
열 번 중 여덟 번 수익을 내는 전략은 안정적으로 보인다. 그러나 나머지 두 번의 손실이 충분히 크면 계좌는 줄어든다. 맞힌 횟수와 남긴 돈은 서로 다른 질문이다.
승률은 전략을 이해하는 한 조각이다. 평균 이익과 손실, 비용, 거래금액이 빠지면 그 숫자로 수익 구조를 설명할 수 없다.
계좌를 움직이는 것은 승리한 횟수보다 이익·손실·비용을 합친 결과다.
1. 같은 금액으로 거래하는 가상 사례를 본다
80%의 확률로 1%를 벌고 20%의 확률로 5%를 잃는다고 가정하자. 같은 기준금액의 비용 전 산술 기대값은 0.8 × 1% − 0.2 × 5% = −0.2%다.
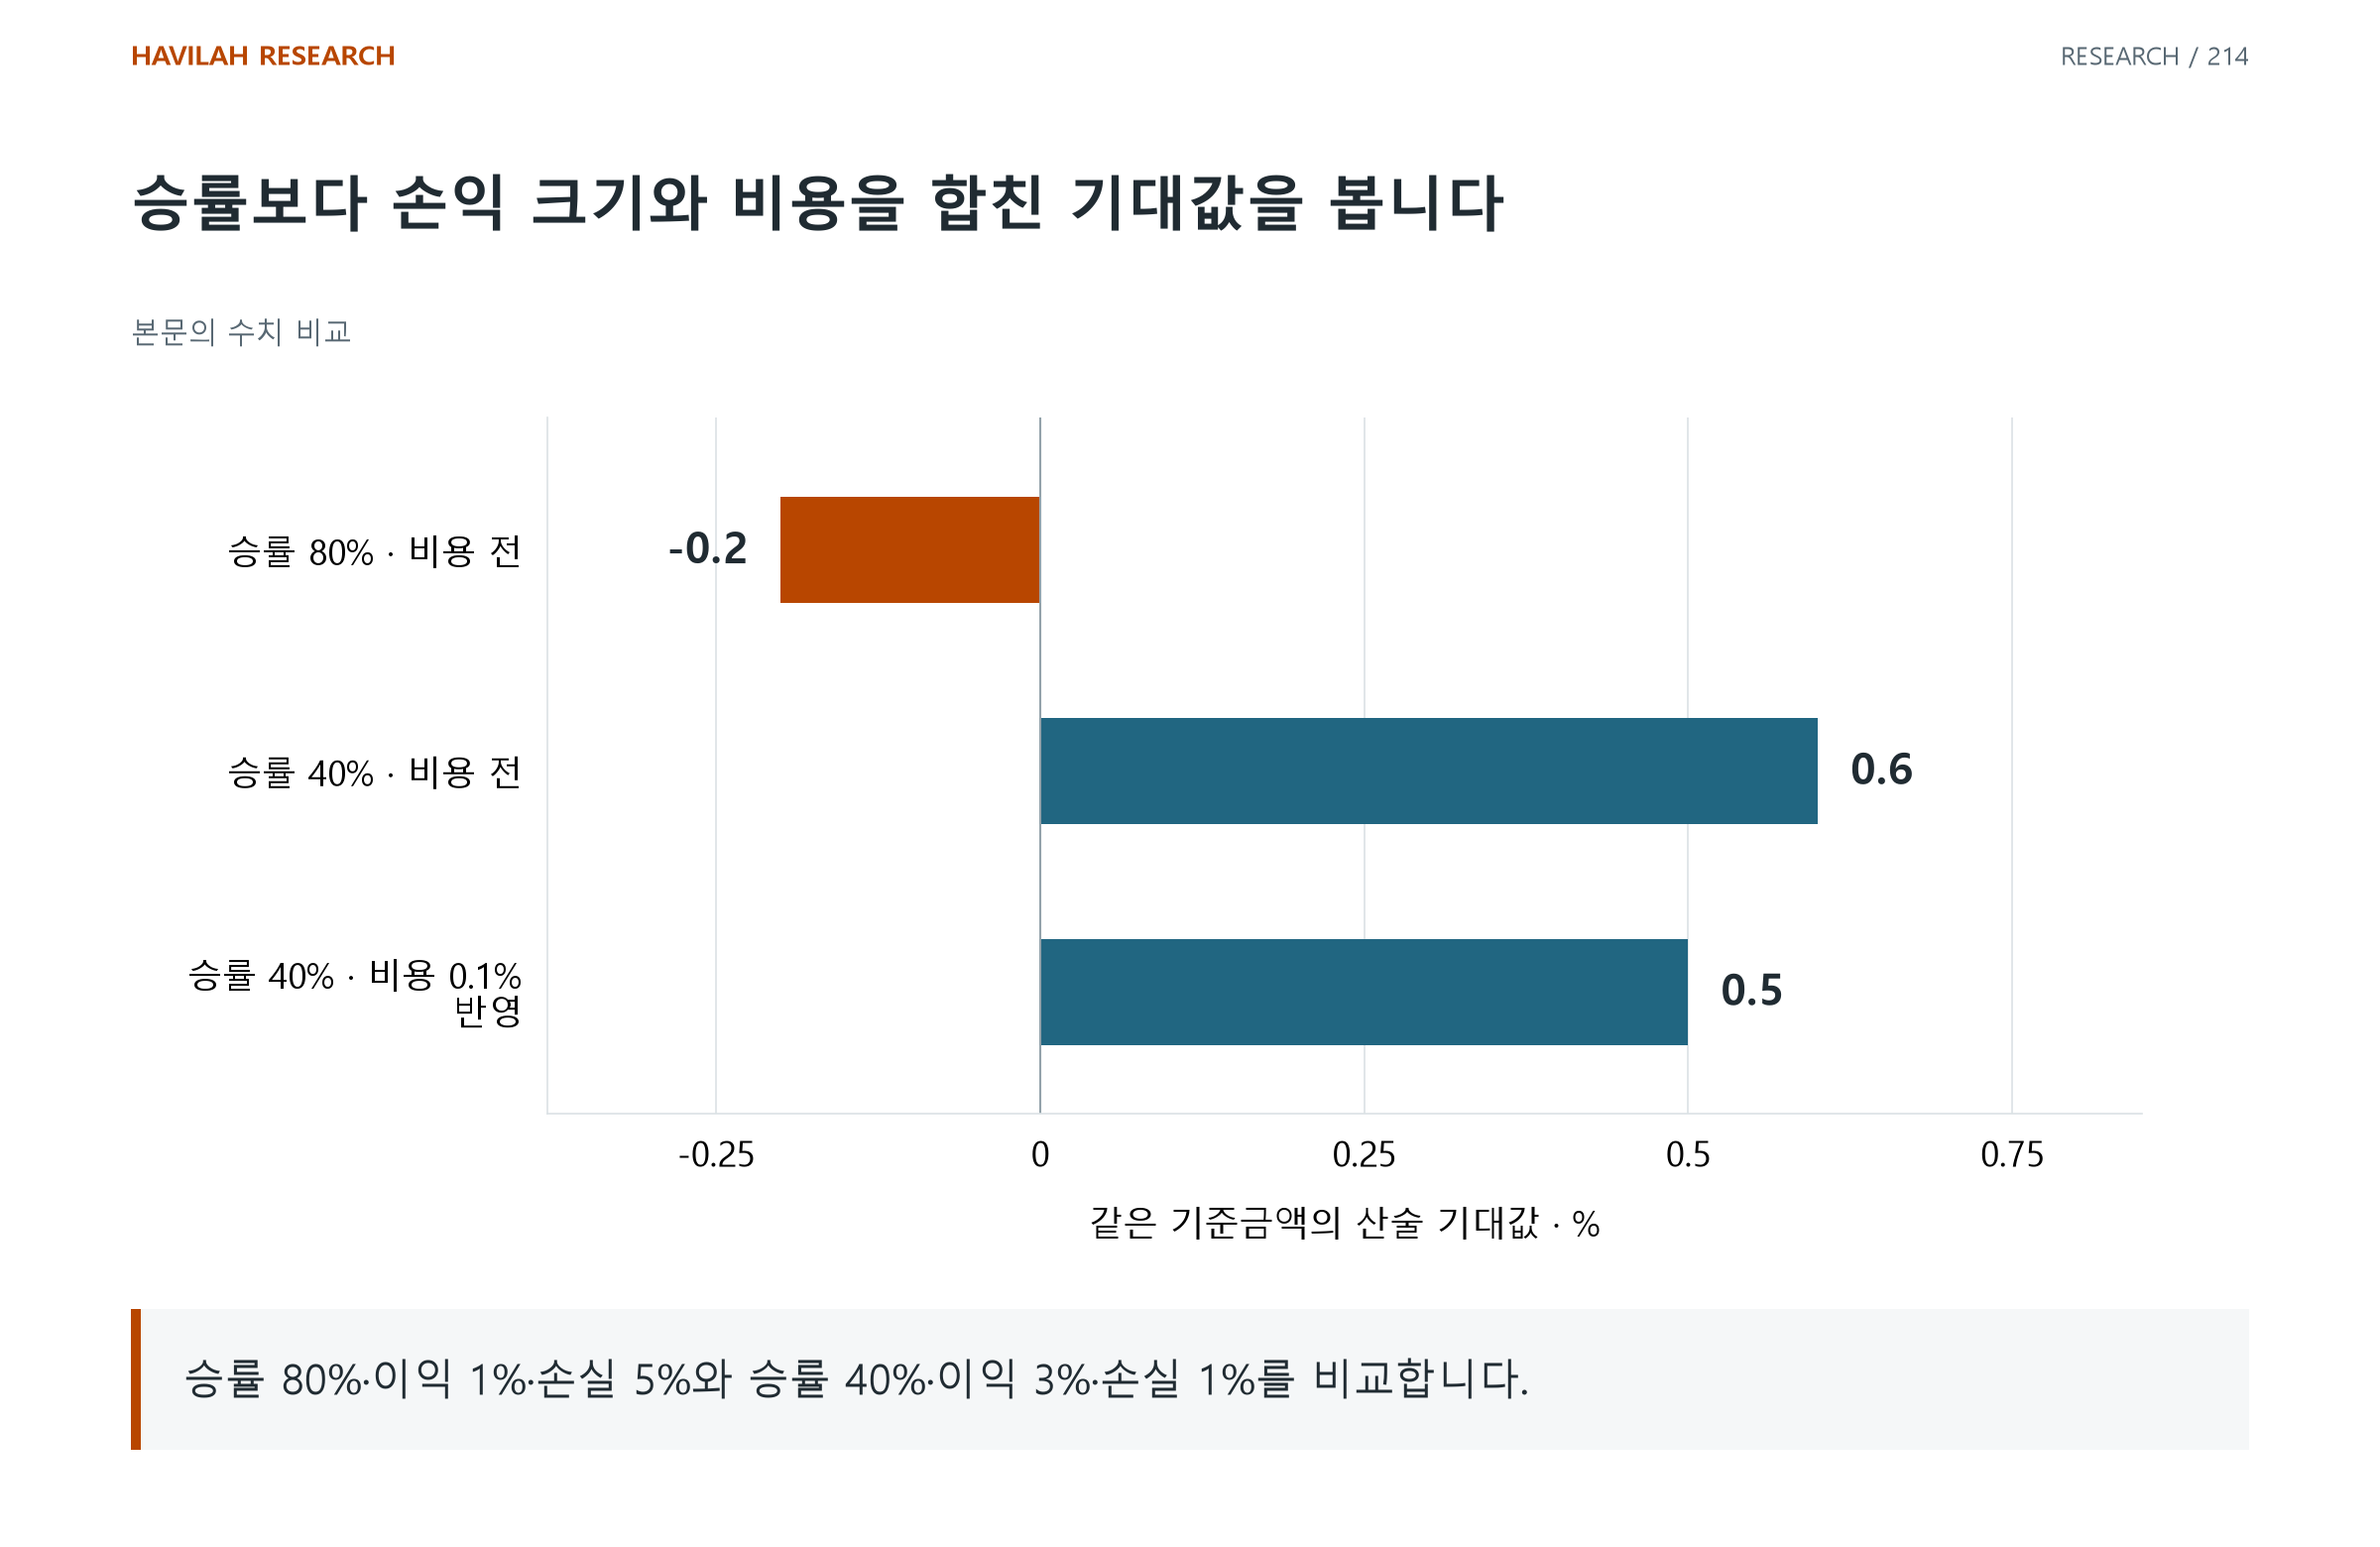
반대로 40%의 확률로 3%를 벌고 60%의 확률로 1%를 잃으면 +0.6%다. 두 사례는 계산 원리를 보여 주는 가상 분포다. 실제 전략에서 승률과 손익 크기를 정확히 알고 있다고 가정할 수는 없다.
2. 비용은 거래 횟수에 따라 반복된다
수수료와 체결 비용을 합해 거래당 기준금액의 0.1%라고 추가로 가정하면, 두 번째 사례의 기대값은 +0.5%로 줄어든다. 예상 이익이 작은 전략에서는 비용 추정의 차이가 결론을 바꿀 수 있다.
비용을 추정할 때는 기준 가격부터 정한다. 실제 체결가와 기준가의 차이에 스프레드가 이미 포함되었다면 스프레드를 한 번 더 더하지 않는다.
비용 전 우위와 실제로 체결해 남길 수 있는 우위를 구분해야 한다. 유리한 가격에 모두 거래했다고 계산한 결과를 실제 계좌의 기대값으로 곧바로 옮길 수는 없다.
3. 거래금액이 다르면 승률의 의미도 달라진다
작은 금액으로 여러 번 이기고 큰 금액으로 한 번 잃으면 높은 승률에도 전체 손익은 나쁠 수 있다. 수익이 난 뒤 비중을 키우는 습관은 거래 결과와 자본 배분을 함께 바꾼다.
거래당 손익뿐 아니라 계좌가 실제로 부담한 노출을 확인한다. 평균 수익 거래와 평균 손실 거래의 금액이 다르다면, 단순한 승률과 평균 비율의 조합만으로 계좌 결과를 설명하기 어렵다.
4. 양의 추정 기대값은 생존을 보장하지 않는다
과거 평균은 적은 수의 큰 손실을 충분히 담지 못할 수 있다. 거래가 비슷한 시장 조건에 몰리면 손실이 함께 발생하고, 독립된 시행처럼 반복 횟수를 세는 것도 부정확해진다.
기대값의 추정 오차, 드물지만 큰 손실, 연속 손실, 시장 변화와 자본 경로를 따로 점검한다. 비용 후 평균이 양수여도 그 과정에서 자본이 바닥나면 다음 거래를 이어 갈 수 없다.
5. 성과표에 승률 옆의 칸을 만든다
평균 이익과 손실, 큰 손실 몇 건이 차지한 비중, 비용, 거래 수, 실제 노출과 최대낙폭을 함께 적는다. 거래 조건이 바뀌어도 같은 질문으로 비교한다.
승률을 높이는 수정이 기대값과 위험을 개선하는지 확인해야 한다. 손실 인정을 미뤄 승률만 높아졌다면 전략이 좋아진 것이 아니라 손실이 다른 칸으로 이동한 것일 수 있다.