
수익 기회를 찾는 데 집중하면 거래하지 않는 시간을 실패처럼 느끼기 쉽다. 하지만 조건이 맞지 않을 때 노출을 만들지 않는 행동도 전략의 선택이다.
문제는 그 선택의 이유와 평가 방식이다. 지나간 손실 거래를 빼면 성과는 쉽게 좋아진다. 당시 정보로 같은 선택을 할 수 있었는지 확인해야 한다.
거래를 쉬는 규칙도 진입 규칙과 같은 수준으로 정의하고 평가해야 한다.
1. 기회가 없는 상태와 자료가 없는 상태를 나눈다
유효한 정보로 계산했지만 진입 조건이 없을 수 있다. 필요한 데이터가 누락되어 판단할 수 없는 경우도 있다. 둘 다 주문이 없더라도 이유는 다르다.
전자는 전략의 정상 결과이고 후자는 입력 또는 실행의 문제다. 판단 불가를 유리한 현금 선택처럼 기록하면 실제 결함이 성과 평가에 섞인다. 각 상태의 시간과 이유를 남긴다.
2. 필터에 사용한 정보의 시점을 확인한다
가상 예시로 변동성이 높으면 거래를 쉬기로 했다고 하자. 진입 시점에 알 수 있는 변동성인지, 거래가 끝난 뒤 확인한 위험한 하루인지 구분한다.
필터를 골랐을 때 본 자료와 선택하지 않은 평가 자료를 나눈다. 손실 거래의 특징을 보고 문턱을 반복해서 조절하면 진입 전략을 최적화할 때와 같은 과적합 문제가 생긴다.
3. 피한 손실과 놓친 이익을 함께 계산한다
거래를 줄이면 비용과 노출이 감소할 수 있다. 동시에 수익 거래도 놓칠 수 있다. 전체 기간의 손익과 낙폭, 현금 비중, 거래 횟수를 모두 본다.
가상 예시로 필터가 비용 후 손실 3만 원짜리 거래 두 건을 피했지만, 이익 4만 원짜리 거래 두 건도 놓쳤다고 하자. 나머지 거래와 현금 수익이 같다면 계좌 손익은 오히려 2만 원 줄어든다. 피한 거래 네 건을 함께 보아야 차이가 드러난다.
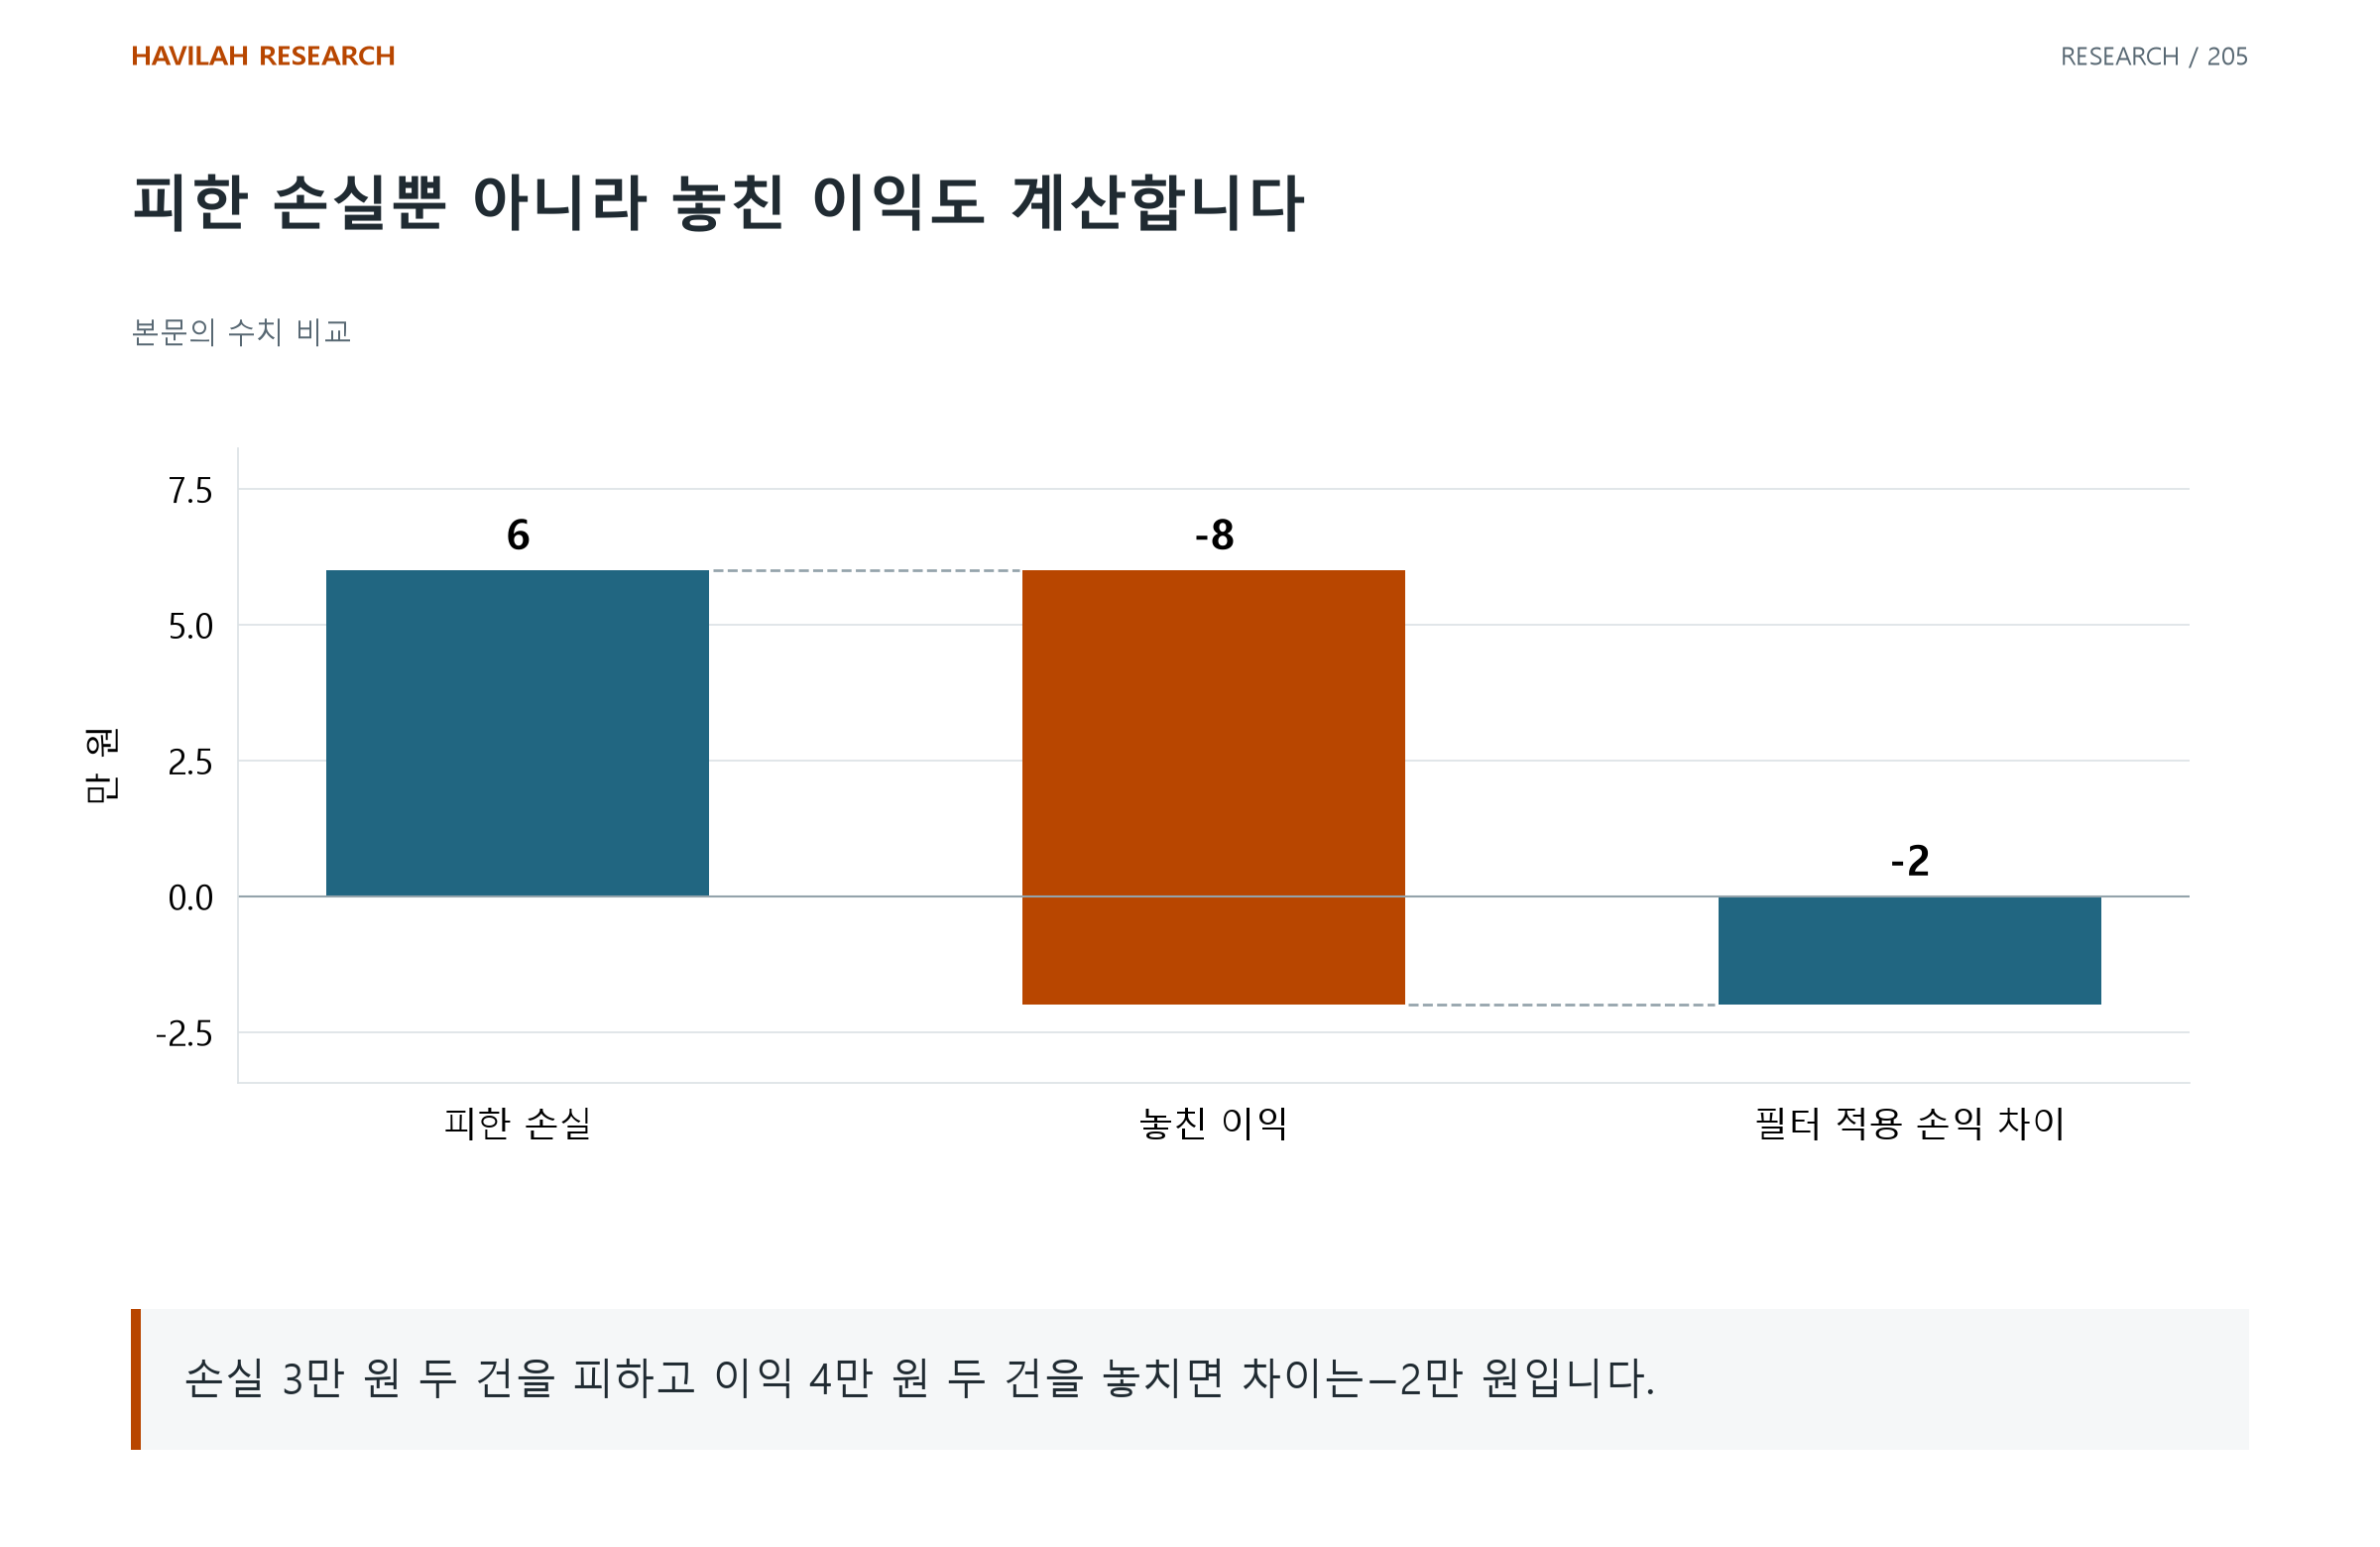
실행한 거래의 평균 수익만 좋아졌다는 사실로 필터의 가치를 판단하지 않는다. 계좌가 전체 기간에 어떤 결과를 얻었는지, 같은 노출을 단순히 줄였을 때와도 비교해야 한다.
4. 거래 수 감소가 검증을 약하게 만들 수 있다
필터를 많이 붙이면 남는 거래가 적어진다. 적은 표본에서 나타난 높은 승률이나 낮은 낙폭을 안정적인 구조로 오해할 수 있다.
어떤 상황을 얼마나 관찰했는지와 규칙이 적용된 횟수를 함께 기록한다. 거래를 쉬는 동안의 계좌 비용과 현금 수익 처리도 일정하게 맞춘다.
5. 쉬는 동안 무엇을 확인할지 적는다
정상 대기, 위험 한도에 따른 중단, 입력 오류, 실행 상태 불확실을 따로 표시한다. 어떤 조건에서 다시 판단하고 어떤 확인 뒤 재개할지도 정한다.
거래하지 않는다는 같은 행동에도 서로 다른 상태와 책임이 있다. 사후에 좋았던 공백을 찾는 대신, 당시에도 설명하고 실행할 수 있는 대기 조건을 만드는 것이 중요하다.