
같은 금액을 보유해도 시장의 가격 변동이 커지면 계좌가 흔들리는 정도는 달라질 수 있다. 변동성에 따라 비중을 조정하는 방식은 이 위험량을 관리하려는 접근이다.
다만 변동성은 추정한 값이고 앞으로의 움직임은 다를 수 있다. 목표를 정했다는 사실과 실제 위험이 그 목표 안에 머문다는 사실은 구분해야 한다.
변동성 목표는 노출을 조정하는 기준이며 앞으로 발생할 손실의 상한을 보장하지 않는다.
1. 방향 신호와 위험 비중을 나눈다
오를 것으로 보는 이유와 어느 정도의 금액을 보유할지는 다른 질문이다. 변동성이 높다는 관측만으로 다음 가격이 하락한다고 말할 수는 없다.
변동성 조정의 목적은 위험량을 비교하거나 제한하는 데 있을 수 있다. 방향을 맞히는 능력과 위험 관리의 효과를 별도로 평가한다.
2. 단순한 비중 예시의 가정을 확인한다
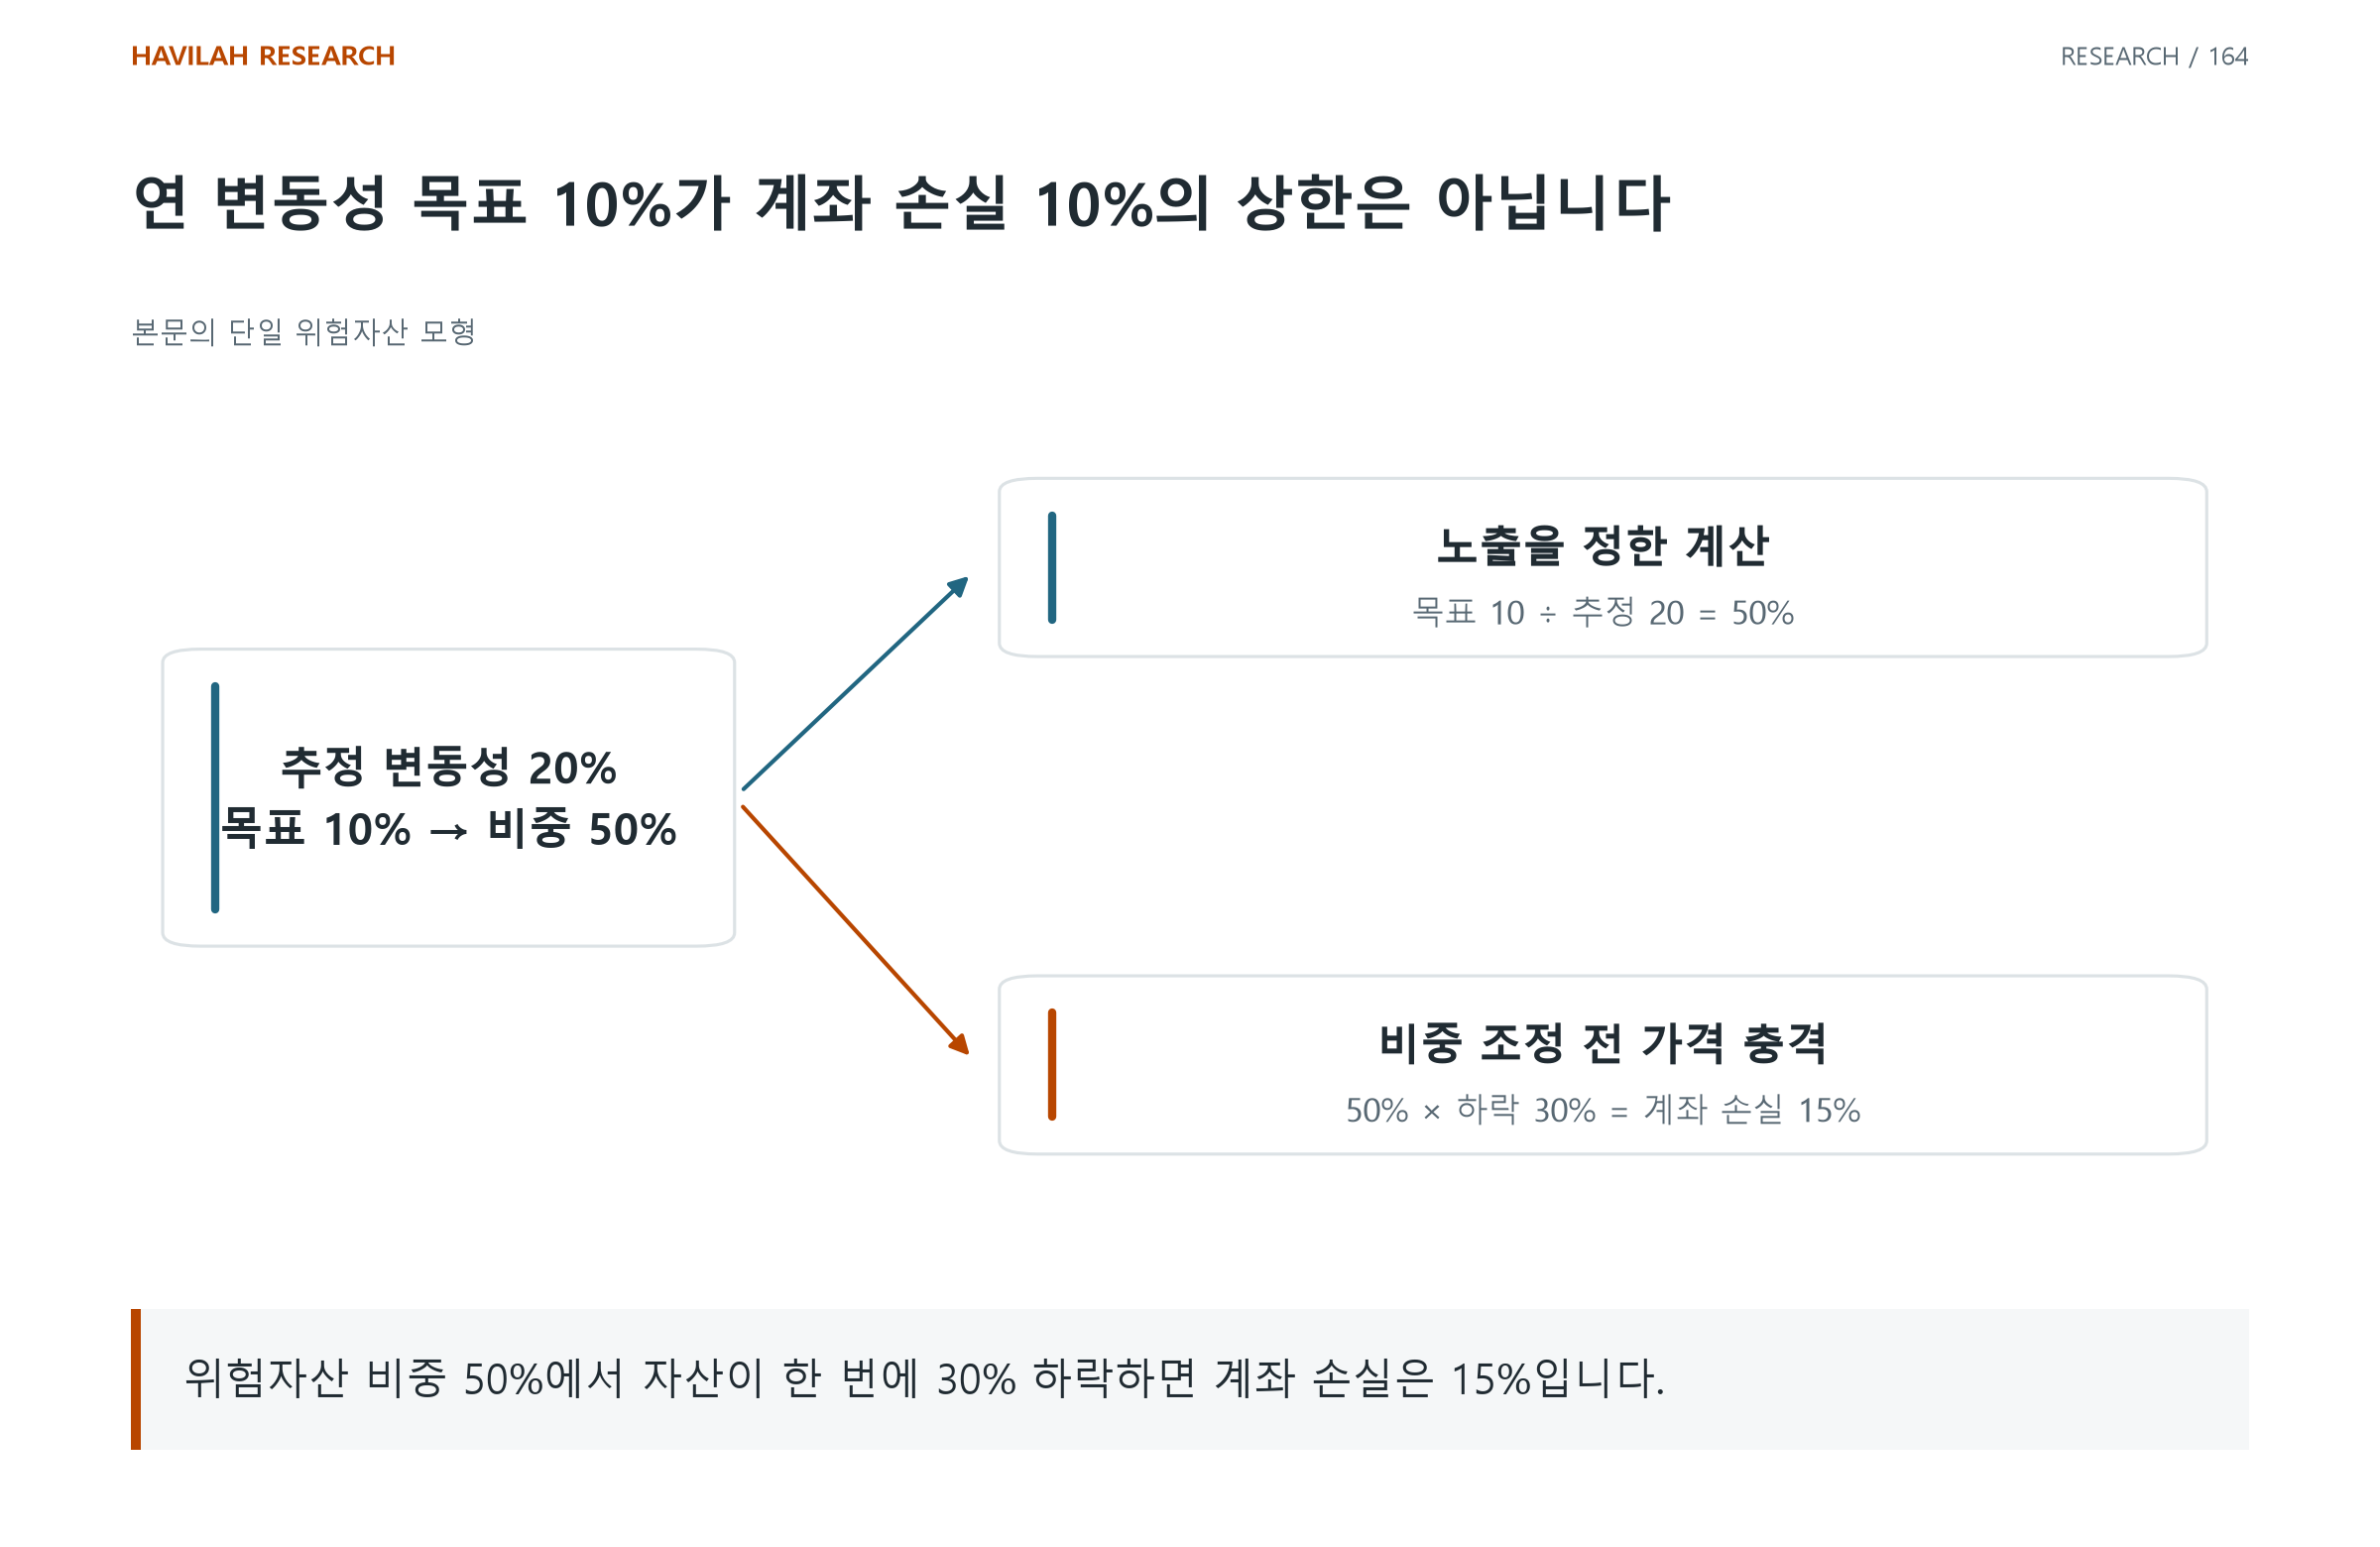
가상으로 하나의 위험자산과 가격 변동이 없는 현금을 섞는다고 하자. 위험자산의 추정 연 변동성이 20%이고 목표가 10%라면 단순 비중은 10 ÷ 20, 즉 50%다.
그 비중을 바꾸기 전에 위험자산 가격이 한 번에 30% 하락한다면 계좌 손실은 50% × 30% = 15%다. 현금의 수익과 거래비용·입출금이 없다는 가정이다. 연 변동성 목표 10%를 정해도 15% 손실이 불가능해지는 것은 아니다.
50%라는 목표 비중은 추정값이 유지되고 포트폴리오가 가정한 구조대로 움직일 때 성립하는 관계에서 나온다. 여러 자산의 위험을 합칠 때는 각각의 변동성뿐 아니라 함께 움직이는 정도도 필요하다.
3. 추정값이 늦게 반응할 수 있음을 고려한다
과거에 조용했던 시장도 갑자기 크게 움직일 수 있다. 낮은 추정 변동성을 근거로 노출을 늘렸다면 급격한 변화에서 예상보다 큰 손실을 볼 수 있다.
계산 기간과 갱신 주기가 반응을 바꾼다. Moreira와 Muir의 변동성 관리 연구(2016년 작업논문)도 특정 규칙·자료의 성과를 분석한 연구다. 개별 투자자의 목표가 항상 달성된다는 보증으로 읽을 수는 없다.
4. 비중 조정에도 비용과 지연이 있다
매번 비중이 조금 달라질 때 거래하면 비용과 회전율이 늘 수 있다. 덜 자주 조정하면 거래는 줄지만 목표에서 벗어나는 기간이 생길 수 있다.
실제로 유지한 위험과 비중을 바꾸는 비용을 함께 본다. 이론 비중과 실제 체결 비중의 차이, 거래가 불가능했던 시점을 기록한다.
5. 손실과 자금 부담은 별도 조건으로 확인한다
변동성은 가격 변화의 분포를 요약한 수치이며 최악의 손실을 그대로 알려 주지 않는다. 갭·유동성·레버리지·증거금 같은 조건도 확인해야 한다.
목표 변동성을 설정해도 계좌의 손실·자금 사용·중단 조건을 별도로 정할 필요가 있다. 추정 위험을 관리하는 규칙과 실제로 감당할 수 있는 상황을 연결해 평가한다.
적용해 볼 질문
목표 비중 계산에 어떤 추정 기간과 상관 가정을 사용했는가?
추정값이 반응하기 전에 큰 변화가 오면 노출은 어느 정도인가?
비중 조정의 비용과 실제 손실·자금 부담을 따로 확인했는가?