
두 전략을 비교할 때 수익률과 최대 낙폭을 나란히 보는 일은 필요하다. 다만 한 전략이 위험자산을 훨씬 적게 보유했다면 덜 하락한 결과를 곧바로 뛰어난 매매 판단의 증거로 볼 수는 없다.
노출을 줄이는 것 자체도 중요한 선택이다. 비교의 목적은 그 선택의 역할과 시장을 선택한 효과를 나누어 이해하는 데 있다.
전략의 성과를 비교하려면 얼마나 오래, 얼마나 큰 위험을 보유했는지도 함께 확인한다.
1. 기간과 자본·비용의 기준을 맞춘다
시작·종료 날짜, 외부 입출금, 현금 수익과 거래·금융비용이 같은 기준인지 확인한다. 서로 다른 기간과 자금 흐름의 결과를 한 수익률로 비교하지 않는다.
실거래 기록과 과거 모의 결과도 구분한다. 성과 수치만 공개된 경우와 거래 내역·계산 기준까지 확인한 경우는 판단의 근거가 다르다.
2. 보유 비중과 위험자산의 구조를 읽는다
가상으로 한 자산이 하루 10% 하락하고 나머지 현금은 변하지 않는다고 하자. 장 시작 때 그 자산을 20% 보유한 계좌의 단순 손실은 2%, 80% 보유한 계좌는 8%다. 거래·비중 변경·비용은 제외했다.
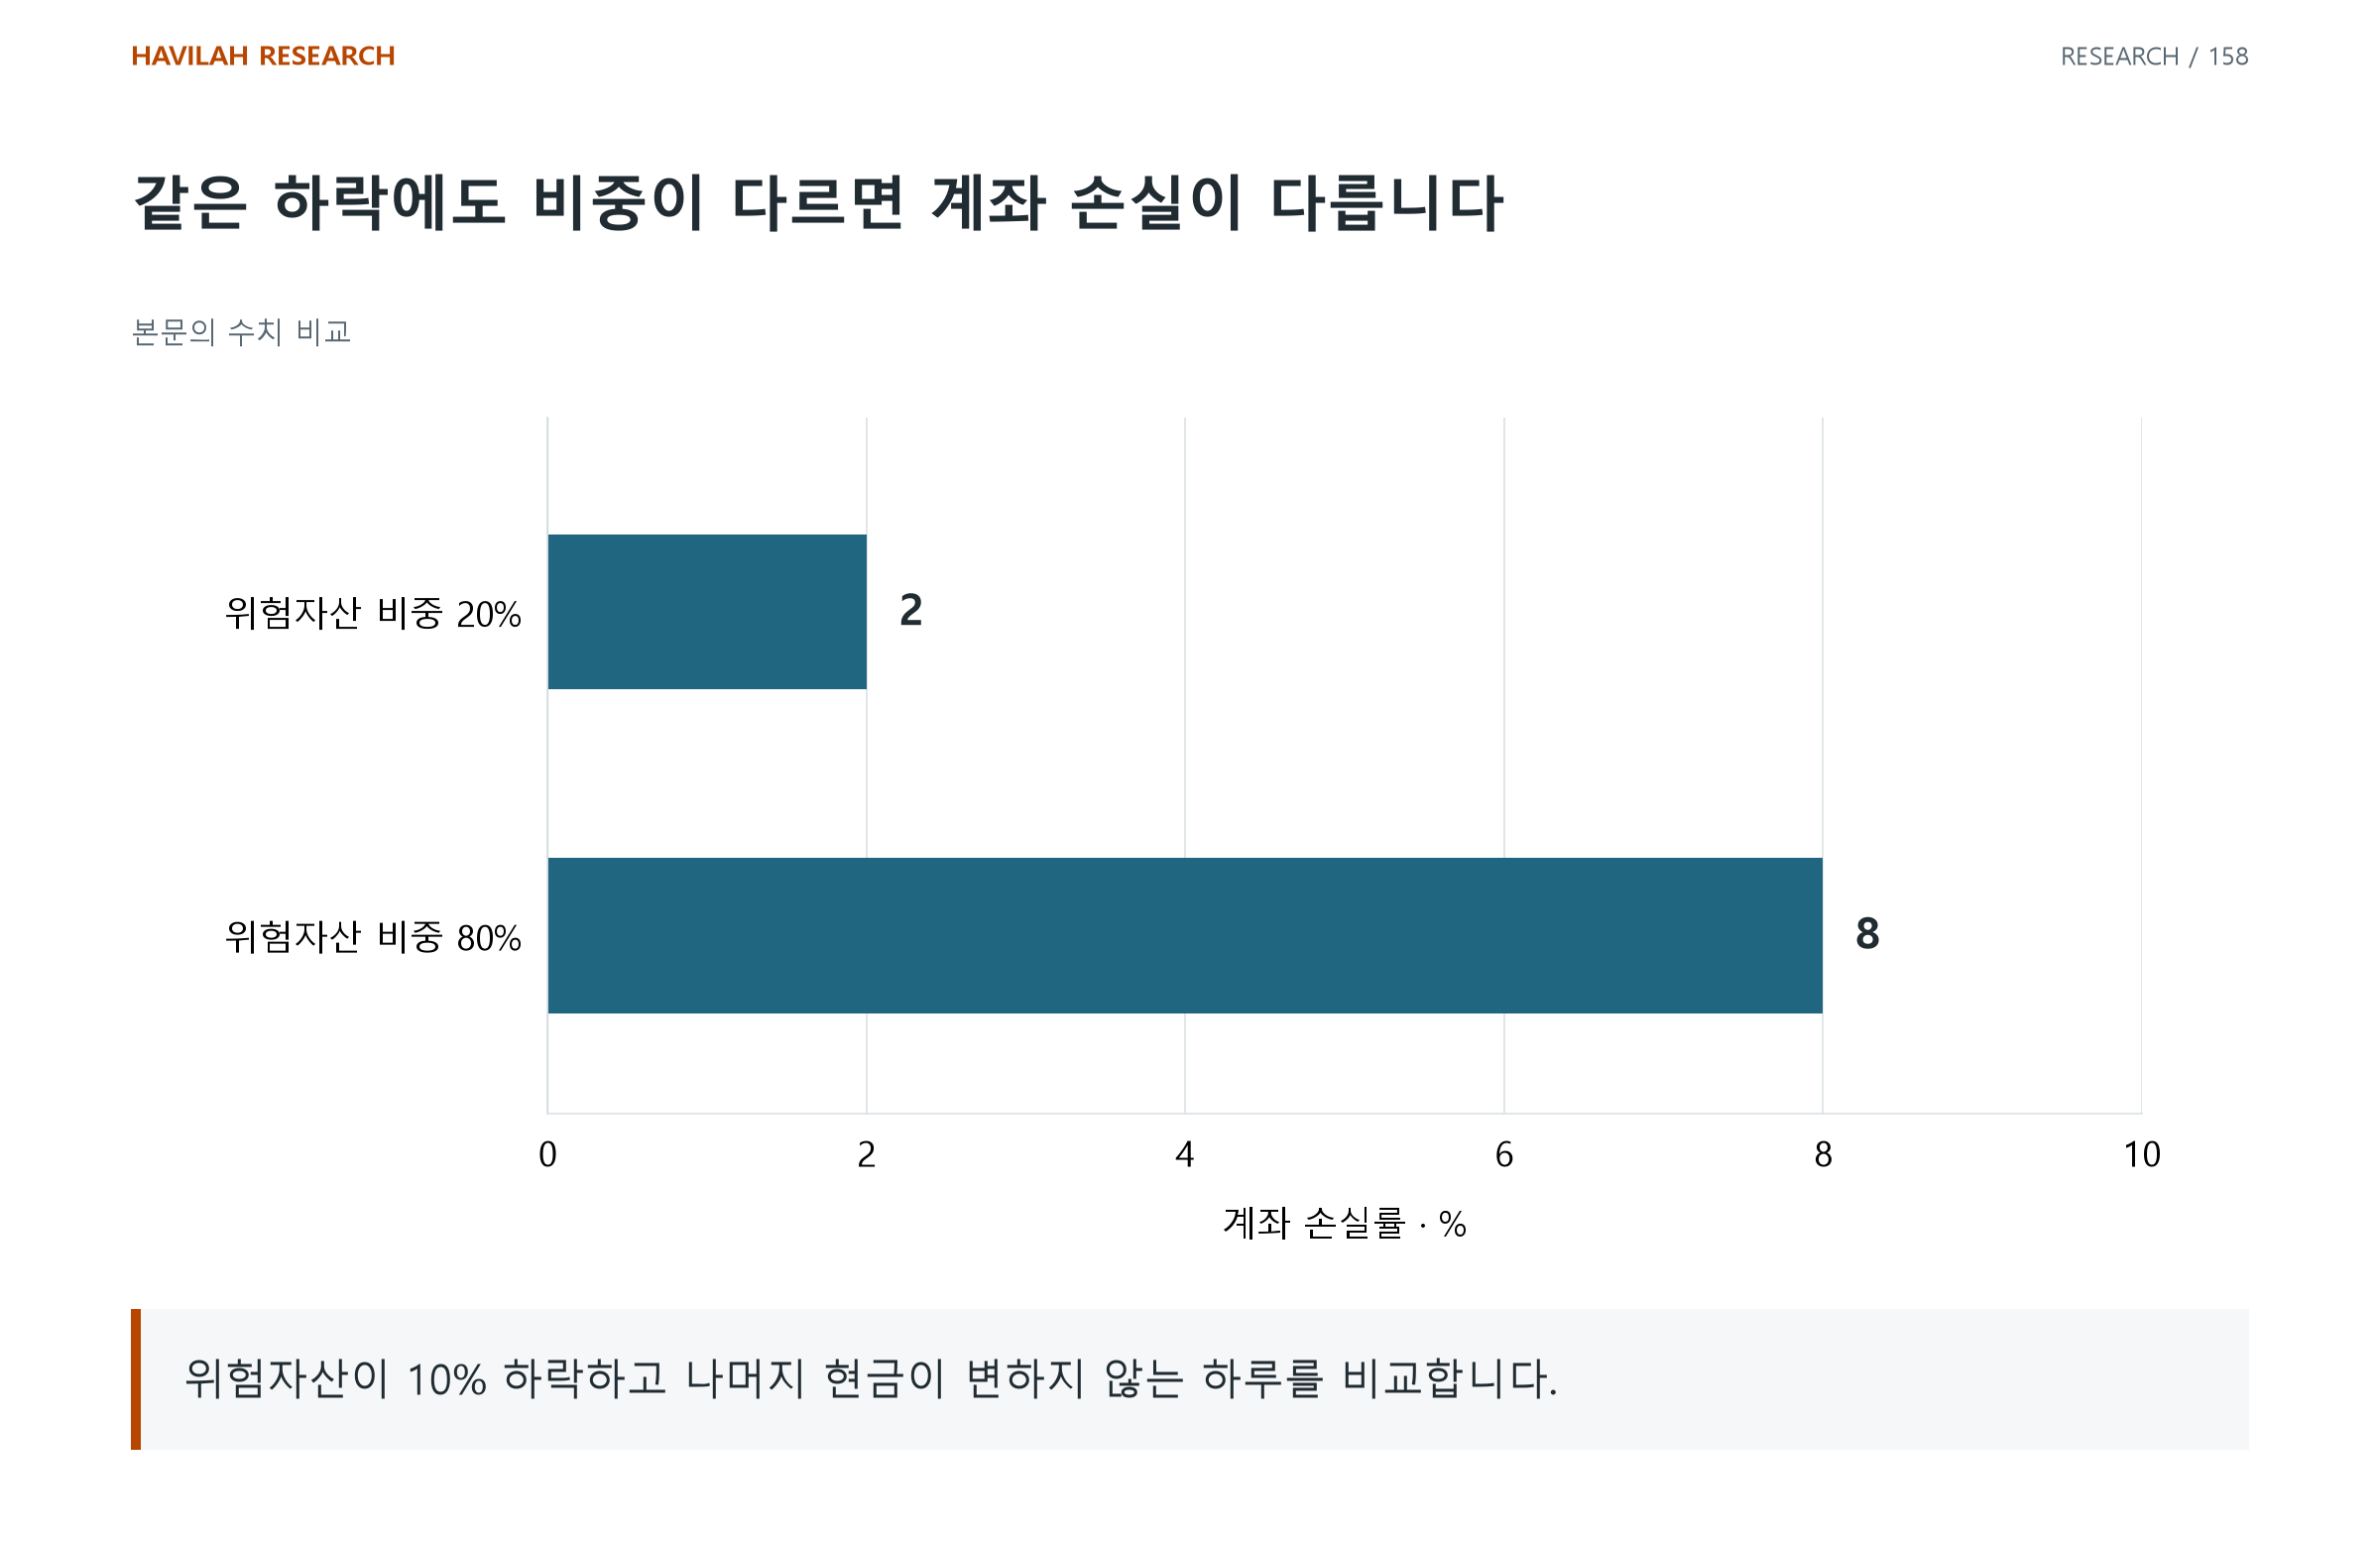
같은 자산을 덜 보유하면 이 예시의 손실도 작아진다. 반대로 상승에 참여하는 정도도 달라진다. 레버리지 상품이라면 실제 자산의 가격 경로와 계좌 비중을 함께 읽는다.
3. 평균 비중만으로 시점 선택을 설명하지 않는다
평균 보유 비중이 같아도 하락 전에 줄였는지, 상승 전에 줄였는지에 따라 결과가 다르다. 시간별 노출과 수익을 연결해야 시장 선택의 기여가 보인다.
최대 낙폭을 평균 비중으로 나눈 숫자는 전략 우위를 정확하게 분리한 값이 아니다. 손실이 누적된 경로와 그때의 노출을 확인해야 한다.
4. 같은 노출의 비교 기준을 함께 둔다
실제 전략과 비슷한 평균 노출을 유지하는 단순 기준을 만들면 적극적인 조정의 추가 기여를 살펴볼 수 있다. 다만 평균을 맞췄다고 위험과 수익 분포가 모두 같아지는 것은 아니다.
단순 기준의 자산·비용·현금 조건과 비교 목적을 적는다. 위험을 맞추기 위해 레버리지를 바꾸면 새 금융비용과 손실 구조가 들어간다는 점도 확인한다.
5. 규모와 실제 실행의 제한을 남긴다
모의 결과의 자산이 크게 늘어도 주문 규모와 체결 조건이 그대로 유지된다고 가정할 수는 없다. 거래 가능 수량, 시장 충격과 운영 제한을 별도로 검토한다.
성과 비교는 좋은 숫자를 고르는 과정보다 어떤 선택이 결과를 만들었는지 설명하는 과정이다. 노출·시점·비용·규모를 나누면 현금 보유의 효과와 추가 판단의 가치를 함께 읽을 수 있다.
적용해 볼 질문
두 결과의 자본·입출금·현금 수익·비용 기준은 같은가?
덜 하락한 이유를 낮은 노출과 시점 선택으로 나누어 확인했는가?
모의 복리 결과를 실제 규모에서 같은 조건으로 실행할 수 있다고 가정하지 않았는가?