
손실이 드물고 작은 수익이 반복되는 전략은 안정적으로 보일 수 있다. 하지만 손실의 횟수와 손실의 크기는 다르다. 짧은 관찰 기간에 드문 상황이 없었다면 중요한 위험이 결과에 충분히 드러나지 않을 수 있다.
매끄러운 곡선이 곧 잘못된 전략이라는 뜻도 아니다. 수익이 생기는 구조와 평소와 다른 상황의 손실을 함께 확인해야 한다.
전략의 안정성은 이긴 횟수뿐 아니라 큰 손실이 발생하는 조건과 그때 필요한 자금으로 평가한다.
1. 손익의 횟수와 금액을 함께 본다
가상으로 50번의 거래에서 49번 각각 1의 이익을 얻고 한 번 70을 잃었다고 하자. 거래별 손익을 같은 금액 단위로 합산하면 승률은 98%지만 합계는 −21이다. 비용과 복리 계산은 제외한 예시다.
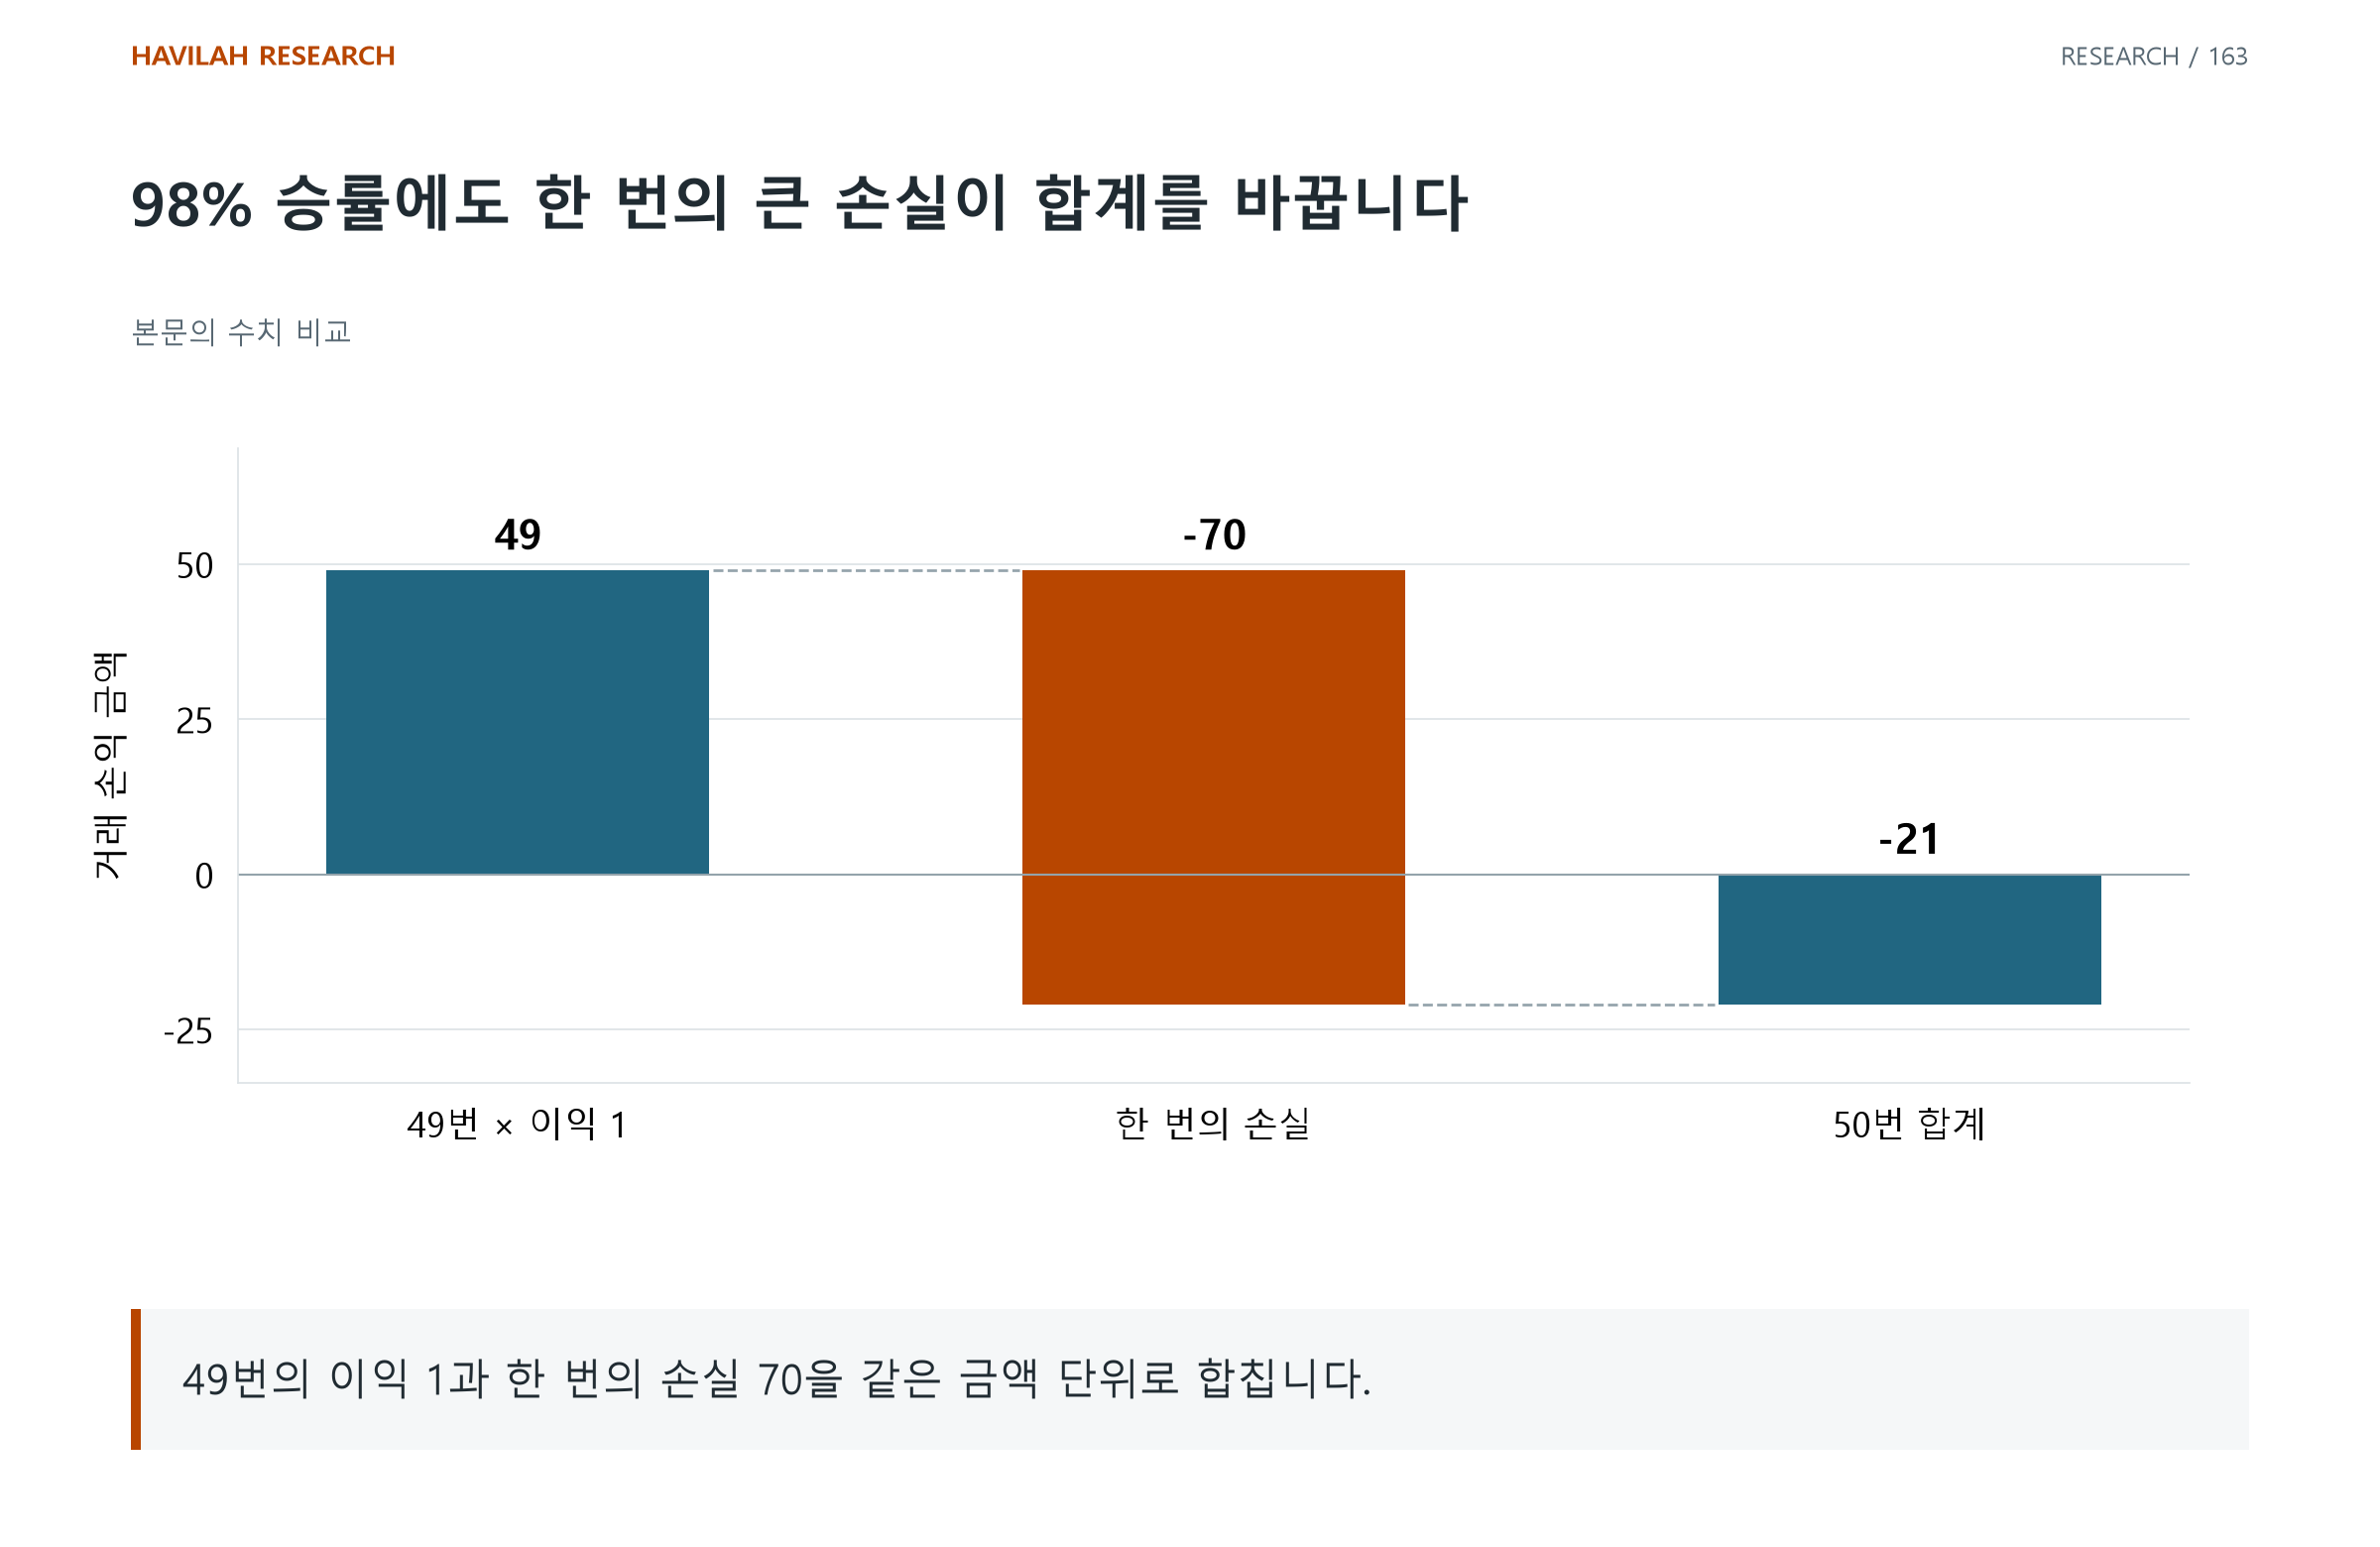
승률을 크게 보이게 하는 손익 구조가 있을 수 있다. 평균 이익·평균 손실과 큰 손실의 빈도, 보유 중 평가손실도 함께 읽는다.
2. 받는 돈에 어떤 의무가 붙는지 확인한다
옵션 매도에서 받은 프리미엄은 그 순간의 입금이며 계약상 의무가 사라졌다는 뜻은 아니다. 보유·헤지·담보 구조에 따라 손실 조건도 다르다.
OIC의 무담보 콜 매도 설명은 제한된 프리미엄 이익과 이론적으로 상한이 없는 손실을 구분한다. 이 구조를 모든 옵션 전략의 손실 범위로 일반화할 수는 없다.
3. 관측된 최악과 가능한 최악을 구분한다
과거 자료에서 가장 나쁜 날은 그 자료 안의 관측치다. 더 큰 가격 변화, 거래 중단이나 비용 변화가 없을 것이라는 상한은 아니다.
자료에 드문 손실이 없었다는 사실은 계약 구조에 그 손실이 없다는 증거가 아니다. 손익 공식과 실제 상품 조건으로 어떤 노출이 남는지 확인한다.
4. 최종 손익보다 먼저 필요한 자금을 본다
만기나 종료 시점에는 회복할 수 있는 경우라도 중간에 증거금과 현금이 부족하면 계획한 기간을 유지하지 못할 수 있다. 자산 가격과 담보 가치가 동시에 흔들리는 조건도 검토한다.
손실 규모와 계좌가 버틸 수 있는 자금 구조를 연결해야 한다. 평온한 기간의 평균 비용으로 급한 청산의 비용을 대신하지 않는다.
5. 극단적인 가정의 결과를 별도로 남긴다
큰 가격 변화와 변동성 상승, 체결 지연이 겹치는 가상 상황을 계산한다. 실제 과거 결과와 구분해 어떤 가정에서 어느 노출이 커지는지 표시한다.
위험을 이해한다는 것은 위기가 언제 오는지 맞히는 것과 다르다. 수익 곡선·계약 손익·자금 부담을 함께 남겨 관측 기간 밖의 조건도 검토할 수 있게 한다.
적용해 볼 질문
높은 승률 뒤에 큰 손실을 떠안는 계약 구조가 있는가?
과거 최악의 결과를 미래 손실의 상한처럼 사용하지 않았는가?
최종 손익이 나오기 전에 필요한 담보와 청산 비용을 감당할 수 있는가?