
주당 가격이 낮은 회사를 싸다고 느끼거나, 최근 많이 오른 회사를 비싸다고 느낄 수 있다. 그러나 한 주의 가격은 회사 전체에 얼마를 지불하는지까지 알려 주지 않는다.
시가총액을 확인해도 분석이 끝나는 것은 아니다. 보통주 주주의 몫과 사업에 자금을 제공한 여러 이해관계자의 몫을 구분한 뒤, 비교할 이익과 현금흐름을 같은 범위로 맞춰야 한다.
가격 비교는 숫자의 크기보다 그 숫자가 누구의 어떤 권리를 평가하는지 확인하는 데서 시작한다.
1. 한 주의 가격에 주식 수를 연결한다
단일 종류의 보통주를 단순화하면 시가총액은 기준 주가에 해당 주식 수를 곱한 값이다. 주식 종류가 여럿이거나 전환·희석 가능성이 있으면 어떤 범위를 썼는지도 확인한다.
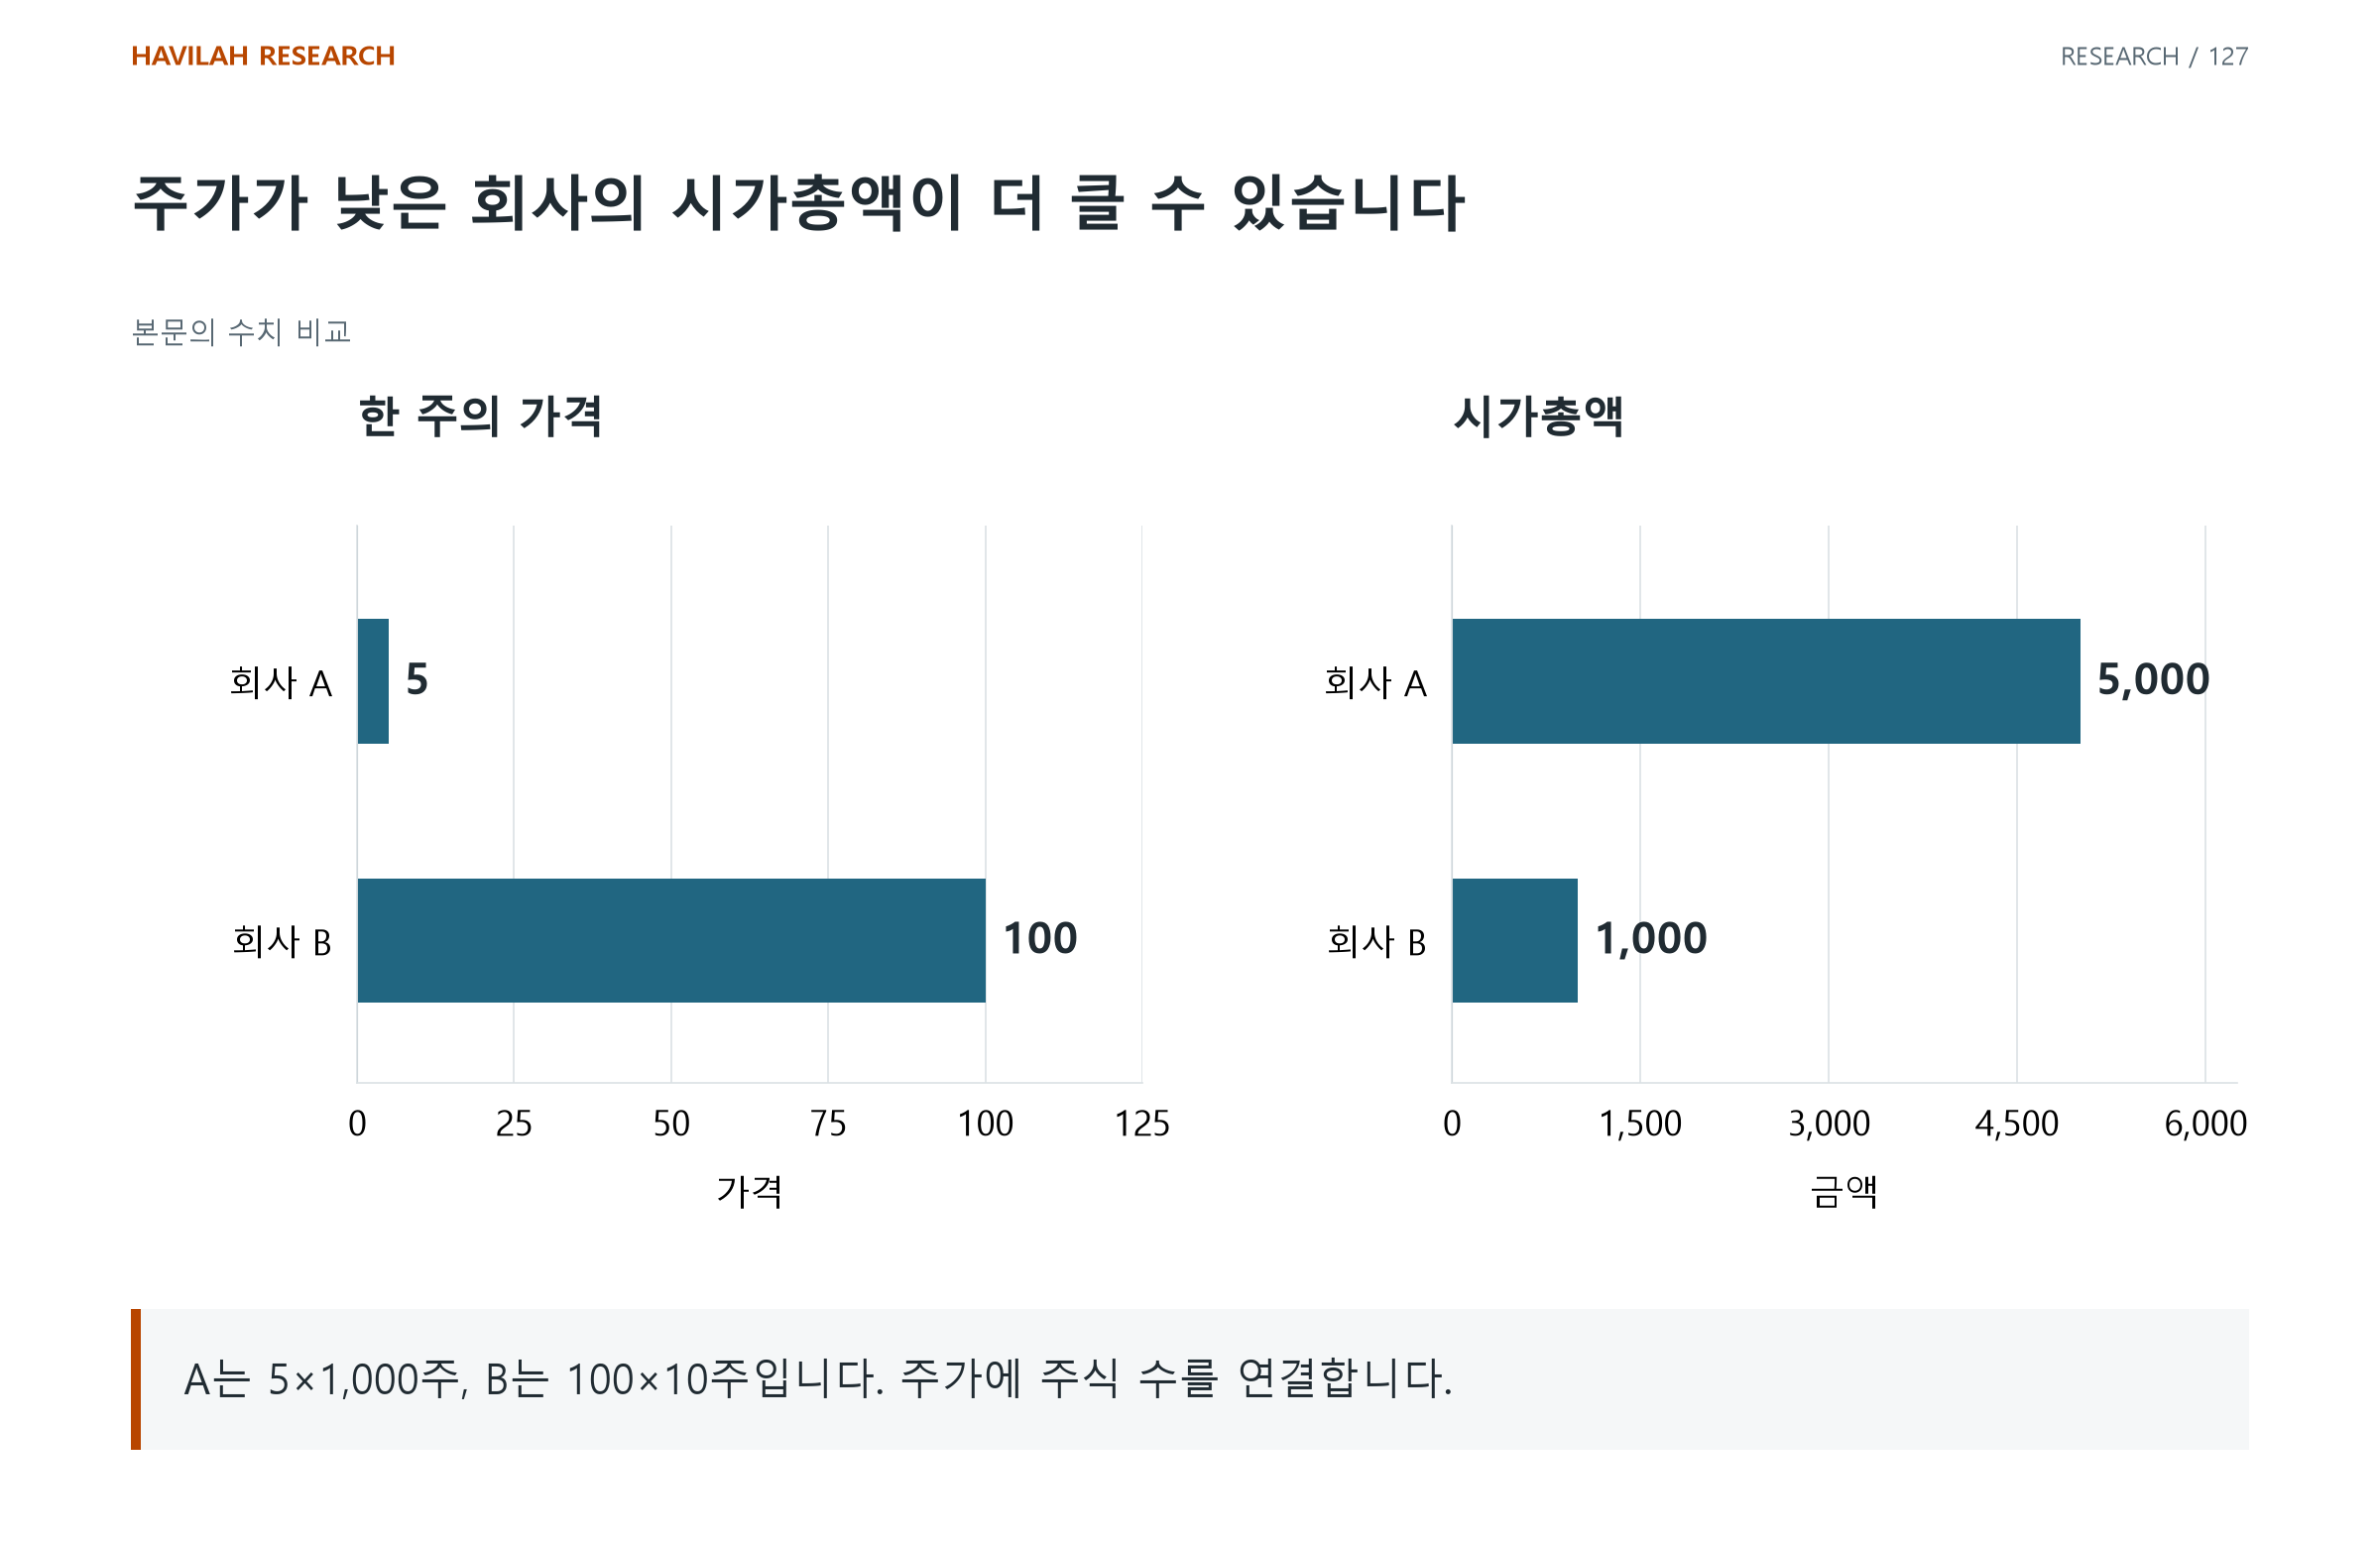
가상 회사 A의 주가가 5이고 주식 수가 1,000이라면 시가총액은 5,000이다. 회사 B의 주가가 100이고 주식 수가 10이라면 시가총액은 1,000이다. 싼 가격표가 더 작은 회사 가치를 뜻하지는 않는다. 단위가 같은 이 예시에도 부채와 사업 전망은 아직 들어 있지 않다.
2. 시가총액과 사업의 평가 범위를 나눈다
Damodaran의 재무지표 정의는 기업가치 배수를 시가총액·부채·현금·비지배지분 등과 연결해 설명한다. 구체적인 조정은 평가 대상과 연결재무 범위에 맞춘다.
가상 단순 회사의 시가총액이 1,000, 이자부 부채가 400, 차감할 현금이 100이면 다른 조정이 없을 때 기업가치는 1,300이다. 모든 현금을 항상 전액 차감하거나 모든 부채를 같은 숫자로 옮기는 규칙으로 쓰지는 않는다. 운영에 필요한 현금과 별도 의무, 우선주·비지배지분 등을 확인해야 한다.
3. 가치와 이익의 분자·분모를 맞춘다
보통주 주주의 가치를 평가하는 시가총액을 연결 영업이익으로 바로 나누면 자금 제공자와 포함 범위가 어긋날 수 있다. 보통주에 귀속되는 이익을 사용하는 비교와 사업 전체의 영업 성과를 사용하는 비교를 구분한다.
같은 배수 이름이라도 기간·회계 기준·일회성 항목과 예상치의 기준일이 다를 수 있다. 숫자를 나누기 전에 두 값이 같은 회사를 같은 범위와 시점에서 보고 있는지 확인한다.
4. 작은 시가총액을 큰 상승 여력으로 바꾸지 않는다
회사가 작다는 사실만으로 성장할 시장, 경쟁우위나 자금이 확보되는 것은 아니다. 큰 경쟁사와의 가치 격차도 제품·이익·부채와 고객의 차이를 고려하기 전에는 저평가의 근거가 되지 못한다.
반대로 큰 회사라서 수익률에 일정한 상한이 생기는 것은 아니다. 단순 규모의 비교 대신 현재 가격에 반영된 기대와 이를 뒷받침할 현금흐름을 평가한다. 시장 규모는 회사가 얻을 매출이 아니며 매출은 주주에게 남을 현금과도 다르다.
5. 비교표에 같은 권리와 가정을 담는다
주가·주식 수·희석 가능성·현금과 부채, 비교에 쓰는 이익의 범위를 한 표에 모은다. 과거 가격 변화와 현재의 평가, 미래 가정을 각각 표시하면 달라진 것이 무엇인지 보인다.
좋은 가격 비교는 가장 작은 숫자를 고르는 일이 아니라, 같은 대상과 조건에서 얼마를 지급하고 무엇을 받을지 설명하는 일이다. 주당 가격에서 전체 평가 범위로 시야를 넓힌 다음, 그 범위에 맞는 자료로 사업과 주주의 몫을 검토한다.