
연 변동성 20%라는 숫자를 하루의 위험과 비교하려면 시간 단위를 맞춰야 한다. 그렇다고 20%를 날짜 수로 나누면 되는 것은 아니다. 평균 변화와 그 주변의 흔들림은 기간을 합칠 때 계산 방식이 다르다.
환산 공식은 특정한 수익 정의와 가정 아래의 관계다. 숫자가 정확히 계산되었다는 사실이 실제 시장의 분포·독립성·변동성이 그 가정을 따른다는 뜻은 아니다.
시간을 바꾸는 계산에서는 수익의 정의, 관측 기간 수, 기간 사이의 관계를 함께 밝혀야 한다.
1. 평균과 표준편차가 답하는 질문을 나눈다
평균은 변화의 중심을, 표준편차는 그 중심 주변의 흩어짐을 요약한다. 평균보다 표준편차가 크면 한 번의 관측에서 중심 방향을 알아보기 어려울 수 있다.
그러나 두 숫자만으로 다음 날 하락할 확률이나 가장 큰 손실을 바로 계산할 수는 없다. 분포의 모양과 큰 가격 변화, 시간 사이의 관계 등 추가 정보가 필요하다.
큰 흔들림은 방향에 관한 불확실성을 보여 줄 수 있지만, 하락 방향의 증거 자체는 아니다. 금융 모형에서 무작위 움직임을 쓴다는 사실도 실제 가격의 모든 변화가 아무 정보 없는 잡음이라는 뜻은 아니다.
2. 더할 수 있는 수익 정의로 가상 계산을 한다
기간을 합치는 예시에는 로그수익을 쓰자. 이는 ln(마지막 가격 / 처음 가격)으로 정의하며, 이어지는 기간의 값을 더할 수 있다. 보통의 가격 수익률 마지막 가격 / 처음 가격 − 1과는 다른 값이다.
가상 모형에서 일별 로그수익이 서로 독립이고 같은 평균과 유한한 분산을 갖는다고 하자. 이 모형의 1년을 252개 관측 기간으로 정하고, 1년 누적 로그수익의 평균을 8%, 표준편차를 20%로 설정한다. 실제 시장 자료를 추정한 값이 아니다.
이 모형에서 합친 기간 | 누적 로그수익의 평균 | 누적 로그수익의 표준편차 |
|---|---|---|
1일 | 8% / 252 ≈ 0.0317% | 20% / √252 ≈ 1.26% |
20일 | 8% × 20 / 252 ≈ 0.6349% | 20% × √(20 / 252) ≈ 5.63% |
252일 | 8% | 20% |
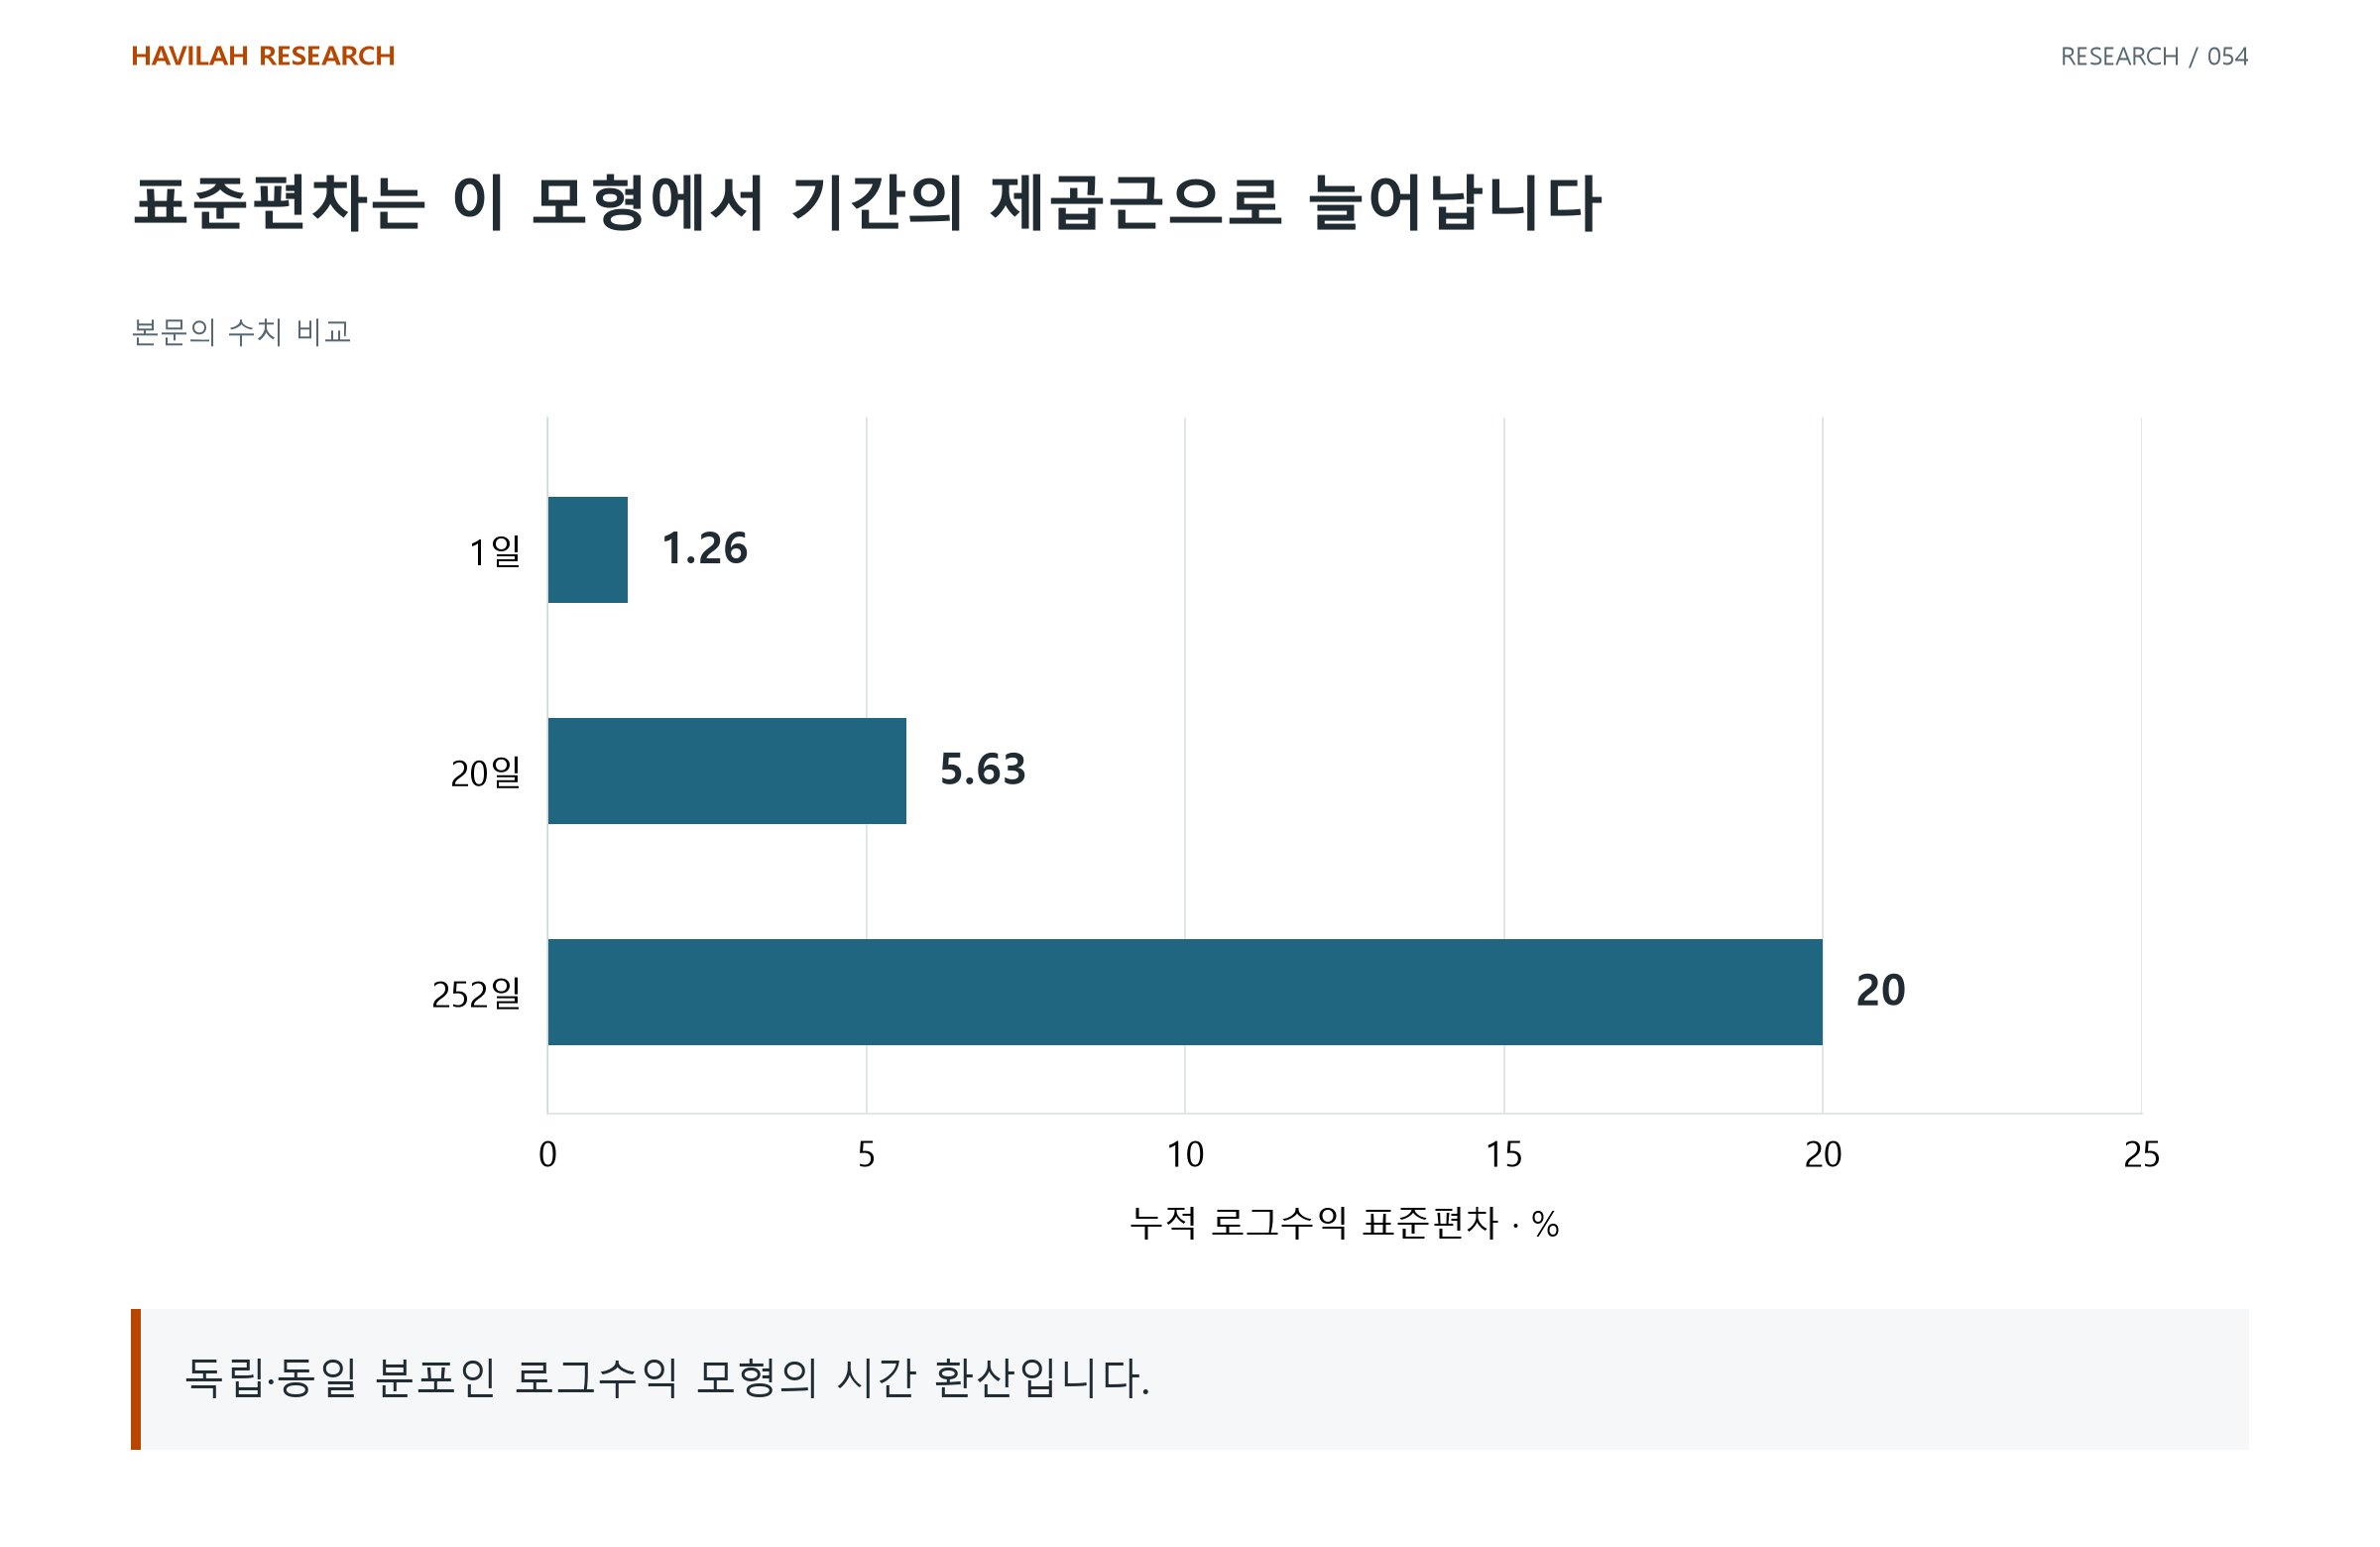
8%는 이 모형의 기대 누적 로그수익이다. 확정 연 수익이나 연복리수익률이 아니다. 가격 변화율로 되돌리려면 누적 로그수익에 지수함수를 적용해 exp(값) − 1로 바꾼다. 배당·입출금·비용이 있는 계좌의 성과는 따로 계산해야 한다.
3. 제곱근 환산에서 빠지는 항을 확인한다
독립된 기간의 변화는 공분산이 0이므로, 같은 분산을 가진 n개 기간을 더하면 분산은 n배가 된다. 표준편차는 분산의 제곱근이어서 √n배가 된다. 이 관계 자체에 정규분포 가정이 필요한 것은 아니다.
기간 사이에 상관이 있다면 합의 분산에 공분산 항이 추가된다. 예를 들어 이틀의 로그수익 표준편차가 각각 1%이고 두 값의 상관이 0.5라면, 합의 분산은 1%² + 1%² + 2 × 0.5 × 1% × 1%다. 표준편차는 약 1.73%로, 상관 0일 때 약 1.41%보다 크다.
Lo의 2002년 연구를 소개한 저자 초록도 기간 합산과 수익의 시계열 관계가 연환산 Sharpe 비율에 영향을 준다는 문제를 다룬다. 제곱근을 적용했다는 사실만으로 시간 환산의 가정까지 검증된 것은 아니다.
4. 하루와 한 해의 관측 기준을 적는다
무엇을 하루로 끊었는지, 거래가 없는 날과 야간 변화를 어떻게 포함했는지 확인한다. 자료의 관측 수와 시간 간격이 다르면 같은 날짜 수를 넣어도 같은 계산을 한 것이 아닐 수 있다.
위 예시의 252는 정한 모형의 기간 수다. 모든 시장과 연도에 적용할 실제 달력으로 쓰지 않는다. 불규칙한 관측, 자료 누락과 가격이 갱신되지 않은 구간도 먼저 점검한다.
과거 표준편차의 환산과 미래 위험 예측도 구분한다. 최근에 조용했다는 이유로 앞으로도 같은 분산이 유지된다고 확정할 수 없다. 예측에는 시간 환산 외에 추정 기간·갱신 방식·현재 조건에 관한 가정이 더 들어간다.
5. 환산한 위험을 손실 한도로 표시하지 않는다
표준편차는 가격 경로 중 최대낙폭이나 특정 가격을 처음 통과할 확률과 다르다. 비중·레버리지·유동성·실제 청산과 비용이 계좌의 결과를 바꾼다.
비교하기 전에 다음을 기록한다.
단순 수익률·로그수익·손익 중 무엇을 측정했는가.
관측 간격과 연간 기간 수를 어떻게 정했는가.
기간 간 공분산과 분산이 유지된다는 가정을 확인했는가.
표본 통계의 환산인가, 미래를 예측한 값인가.
낙폭·자금 부담·실행 비용을 별도로 평가했는가.
환산은 서로 다른 시간 단위의 숫자를 비교하는 출발점이다. 그 숫자를 실제 위험 관리에 사용하려면 가정의 범위와 계좌의 실행 조건까지 이어서 설명해야 한다.