
높은 수익률에 작은 낙폭을 가진 전략은 매력적으로 보인다. 그래서 연복리수익률을 최대낙폭의 크기로 나눈 비율로 성과를 비교하기도 한다.
이 비율은 두 숫자의 관계를 압축한다. 그러나 같은 비율이 나왔다고 같은 손실을 경험하거나 같은 위험을 감당한 것은 아니다. 나눈 숫자를 다시 펼쳐 볼 필요가 있다.
수익과 낙폭의 비율은 비교 도구이며, 절대 손실과 전체 경로를 대신하는 성적표가 아니다.
1. 분자와 분모의 계산 조건을 맞춘다
분자는 어떤 수익률인지, 분모는 어느 기간에서 어떤 빈도로 관찰한 최대낙폭인지 확인한다. 여기서는 연복리수익률을 같은 기간의 최대낙폭 크기, 즉 양수로 표시한 하락 비율로 나누는 계산을 본다.
CFA Institute에 실린 낙폭과 성과비율 설명도 낙폭의 관측 기간·빈도와 동일 기간 비교의 중요성을 다룬다.
비용·배당·현금과 외부 입출금의 처리도 맞춰야 한다. 상품 가격의 낙폭과 계좌 전체의 수익률처럼 범위가 다른 숫자를 나누면 해석이 흐려진다.
2. 같은 비율에도 실제 손실의 크기는 다르다
가상 계좌 A와 B가 각각 100에서 출발해 정확히 1년 뒤 끝난다고 하자. 아래는 관찰한 순자산 경로의 모든 고점·저점이며, 추가 입출금과 비용은 없다.
항목 | A | B |
|---|---|---|
관찰 경로 | 100 → 90 → 110 | 100 → 80 → 120 |
1년 수익률 | 10% | 20% |
최대낙폭의 크기 | 10% | 20% |
수익률 ÷ 최대낙폭 크기 | 1 | 1 |
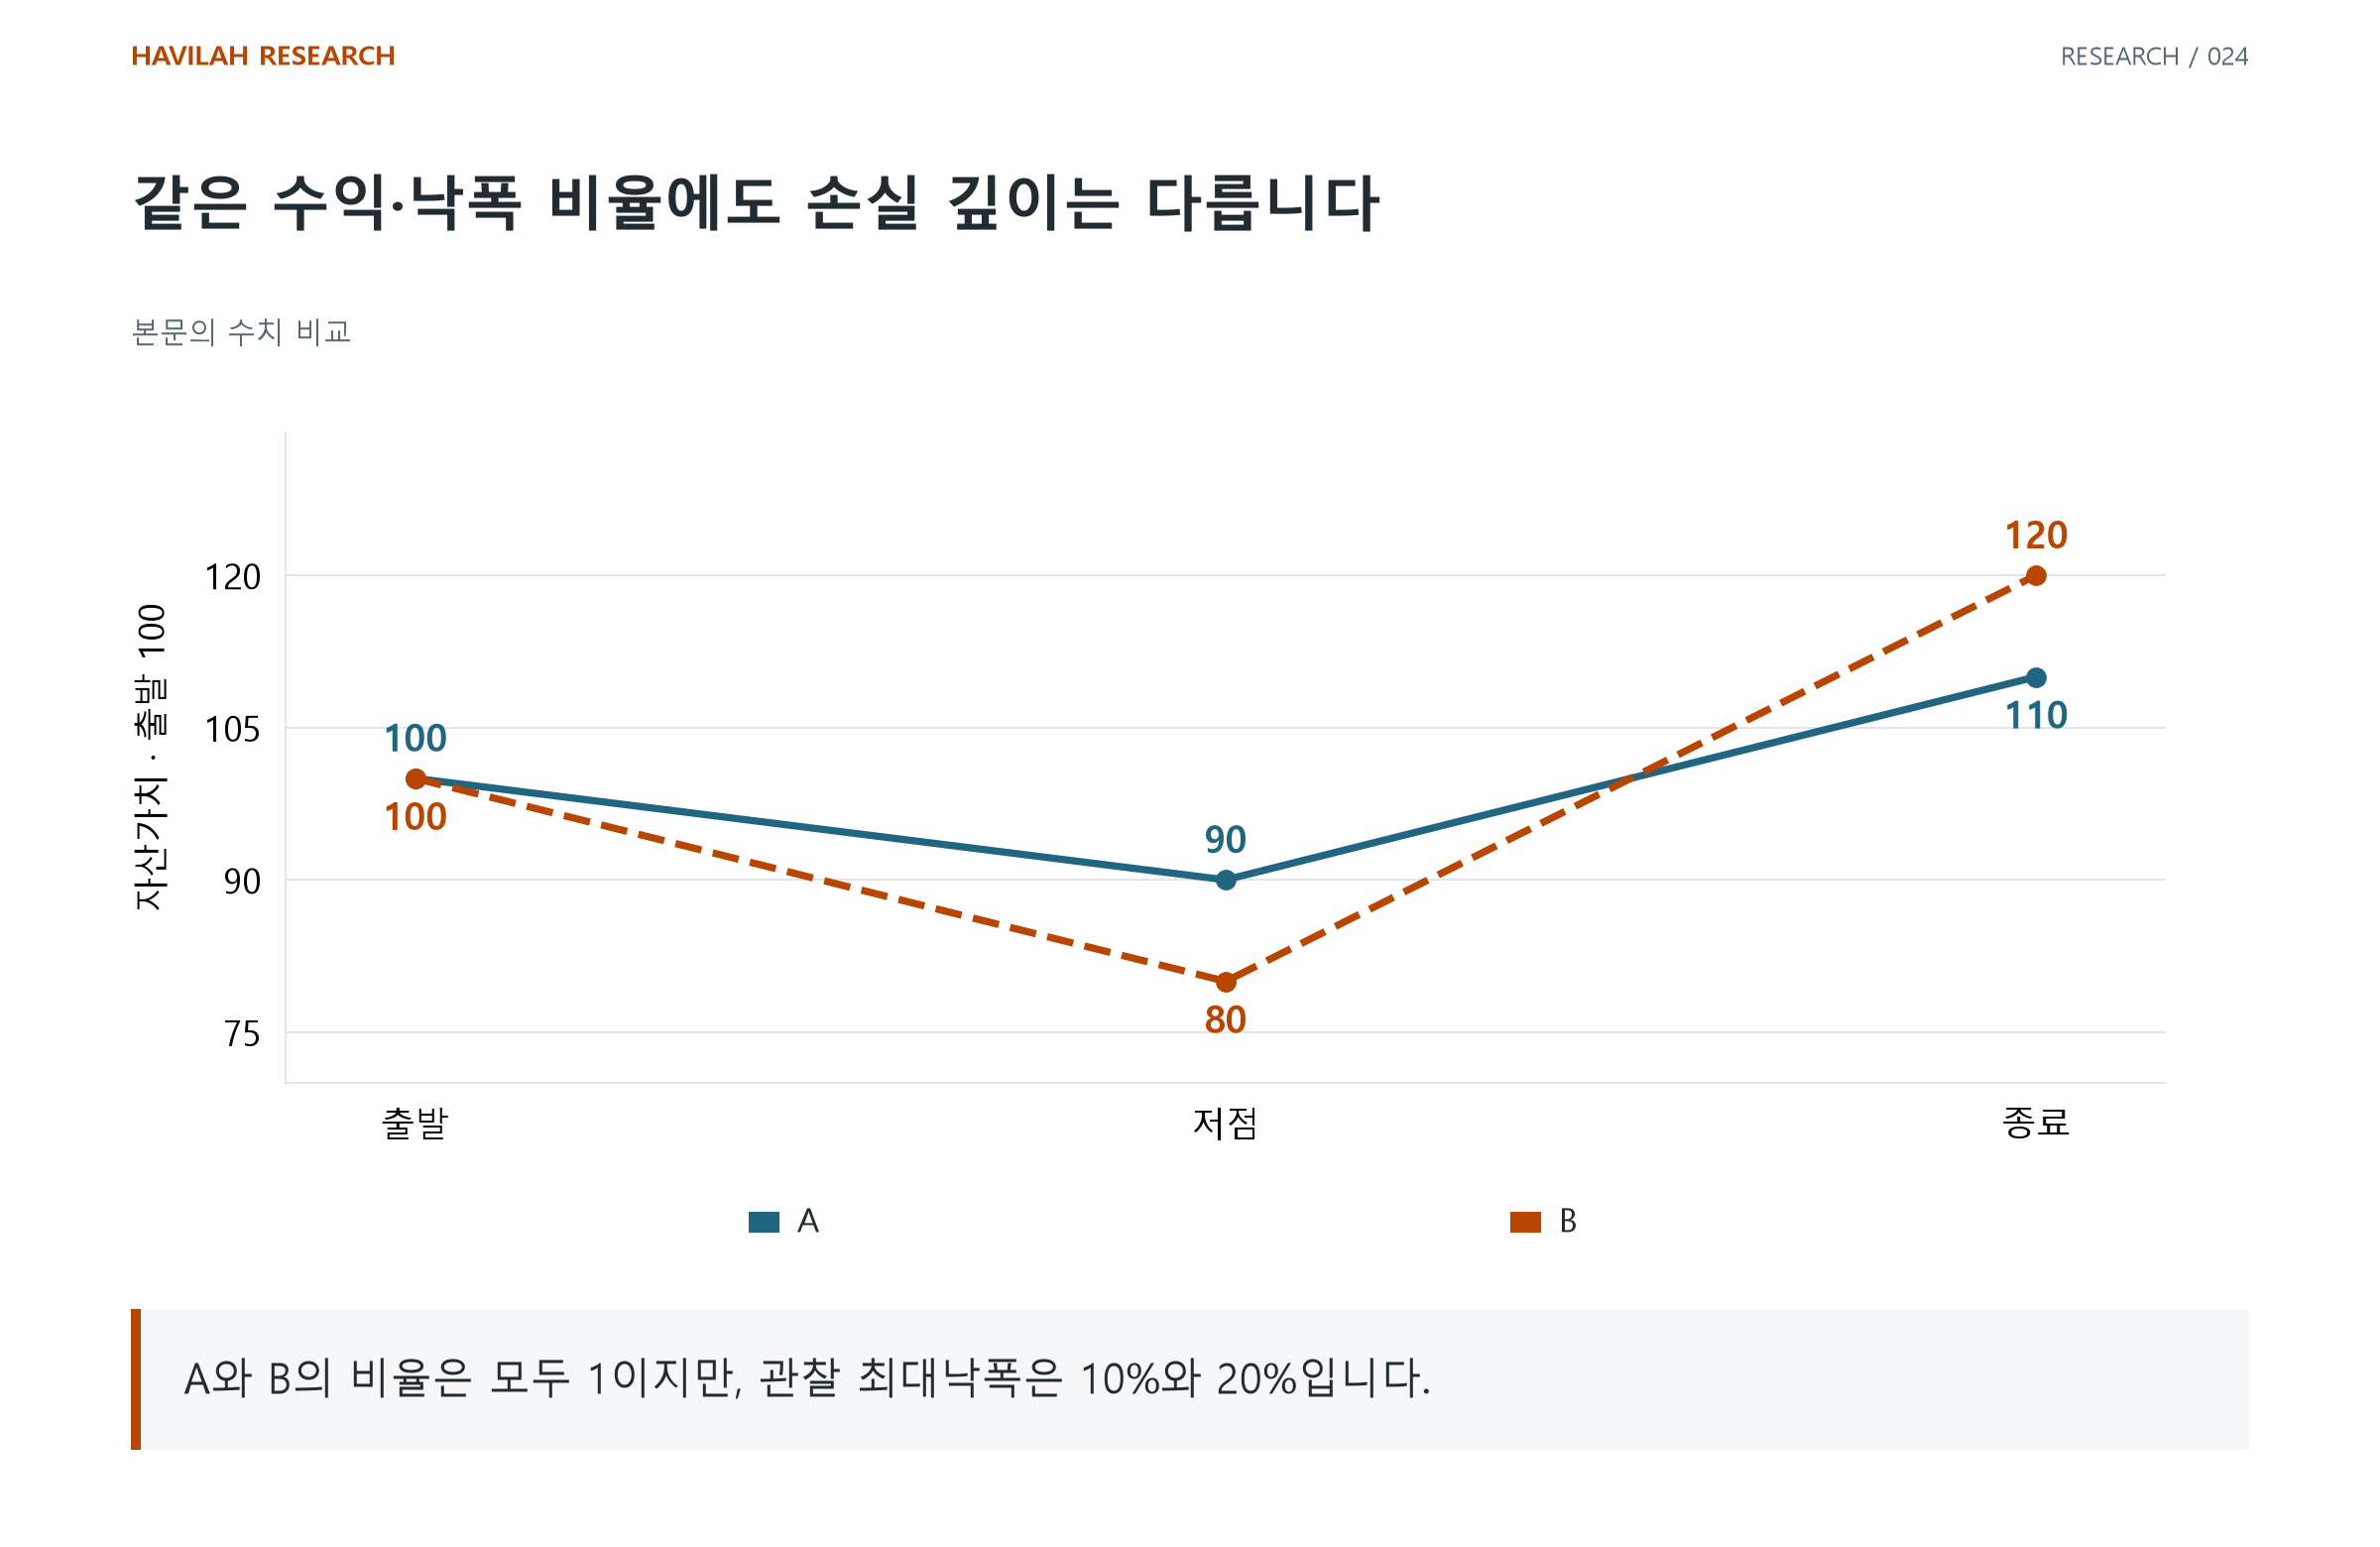
비율은 같지만 B의 관찰 손실은 A의 두 배다. B의 높은 최종 수익이 그 중간의 손실을 없애 주는 것도 아니다.
같은 비율이 같은 자금 부담이나 같은 감내 능력을 뜻하지는 않는다. 이 예시는 두 가상 경로의 계산이며 실제 전략의 우위나 미래 손실 확률을 추정한 것이 아니다.
3. 최대낙폭은 관찰한 경로의 결과다
최대낙폭은 이전 고점에서 이후 저점까지의 하락 가운데 가장 큰 값을 찾는다. 아직 관찰하지 않은 미래 경로의 최악을 미리 알려 주는 숫자는 아니다.
같은 기간을 더 촘촘하게 관찰하면 기간 말 자료 사이의 깊은 하락을 발견할 수 있다. 전략을 바꾼 뒤 과거 전체에 다시 적용했다면 새 결과의 기간·버전도 구분한다.
과거 최대낙폭이 작았다는 근거와 앞으로도 그보다 더 잃지 않는다는 약속은 다르다. 실행 지연·비용·노출과 시장 조건이 바뀌는 경우를 별도로 점검해야 한다.
4. 깊이뿐 아니라 빈도와 회복까지 읽는다
가장 깊은 하락 한 번만으로 모든 손실 경험을 설명할 수 없다. 비슷한 하락이 얼마나 반복됐는지, 이전 고점을 회복하는 데 얼마나 걸렸는지, 아직 회복하지 못했는지도 본다.
위 가상 표는 경로의 값만 정했으므로 언제 저점에 도달했는지나 얼마나 오래 기다렸는지는 알려 주지 않는다. 같은 비율에서 빠진 정보다.
평균 노출·레버리지·거래 수와 현금 보유도 함께 읽는다. 비율의 차이가 신호의 추가 우위인지, 위험을 줄인 결과인지, 비용과 비교 기준의 차이인지 조사한다.
5. 하나의 비율로 전략을 고르지 않는다
같은 조건의 성과표에서 수익과 낙폭을 비교한 뒤 전체 자산 곡선·기간별 결과·비용과 체결 조건을 확인한다. 규칙 선택에 사용하지 않은 기간의 결과와 실제 운용 기록도 따로 본다.
지표 하나를 가장 높이도록 여러 규칙을 시험했다면 선택 과정의 영향이 남는다. 가장 좋아 보인 비율만 공개하는 대신 시험 범위와 결과가 약해지는 조건을 기록한다.
좋은 비교는 큰 비율을 찾는 데서 끝나지 않고, 그 비율을 만든 수익·손실과 내가 실제로 감당할 조건을 설명하는 일이다. 최종 숫자와 그 숫자까지 가는 경로를 함께 읽어야 한다.