
유명한 투자자가 보유한 종목의 가격을 따라가면 그 투자자의 수익률도 계산할 수 있을 것처럼 보인다. 하지만 공개된 목록이 전체 자산과 거래를 보여 주는지는 먼저 확인해야 한다.
특정 날짜의 일부 보유 종목을 추적한 결과는 유용한 자료가 될 수 있다. 다만 실제 계좌의 수익과 같은 이름으로 제시하면 보이지 않는 자산·거래·비용을 지워 버릴 수 있다.
보유 공시의 범위와 추적 모형의 가정을 명시하고, 실제 운용 성과와 구분한다.
1. 기준일과 공개일을 나눈다
공시가 공개된 날이 보유량을 측정한 날과 같지는 않을 수 있다. 기준일 이후에 거래했는지까지 한 장의 목록에서 바로 알 수는 없다.
과거 추적에서는 내가 그 자료를 언제 알 수 있었는지 기록한다. 뒤늦게 공개된 목록으로 이전 날짜에 매수한 결과를 정보 시점이 맞는 모방 전략처럼 보여 주지 않는다.
2. 보고하는 자산과 보고하지 않는 자산을 확인한다
제도마다 제출 대상과 보고 범위가 다르다. 미국 13F의 경우 SEC의 공식 안내는 보고 대상 증권과 공시 시점·공매도 포지션의 미포함 등을 설명한다. 공매도를 같은 종목의 롱에서 빼서 보고하는 방식도 아니다.
따라서 공개된 롱 목록을 전체 계좌의 순노출로 읽지 않는다. 알려진 부분을 분석하되 알려지지 않은 부분을 0으로 확정하지 않는다. 다른 국가의 공시에도 같은 규칙을 그대로 적용하지 않는다.
3. 일부 자산의 수익과 계좌 수익을 비교한다
가상 계좌에 주식 100과 현금 100이 있다고 하자. 주식은 20% 올랐고 현금 수익·거래·입출금·비용은 없다.
평가 범위 | 처음 | 나중 | 수익률 |
|---|---|---|---|
주식 부분 | 100 | 120 | +20% |
전체 가상 계좌 | 200 | 220 | +10% |
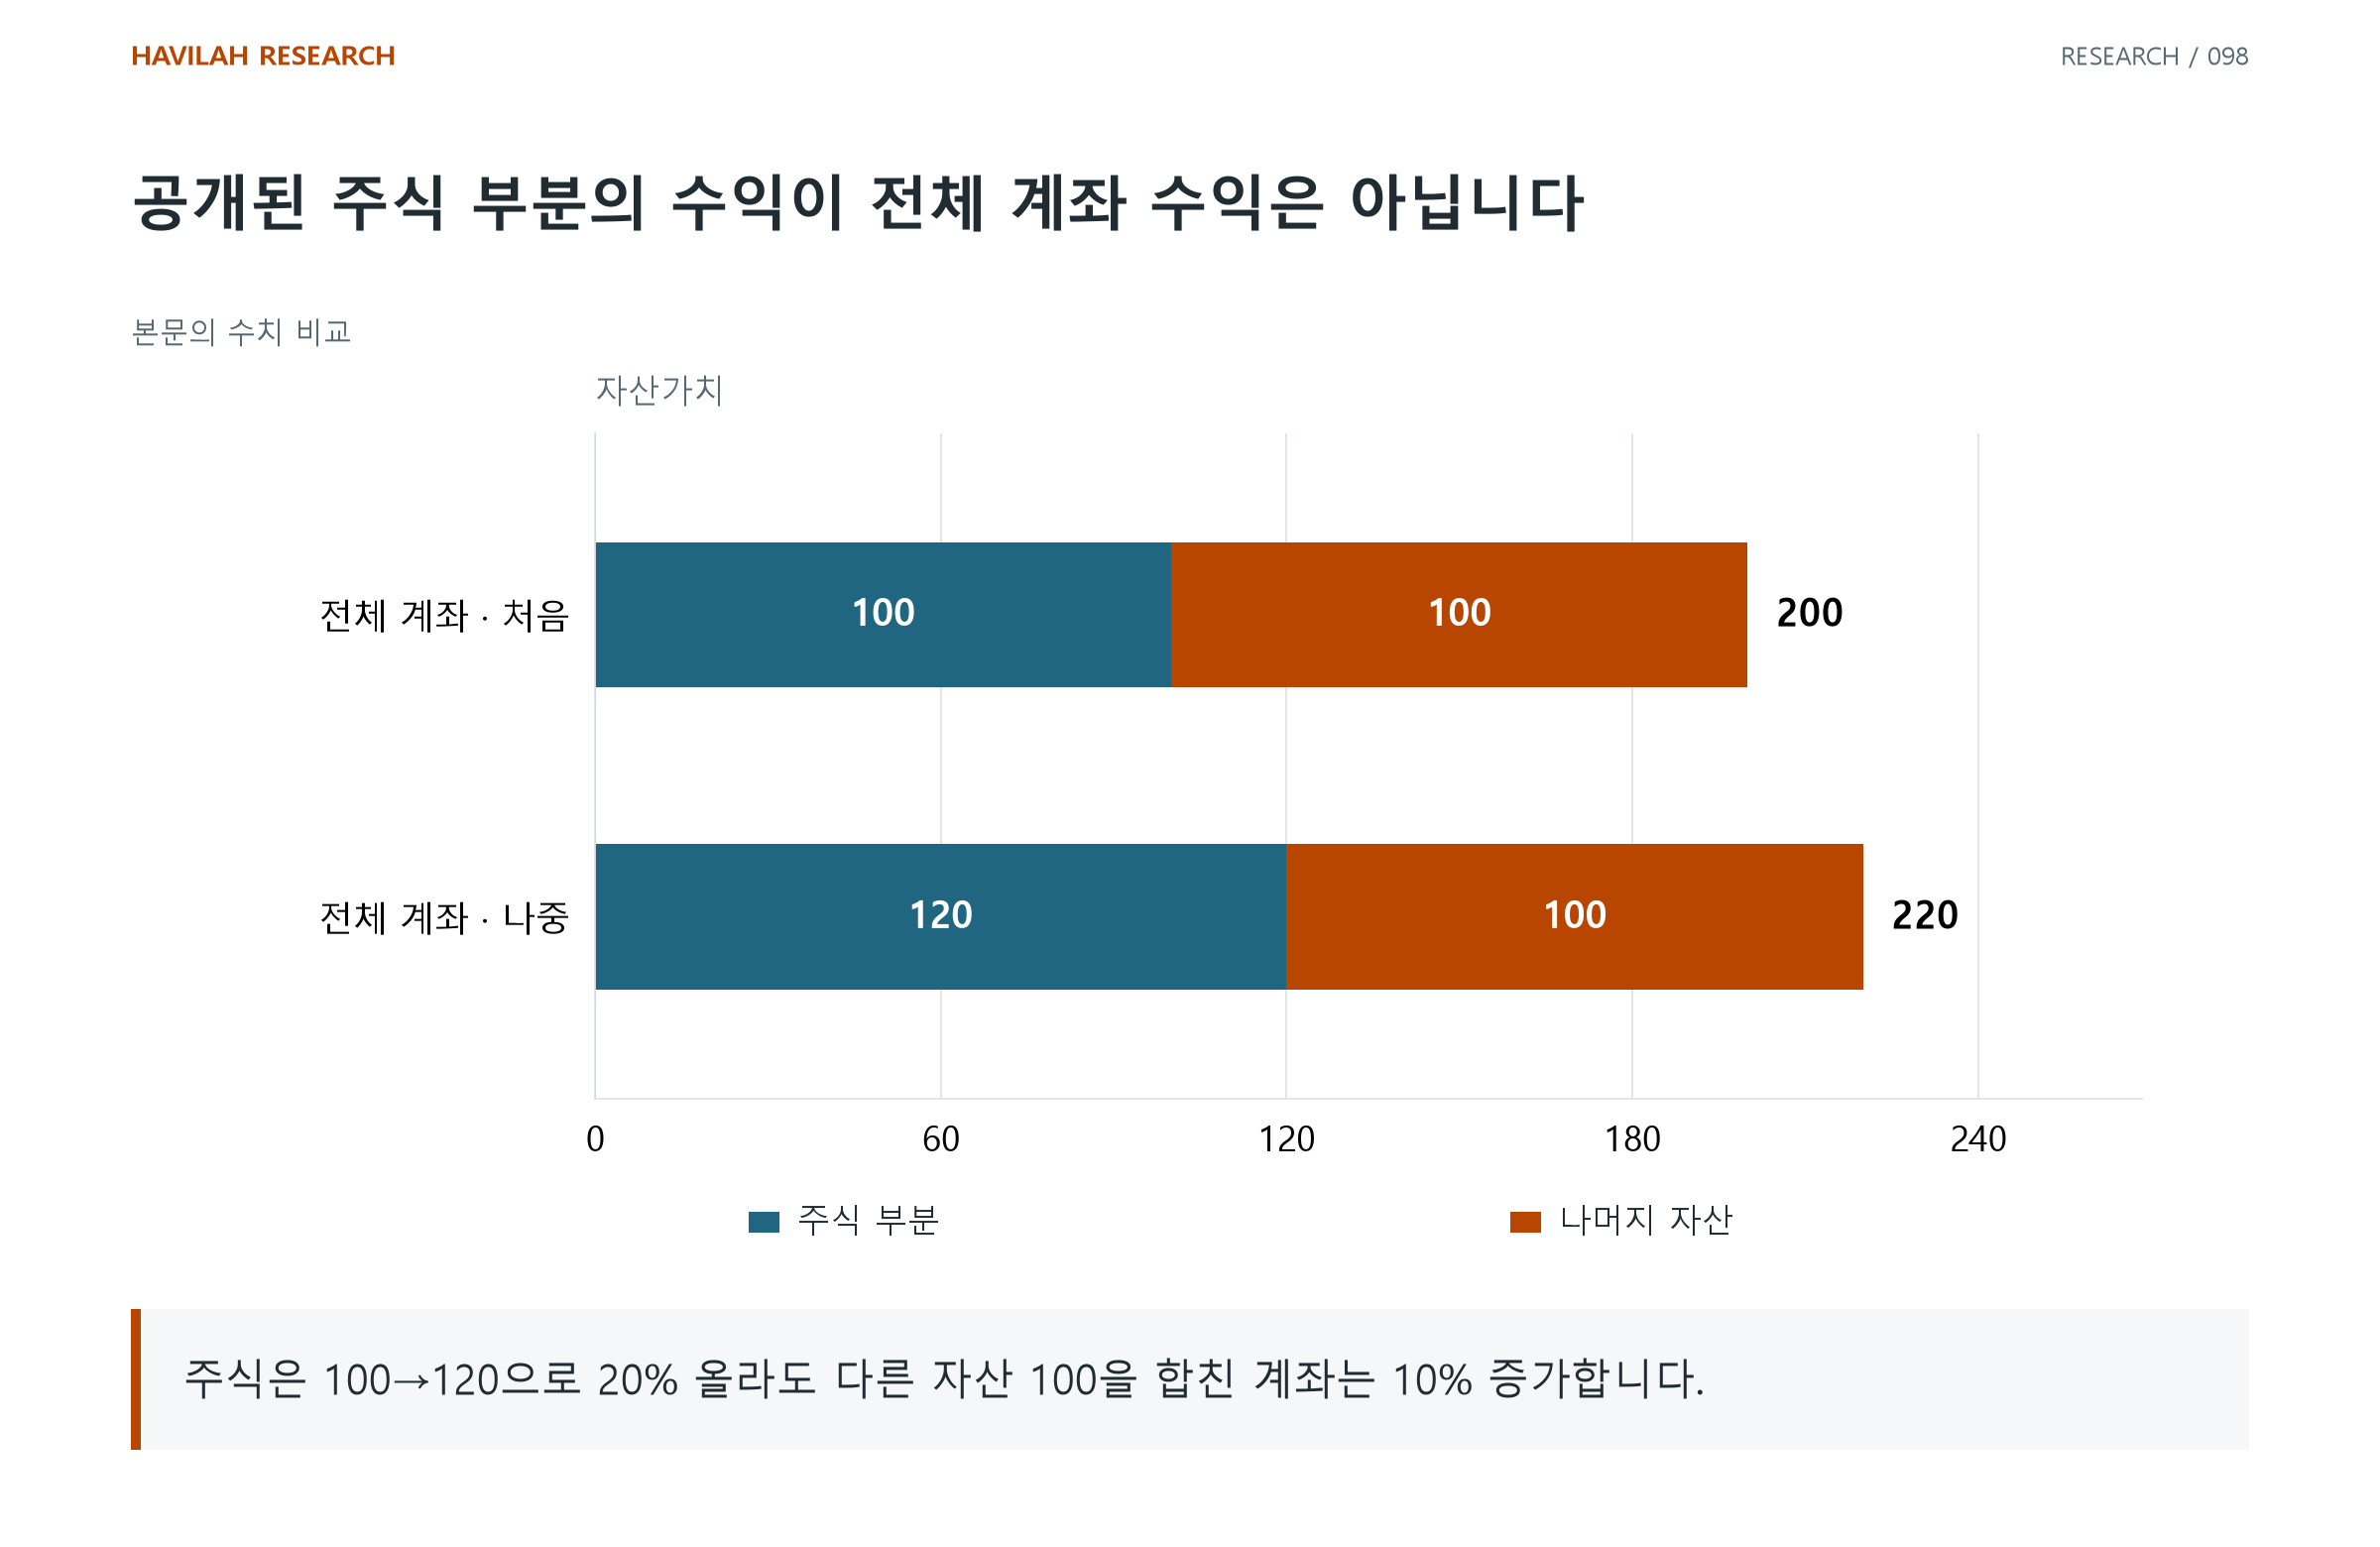
주식 부분의 추적 결과는 틀린 계산이 아니다. 전체 계좌의 성과라고 이름 붙이면 범위가 틀린다. 실제 계좌에 다른 자산이나 헤지가 있다면 차이의 방향과 크기도 달라질 수 있다.
4. 보유 목록을 거래 기록으로 바꾸지 않는다
기간 말 수량의 변화만으로 실제 매수·매도 날짜와 가격을 모두 복원할 수는 없다. 주식 분할·기업 행동·보고 변경도 확인해야 한다.
공개일에 종목을 사고 다음 공개일까지 보유한다는 모형을 만들었다면 그것이 추적 규칙임을 적는다. 가격·배당·비용·가중치와 변경 처리를 기록하고 실제 투자자의 체결 내역이라고 부르지 않는다.
5. 따라 살 아이디어와 나의 조건을 연결한다
공개 목록은 조사할 기업이나 가설을 찾는 출발점이 될 수 있다. 하지만 그 투자자의 진입 가격·다른 포지션·부채·현금 필요와 내 조건은 다를 수 있다.
추적 수익의 범위를 명확히 하는 일은 누군가를 칭찬하거나 비판하기 전에 필요한 계산의 조건이다. 유명인의 선택이나 부분 성과를 내 계좌의 매수 근거로 옮기기 전에 현재 가격과 독립된 투자 판단을 확인한다.
적용해 볼 질문
보유 기준일과 내가 정보를 알 수 있었던 공개일을 나누었는가?
보고 범위 밖의 자산·헤지·거래를 모르는 상태로 남겼는가?
제시한 숫자는 부분 종목 추적, 모방 모형, 실제 전체 계좌 중 무엇인가?