
주식 비중이 목표보다 높아졌다면 이번 달 투자금을 채권에만 넣어 조정할 수 있다. 하지만 새로 넣는 돈이 적으면 비중이 조금 가까워질 뿐 목표에 도달하지 못한다.
반대로 납입금이 충분히 크면, 지금 비중이 높은 자산에도 일부를 더 사야 정확히 맞을 수 있다. 매수할 금액은 납입 후의 전체 자산을 기준으로 계산해야 하기 때문이다.
납입금만으로 맞출 수 있는지는, 납입 후 목표금액에서 현재 보유금액을 뺀 값이 모든 자산에서 0 이상인지로 확인한다.
1. 목표는 납입 후 총액에 적용한다
리밸런싱은 자산 비중을 미리 정한 목표로 되돌리는 일이다. SEC의 자산배분 안내는 비중이 높은 자산을 팔거나, 낮은 자산을 더 사거나, 정기 납입의 배분을 바꾸는 방법을 구분한다.
다음은 주식 800만 원과 채권 200만 원, 합계 1,000만 원을 보유한 가상 사례다. 목표 비중은 주식 60%, 채권 40%로 가정한다. 차입·공매도 없이 보유한 자산의 금액 비중이다. 계산 동안 가격 변동·세금·수수료는 없고 금액을 자유롭게 나눠 매수할 수 있다고 둔다. 특정 비중이나 상품을 추천하는 예시는 아니다.
새 투자금 100만 원이 계좌 밖에서 들어오면 총액은 1,100만 원이다. 따라서 목표는 주식 660만 원과 채권 440만 원이다. 납입 전 총액에 적용한 600만 원·400만 원으로 계산하면 새 돈의 배분을 놓친다.
계산 순서는 현재 총액에 새 납입금을 더하고, 자산별 목표 비중을 곱한 뒤, 현재 보유금액을 빼는 것이다.
2. 음수는 이번 납입만으로 맞출 수 없다는 표시다
앞의 계산을 거래금액으로 옮겨 보자. 아래의 음수는 줄여야 할 보유금액, 양수는 늘려야 할 보유금액이다.
자산 | 현재 금액 | 납입 후 목표금액 | 목표금액 − 현재 금액 |
|---|---|---|---|
주식 | 800만 원 | 660만 원 | −140만 원 |
채권 | 200만 원 | 440만 원 | +240만 원 |
합계 | 1,000만 원 | 1,100만 원 | +100만 원 |
오늘 이 돈만으로 목표에 정확히 맞추려면 주식 140만 원을 팔고, 그 돈과 납입금 100만 원으로 채권 240만 원을 사야 한다. 매수·매도를 합친 순투입액은 100만 원이다.
매도하지 않고 100만 원을 모두 채권에 넣으면 주식 800만 원, 채권 300만 원이 된다. 주식 비중은 800 ÷ 1,100, 약 72.7%다. 80%에서 낮아졌지만 목표 60%로 복원된 것은 아니다.
목표에 가까워지는 것과 목표에 도달하는 것을 구분한다. 여기서 음수가 나왔다고 반드시 지금 팔아야 한다는 뜻은 아니다. 목표 복원을 미루거나 사전에 정한 허용 범위 안에서 조정할 수도 있지만, 그동안 남는 비중 차이는 따로 확인해야 한다.
3. 얼마를 더 넣으면 매도 없이 가능할까?
주식을 팔지 않으면 최소한 현재 800만 원은 남는다. 그 금액이 전체의 60% 이하가 되려면 총액이 800 ÷ 0.6, 즉 약 1,333.3만 원 이상이어야 한다. 현재 총액이 1,000만 원이므로 필요한 추가 납입금의 이론상 최소값은 333과 1/3만 원, 약 333.3만 원이다.
이번에 400만 원을 넣을 수 있다고 가정하면 총액은 1,400만 원이 된다. 목표는 주식 840만 원·채권 560만 원이므로 주식에 40만 원, 채권에 360만 원을 새로 배분한다. 두 매수금액이 모두 0 이상이고 합계가 납입금과 같다.
새 납입금 | 주식의 목표 대비 거래금액 | 채권의 목표 대비 거래금액 | 정확한 목표 복원에 매도가 필요한가? |
|---|---|---|---|
100만 원 | −140만 원 | +240만 원 | 필요하다 |
400만 원 | +40만 원 | +360만 원 | 필요 없다 |
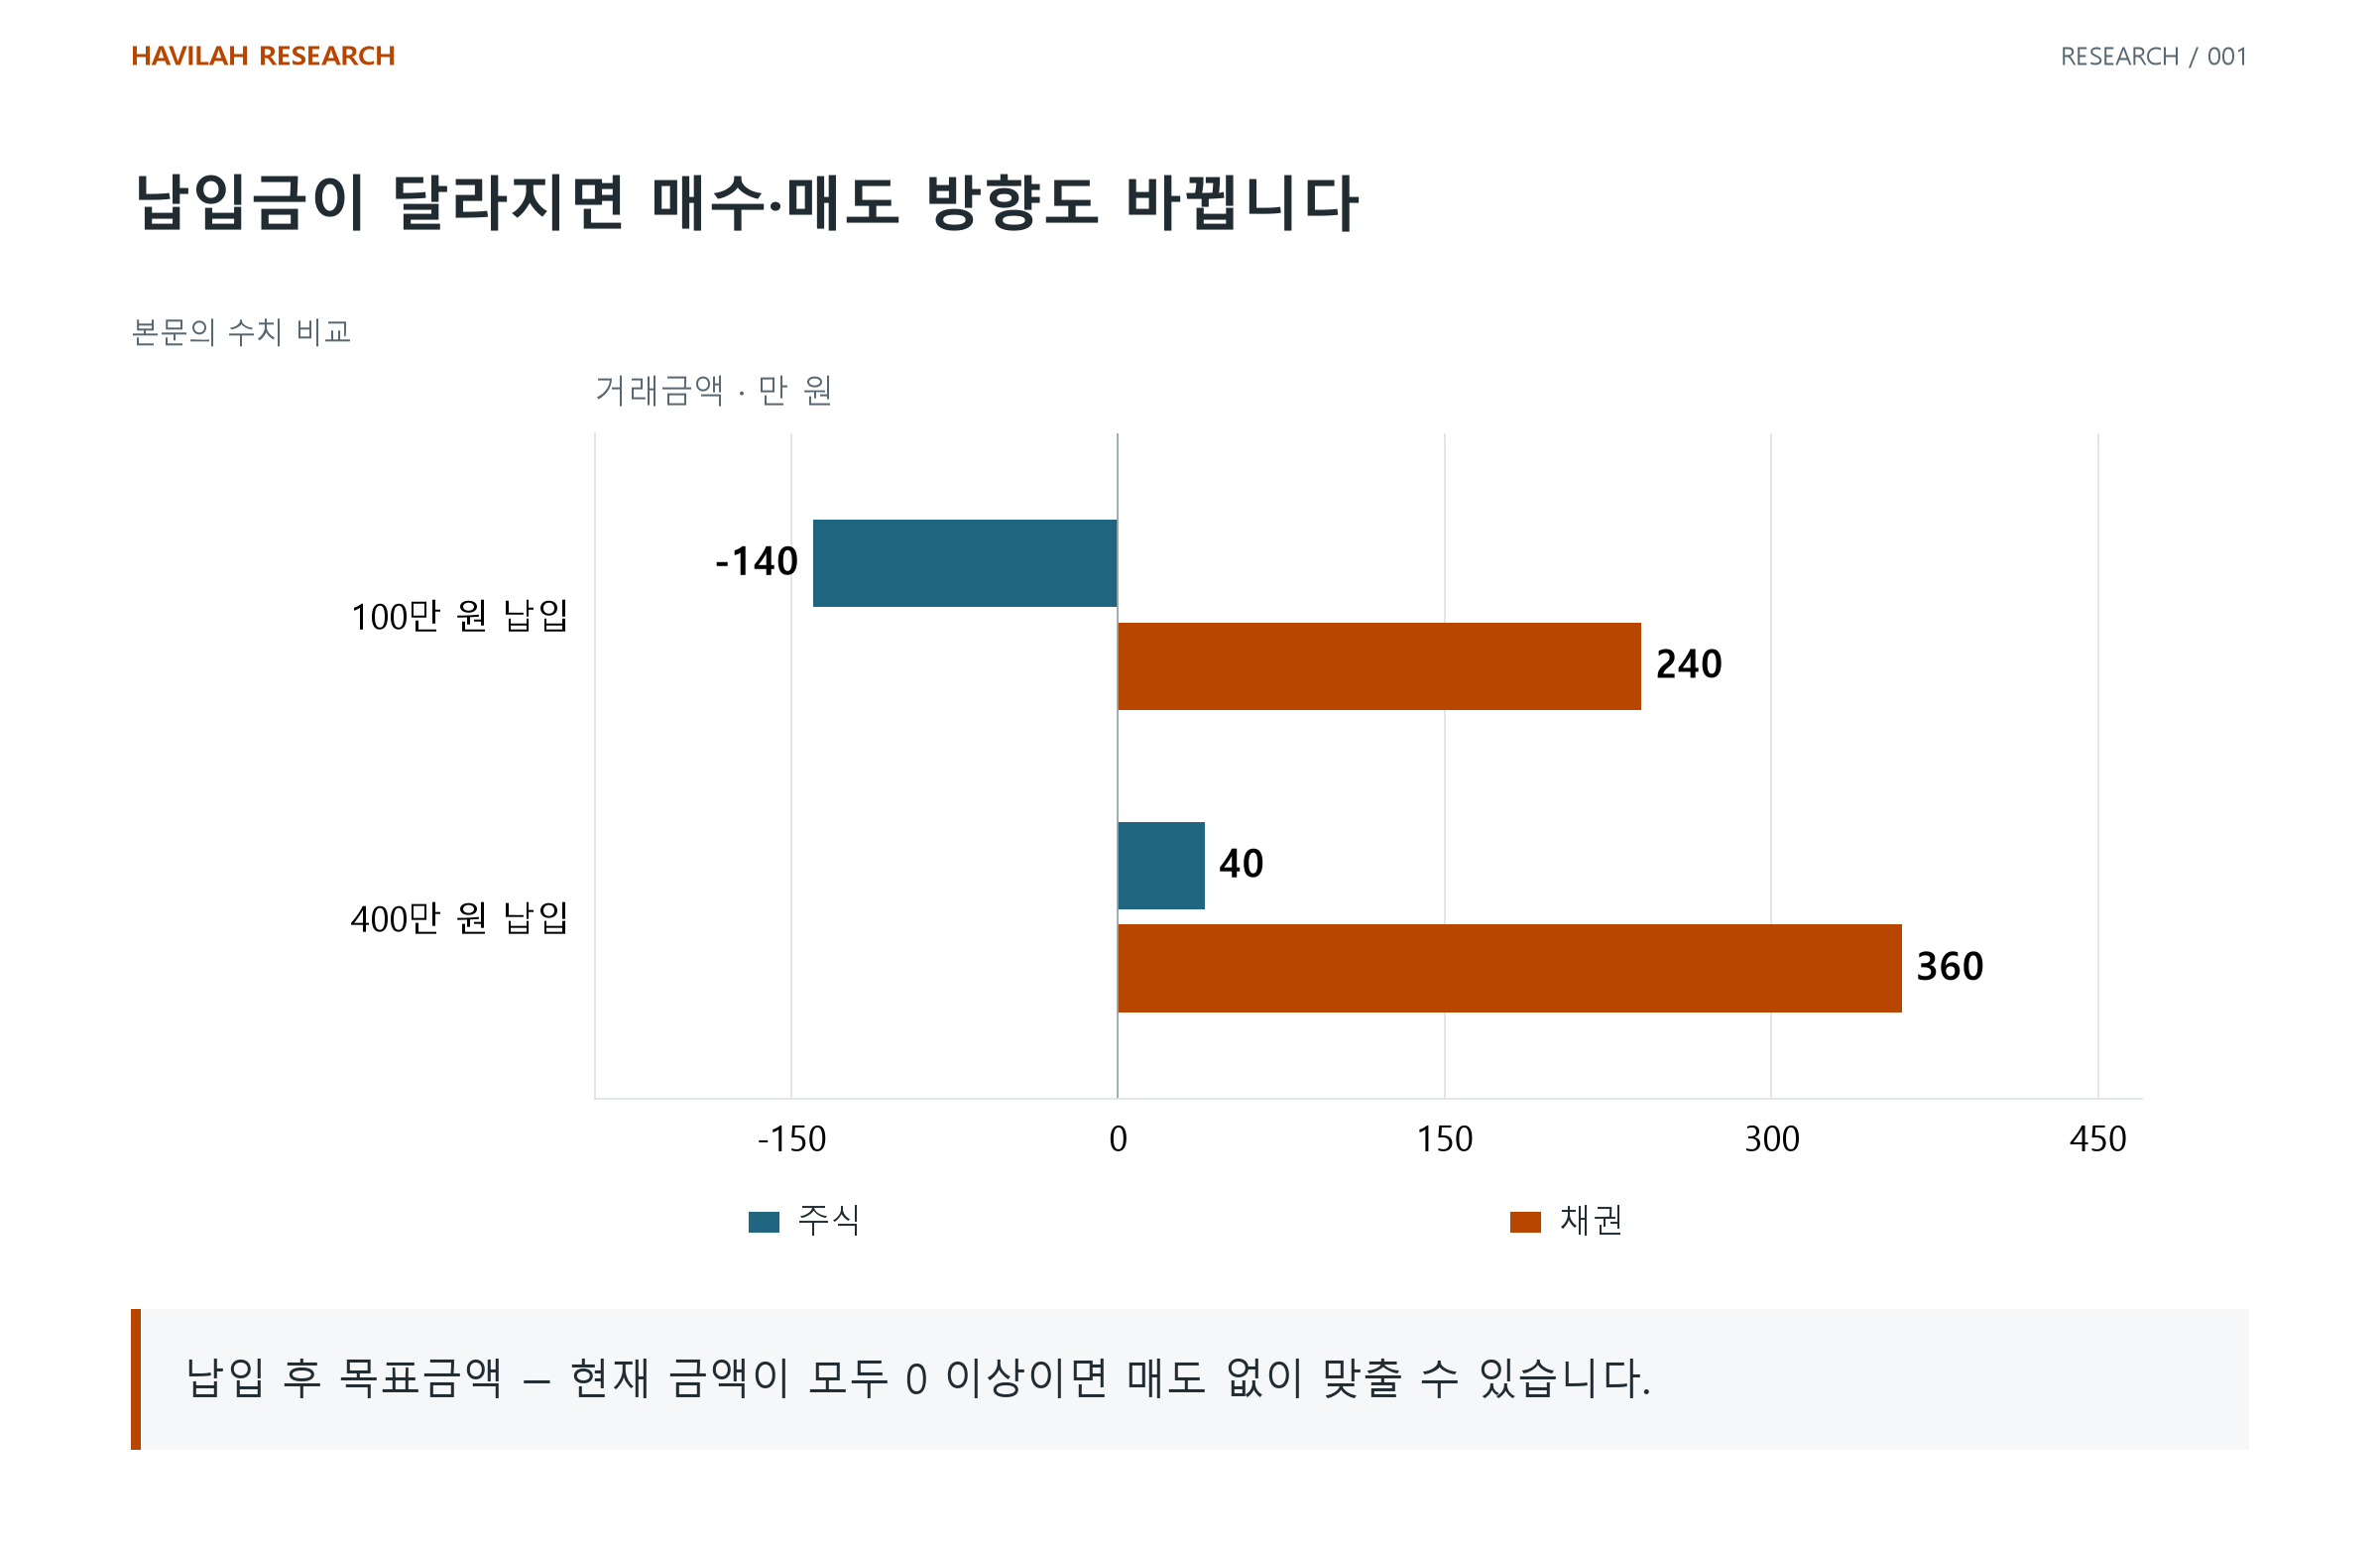
400만 원을 전부 채권에 넣으면 채권은 600만 원, 전체의 약 42.9%가 되어 이번에는 채권 목표를 넘는다. “현재 비중이 낮은 자산에 전부 넣기”가 모든 납입 규모에서 정답은 아니다.
자산이 여러 개여도 각 자산에 같은 계산을 적용한다. 모든 목표 비중의 합이 100%이고 모든 자산을 빠짐없이 셌다면, 자산별 목표금액과 현재 금액의 차이를 합한 값은 납입금과 같아야 한다. 어느 한 자산이라도 차이가 음수라면, 이 가정에서 매수만으로 정확한 복원은 불가능하다.
4. 이론금액을 실제 주문금액으로 바꾼다
위 계산은 한 시점의 금액 계산이다. 실제로는 주문 중 가격이 움직이고 거래단위 때문에 계산한 금액만큼 정확히 살 수 없을 수 있다. 이론상 최소 납입금을 반올림한 값을 그대로 주문 한도로 사용하지 않는다.
기존 계좌 안의 현금을 쓸 때도 주의한다. 그 현금이 현재 총액에 이미 포함되어 있다면, 밖에서 새로 들어오는 납입금처럼 총액에 다시 더할 수 없다. 현금도 목표 비중이 있는 자산으로 넣어 계산하거나, 계산 범위를 먼저 일관되게 정한다.
매도를 줄였다고 모든 비용이 사라지는 것도 아니다. FINRA의 리밸런싱 안내는 납입 배분 변경과 자산 매각을 구분하고 비용·과세 영향을 점검하도록 설명한다. 실제 비용과 세금은 자신의 상품·계좌 조건으로 확인한다. 계좌에서 비용을 지급한다면 지급 후 총액과 남길 현금을 기준으로 다시 계산해야 한다. 위 표는 특정 국가나 계좌의 세후 결과를 비교한 표가 아니다.
5. 이번 달 계산표에 네 가지를 남긴다
같은 기준시점의 자산별 현재 금액, 목표 비중, 이번에 실제 넣을 수 있는 돈, 계산한 매수·매도 금액을 한 표에 적는다. 목표 비중의 합이 100%인지, 거래금액의 합이 납입금과 같은지도 대조한다.
음수가 없다면 거래단위와 비용을 적용해 실제 주문 가능액과 남는 오차를 계산한다. 음수가 있다면 “오늘 정확히 복원하기”와 “매도 없이 오차를 줄이기” 중 무엇을 선택하는지 기록한다. 기다리는 동안 가격과 납입 가능액이 바뀌면 다시 계산해야 한다.
목표가 0%인 자산을 이미 보유했다면 새 돈을 아무리 더 넣어도 그 자산이 정확히 0%가 되지는 않는다. 이런 예외까지 확인하면 납입금 조정으로 해결할 수 있는 범위가 분명해진다.
납입금을 배분하기 전에, 그 돈이 들어온 뒤의 계좌를 먼저 그려 보자. 부족한 자산의 이름을 고르는 일에서 나아가, 이번 돈으로 가능한 조정과 아직 남는 위험을 구분할 수 있다.