
가격이 오른 뒤 물량을 더하는 피라미딩은 기존 판단을 확인하며 참여를 늘리려는 방식이다. 하지만 이미 수익이 났다는 사실만으로 추가 물량의 위험이 사라지지는 않는다.
추가매수 금액과 새 물량의 손절폭만 보면 기존 보유분이 되돌려줄 평가이익을 놓칠 수 있다. 변경 뒤 전체 포지션을 하나의 표로 다시 계산한다.
취득원가보다 높은 가격에서 팔 수 있다는 가정과, 현재 평가액을 지킬 수 있다는 가정은 서로 다르다.
1. 추가 물량과 변경 뒤 총 물량을 함께 본다
기존 보유분의 수량·취득원가·현재 가격, 추가 수량·체결 가격과 청산 조건을 적는다. 추가 후 평균단가만 낮거나 높아졌다는 설명으로 끝내지 않는다.
가격 상승이 기업 가설의 확인인지, 정한 추세 규칙의 신호인지도 구분한다. 기업의 고객·매출을 확인하지 않고 가격이 올랐다는 사실만으로 사업 검증이 완료됐다고 판단하지 않는다.
추가 조건과 실패 조건은 함께 정한다. 진입 이유가 확인돼도 포지션 규모가 커지면 같은 가격 변동의 금액 효과가 달라진다.
2. 원가 대비 손익과 현재 평가액의 감소를 나눈다
가상으로 100에 산 10주가 120에 거래되고, 110에 모두 청산할 수 있다고 가정하자. 세금·거래비용·배당은 없다. 여기에서 120에 5주를 더 사면 다음처럼 달라진다.
포지션 기준 | 추가 전 | 5주 추가 후 |
|---|---|---|
총 수량 | 10주 | 15주 |
총 취득원가 | 1,000 | 1,600 |
현재 가격 120의 평가액 | 1,200 | 1,800 |
가격 110의 가상 청산액 | 1,100 | 1,650 |
현재 평가액에서 줄어드는 금액 | 100 | 150 |
취득원가 대비 가상 청산 손익 | +100 | +50 |
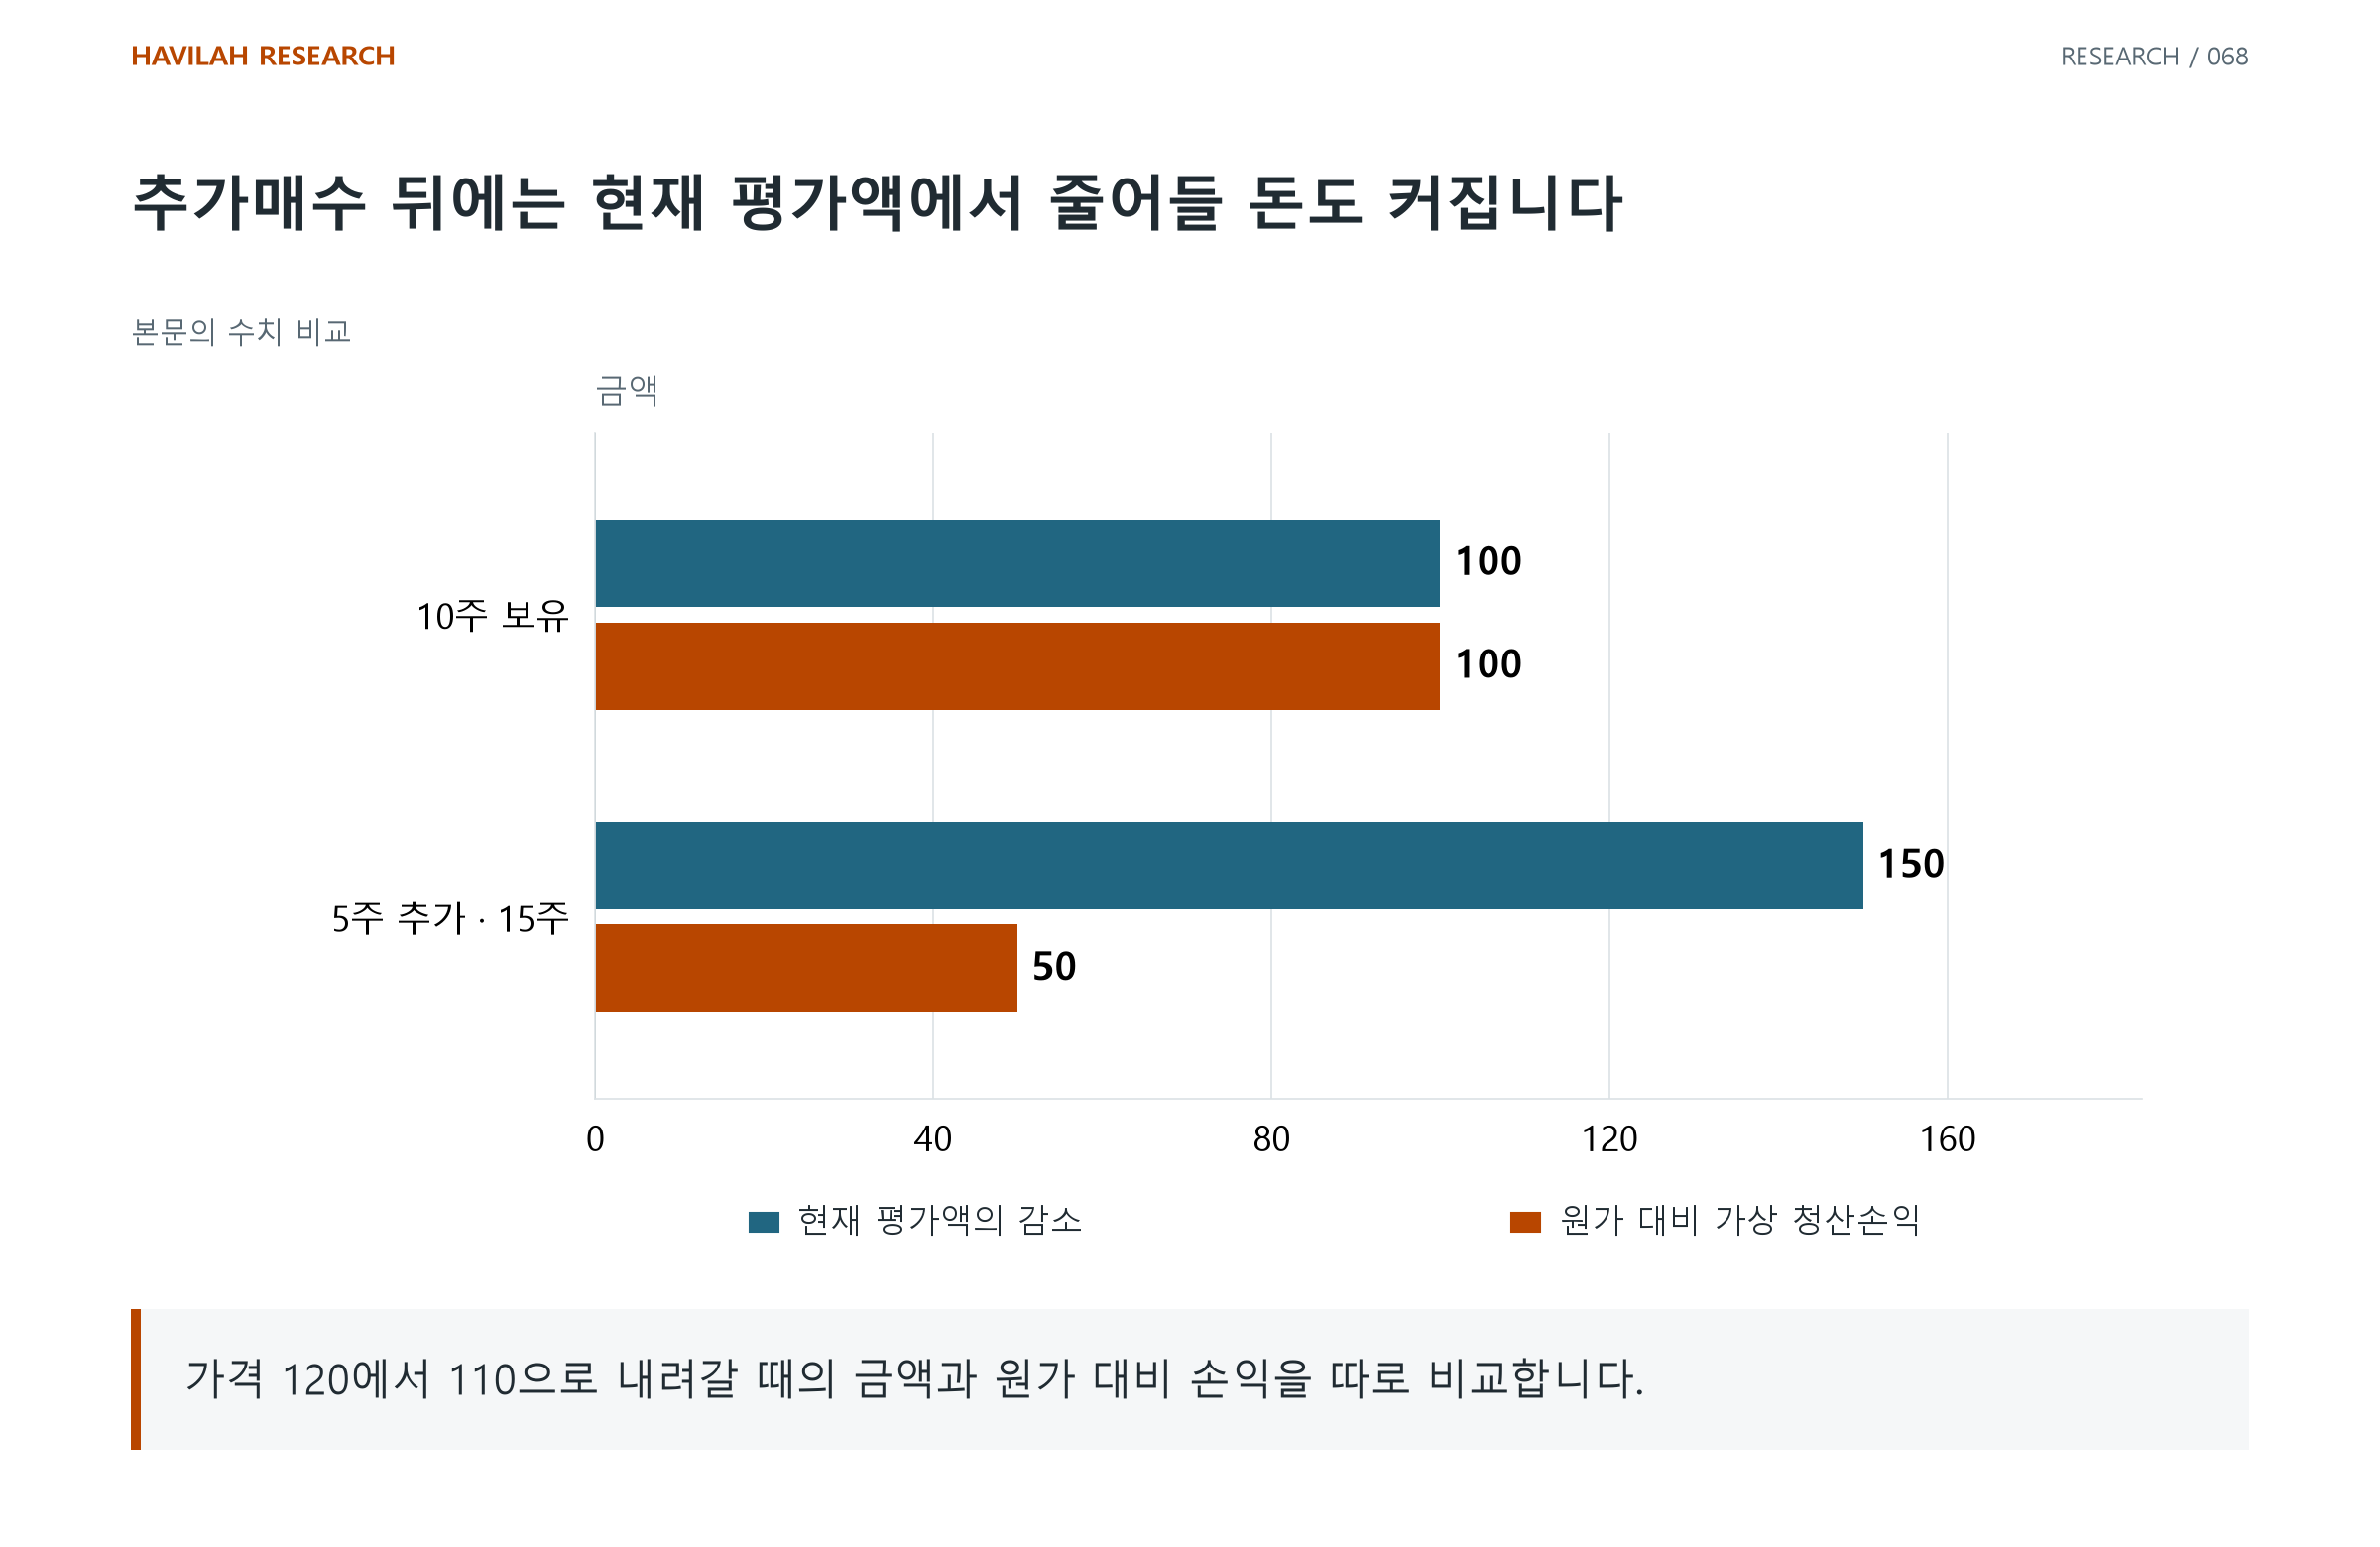
두 경우 모두 원가 대비 이익이 남지만 현재 평가액에서 줄어드는 금액은 커졌다. 표는 포지션만의 비교다. 계좌를 비교할 때는 추가매수에 쓴 현금과 나머지 보유 자산도 포함한다.
남아 있는 원가 대비 이익을 새로운 위험이 없다는 뜻으로 읽지 않는다. 평가이익을 되돌려주는 것도 현재 자산가치의 감소다.
3. 손절 가격을 확정 청산액으로 계산하지 않는다
Investor.gov의 주문 유형 안내는 스톱 가격이 주문을 활성화하는 기준이며 보장된 체결 가격은 아니라고 설명한다. 스톱 지정가 주문에는 체결되지 않을 가능성이 남는다.
가상 표의 추가 후 15주가 실제로 100에 팔렸다면 청산액은 1,500이고 원가 대비 손익은 -100이다. 110이라는 기준만 적어 두었다고 +50의 이익이 확정된 것은 아니다.
거래 상품·중개사의 주문 조건, 갭·유동성·수량·비용을 확인한다. 이 예시는 실제 손실 확률이나 최악의 손실 상한을 추정한 결과가 아니다.
4. 다른 보유분과 같은 손실 경로도 확인한다
추가매수 뒤 특정 종목·산업·통화·거래소의 노출이 얼마나 바뀌는지 본다. 비슷한 위험에 노출된 다른 종목이 함께 움직이면 개별 손절 계산을 단순히 따로 읽기 어렵다.
차입이나 증거금 상품을 쓴다면 총 노출과 유지 증거금, 다른 포지션의 손익도 함께 확인한다. 계좌 레버리지 설정값 하나로 실제 위험을 설명하지 않는다.
위험 기준을 초기 투입금·현재 자산·고점 대비 감소 중 무엇으로 정했는지 적는다. 같은 거래도 기준이 다르면 위험을 설명하는 숫자가 달라진다.
5. 추가매수와 손절 이동을 하나의 규칙으로 검증한다
수익이 났을 때 물량을 늘리고 손절 기준을 올리는 전략이라면 두 변화를 함께 모형에 넣는다. 성공한 추가매수만 골라 비교하거나, 실패한 추가매수를 원래 거래에서 빼지 않는다.
포지션을 늘리지 않는 대안과 같은 기간·자금·비용·체결 조건으로 비교한다. 승률과 최고 수익 외에 전체 계좌의 낙폭·노출·회전율과 실행 실패를 본다.
피라미딩의 효과는 유명한 매매법이라는 이름보다, 추가 이후의 총 위험과 전체 결과로 확인한다. 적용하기 전에 총 물량과 실제 가능한 청산 경로를 다시 적는 일이 필요하다.
추가 매수 전에 현재가에서 계획한 종료 가격까지의 손실 금액을 매수 전후로 계산해 보자. 종료 주문이 더 나쁜 가격에 체결되는 경우도 함께 적으면 기존 평가이익에 가려진 새 위험이 보인다.