
어떤 프로젝트의 수익률이 10%이고 차입 금리가 6%라면 차이가 모두 주주의 이익처럼 보일 수 있다. 그러나 프로젝트 전체에 들어간 돈과 주주가 넣은 돈은 다르며, 상환과 이자 뒤에 남는 현금도 따로 계산해야 한다.
수익률을 읽을 때 먼저 현금의 주인을 정한다. 조달 전의 사업 현금과 조달 후 주주의 현금을 나누면 같은 시설·매출 전망에서도 왜 다른 결과가 나오는지 보인다.
사업이 만드는 현금, 채권자에게 지급할 현금, 주주에게 남는 현금을 구분한 뒤 각 수익률과 필요한 보상을 비교한다.
1. 수익률이 어떤 현금에서 계산됐는지 확인한다
프로젝트 수익률을 볼 때 차입과 이자·원금 상환 전인지 후인지 확인한다. 세금·재투자·운전자금·잔존가치와 시점도 같은 기준으로 적는다.
주주 수익률은 주주가 처음 넣고 이후 추가로 투입한 돈, 실제로 받는 현금을 사용해야 한다. 회사 전체의 매출이나 프로젝트 현금을 그대로 주주의 수금으로 넣지 않는다.
내부수익률(IRR)은 정한 현금흐름의 현재가치를 0으로 만드는 할인율이다. 현금흐름이나 기간의 정의가 다르면 같은 IRR이라는 이름도 다른 결과를 설명한다.
2. 단순한 한 해 사례에서 조달 전후를 나눈다
가상 프로젝트에 지금 100을 넣고 1년 뒤 필요한 사업 비용을 반영한 현금 110을 받으며, 이후 현금은 없다고 하자. 세금·금융 수수료는 제외한 단순 사례다. 차입 없이 전체를 투자했다면 한 해 수익률은 10%다.
주주가 40을 넣고 60을 연 6%로 빌려 1년 말 원리금을 모두 갚는다면 상환액은 63.6이다. 주주에게 남는 현금은 46.4이고, 처음 넣은 40 대비 한 해 수익률은 16%다.
프로젝트의 10%와 주주의 16%는 같은 분모가 아니다. 이 한 해·두 현금 시점 예제에서는 각각 그 현금흐름의 IRR과 같지만, 일반적인 여러 해 사업을 단순 이익률로 계산한 것은 아니다.
3. 조달 비용과 사업 결과가 바뀌면 주주의 결과도 달라진다
가상의 조건 | 조달 전 사업 현금 | 대출 원리금 | 주주 잔여 현금 | 주주의 한 해 수익률 |
|---|---|---|---|---|
차입 60·금리 6% | 110 | 63.6 | 46.4 | +16% |
차입 60·금리 12% | 110 | 67.2 | 42.8 | +7% |
차입 60·금리 6%·사업 현금 감소 | 90 | 63.6 | 26.4 | −34% |
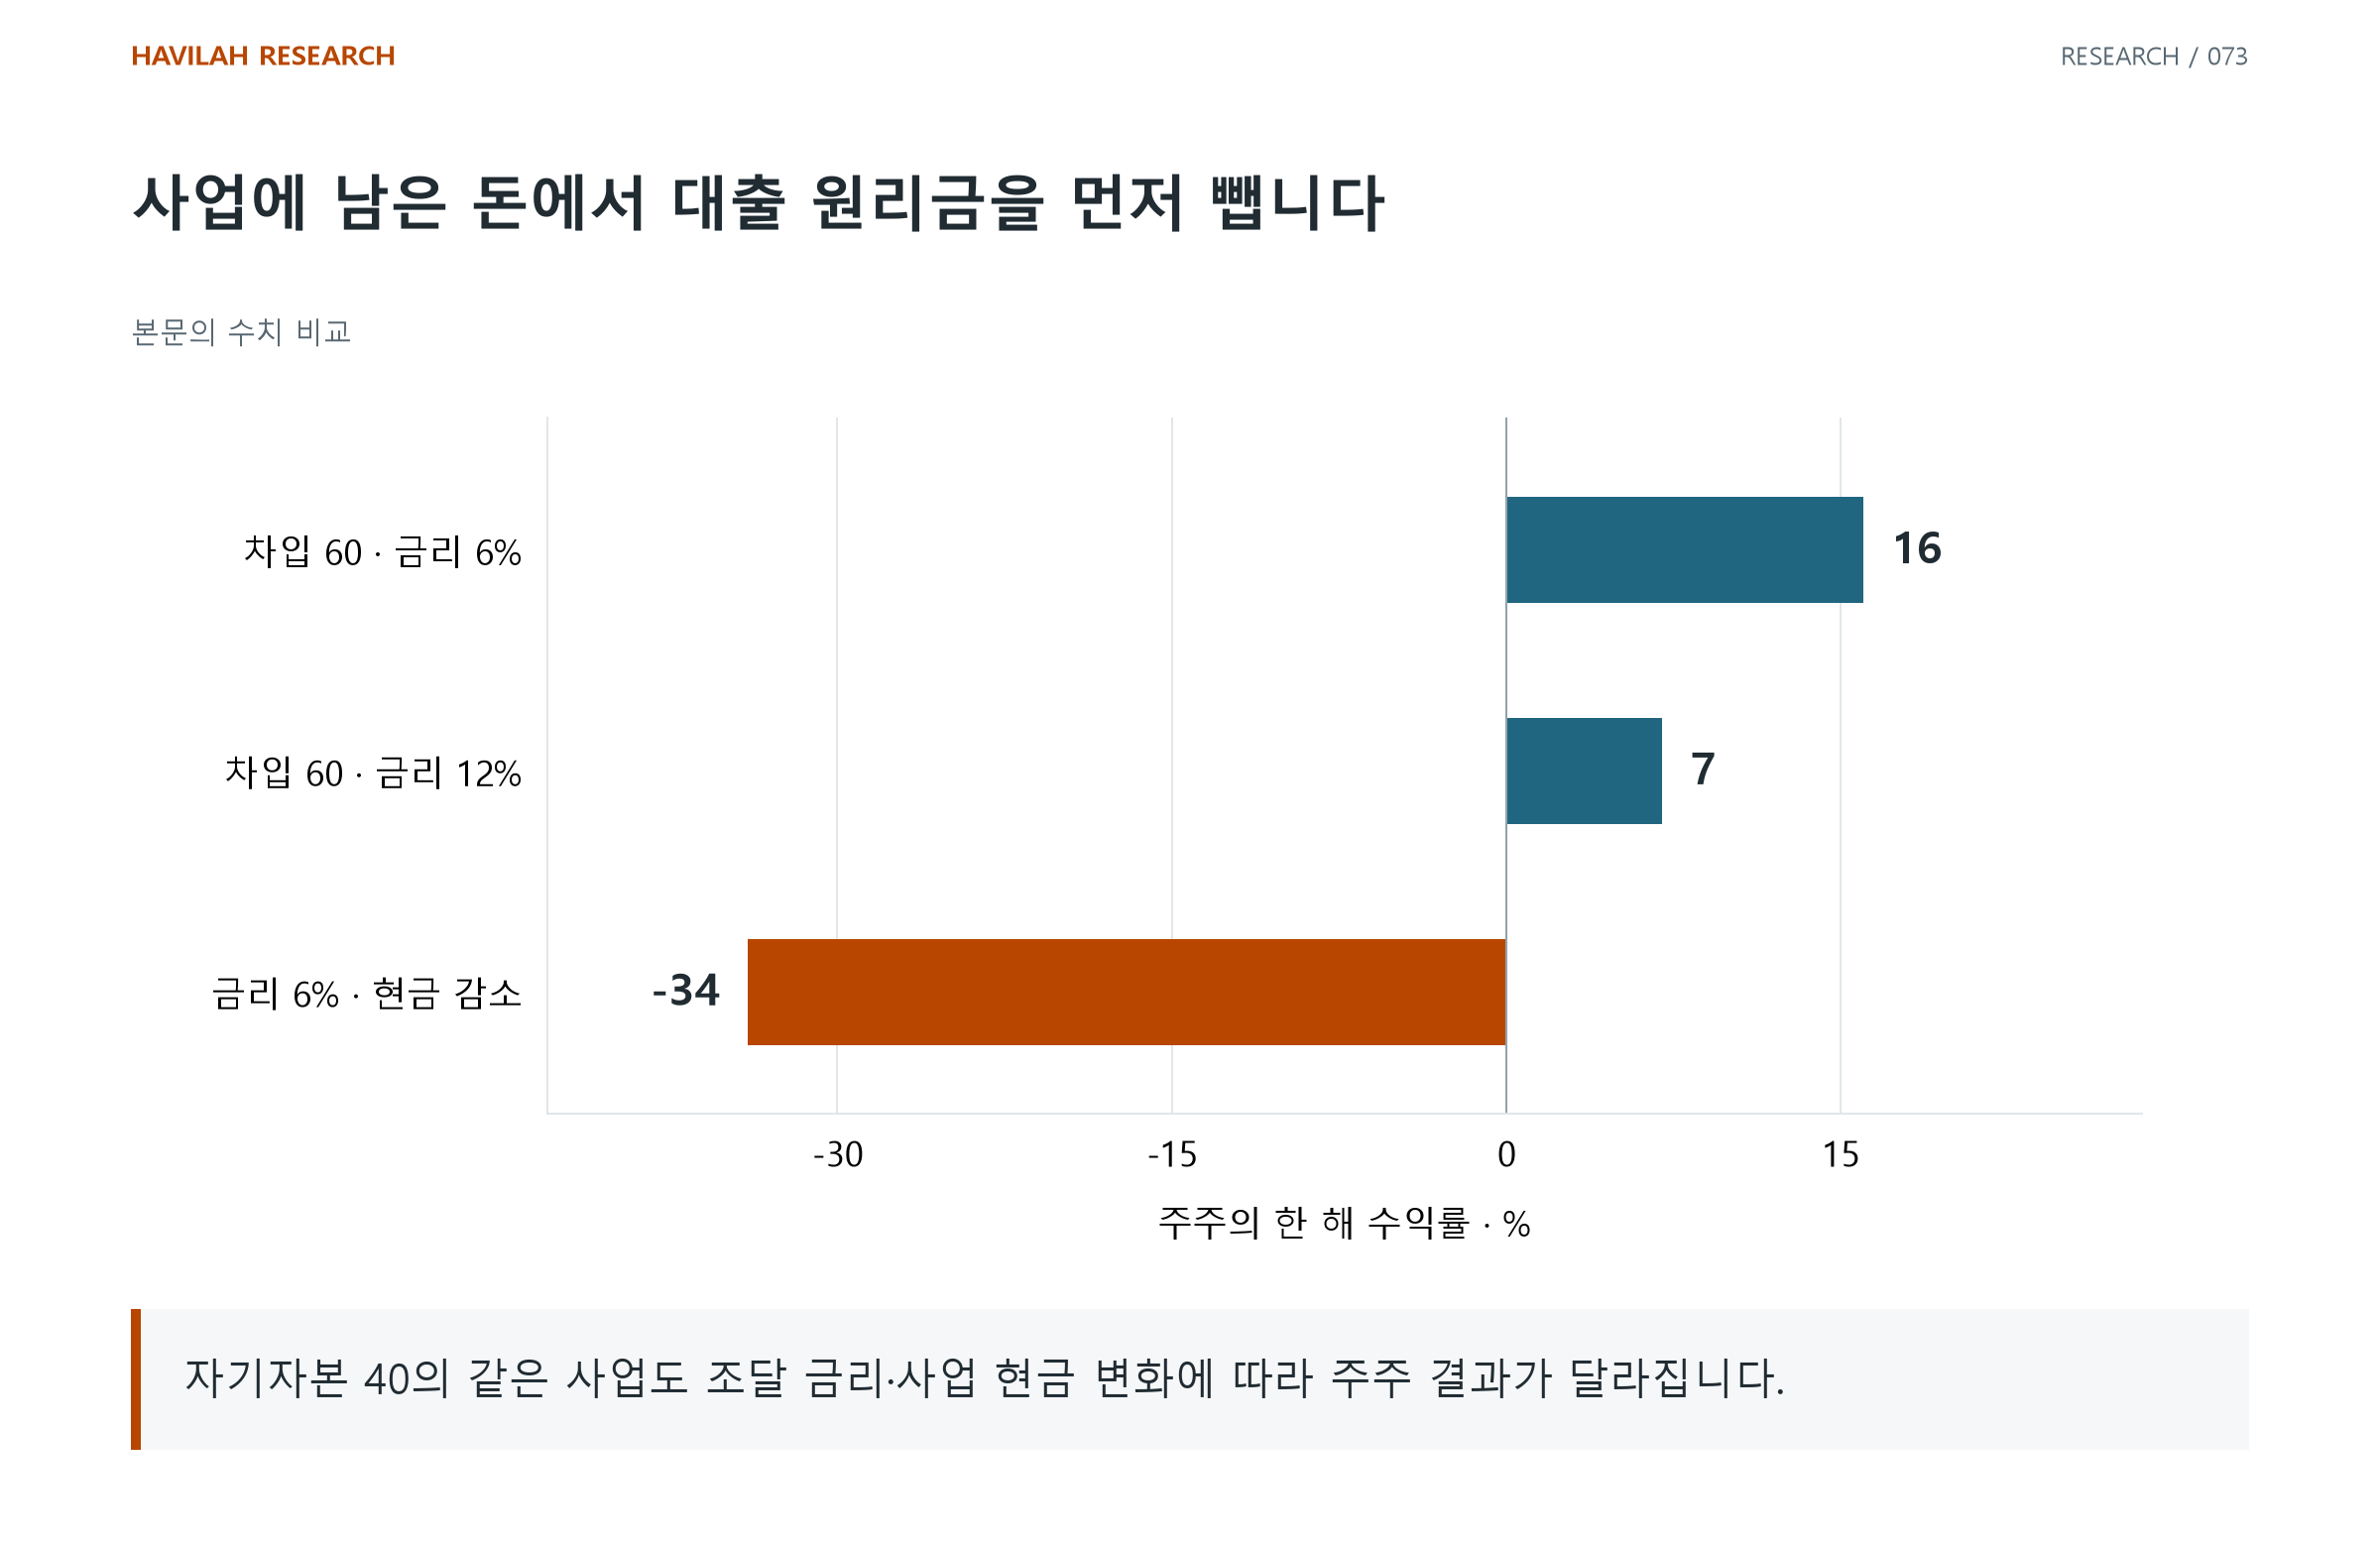
주주의 최초 투입액은 모두 40이다. 마지막 줄에서 조달 전 사업의 한 해 수익률은 −10%지만 주주의 손실률은 더 크다. 이는 실제 기업의 성과나 미래 손실 확률을 추정한 표가 아니다.
차입은 주주의 상승 결과뿐 아니라 불리한 결과의 민감도도 바꾼다. 조달 조건을 그대로 둔 채 좋은 사업 전망 하나만으로 주주 결과를 설명하지 않는다.
4. 비교할 자본비용도 현금의 범위에 맞춘다
Damodaran의 DCF 기본 자료는 주주 현금에는 자기자본비용, 기업 전체 현금에는 그에 맞는 자본비용을 연결하는 일관성을 설명한다.
차입 금리 하나가 프로젝트 전체의 필요한 보상이나 주주의 요구수익률을 대신하지 않는다. 세전·세후·통화·기간·위험을 맞추고, 주주 현금에서 이미 뺀 조달 비용을 다시 비용으로 중복 처리하지 않는다.
IRR이 비교 기준보다 높다는 판단도 현금 전망과 기준이 맞는지에 의존한다. 추가 투입·매각·복잡한 현금 경로가 있다면 현재가치와 기간별 자금도 함께 검토한다.
5. 수익률과 지급할 수 있는 시점을 함께 본다
장기 수익 전망이 좋아도 대출 만기에 쓸 현금이 부족할 수 있다. 수금 지연·원리금 지급·추가 투자·차환과 담보 조건을 실제 일정에 연결한다.
주주에게 남는 현금이 있어도 배당·유보·새 투자 등 실제 지급 조건이 별도로 존재할 수 있다. 프로젝트 지분과 상장 주식을 사는 경우도 매입 가격과 다른 사업·권리가 다르다.
수익률의 이름보다 현금의 범위·조달 구조·지급 시점이 먼저다. 그 세 가지를 확인하면 사업 전망과 투자자의 결과를 같은 숫자로 읽는 오류를 줄일 수 있다.
같은 사업의 회수액을 고정하고 자기자본 비율과 차입 금리만 바꿔 보자. 그다음 회수액을 낮춰 계산하면 높은 주주 수익률에 함께 들어 있는 손실 확대 조건이 드러난다.