
최근 고점을 돌파했는데 당일 시가보다 낮은 가격일 수 있다. 두 조건이 함께 나타났다는 이유만으로 신호가 잘못됐다고 판단하면 서로 다른 기간의 가격 변화를 같은 질문으로 읽게 된다.
신호와 시장 맥락을 함께 보는 생각은 유용하다. 그 맥락을 필터로 쓸 때는 어떤 움직임을 남기고 어떤 움직임을 제외하는지 명확히 적어야 한다.
가격이 오르고 내렸다는 설명에는 비교 가격·기간·관측 시점이 필요하다. 방향의 불일치만으로 거래의 성패가 결정되지는 않는다.
1. 신호가 비교하는 가격과 기간을 적는다
시가 대비 상승, 전일 종가 대비 상승과 최근 몇 개 봉의 고점 돌파는 다른 조건이다. 일봉이 상승해도 더 짧은 구간에서는 하락할 수 있고, 하루 전체가 약해도 최근 구간에서는 반등할 수 있다.
thinkorswim의 PriceChannel 설명은 지정한 기간의 최고·최저 가격을 기준으로 삼고, 봉의 수를 입력값으로 둔다. 기간을 고르는 일도 신호 정의의 일부다.
“상승 모멘텀”이라는 이름만 적기보다 어떤 기준을 넘어야 하는지 적는다. 같은 가격 자료를 써도 비교 구간에 따라 조건의 의미가 달라진다.
2. 두 방향이 함께 성립하는 가상 경로를 본다
가상으로 하루 시가는 100이고 이후 가격이 크게 내려왔다고 하자. 지금 비교에 쓰는 직전 세 개의 완료된 봉의 고가는 각각 90·91·92이고, 현재 관측 가격은 93이다.
93은 이전 세 봉의 최고가 92보다 높다. 동시에 시가 100보다는 7% 낮다. 최근 구간의 고점 돌파와 시가 대비 하락이 함께 성립한다.
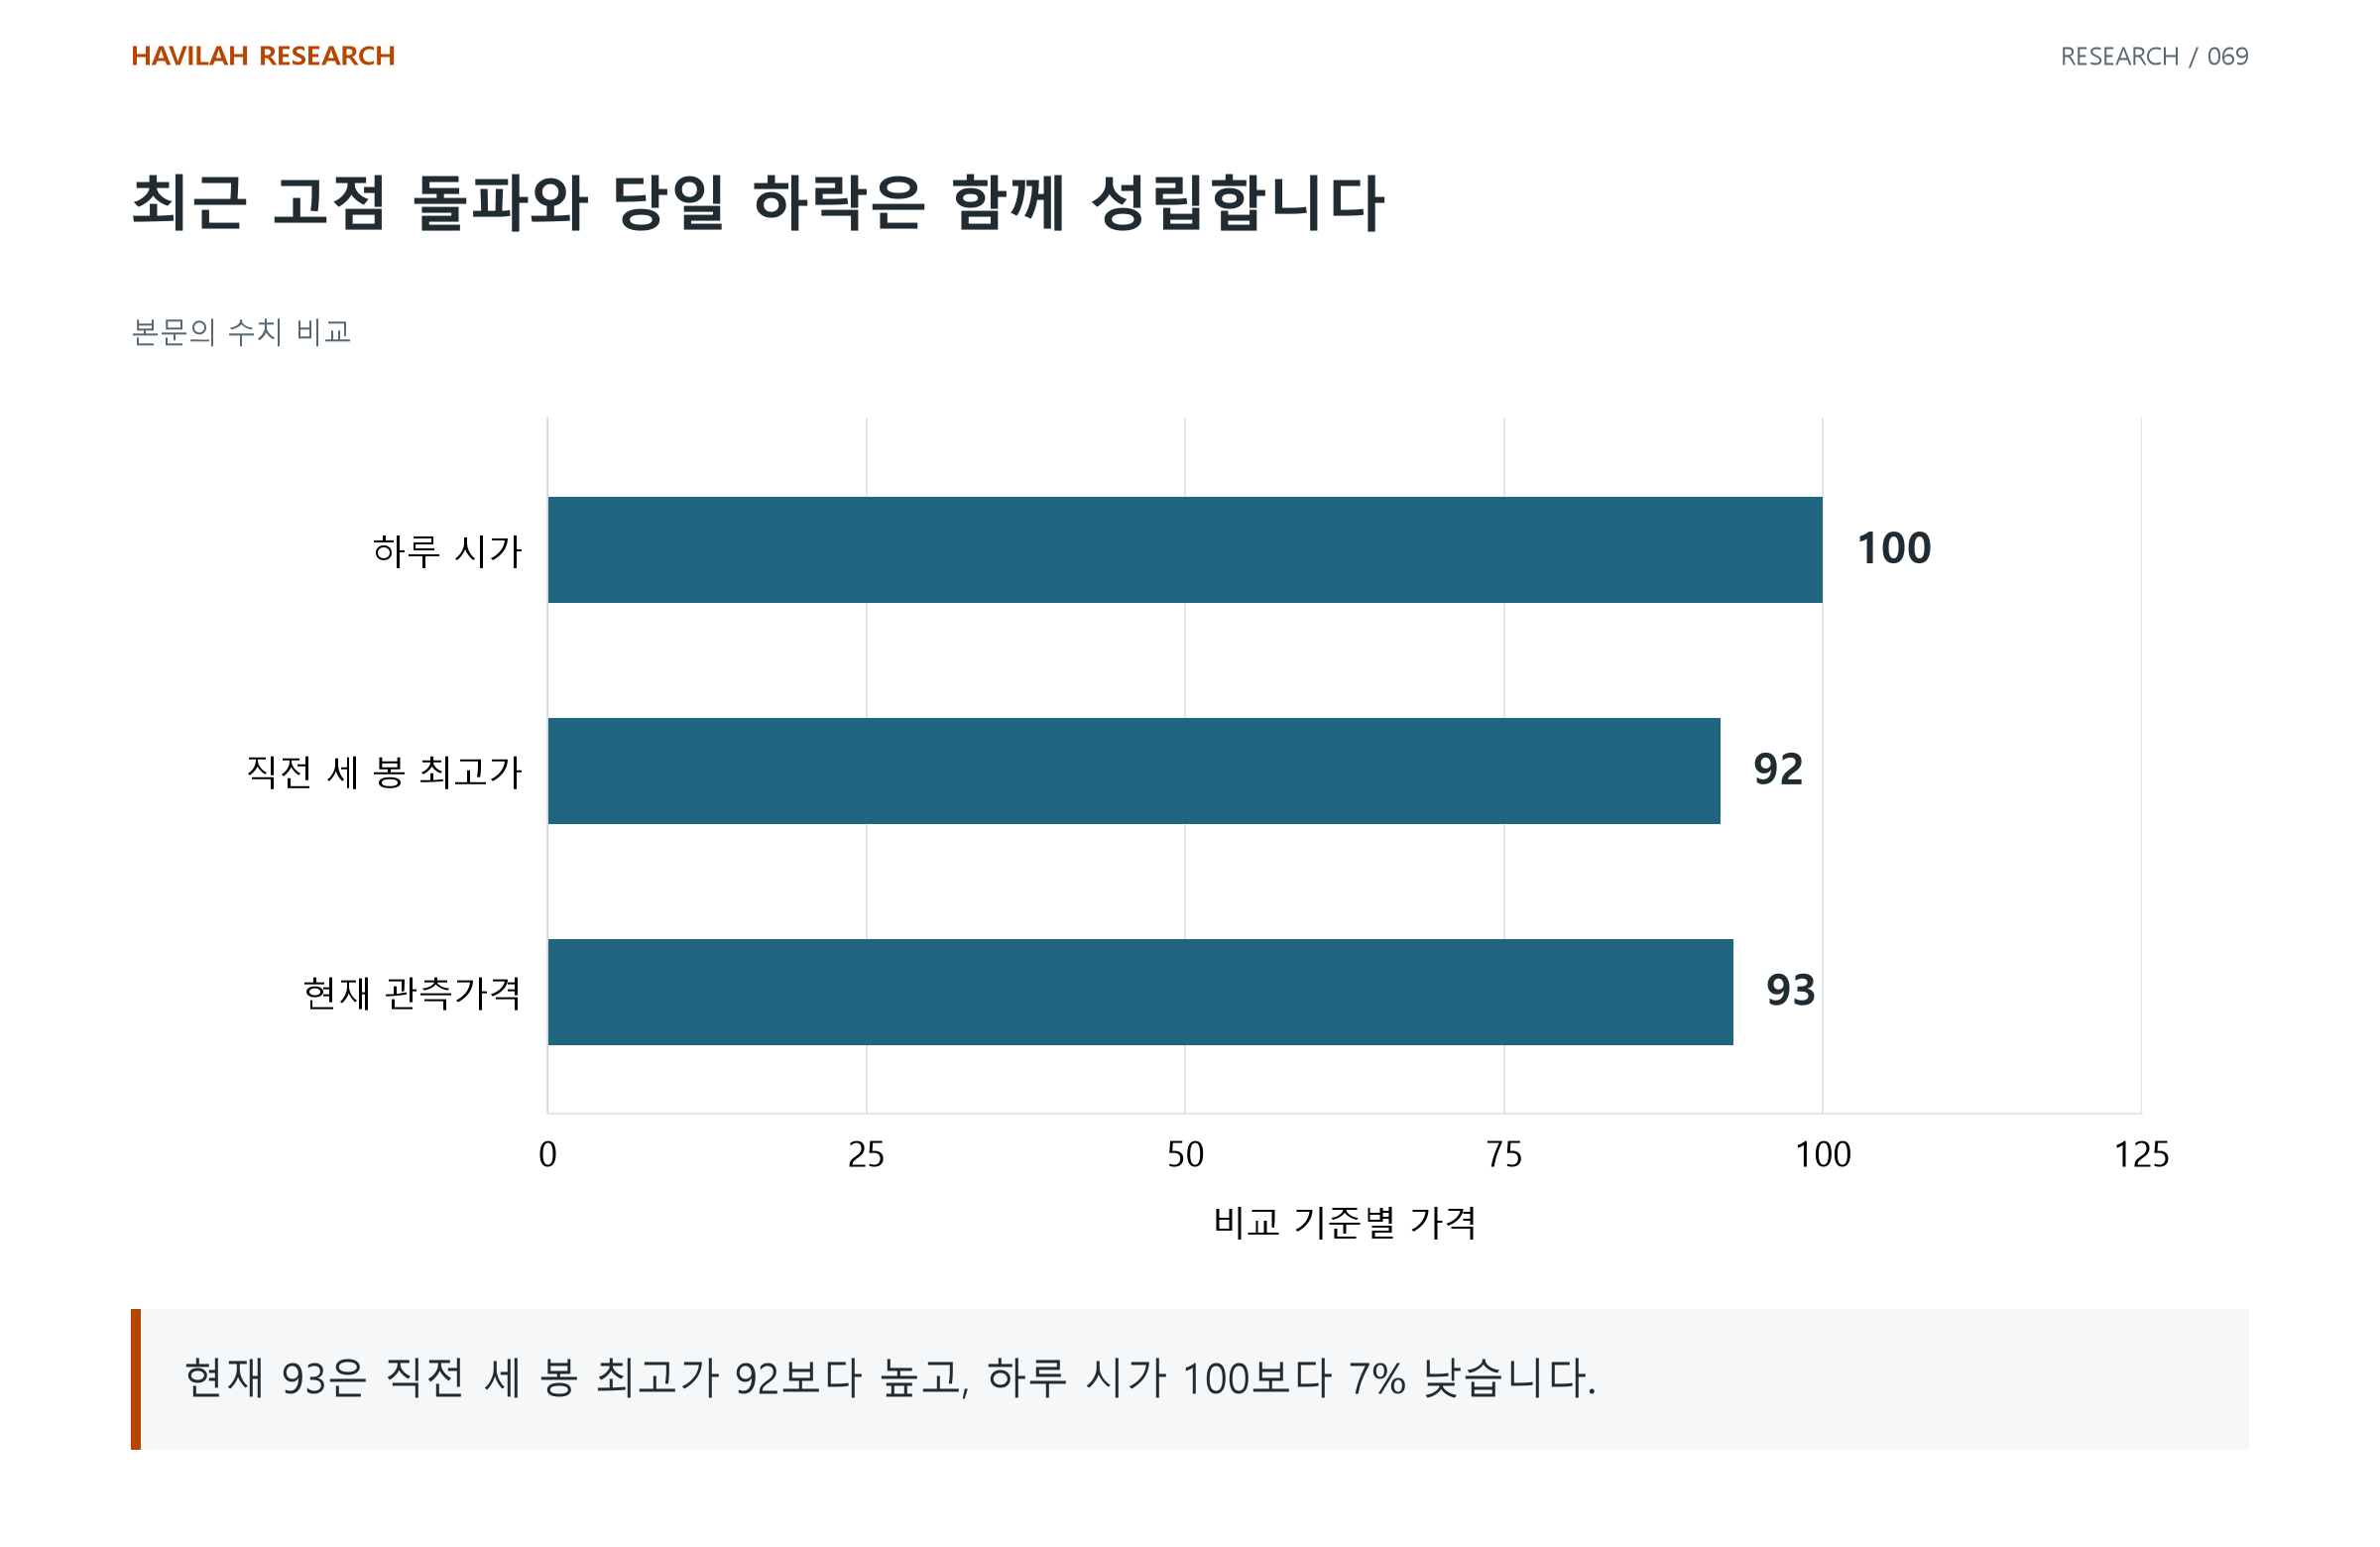
이 경로는 수익을 내는 매매법의 예제가 아니다. 어느 조건으로 거래할지 결정하기 전에, 두 비교가 논리적으로 양립할 수 있음을 확인하는 산술 예시다.
시가 위 조건을 추가하면 당일 상승 상태만 남기는 전략을 선택한 것이지, 가능한 모든 돌파 신호의 오류를 없앴다고 볼 수는 없다.
3. 추가 필터가 해결할 문제를 먼저 정한다
당일 방향과 일치하는 신호만 선택하면 실패하는 반등을 줄일 것이라는 가설을 세울 수 있다. 반면 초기 반전을 놓치거나 진입 시점이 늦어질 수도 있다. 실제로 어느 효과가 더 큰지는 거래 자료로 확인해야 한다.
거래 수·순손익·낙폭·체류 시간·시장 노출과 비용을 함께 비교한다. 거래를 크게 줄여 낙폭이 작아졌다면, 같은 노출 수준에서도 나아졌는지 별도로 살펴볼 수 있다.
조건이 단순하다는 이유만으로 효과가 입증되지는 않는다. 같은 과거를 보며 고른 여러 단순 조건도 시행착오의 일부다.
4. 당시 알 수 있던 값으로 조건을 판정한다
돌파를 판단할 기준에 현재 봉을 포함하는지, 완료된 과거 봉만 쓰는지 정한다. 현재 봉의 최종 고가·종가를 미리 아는 것처럼 계산하지 않는다.
시가는 어떤 거래 세션의 시작인지 정한다. 정규장·연장 거래·24시간 거래와 시간대에 따라 기준이 달라질 수 있다. 주식분할 등 가격 조정 기준도 두 입력에서 맞춘다.
신호에서 관측한 가격과 실제 체결 가격은 같지 않을 수 있다. 조건 판정 시각과 주문·체결 시각을 각각 남겨야 필터의 가설과 실행의 문제를 나누어 확인할 수 있다.
5. 통과한 거래와 제외된 기회를 함께 남긴다
기본 신호, 필터를 통과한 신호와 제외된 신호를 같은 기간에서 기록한다. 제외된 신호의 사후 결과를 비교할 때도 진입·청산·비용 가정을 동일하게 두어야 한다.
전략은 기존 포지션과 자금 제약 때문에 모든 신호를 동시에 실행하지 못할 수 있다. 개별 신호의 가상 손익 비교와 실제 포트폴리오 모형의 결과를 구분한다.
사용하지 않은 기간에서 고정한 조건을 확인하고, 수정했다면 변경 이유와 검토한 대안을 보존한다. 필터의 가치는 차트에서 방향을 깔끔하게 설명한 정도보다, 실행 가능한 비교에서 추가한 효과로 판단한다.
돌파 신호 옆에 기준 가격·관측 구간·완료된 봉 여부·주문 가능 시각을 적어 보자. 시가 대비 방향을 추가 조건으로 쓰고 싶다면 제외되는 거래의 손익까지 따로 검증해야 한다.