
여러 종목이 같은 방향으로 움직이면 공통 위험에 노출되어 있는지 궁금해진다. 주성분분석(PCA)은 수익률 자료의 함께 움직이는 구조를 요약할 수 있지만 결과 숫자의 범위를 정확히 읽어야 한다.
자료에서 큰 변동을 설명한 축과 실제 계좌의 위험, 그 움직임을 만든 경제적 원인은 같은 개념이 아니다. 분석을 투자 판단에 연결할 때 필요한 구분이다.
PCA는 관찰한 자료의 변동을 요약하며 보유 비중과 원인·미래 조건은 별도로 확인해야 한다.
1. 어떤 자료와 단위를 분석했는지 확인한다
가격 자체와 수익률, 수익률을 그대로 쓴 경우와 종목별 변동성을 맞춘 경우는 다른 질문에 답한다. 자료 기간과 거래일·시점, 통화와 누락의 처리도 맞춰야 한다.
scikit-learn의 PCA 문서는 해당 구현이 입력의 중심을 맞추지만 변수별 크기를 자동으로 표준화하지는 않는다고 설명한다. 표준화를 했다면 왜 했고 어떤 정보를 바꾸었는지 기록한다.
2. 설명분산의 분모를 정확히 읽는다
가상 분석에서 첫 세 축의 설명분산 비율이 45%·20%·10%라고 하자. 합계 75%는 사용한 자료의 전체 분산 중 그 세 축이 설명하는 몫이다.
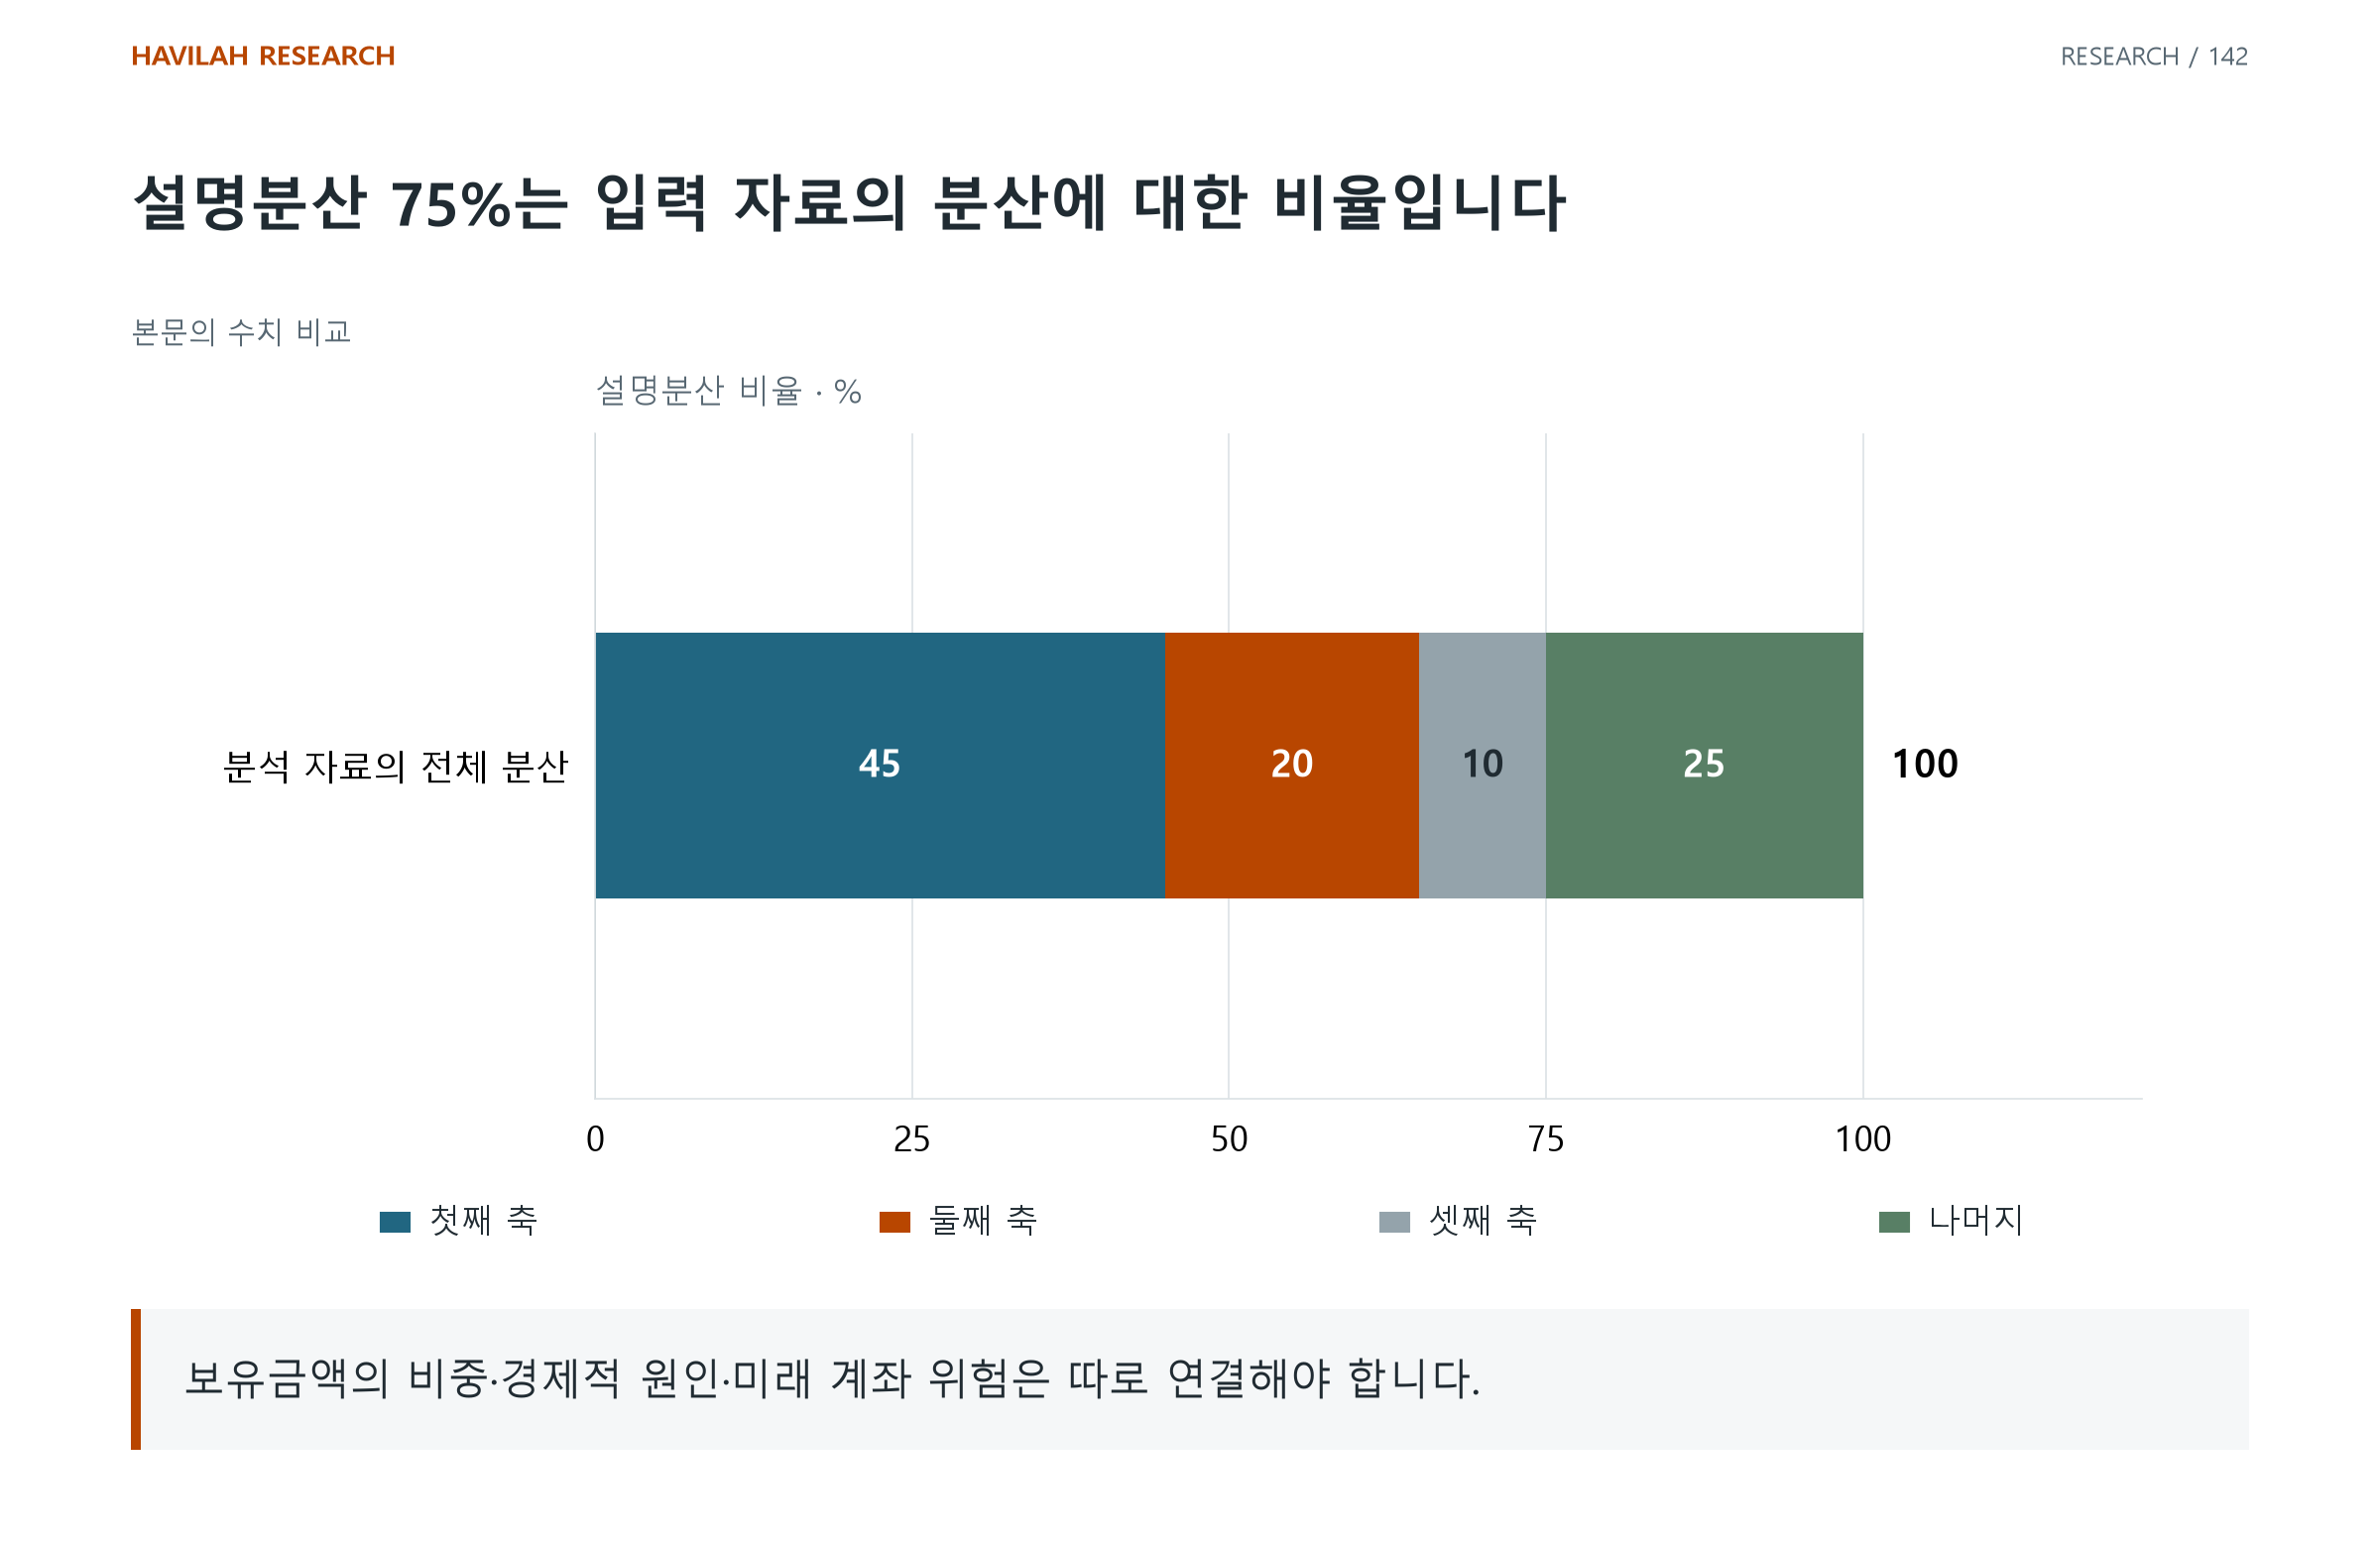
이 숫자만으로 자신의 계좌 위험 75%가 세 경제 요인에 있다는 결론을 내릴 수 없다. 자료의 분산을 설명한 비율과 실제 금액 비중으로 구성한 계좌의 위험 기여는 다르다. 표준화한 자료라면 분산의 단위도 달라져 있다.
3. 실제 보유 비중을 연결한다
분석에 종목을 하나씩 넣었더라도 계좌에는 각 종목을 서로 다른 금액으로 보유할 수 있다. 가격 변화가 계좌에 미치는 영향에는 그 비중과 변동, 종목 간 관계가 함께 들어간다.
공통 축에 대한 종목별 민감도를 계좌 비중에 연결하고 남은 변동도 포함해 본다. 비중을 바꾸었을 때의 결과와 그 분석에 쓰지 않은 기간의 관계까지 비교해야 실제 위험 판단에 가까워진다.
극단적인 가상 예로, 주식 열 종목을 분석한 PCA 결과가 같더라도 그 주식을 하나도 보유하지 않은 현금 계좌와 전액 보유한 계좌의 위험이 같지는 않다. 일부만 보유한 계좌는 종목별 실제 비중을 넣어 계산해야 한다. 분석 대상에 들어간 종목과 내 돈이 들어간 종목을 연결하는 단계가 빠지면 설명분산을 계좌 위험으로 읽을 수 없다.
4. 통계적 축에 경제적 원인을 바로 붙이지 않는다
비슷하게 움직였다는 결과만으로 그 원인이 금리나 특정 산업 투자라고 확정할 수 없다. 여러 요인이 동시에 변했거나 분석에 빠진 조건이 있을 수 있다.
관련 지표와 사업 구조, 다른 기간을 함께 검토한다. 축의 순서와 부호·구성이 표본에 따라 달라질 수 있으므로 첫 번째 축에 붙인 이름을 고정된 진실로 사용하지 않는다.
5. 과거 관계와 불리한 시나리오를 나누어 본다
관측한 공통 변동은 과거 자료의 결과다. 새로운 충격이나 유동성 변화로 관계가 달라질 수 있고 선형 요약이 큰 손실을 충분히 표현하지 못할 수 있다.
실제 보유 비중과 계약·사업의 공통 노출로 불리한 시나리오를 별도로 점검한다. PCA의 가치는 위험의 이름을 자동으로 정하는 데보다 함께 움직인 구조와 추가로 확인할 빈칸을 드러내는 데 있다.
적용해 볼 질문
분석 자료의 기간·통화·표준화와 설명분산의 분모가 무엇인가?
실제 계좌 비중과 남은 변동을 포함했는가?
통계적 관계와 경제적 원인, 미래 충격을 구분했는가?