
주가가 올랐는데 콜옵션 매수에서 손실이 날 수 있다. 방향은 맞았지만 상승 폭과 시점이 지불한 가격을 보상하지 못했을 수 있기 때문이다.
옵션은 기초자산을 그대로 보유하는 것과 다른 계약이다. 어느 가격에서 언제까지 행사할 권리를 얼마에 샀는지부터 읽어야 손익을 이해할 수 있다.
옵션 매수의 결과는 방향뿐 아니라 행사가격·만기·프리미엄과 시장의 변동성 기대에 달려 있다.
1. 만기 손익에서 프리미엄을 빼 본다
가상 기초자산이 100일 때 행사가격 100인 콜을 단위당 프리미엄 5에 샀다고 하자. 비용·세금 없이 만기 기초자산이 104이면 옵션의 만기 가치는 4이고, 순손익은 −1이다.
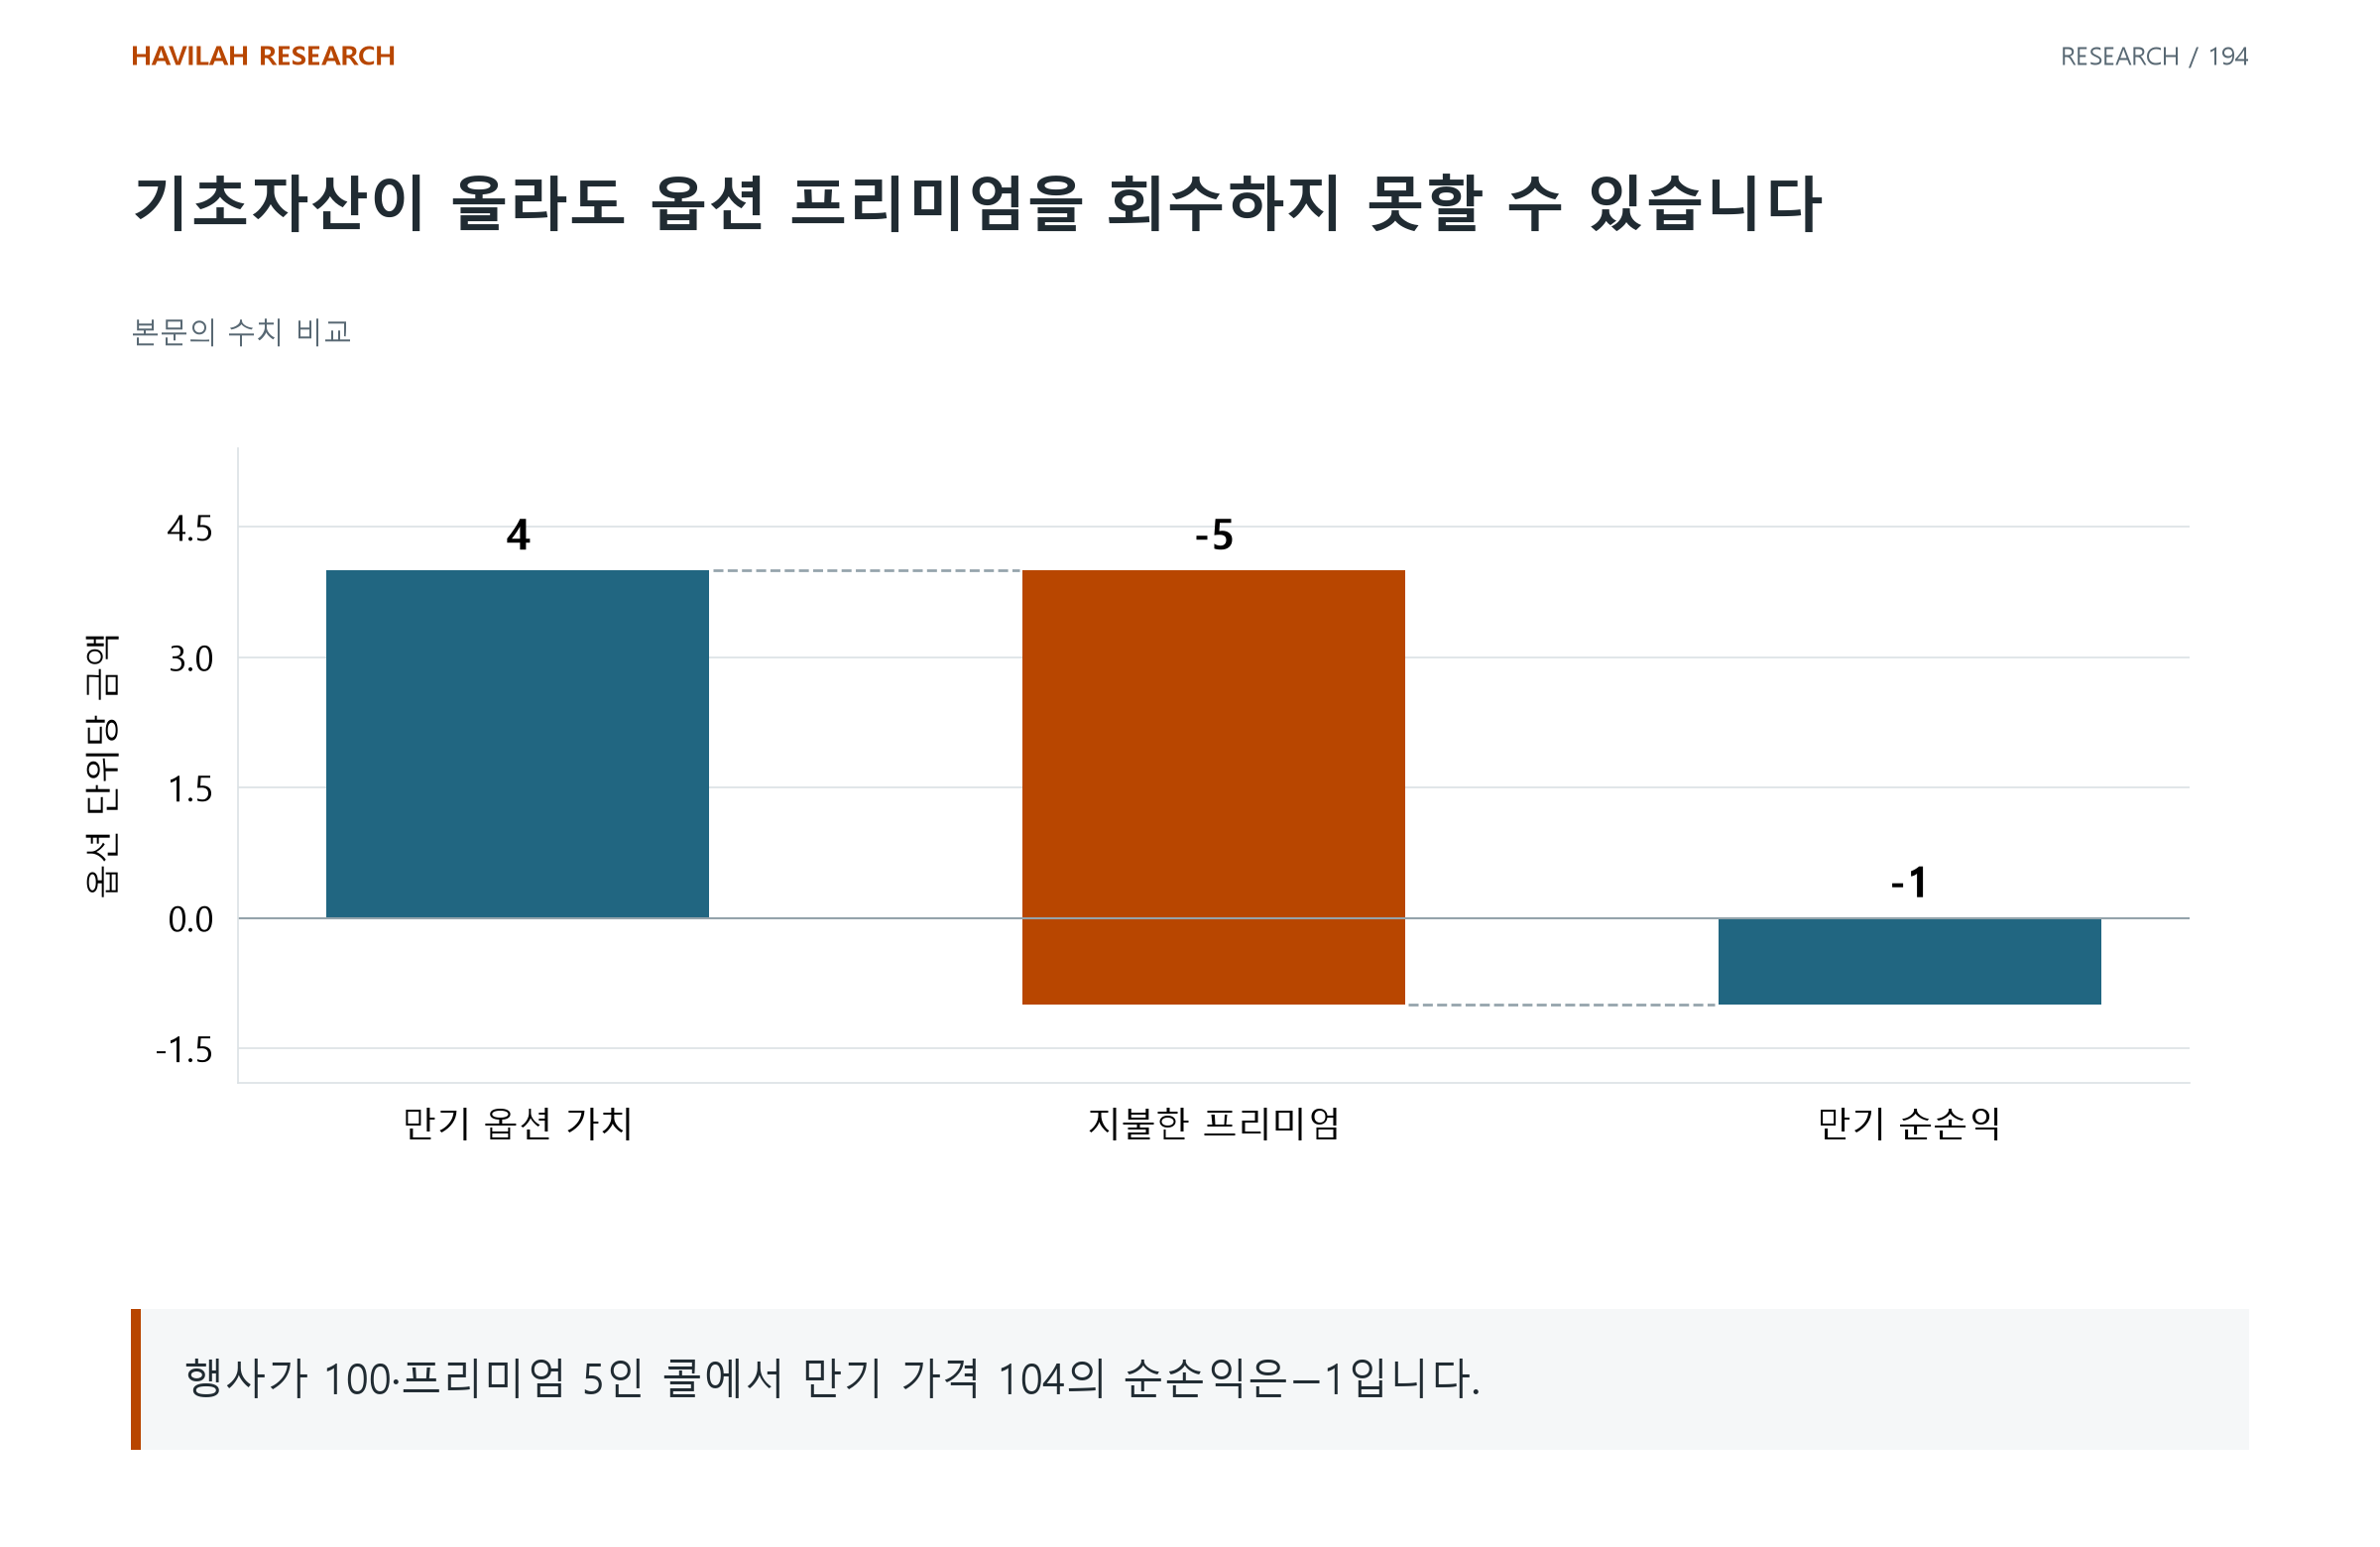
자산은 올랐지만 지급한 프리미엄을 회수하지 못했다. 이 단순 매수의 만기 손익분기점은 105다. 만기 이전에 옵션을 매도하는 경우에는 남은 시간가치 등이 있어 계산이 다르다.
2. 만기 이전의 가격에는 다른 조건이 들어 있다
기초자산 가격·행사가격·남은 기간·변동성 기대·금리와 배당 등이 옵션 가격에 영향을 준다. 주요 요소는 OIC의 옵션 가격 설명에서 확인할 수 있다.
현재 방향이 같아도 시장이 기대하는 변동성이 달라지면 옵션 가격이 다르게 움직일 수 있다. 단순한 배수 상품처럼 기초자산 수익률에 고정 배수를 곱해서는 설명되지 않는다.
3. 시간의 영향은 다른 조건을 고정한 설명이다
다른 가격 결정 요인이 같을 때, 하루가 지나며 옵션 프리미엄이 얼마나 변할지를 이론적으로 나타내는 값이 세타다. OIC의 세타 안내는 다른 조건이 같을 때의 시간 경과 영향을 다룬다.
실제 가격은 다른 요인도 같이 움직인다. 시간이 지났다는 이유만으로 옵션의 시장가격이 매일 일정하게 떨어진다고 단정하지 않는다. 시간 효과는 행사가격과 남은 기간 등 조건에 따라 달라진다.
4. 매수와 매도의 위험을 구분한다
옵션을 단순히 매수한 계약과 옵션을 매도한 계약은 의무와 손익 구조가 다르다. 만기 행사 이후 기초자산 포지션이 생기는 경우도 별도로 처리해야 한다.
여러 계약을 합친 전략에는 각 계약의 조건과 담보·결제 방식이 들어 있다. 옵션이라는 이름 하나로 최대 손실이나 유지할 자금을 동일하게 판단하지 않는다.
5. 전망을 계약 조건에 맞춰 다시 쓴다
어느 방향으로 얼마나, 언제까지 움직일 것인가를 적는다. 그 전망에 비해 현재 프리미엄이 어떤 가정을 담고 있는지와 불리한 경우의 손실을 확인한다.
방향 전망이 맞다는 것과 그 전망을 현재 가격의 옵션으로 사는 것이 유리하다는 것은 다른 질문이다. 권리의 가격과 시간 제한까지 연결해야 실제 손익에 가까운 판단이 된다.