
같은 만기의 옵션을 여러 행사가에서 보면 시장이 미래의 여러 결과를 어떻게 가격에 담고 있는지 연구할 수 있다. 그러나 거기에서 추출한 확률을 그대로 실제 발생 빈도라고 부르면 해석이 달라진다.
옵션 가격은 위험을 부담하고 보호받는 거래의 가격이다. 가격에 반영된 분포와 실제 세계의 분포를 나누어야 무엇을 비교하고 있는지 분명해진다.
옵션 가격에서 얻은 위험중립분포와 실제 발생확률은 서로 다른 측정이다.
1. 가격 분포와 실제 분포를 나눈다
위험중립분포는 옵션을 평가하는 가격 체계에서 추출한 분포다. 위험을 감당하는 데 필요한 보상이 반영될 수 있으므로 그 값을 투자자들이 믿는 실제 확률의 단순 평균으로 읽지 않는다.
영란은행의 연구는 위험 회피가 있을 때 옵션의 내재분포와 실제 분포가 달라질 수 있다는 점을 다룬다. 두 값을 같게 두지 않고 전환의 가정과 추정 방법을 확인할 근거다.
2. 같은 사건과 같은 기간을 비교한다
만기 시점의 가격이 특정 수준 아래에 있을 확률과 중간에 한 번 그 가격을 통과할 확률은 다르다. 역사적 하루 하락 빈도와 몇 주 뒤 만기의 옵션 분포도 그대로 비교할 수 없다.
행사가와 현재 가격의 기준, 배당·선도 가격·결제 구조를 맞춘다. 확률의 숫자를 비교하기 전에 어떤 사건을 세고 있는지 일치시켜야 한다.
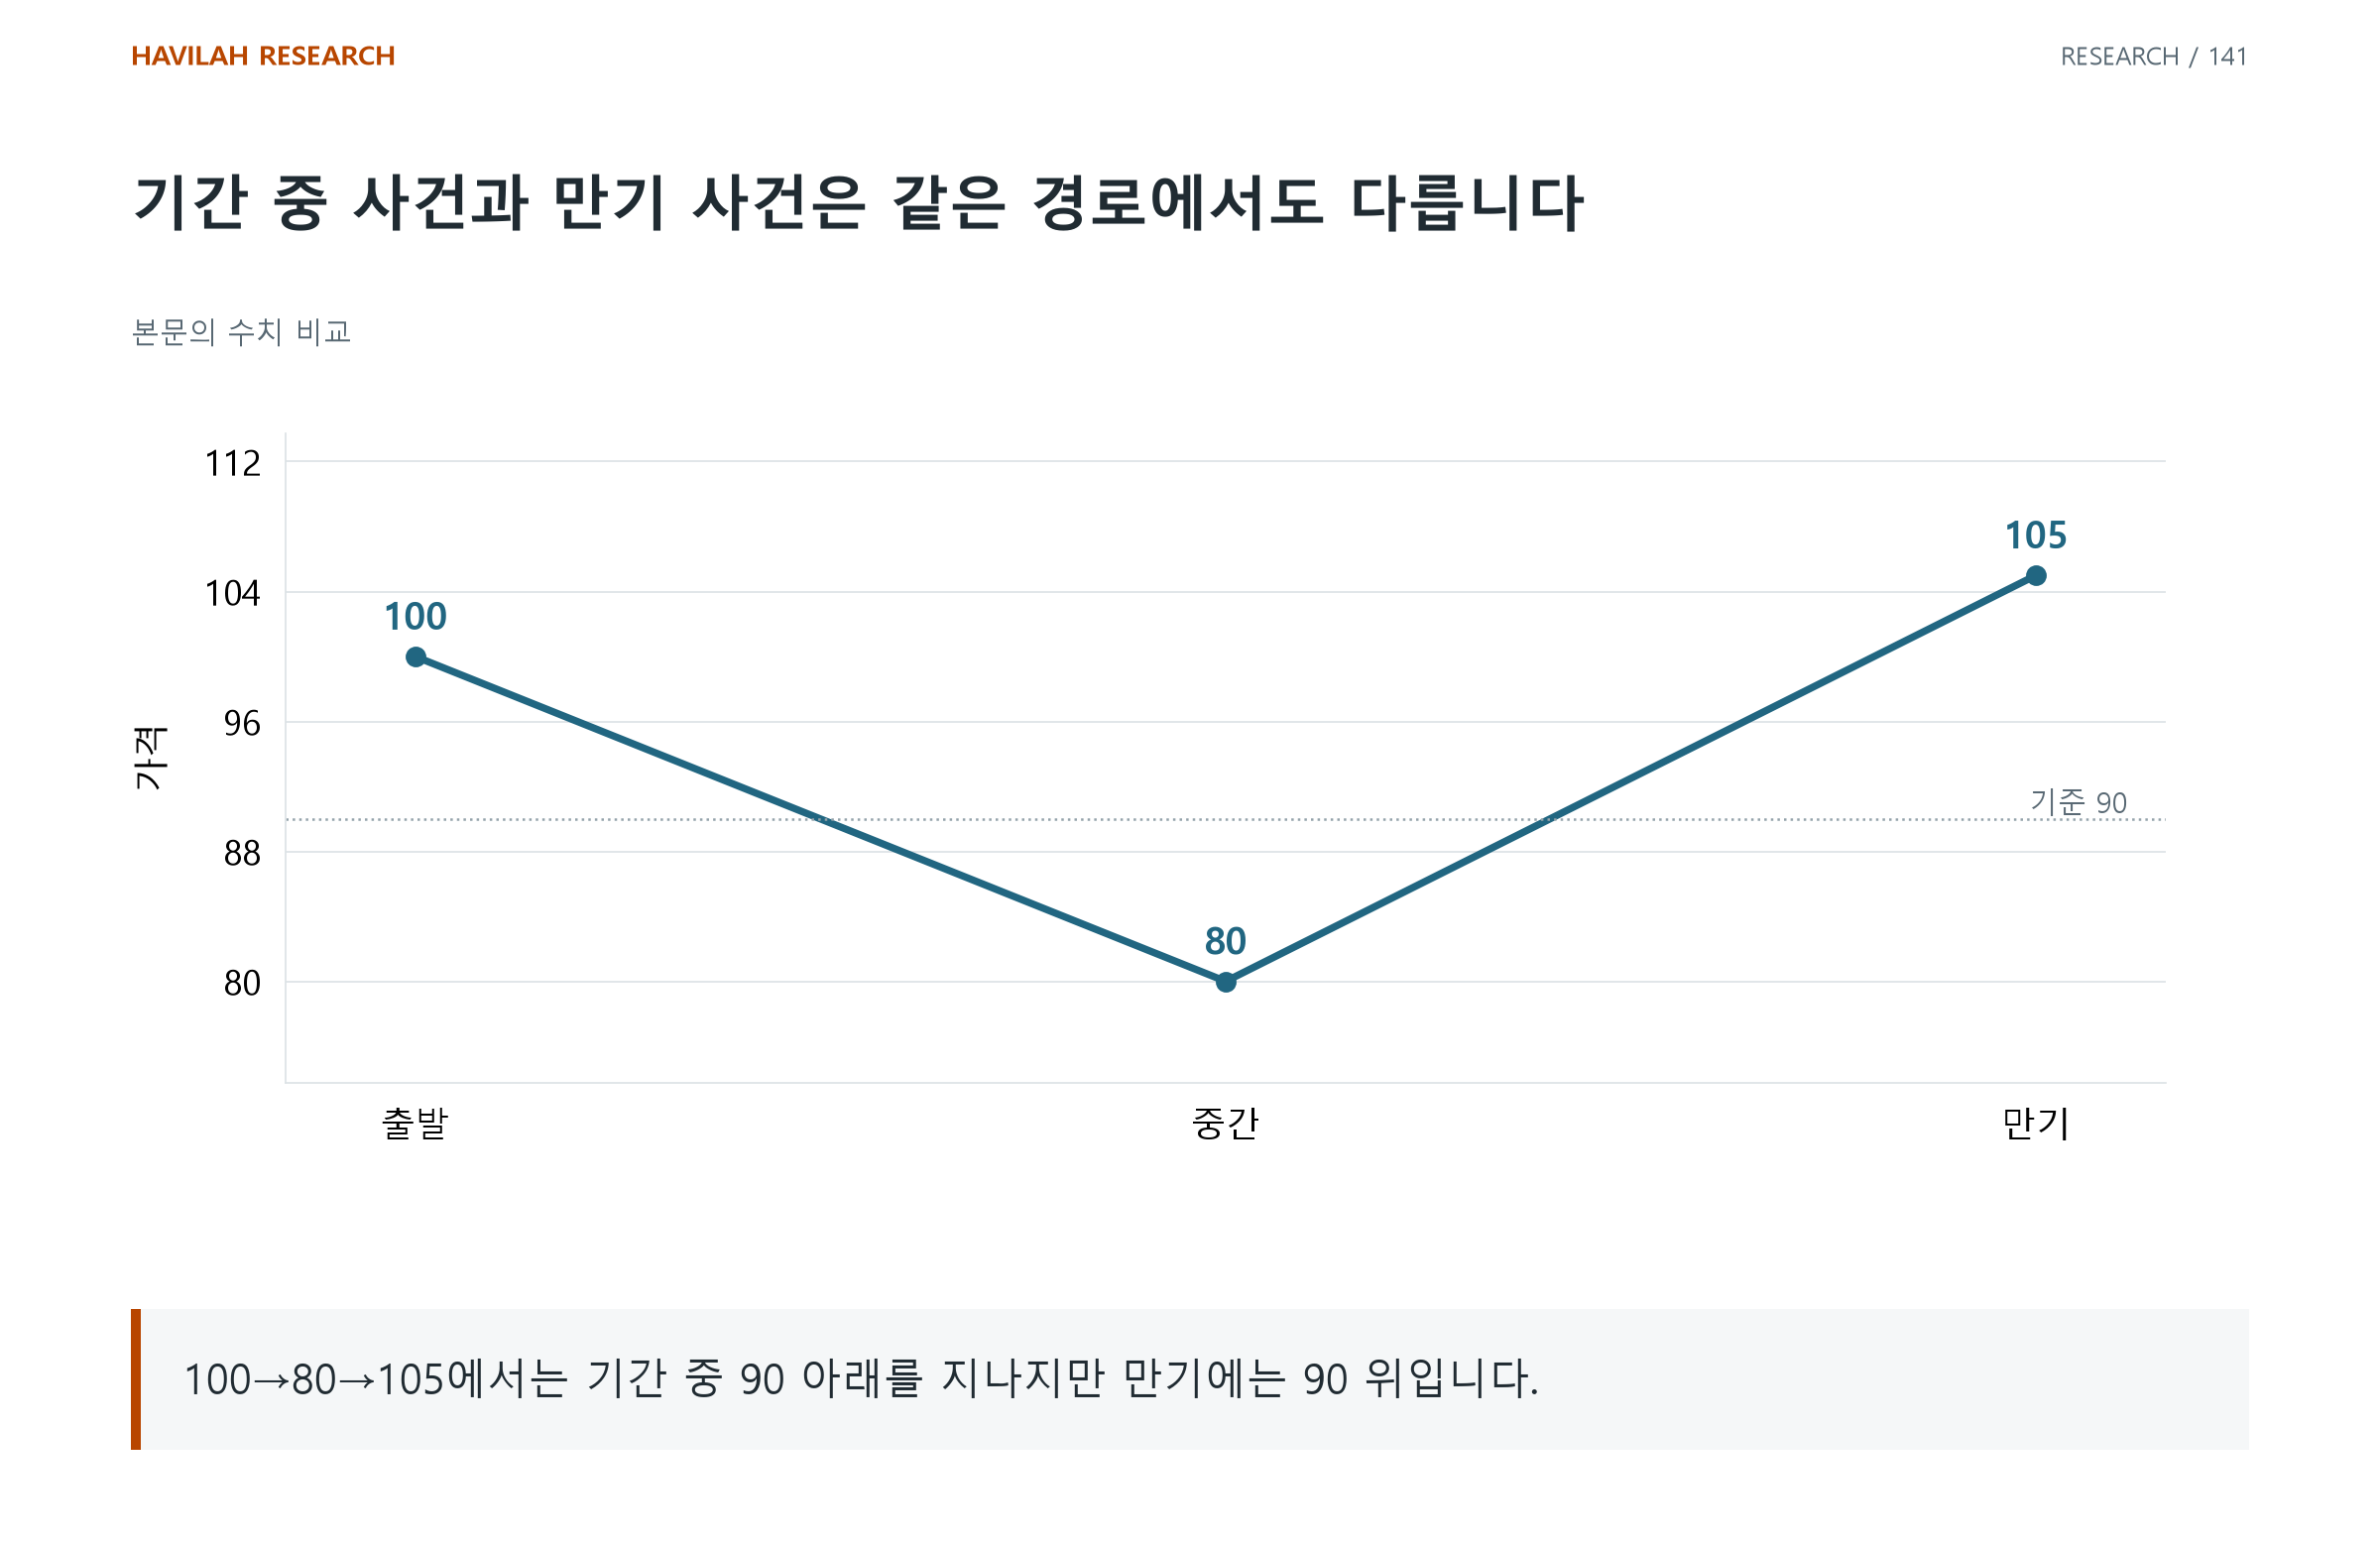
가상으로 가격이 100에서 출발해 중간에 80까지 내려갔다가 만기에 105로 끝났다면, ‘기간 중 한 번이라도 90 아래’ 사건은 발생했고 ‘만기에 90 아래’ 사건은 발생하지 않았다. 같은 경로에서도 답이 달라진다. 두 확률의 차이를 보기 전에 사건부터 맞춰야 하는 이유다.
3. 원시 호가에서 분포까지의 추정을 확인한다
실제 호가는 제한된 행사가에 있고 매수·매도 가격도 다르다. 오래된 호가와 유동성이 낮은 구간, 보간·평활화와 모델의 가정이 추출 결과에 영향을 줄 수 있다.
영란은행의 내재분포 연구는 이 추출 문제를 다룬다. 가격 자료를 받았다는 사실만으로 하나의 정확한 미래 분포를 관측했다고 표시하지 않는다.
4. 확률의 차이를 비용 없는 우위로 취급하지 않는다
어떤 손실의 내재 확률이 역사적 빈도보다 높아도 보험을 제공하는 보상이나 다른 위험이 반영되었을 수 있다. 역사적 빈도 자체도 현재 조건에 대한 정확한 추정이라는 보장이 없다.
가격 차이를 거래하면 손실 크기와 증거금·체결 비용, 다른 포지션과의 공통 위험이 생긴다. 두 확률이 다르다는 관찰과 자신이 감당할 수 있는 순수익의 존재를 나누어 검증한다.
5. 분포를 예언보다 연구 질문에 활용한다
내재분포의 변화가 어느 사건과 연결되는지, 새로운 자료에서 예측과 거래 판단에 추가 기여가 있는지 확인한다. 잘 맞았던 사례만 고르면 분포의 유용성을 과장할 수 있다.
입력 호가와 추정·평가 방법, 모르는 부분을 남긴다. 옵션은 미래 위험의 가격을 연구할 자료이며 실제 미래의 확률표를 그대로 전달하는 도구는 아니다.
적용해 볼 질문
위험중립분포와 실제 발생확률을 구분했는가?
사건의 정의·기간·자료와 추출 가정을 맞추었는가?
차이를 거래하는 과정의 비용·큰 손실·자금 부담까지 평가했는가?