
계좌의 금액이 늘면 수익을 얻었다고 말할 수 있다. 다만 그 돈으로 이전보다 더 많은 것을 살 수 있는지는 물가의 변화까지 보아야 한다.
명목 수익과 실질 수익을 나누면 장기 목표를 평가하기 쉽다. 동시에 물가를 따라잡지 못했다는 이유만으로 모든 현금을 당장 위험자산으로 옮겨야 한다는 결론을 내릴 수는 없다.
금액이 얼마나 늘었는지와 그 금액의 구매력이 얼마나 변했는지를 함께 확인한다.
1. 명목 수익과 실질 수익의 질문을 나눈다
명목 수익은 금액의 변화다. 실질 수익은 그 변화가 물가 상승 이후 어느 정도의 구매력 변화에 해당하는지 본다.
영란은행의 물가 설명은 물가 상승률이 상품과 서비스의 가격 변화를 나타내는 방식과 구매력의 관계를 설명한다. 특정 국가의 현재 물가 수치를 다른 나라 개인의 지출에 그대로 적용할 수는 없다.
2. 가상 숫자로 두 변화를 연결한다
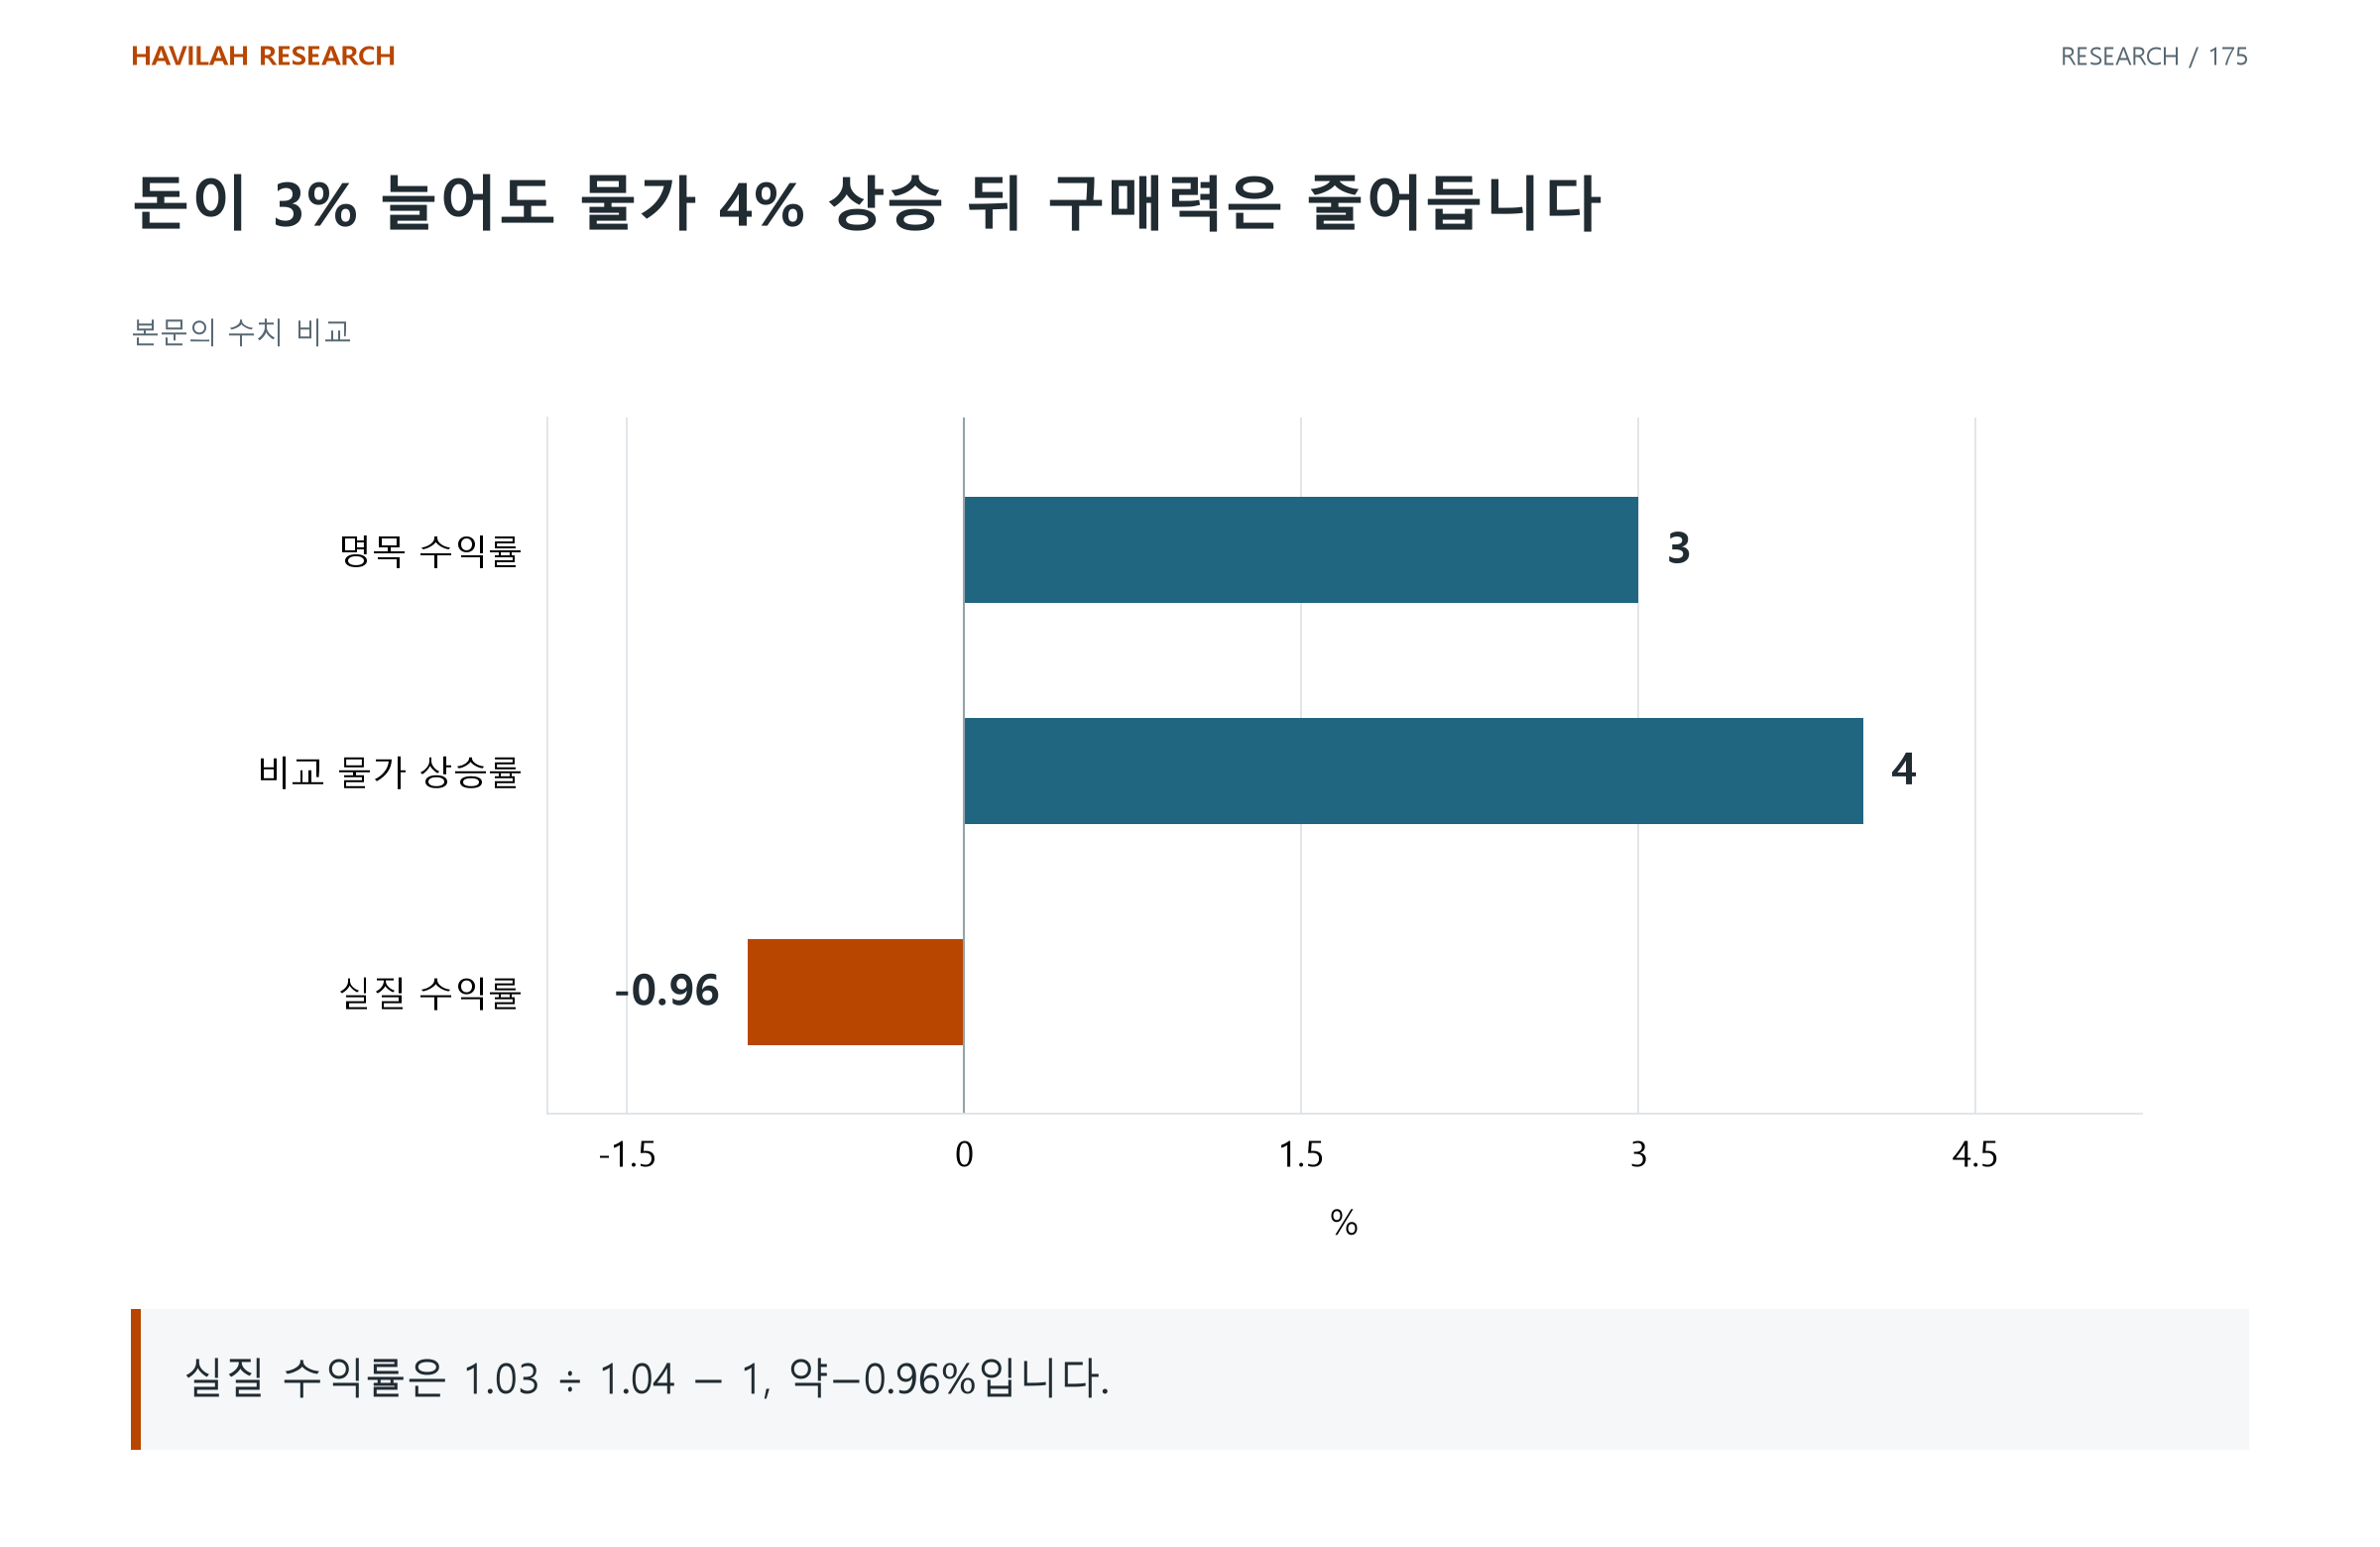
세금과 비용을 제외하고 자금이 1년 동안 3% 늘었다고 하자. 같은 기간 비교할 물가가 4% 올랐다면 실질 변화율은 다음처럼 계산한다.
실질 수익률 = (1 + 명목 수익률) ÷ (1 + 물가 상승률) − 1
이 예시에서는 1.03 ÷ 1.04 − 1, 약 −0.96%다. 금액은 증가했지만 비교한 물가 기준의 구매력은 줄었다. 3%에서 4%를 단순히 빼는 방식은 근사이며 정확한 계산과 약간 다르다.
3. 자신의 목표에 맞는 구매력 기준을 본다
일반적인 소비자물가와 자신의 지출 구조는 다를 수 있다. 특정 지역의 주거비나 해외 지출을 목표로 한다면 그 비용과 통화도 별도로 살핀다.
하나의 물가 지표가 모든 개인 목표의 비용을 대신하지는 않는다. 여러 목표를 한 숫자로 묶으면 자산은 늘어도 필요한 금액을 따라가지 못하는 부분이 가려질 수 있다.
4. 현금의 구매력 비용과 지급 기능을 함께 본다
장기적으로 사용할 돈과 곧 지급해야 할 돈은 같은 기준으로 평가하기 어렵다. 단기 지출을 위해 보유한 현금에는 금액과 사용 시점을 맞추는 역할이 있다.
실질 수익을 높이기 위해 가격 변동이 큰 자산을 선택하면, 필요한 시점에 손실이 난 상태로 매도할 수도 있다. 물가 위험을 줄이는 과정에서 다른 위험이 얼마나 늘어나는지도 확인한다.
5. 목표 금액과 운용 결과를 같은 기준으로 기록한다
목표 금액을 현재 가격으로 적었는지 미래 예상 가격으로 적었는지 표시한다. 수익률도 물가 조정 전인지 후인지, 비용과 세금이 포함되었는지 남긴다.
구매력 기준의 기록은 더 높은 수익을 약속하기 위한 도구보다 목표와 결과를 같은 단위로 비교하는 도구다. 물가와 수익의 미래 값은 확정되지 않았다는 점도 함께 기록한다.
적용해 볼 질문
목표 금액은 어느 시점의 가격과 어느 통화를 기준으로 한 것인가?
비용·세금과 물가를 반영하면 결과가 어떻게 달라지는가?
구매력에 대비하면서 필요한 지출 시점의 가격 위험도 감당할 수 있는가?