
“최고 상승일 몇 번을 놓치면 장기 수익이 크게 줄어든다”는 차트는 시장에서 빠져 있는 동안 반등을 놓칠 수 있다는 점을 보여 준다. 다만 그 차트는 어떤 날이 최고였는지 이미 아는 상태에서 만든 계산이다.
이탈과 재진입을 판단하는 전략을 평가하려면 미래 수익률 순위 대신 당시 사용할 수 있던 규칙이 필요하다. 두 질문을 나누면 차트에서 배울 점과 확인되지 않은 결론이 선명해진다.
최고였던 날을 사후에 제거한 결과는 수익의 민감도를 보여 준다. 어떤 날에 시장을 나가고 돌아올지 정하는 능력까지 검증한 결과는 아니다.
1. 차트가 무엇을 제거했는지 확인한다
하루 수익률이 큰 날 여러 개를 뺀 계산과 가장 좋았던 연속 한 주·한 달을 뺀 계산은 다르다. 지수·기간·배당 포함 여부와 제외된 기간의 현금 수익 처리도 확인한다.
Dimensional의 2023년 예시는 정해진 과거 기간의 Russell 3000 투자에서 가장 좋았던 주·연속 기간을 놓친 경우를 비교한다. 이 사례를 다른 지수·현재 기간·최고 하루의 통계로 바꿔 인용하지 않는다.
차트의 정확한 계산 범위를 읽으면 시장 밖에 있을 때 무엇을 놓칠 수 있는지 이해하는 데 도움이 된다.
2. 최고·최악을 제거하면 서로 다른 방향으로 결과가 움직인다
가상의 세 날 수익률을 +10%·−10%·+5%로 정하자. 세 날 모두 노출되면 복리 결과는 +3.95%다. 제외한 날에는 현금 수익 0%, 비용 0으로 두고 나머지 날에만 노출된다고 가정한다.
사후에 정한 노출 | 가상 누적 수익 |
|---|---|
세 날 모두 참여 | +3.95% |
최고 날인 +10%만 제외 | −5.50% |
최악 날인 −10%만 제외 | +15.50% |
최고·최악 날 모두 제외 | +5.00% |
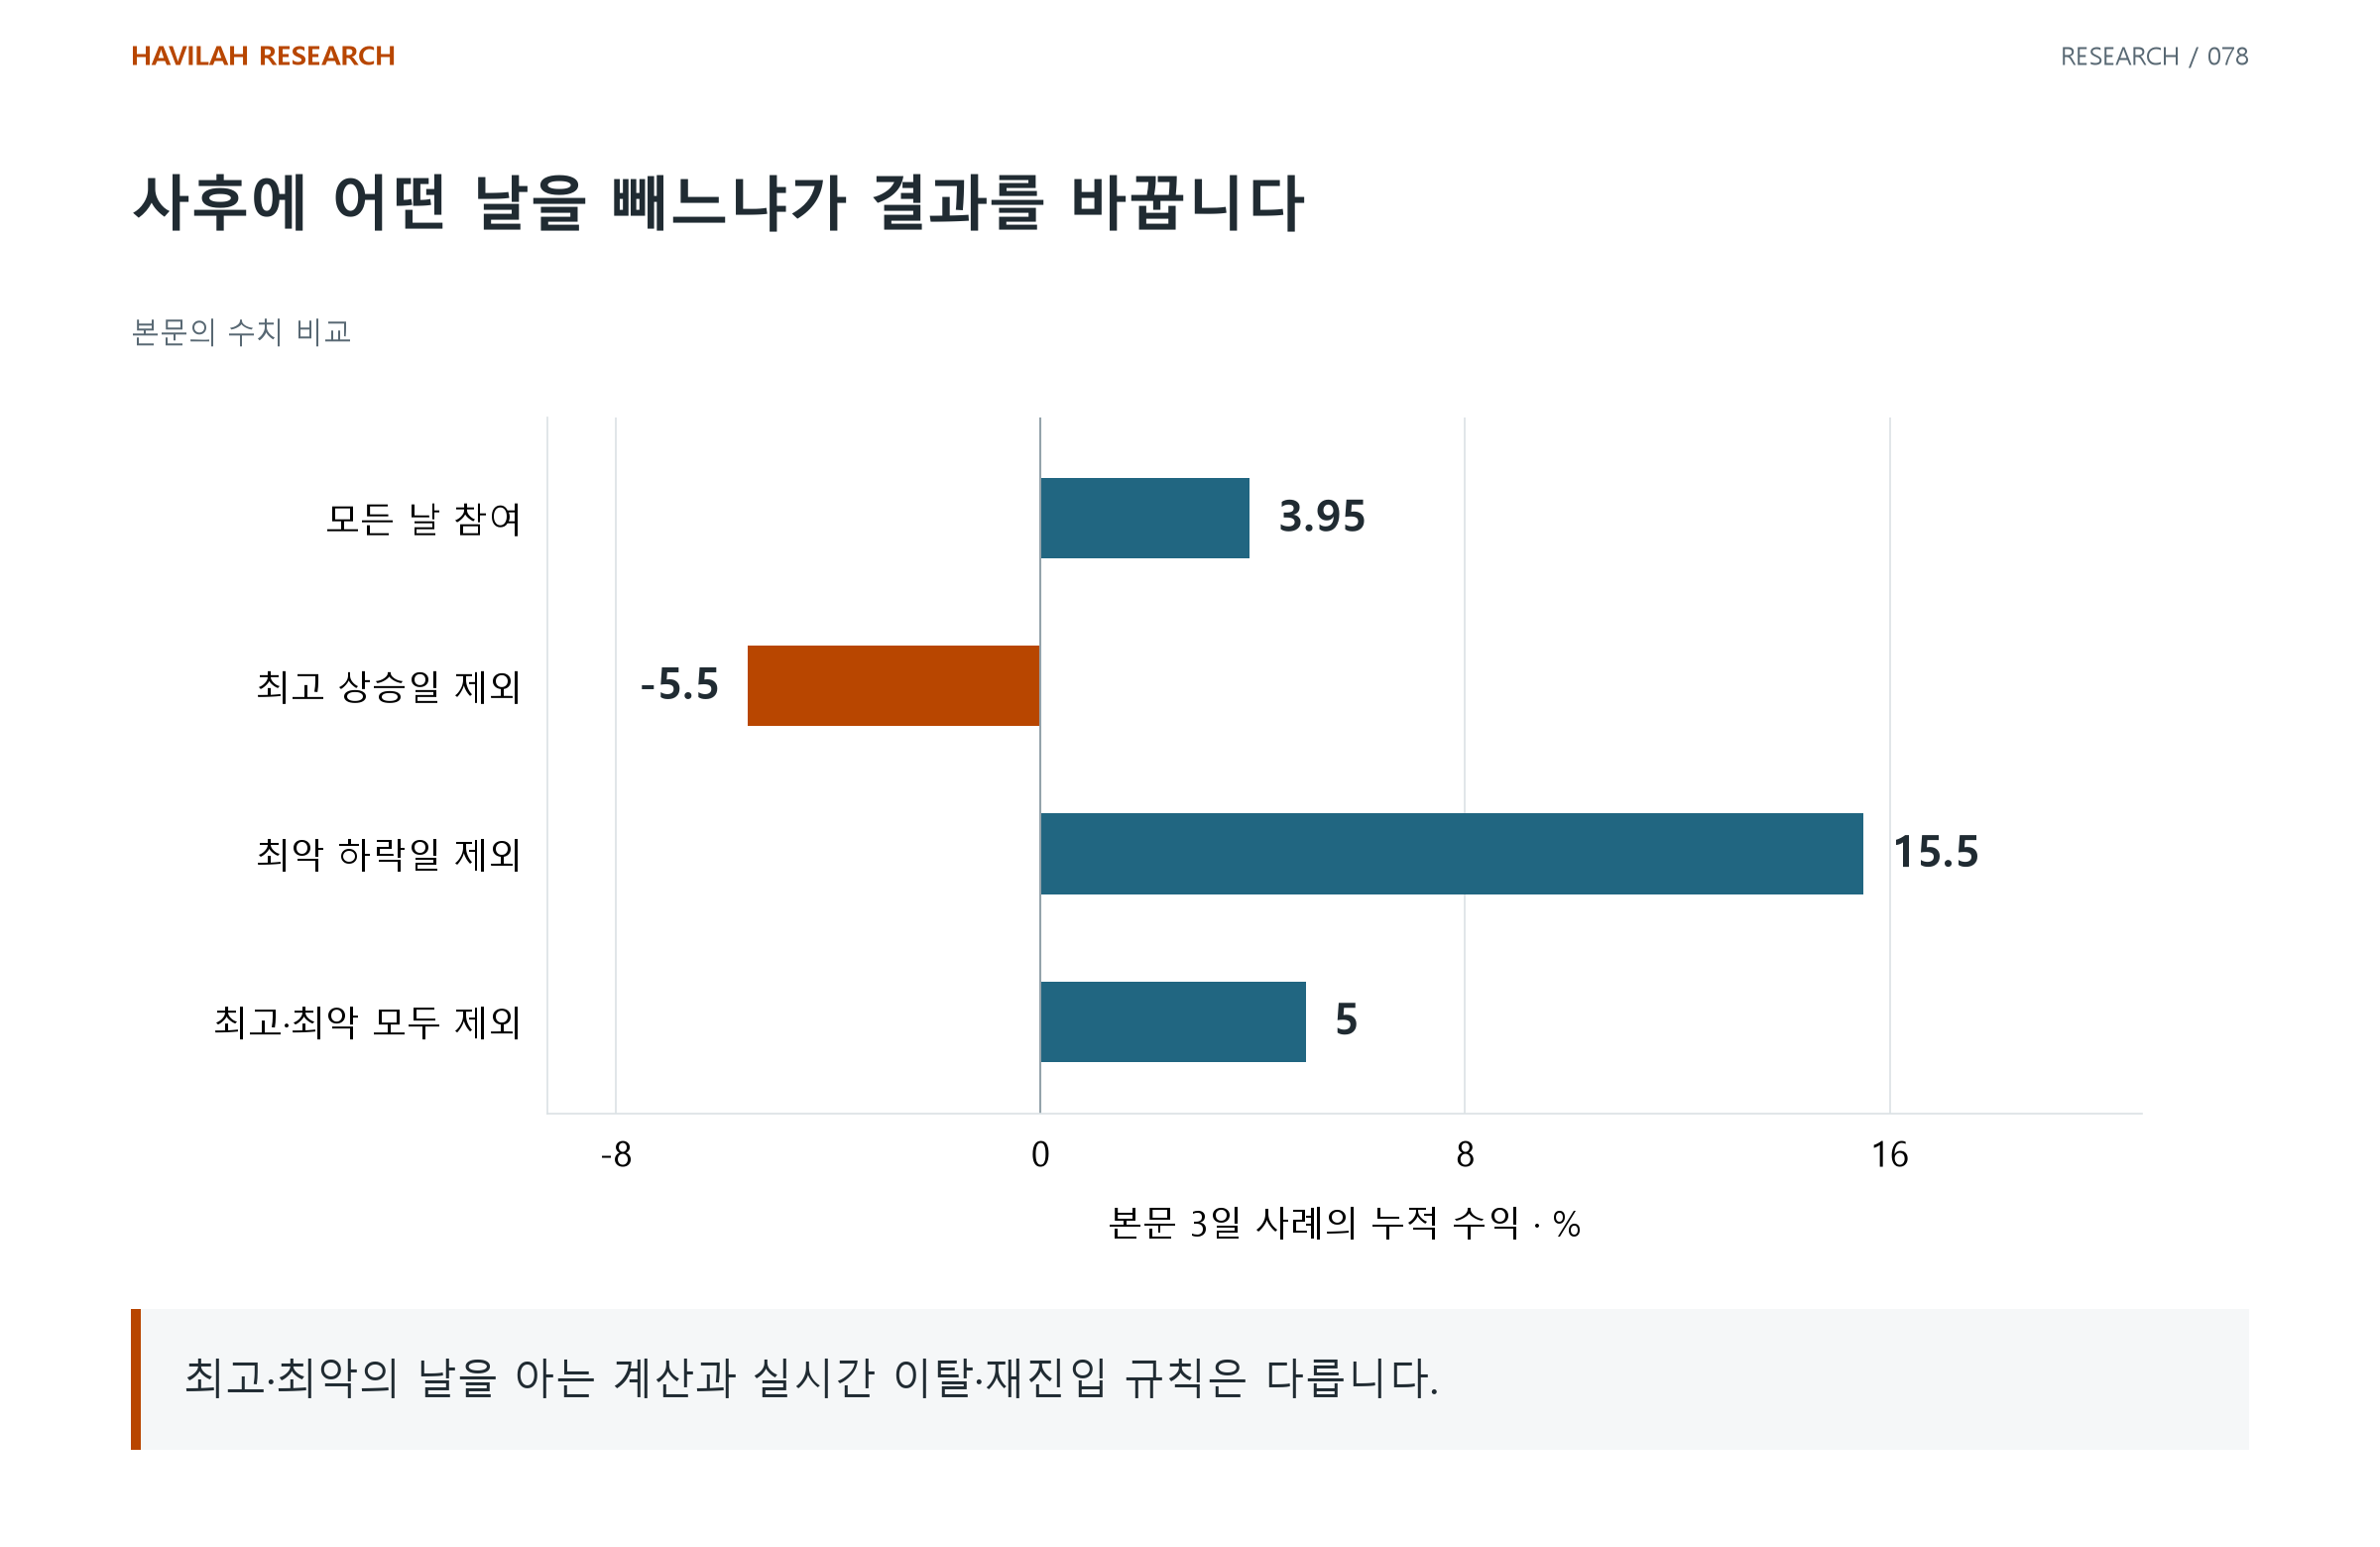
이 값들은 같은 경로의 민감도를 보여 주는 산술이다. 미래의 최고 날을 놓치거나 최악 날만 피할 수 있다는 전략을 만든 것은 아니다. 어느 방향의 사후 선택도 실제 능력으로 해석하지 않는다.
3. 실제 전략에는 이탈과 재진입의 두 판단이 있다
위험 신호로 시장을 떠났다면 돌아오는 조건도 정해야 한다. 뉴스가 좋아졌다는 느낌만으로 재진입을 설명하면, 판단을 언제 확정하고 어떤 가격에 거래할 수 있었는지 모호해진다.
입력 정보·신호 확정 시각·최초 체결 가능 시각·노출 조정 규칙을 기록한다. 결과를 보고 불리한 날만 제외하거나 재진입 시점을 고르면 당시 실행할 수 없던 선택이 들어간다.
시장 참여를 유지하는 방법과 노출을 줄이는 방법은 각각 위험·자금 목적·전략 조건을 가진다. 사후 차트 한 장으로 모든 상황의 적정 비중을 정하지 않는다.
4. 현금과 비용도 같은 조건에서 평가한다
시장 밖의 기간에 현금 이자·차입 비용이 생길 수 있다. 거래비용·세금·스프레드·체결 지연도 실제 노출 변경의 결과에 포함한다. 지수의 총수익을 실제 계좌 수익과 그대로 비교하지 않는다.
단순 보유 기준과 전략을 같은 기간·상품·배당·비용 조건에서 비교하고, 수익률뿐 아니라 최대 낙폭·노출 기간·회전율도 살핀다. 개발 때 골랐던 규칙의 평가와 이후 별도 기간의 결과를 구분한다.
위험을 줄였는지와 비용 후 성과가 개선됐는지도 서로 다른 질문이다. 하나의 개선이 다른 하나를 자동으로 뜻하지 않는다.
5. 지수에 대한 관찰을 개별주의 생존 논리로 바꾸지 않는다
분산된 지수의 과거 결과를 특정 기업이 결국 회복한다는 근거로 사용하지 않는다. 개별 기업에는 사업 실패·희석·상장폐지와 자금 조달의 문제가 있고, 지수의 구성 종목도 바뀔 수 있다.
시장 이탈의 위험을 이해하는 일은 손실 가능성을 지우거나 언제나 같은 비중을 유지하라는 결론과 다르다. 필요한 것은 감당할 노출과 재평가 조건, 그리고 실제로 실행 가능한 규칙이다.
차트를 볼 때 마지막으로 묻는다. “이 그림은 과거 결과를 설명하는가, 당시의 정보로 결정하는 규칙을 평가하는가?” 그 답에 맞게 결론의 크기를 정한다.
최고 상승일을 뺀 차트에 이탈일과 재진입일을 결정할 규칙을 따로 적어 보자. 당시 정보로 정할 수 없는 규칙이라면 그 그림은 실행 가능한 전략의 성과표로 쓰지 않는다.