
많이 하락한 자산을 보면 이전 가격으로 돌아갈 수 있다는 기대가 생긴다. 그러나 과거에 높았던 가격이 현재의 적정 가격이나 되돌아갈 기준이라는 증거는 아니다.
평균회귀를 연구하려면 어느 값의 어떤 관계를 기준으로 삼는지 정해야 한다. 하락의 크기와 관계에서 벗어난 정도를 구분하는 데서 시작한다.
평균회귀의 핵심 가정은 가격이 낮다는 사실보다 기준 관계가 유지된다는 데 있다.
1. 평균의 대상을 구체적으로 정한다
가격, 수익률, 두 자산의 차이와 모형이 설명하지 못한 부분은 서로 다르다. 어느 값을 어느 기간에서 계산하는지 먼저 적는다.
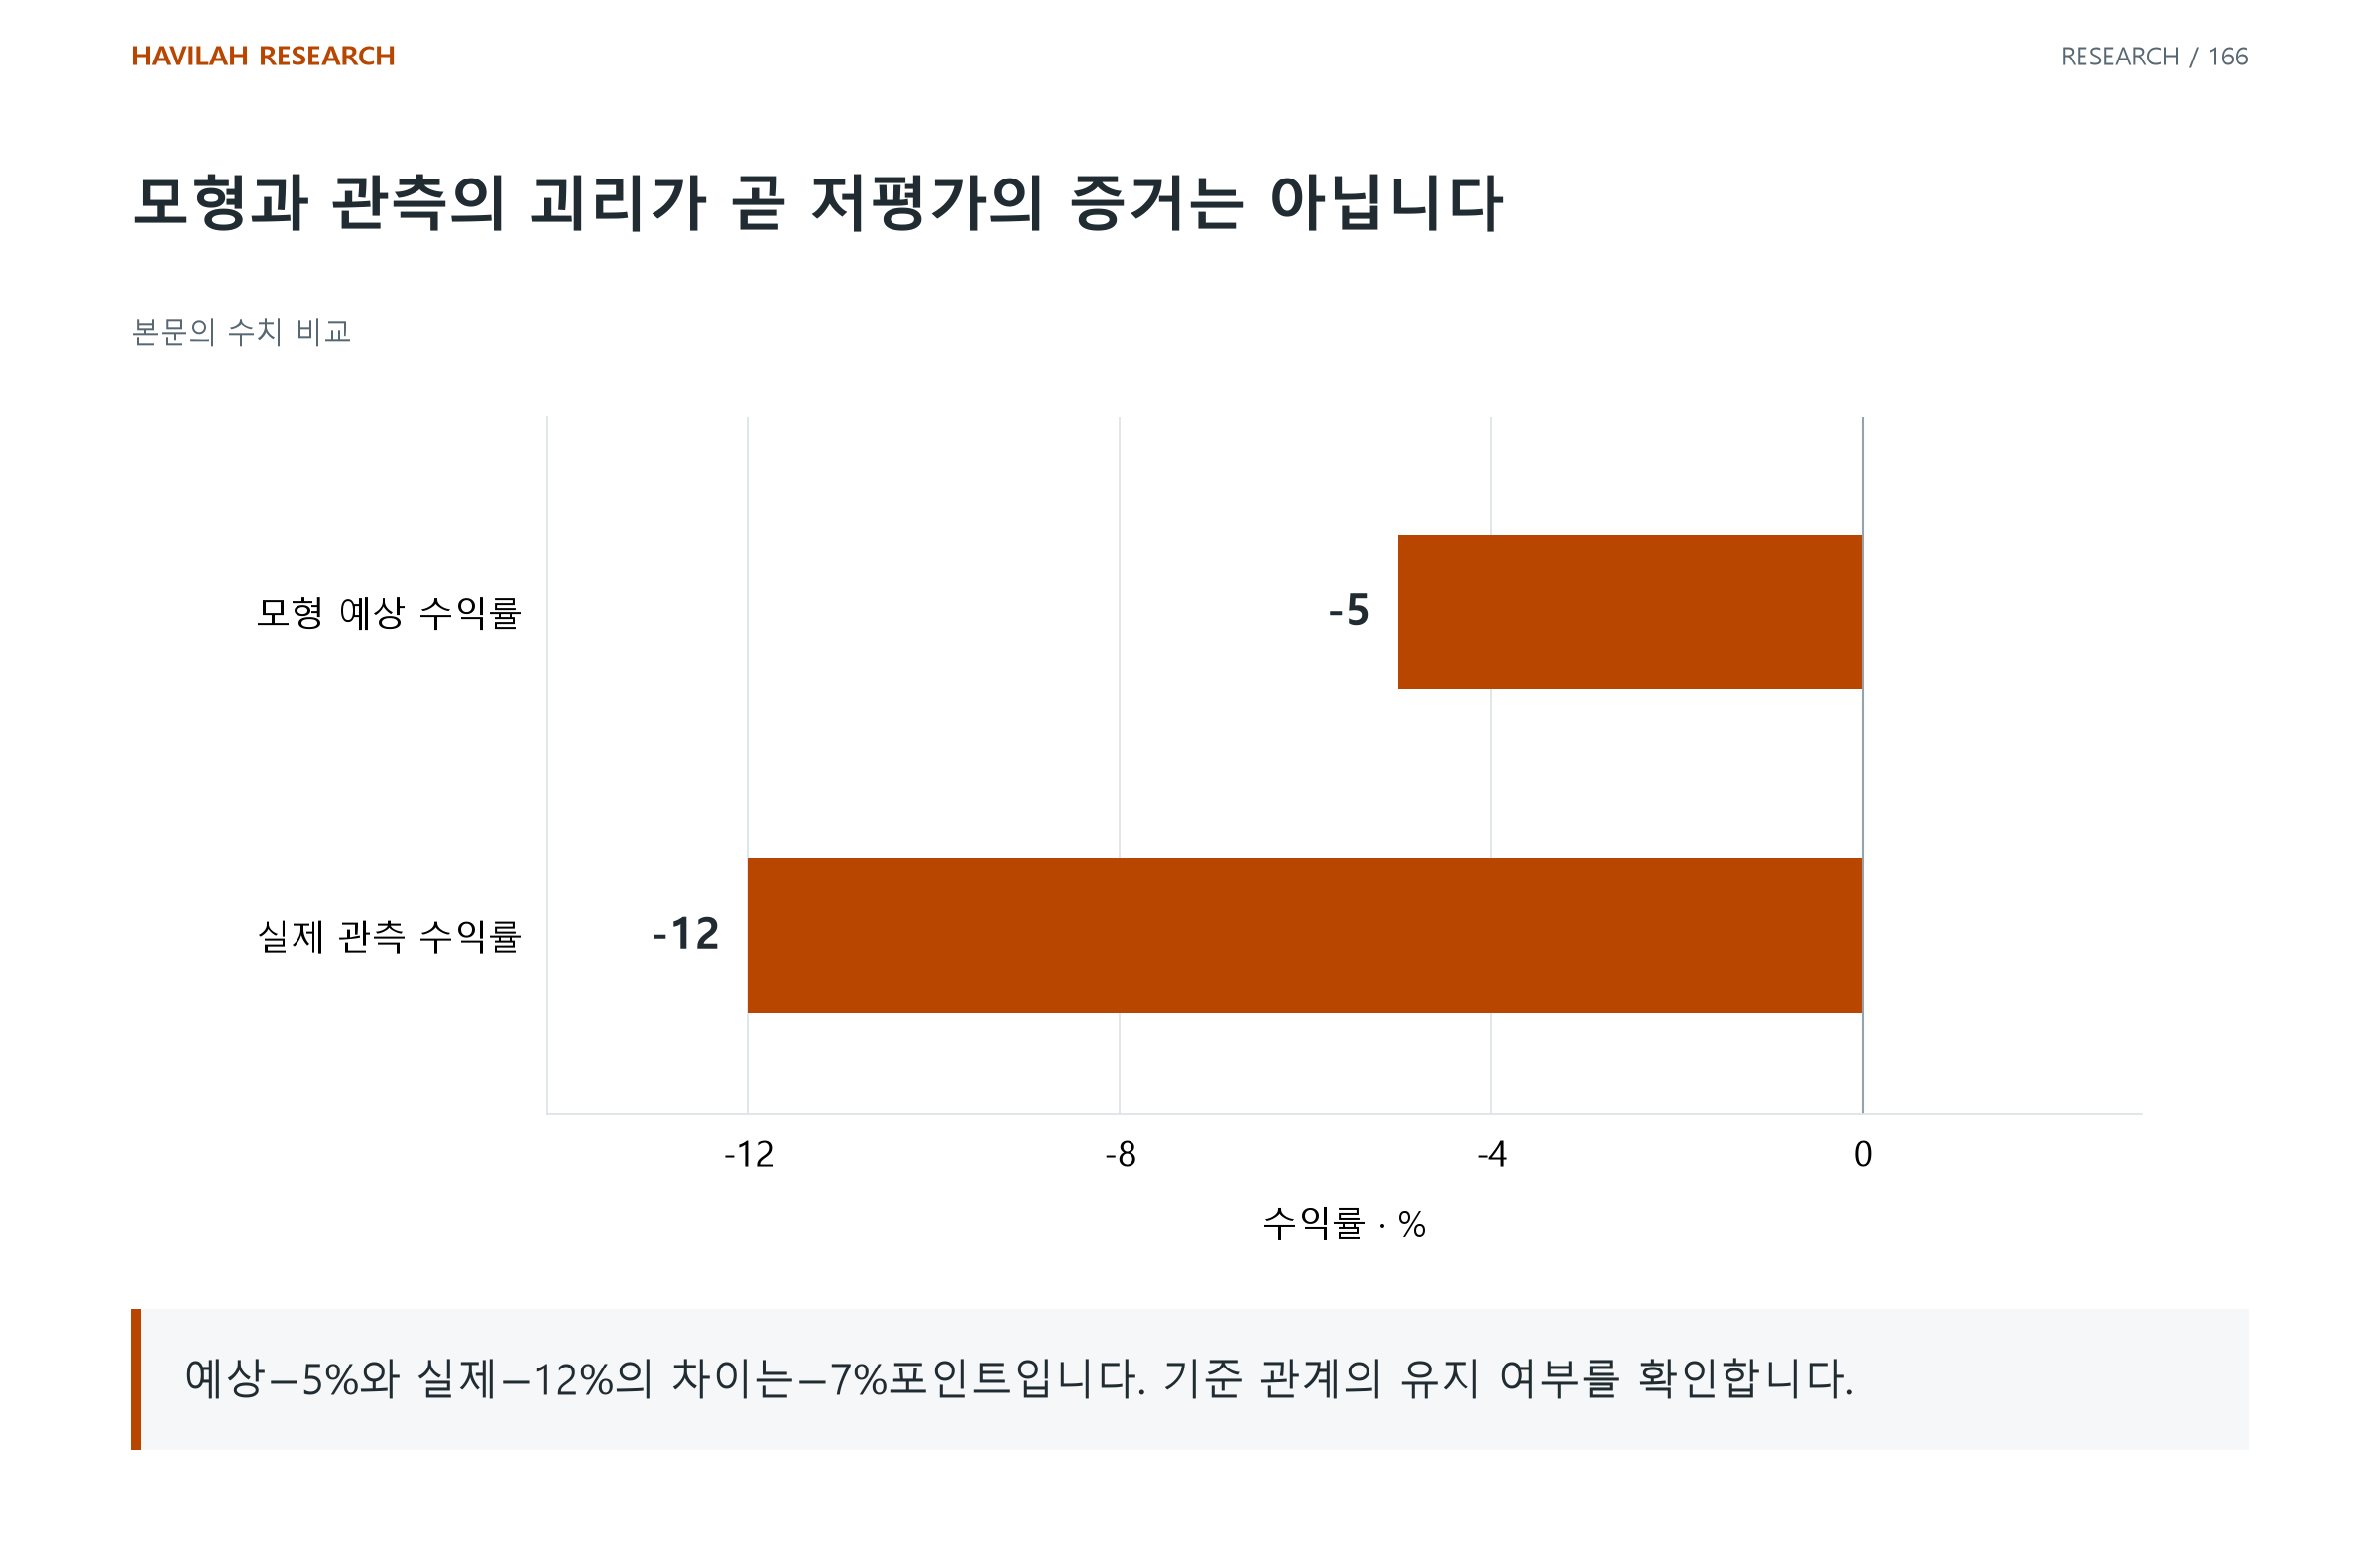
가상 모형이 오늘의 예상 수익률을 −5%로 계산했고 실제 수익률이 −12%였다면 차이는 −7%포인트다. 이는 모형과 관측의 차이이며 그 자체가 가격의 과소평가를 증명하지는 않는다.
2. 과거의 동행과 되돌림을 구분한다
두 자산이 함께 올랐다는 사실만으로 두 가격의 차이가 안정적으로 돌아온다고 말할 수 없다. 가격·수익률·비율 중 무엇을 비교했는지도 중요하다.
Gatev·Goetzmann·Rouwenhorst의 페어 거래 연구(2006년 작업논문)는 과거 정규화 가격 관계로 짝을 선정한 규칙을 특정 자료와 기간에서 검토한다. 개별 관계가 현재도 유지되거나 무위험이라는 증거로 확대할 수는 없다.
상관이 높다는 이유만으로 회귀할 기준이 확인된 것은 아니다. 기준 관계의 안정성과 연구에서 사용한 가정을 따로 확인한다.
3. 괴리가 생긴 이유를 확인한다
일시적인 거래 압력과 사업·신용·권리 조건의 변화는 다르다. 기업의 상태가 바뀌었다면 과거의 기준 자체가 더 이상 적절하지 않을 수 있다.
어떤 설명이 맞는지 아직 모를 수 있다. 그 경우에는 '이유를 모르지만 많이 벌어졌다'는 관측과 '돌아올 것이다'라는 가설을 분리해 남긴다.
4. 정보와 계산을 당시의 조건으로 제한한다
관계의 계수와 평균을 전체 기간에서 계산한 뒤 과거 거래에 적용하면 뒤의 정보를 앞에 사용할 수 있다. 판단 시점 이전의 자료로 기준을 만들고 갱신하는 규칙이 필요하다.
기준을 나중에 잘 맞춘 그림과 당시 거래할 수 있던 신호는 다르다. 평균을 추정하는 기간과 보유 기간, 청산과 재평가 조건을 모두 기록한다.
5. 괴리 축소와 계좌 순이익을 연결한다
두 자산을 함께 거래한다면 각각의 비중, 공매도를 위한 주식 차입과 금융비용, 일부 주문만 체결될 위험을 포함한다. 시장 노출을 줄이는 목적이 있어도 모든 위험이 제거되지는 않는다.
관계가 되돌아온 결과와 실제 자금을 유지하며 그 결과를 얻은 과정은 각각 검증해야 한다. 괴리가 더 커졌을 때 필요한 자금과 관계를 포기할 조건도 남긴다.
적용해 볼 질문
평균회귀를 기대하는 대상과 기준은 정확히 무엇인가?
관계가 일시적으로 벌어진 것과 기준이 바뀐 것을 어떻게 구분할 것인가?
당시 자료로 신호를 만들고 실행 비용·자금 부담까지 평가했는가?