
사업을 오래 보고 투자했어도 빌린 돈의 만기와 담보 조건까지 오래 기다려 주는 것은 아니다. 기업을 평가하는 시간과 계좌를 유지할 수 있는 시간이 다를 수 있다.
차입은 손익의 크기뿐 아니라 누가 어느 시점에 매도를 요구할 수 있는지도 바꾼다. 장기 보유 계획을 세울 때는 투자 가설과 자금을 유지할 계약을 함께 읽어야 한다.
투자 논리가 유지되는지와 포지션을 유지할 자금·담보 조건이 충족되는지를 따로 확인한다.
1. 차입 조건을 보유 계획의 일부로 적는다
빌린 돈의 만기·이자·갱신 가능성과 담보 평가 방식, 필요한 비율·추가 납입·처분 조건을 확인한다. 대출의 이름이 비슷해도 계약과 국가·상품에 따라 절차는 달라질 수 있다.
종목을 이해했다는 사실이 대출 계약의 제약을 없애 주지는 않는다. 내가 원하는 매도 시점과 자금 제공자가 허용하는 보유 기간을 구분한다.
2. 가격 하락과 담보 비율을 함께 계산한다
가상 계좌의 자산이 100, 차입이 60이면 자기자본은 40이다. 여기서는 자기자본을 자산으로 나눈 비율이 최소 30%여야 한다는 조건을 임의로 정한다. 이자와 비용은 생략한다.
상태 | 자산 | 차입 | 자기자본 | 자기자본 ÷ 자산 |
|---|---|---|---|---|
처음 | 100 | 60 | 40 | 40% |
가격 하락 뒤 | 80 | 60 | 20 | 25% |
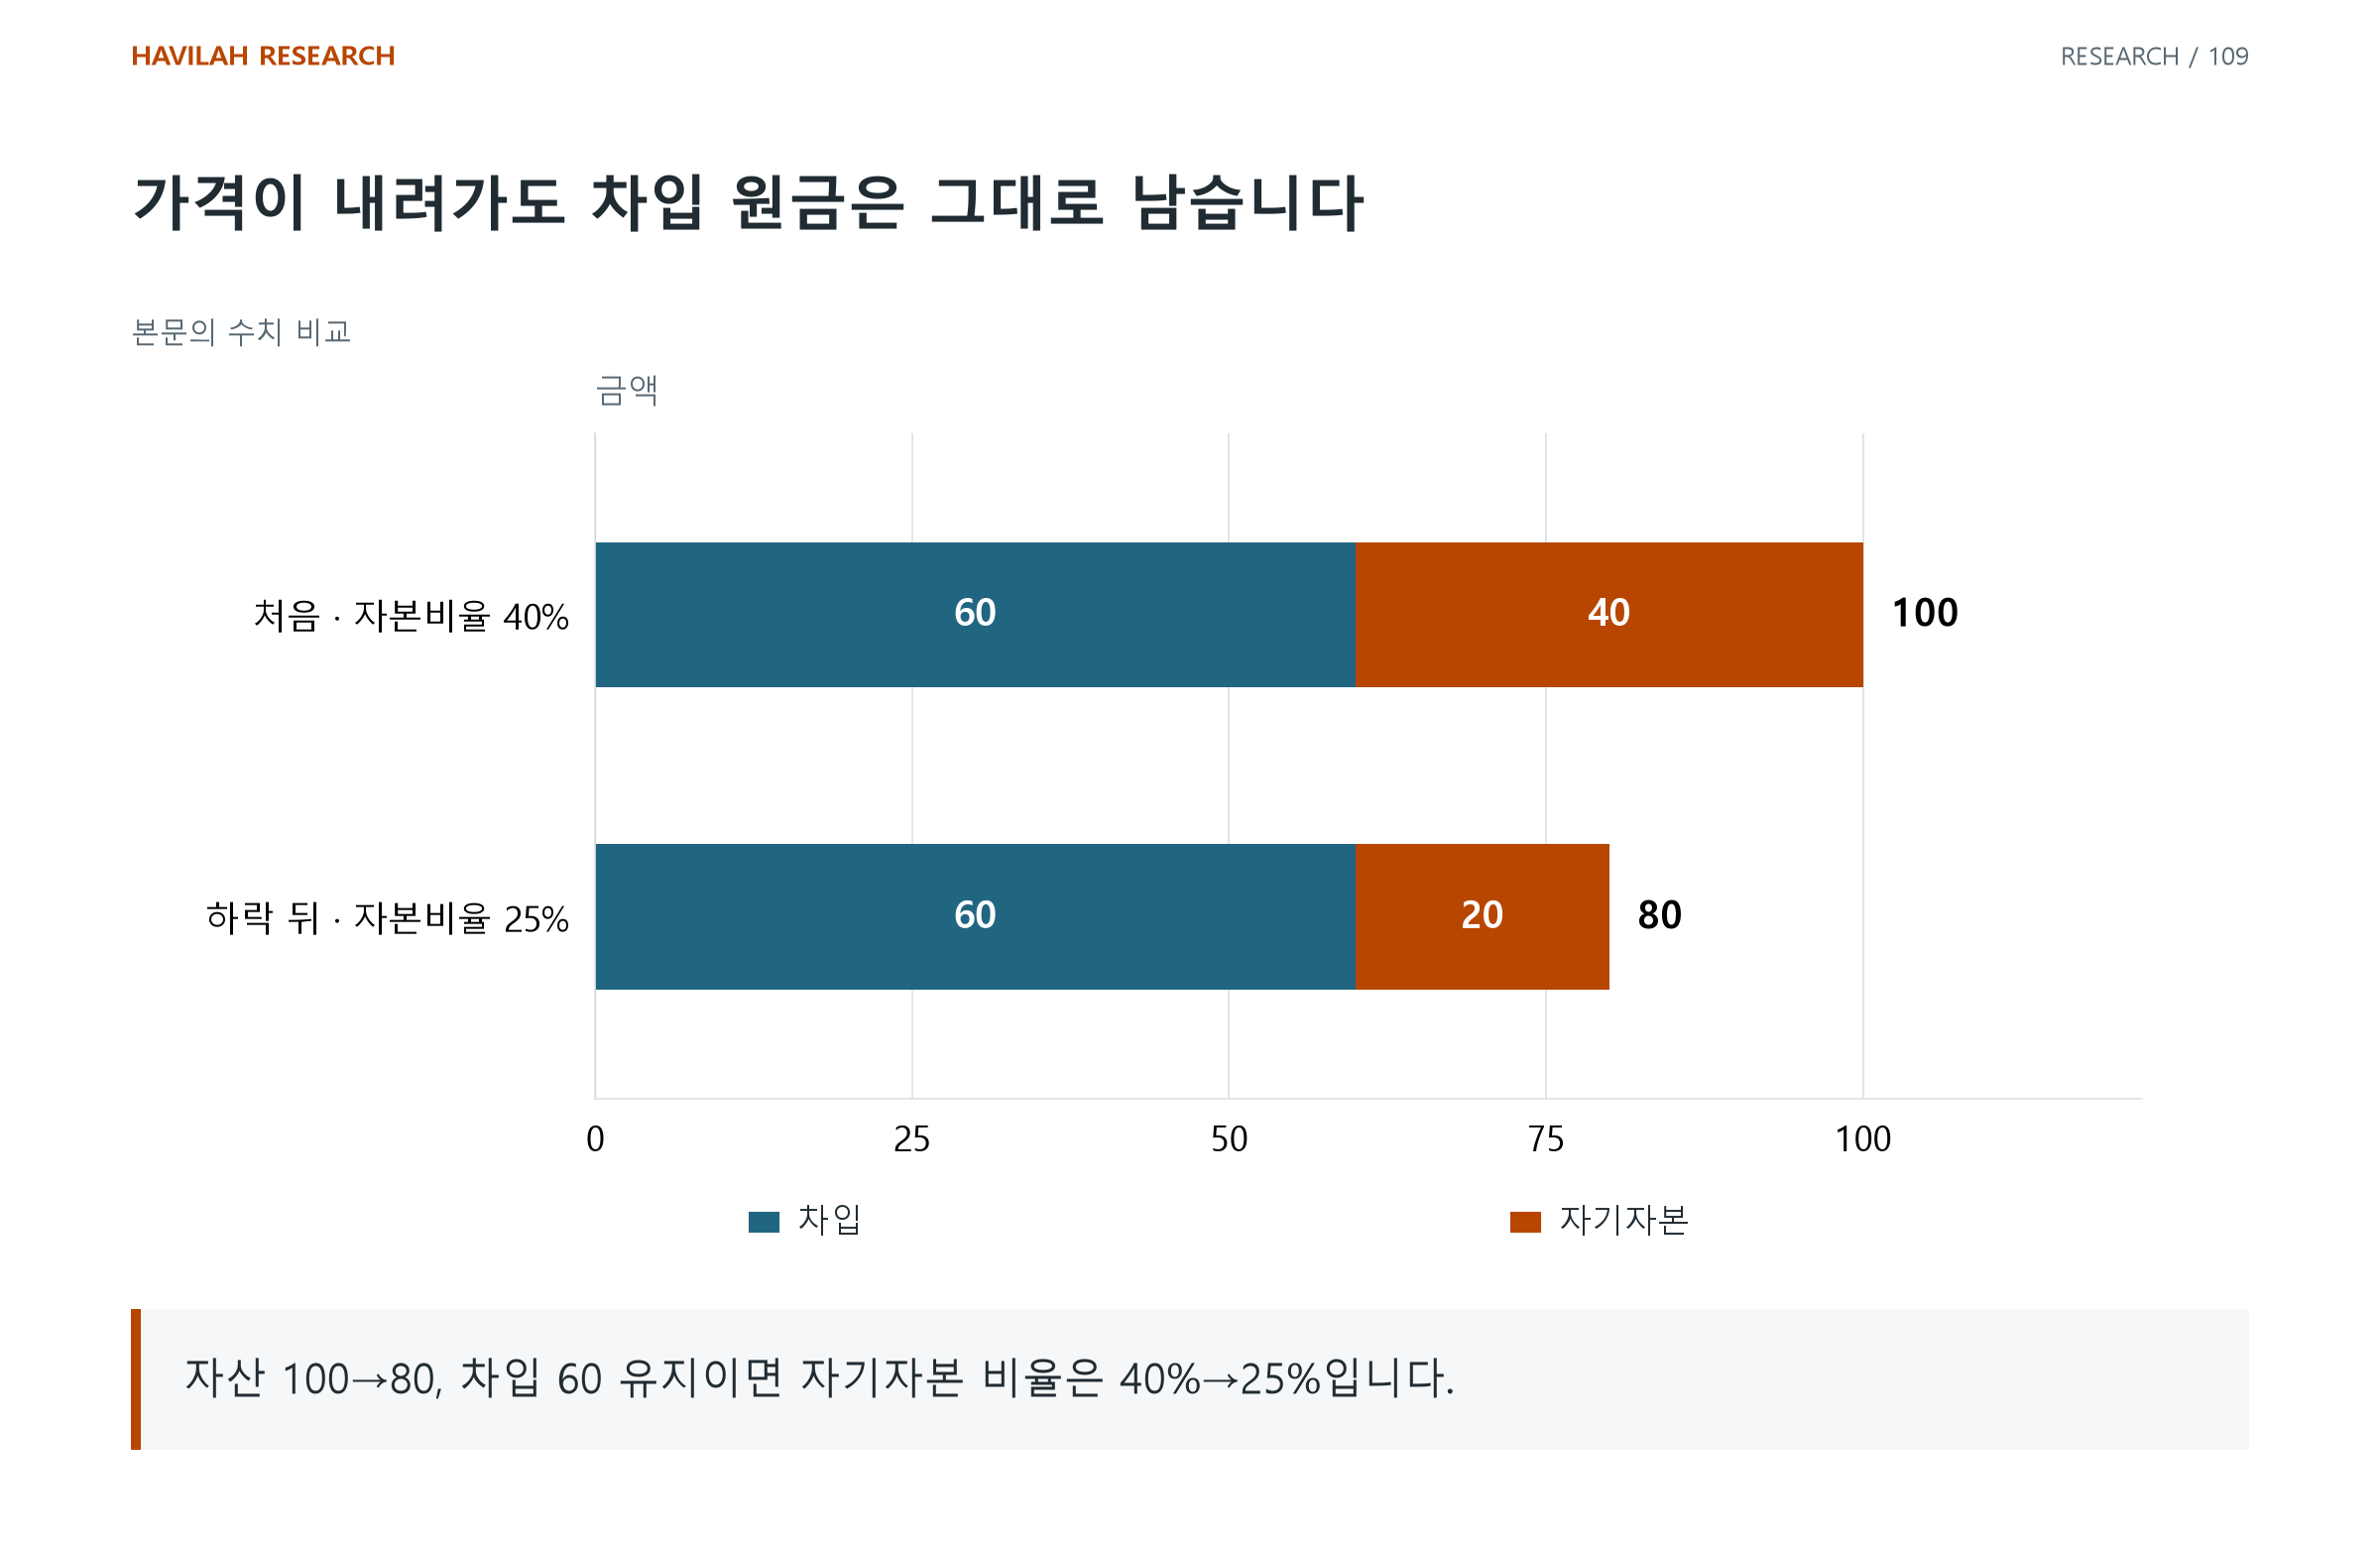
자산은 20% 하락했지만 자기자본은 절반이 되었고 가상의 유지 조건도 충족하지 못한다. 30%는 실제 국내 규정이 아니다. 담보 인정·추가 납입·처분 방식은 적용 계약에서 확인해야 한다.
3. 추가 자금의 가능성을 확인한다
필요하면 돈을 넣겠다는 생각에는 금액·입금 기한·현금의 위치가 빠져 있기 쉽다. 다른 투자나 생활비에 묶인 돈을 즉시 사용할 수 있는 자금처럼 계산하지 않는다.
미국 SEC의 증거금 계좌 안내는 추가 자금 요구와 증권사의 처분 권한을 설명한다. 이는 미국 계좌에 대한 안내다. 자신의 거래에 적용할 조건은 해당 계약과 시장에서 별도로 확인한다.
4. 가격 회복과 계좌 유지의 순서를 나눈다
나중에 가격이 회복했더라도 그 전에 포지션을 줄이거나 처분해야 했다면 원래 계획의 결과를 얻지 못할 수 있다. 회복 시나리오에는 그때까지 자금을 유지할 경로가 필요하다.
자기자본만 사용해도 회복이 보장되지는 않는다. 가설이 틀리거나 생활비가 필요하면 매도를 결정할 수 있다. 차입이 없다는 사실과 계속 보유하는 판단이 옳다는 결론은 다르다.
5. 기업 분석과 자금 점검을 함께 갱신한다
사업·가치·가격에 관한 판단과 금리·담보·만기·현금에 관한 판단을 각각 기록한다. 하나가 유지되어도 다른 하나가 변하면 가능한 행동은 달라진다.
강제 처분을 피하는 일만 목표로 삼으면 나쁜 투자 가설을 계속 유지할 수도 있다. 기업의 근거를 다시 평가하면서, 결정할 시간을 확보할 자금 구조도 함께 점검한다.
적용해 볼 질문
투자 기간보다 먼저 끝나는 차입이나 갱신 조건이 있는가?
담보가 하락할 때 필요한 현금의 위치와 기한을 확인했는가?
가설 변화에 따른 매도와 자금 제약에 따른 처분을 구분했는가?