
손실이 난 뒤 더 큰 금액으로 다시 시도하면 한 번의 성공으로 이전 손실을 회복할 것처럼 보인다. 하지만 그 설명에는 연속 실패를 어디까지 감당할 자금이 있는지가 빠지기 쉽다.
투자에서 말하는 물타기 전체가 같은 마틴게일 방식은 아니다. 여기서는 손실마다 투입액을 두 배로 늘리는 단순한 규칙만 살펴보고, 실제 주식의 추가 매수와 어떤 가정이 다른지 구분한다.
회복할 수 있다는 계산에는 다음 시도를 실행할 자금과 거래 조건이 항상 함께 필요하다.
1. 한 번의 성공이 회복시키는 조건부터 밝힌다
가상 이진 게임에서 성공하면 걸었던 금액만큼 이익을 얻고, 실패하면 그 금액 전부를 잃는다고 하자. 비용 없이 1·2·4처럼 금액을 두 배로 늘리면 앞선 실패 뒤의 한 번 성공으로 누적 손익을 +1로 만들 수 있다.
이것은 명시한 손익 구조에서의 산술이다. 모든 손실을 결국 회복한다는 보장은 아니다. 실제 주식은 손익이 같은 크기의 이진 결과로 끝나지 않으며, 매수한 수량과 가격·시간·비용이 영향을 준다.
2. 누적 손실과 다음 투입액을 함께 계산한다
위의 가상 게임에서 첫 투입액을 1로 두면 다음과 같다.
연속 실패 횟수 | 이미 잃은 금액의 합 | 다음 시도에 걸 금액 |
|---|---|---|
1 | 1 | 2 |
3 | 7 | 8 |
6 | 63 | 64 |
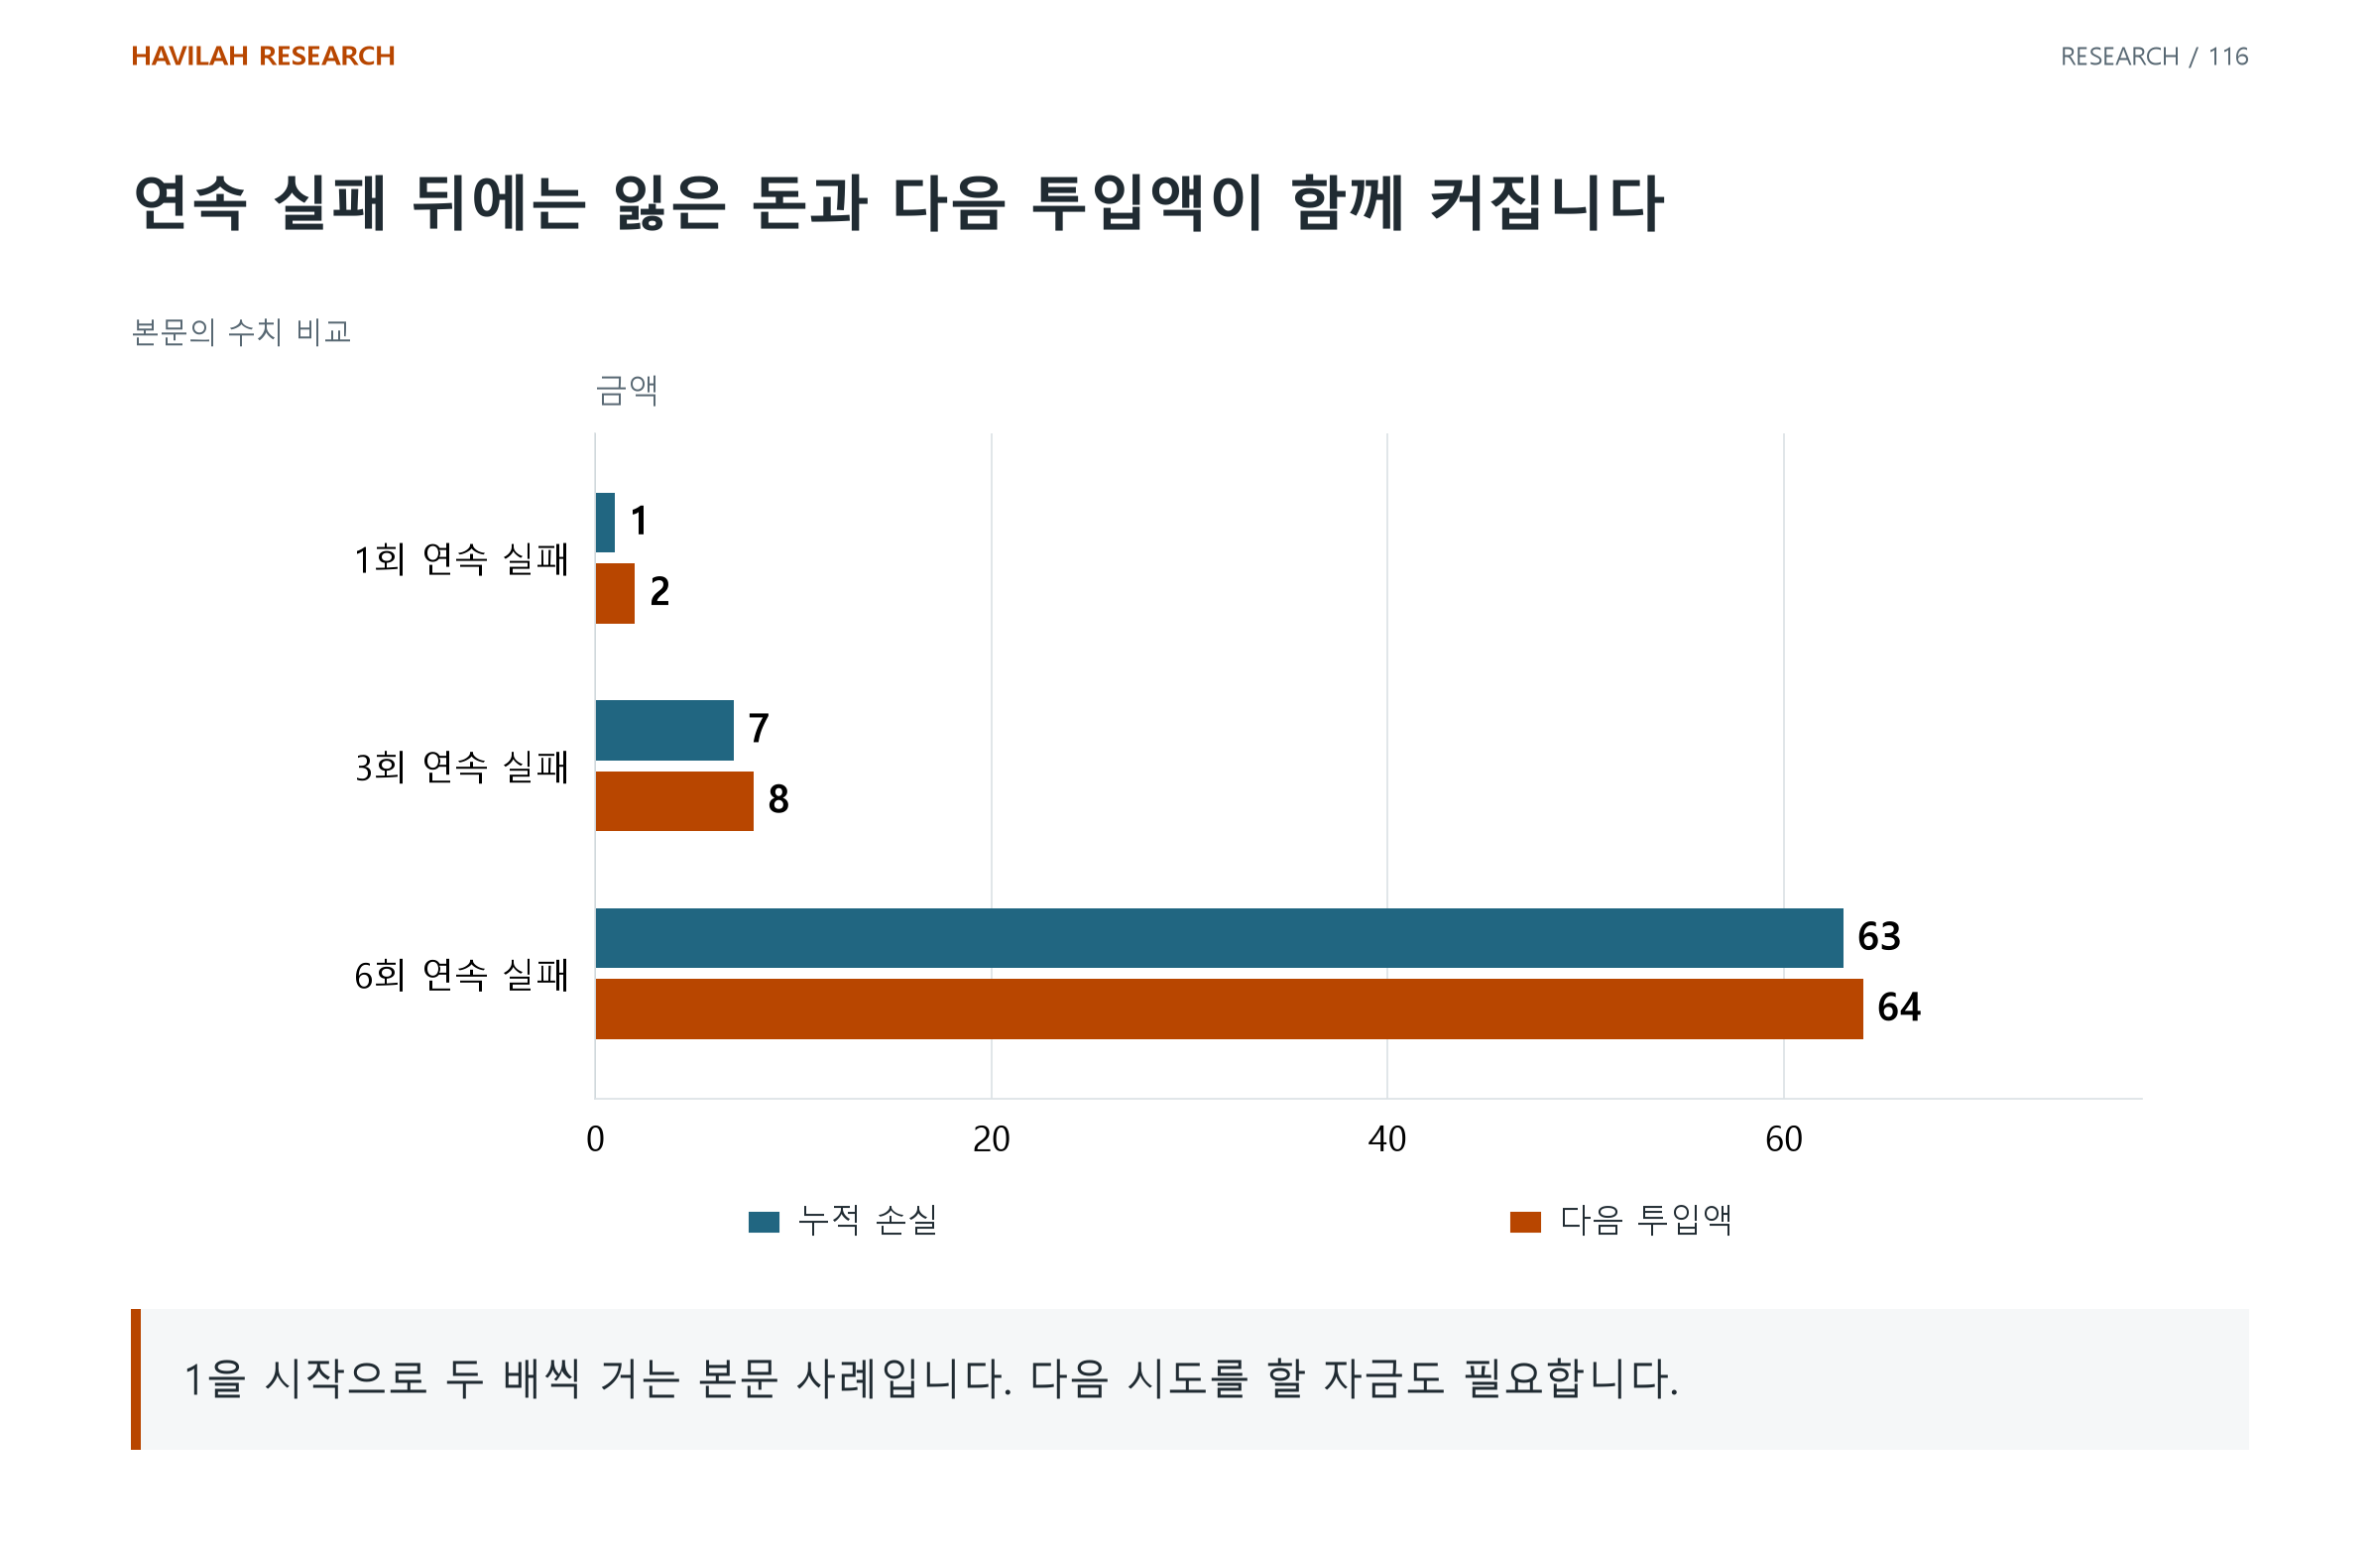
처음 자금이 64였다면 6번 실패 뒤 남은 돈은 1이다. 다음 시도에 필요한 64를 가지고 있지 않다. 다음 한 번만 이기면 된다는 설명과 그 한 번을 실제로 실행할 수 있다는 조건은 다르다.
3. 높은 회복 빈도가 드문 중단을 지울 수는 없다
독립적이고 매번 실패 확률이 50%인 위 가상 게임에서는 첫 6번 모두 실패할 확률이 1/64다. 이는 실제 시장의 연속 손실 확률이 아니다. 시장의 결과에는 조건 변화와 상관 등이 있을 수 있다.
여러 번 작은 이익으로 끝났다는 기록을 볼 때는 실패한 경로와 중단·재입금도 포함한다. 잦은 회복의 비율만으로 필요한 최대 자금과 큰 손실의 크기를 설명할 수는 없다.
4. 평균단가의 하락과 새로운 자금의 위험을 나눈다
주식에서 낮은 가격에 더 사면 평균단가는 낮아질 수 있다. 하지만 총투입액과 보유 수량도 늘며, 이후 더 하락했을 때의 금액 손실도 달라진다.
가격이 떨어졌다는 이유만으로 사업의 가치나 반등 가능성이 개선된 것은 아니다. 추가 매수는 과거 손실을 지우는 계산에 앞서, 새 돈을 그 가격과 수량에 투입할 근거를 평가하는 결정이다.
5. 정해진 비율보다 자본 한도와 중단을 먼저 남긴다
규칙이 필요로 하는 누적 투입액, 추가 자금의 시점과 조달 방법을 적는다. 전부 실행하지 못했을 때의 손익과 중단 조건도 같은 평가에 포함한다.
손실마다 비중을 늘리는 모든 전략이 같은 결과를 내는 것은 아니다. 핵심은 반등을 기다릴 의지보다, 실패 경로에서 필요한 자금과 위험을 실제로 감당할 수 있는가다. 한 번의 회복 사례를 규칙 전체의 안전성으로 확장하지 않는다.