
열 번 연속 손실의 확률이 0.3%보다 작다는 말을 들으면 거의 겪지 않을 일처럼 느낄 수 있다. 하지만 처음 열 번에서 생길 확률과 오래 거래하는 동안 한 번이라도 경험할 확률은 다르다.
연속 손실을 평가할 때는 어느 구간·몇 번의 거래·어떤 독립 가정을 계산했는지를 명시해야 한다. 작은 한 구간의 확률로 장기간 운용의 부담을 지우지 않는다.
미리 정한 한 구간의 확률과 반복 운용 중 적어도 한 번 발생할 확률을 구분한다.
1. 계산의 전제부터 고정한다
가상 거래마다 이익 확률 45%, 손실 확률 55%가 같고 모든 결과가 서로 독립이라고 하자. 손익의 크기는 여기서 정하지 않는다.
Penn State의 독립 사건 설명은 독립일 때 사건들의 동시 발생 확률을 곱하는 조건을 다룬다. 실제 전략의 과거 승률이 45%라는 사실만으로 미래에도 같은 확률·독립성이 성립하는 것은 아니다.
2. 미리 지정한 열 번의 확률을 계산한다
위 가정에서 처음 열 번이 모두 손실일 확률은 0.55^10이다. 약 0.253%다.
이 값은 지정한 열 번에 대한 답이다. 앞으로 1,000번 거래하면서 어느 위치에서든 열 번 연속 손실을 겪을 확률이 아니다. 같은 연속 손실이라는 표현에도 관찰 범위를 붙인다.
3. 겹치지 않는 묶음을 반복하면 답이 달라진다
1,000번을 1~10회, 11~20회처럼 겹치지 않는 열 번짜리 100묶음으로 나누자. 각 묶음이 모두 손실일 확률은 위와 같다. 독립 가정 아래, 적어도 한 묶음이 모두 손실일 확률은 1 − (1 − 0.55^10)^100이다.
질문 | 가상 모형의 확률 |
|---|---|
미리 정한 한 묶음의 열 번이 모두 손실인가 | 약 0.253% |
겹치지 않는 100묶음 중 적어도 하나가 모두 손실인가 | 약 22.4% |
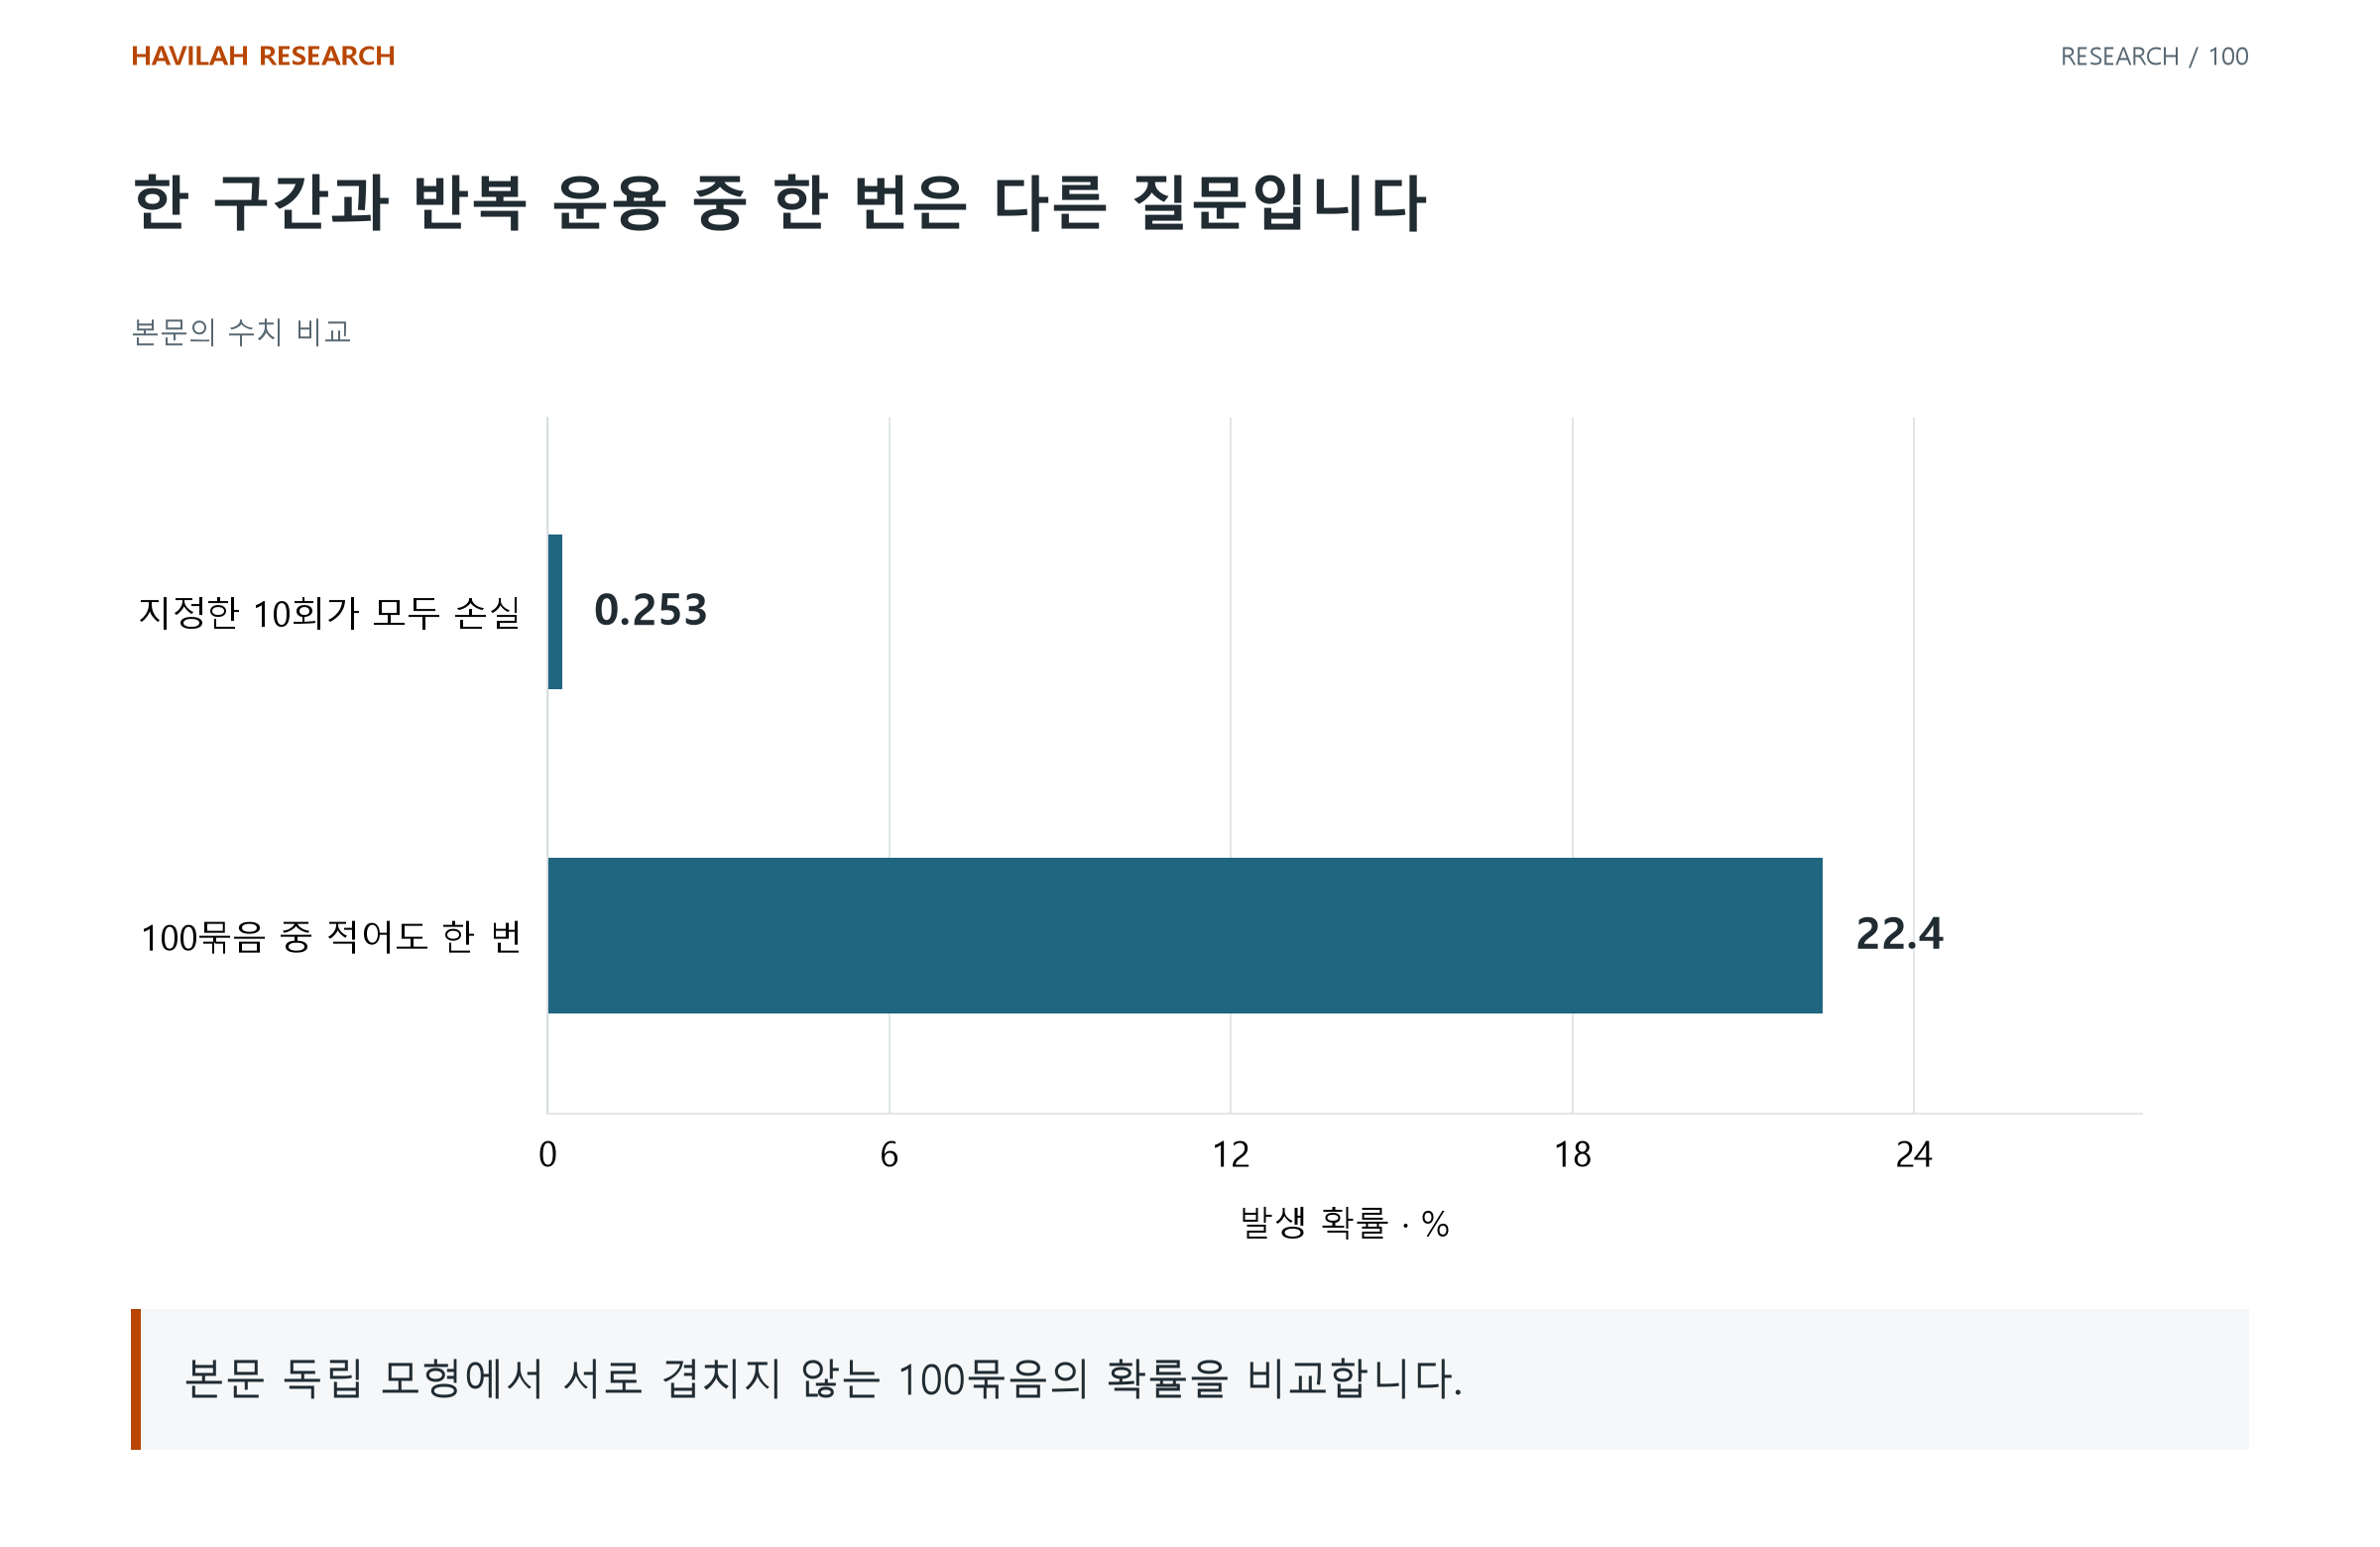
두 번째 값도 모든 시작 위치를 센 결과는 아니다. 묶음의 경계를 걸쳐 연속 손실이 생길 수 있으므로, 이 모형에서 1,000회 중 어디서든 열 번 연속 손실을 겪을 확률은 이보다 낮지 않다. 이 예시는 실제 시장의 빈도 추정이 아니다.
4. 겹치는 구간과 의존성을 별도로 다룬다
1~10회와 2~11회는 결과를 공유한다. 이런 구간들의 발생 확률을 독립처럼 합하거나 단순 곱해 전체 확률을 구하지 않는다.
실제 손실이 특정 환경에 몰리거나 전략·비중이 바뀌면 처음의 동일 확률 가정도 달라진다. 기간별 결과·손실의 군집·추정 오차를 확인하고 모형을 바꿨을 때 결론이 얼마나 달라지는지 살펴본다.
5. 예상 가능한 손실과 중단 근거를 연결한다
연속 손실이 가능하다는 사실만으로 전략을 계속 실행하는 판단이 항상 옳지는 않다. 기대값의 변화·데이터와 체결 오류·비용·노출 한도를 함께 확인한다.
반대로 연속 손실이 나왔다는 사실 하나만으로 오류나 우위의 소멸을 확정하지 않는다. 손실 횟수의 가능성, 그때 잃을 금액, 전략을 재평가할 조건을 미리 나누어 기록한다. 자동화도 이 점검을 대신 없애 주지는 않는다.
적용해 볼 질문
계산한 확률은 한 지정 구간인가, 전체 운용 중 한 번 이상인가?
구간의 겹침·거래 결과의 의존성과 확률 변화를 고려했는가?
예상 손실액과 오류·전략 변화에 따른 중단 기준을 구분했는가?