
확률과 손익을 넣어 투자 비중을 계산하면 감에 의존하는 판단보다 정확해 보인다. 하지만 계산이 정확하다는 사실과 입력한 확률이 실제로 맞다는 사실은 다르다.
켈리 기준은 반복되는 불확실성 속에서 자본을 어떻게 배분할지 이해하는 도구다. 그 목적과 가정을 읽어야 계산된 숫자를 자신의 계좌에 그대로 옮기는 일을 피할 수 있다.
정확한 비중 공식에도 추정한 우위와 실제 자금 제약의 불확실성은 남아 있다.
1. 어떤 목적을 최적화하는지 먼저 본다
켈리 기준의 기본 목적은 가정한 반복 환경에서 장기적인 로그 자산 성장률을 높이는 것이다. 매 순간의 손실을 작게 만들거나 특정 기간의 목표 금액을 보장하는 목적과는 다르다.
Busseti·Ryu·Boyd의 연구는 성장 목적에 낙폭 위험 제약을 추가하는 문제를 다룬다. 성장의 최적화와 감당할 위험을 따로 설정할 필요가 있다는 근거이며 실제 시장 손실을 보장된 한도로 제한한다는 뜻은 아니다.
2. 단순 가상 게임의 가정을 밝힌다
승리 확률은 0보다 크고 1보다 작으며 각 회차의 결과는 서로 독립이고 같은 확률을 가진다고 하자. 건 돈만큼 이익 또는 손실이 나는 게임이다. 비용·차입은 없고 매번 남은 자산의 같은 비율을 건다.
이 단순 게임에서 이길 확률을 p라고 두면 자산의 기대 로그 변화는 p × log(1+f) + (1−p) × log(1−f)다. f는 건 비율이다. 베팅 비율을 0 이상 1 미만으로 제한하면 최적 비율은 max(0, 2p−1)이 된다. 이 식의 f를 주식 보유 비중이나 손절 폭에 곧바로 대응시키지 않는다.
3. 확률을 조금 바꾸어 계산을 다시 해 본다
같은 가상 게임에서도 입력 확률이 달라지면 비율이 크게 바뀐다.
가정한 승리 확률 | 위 게임의 최적 비율 |
|---|---|
55% | 10% |
51% | 2% |
49% | 0% |
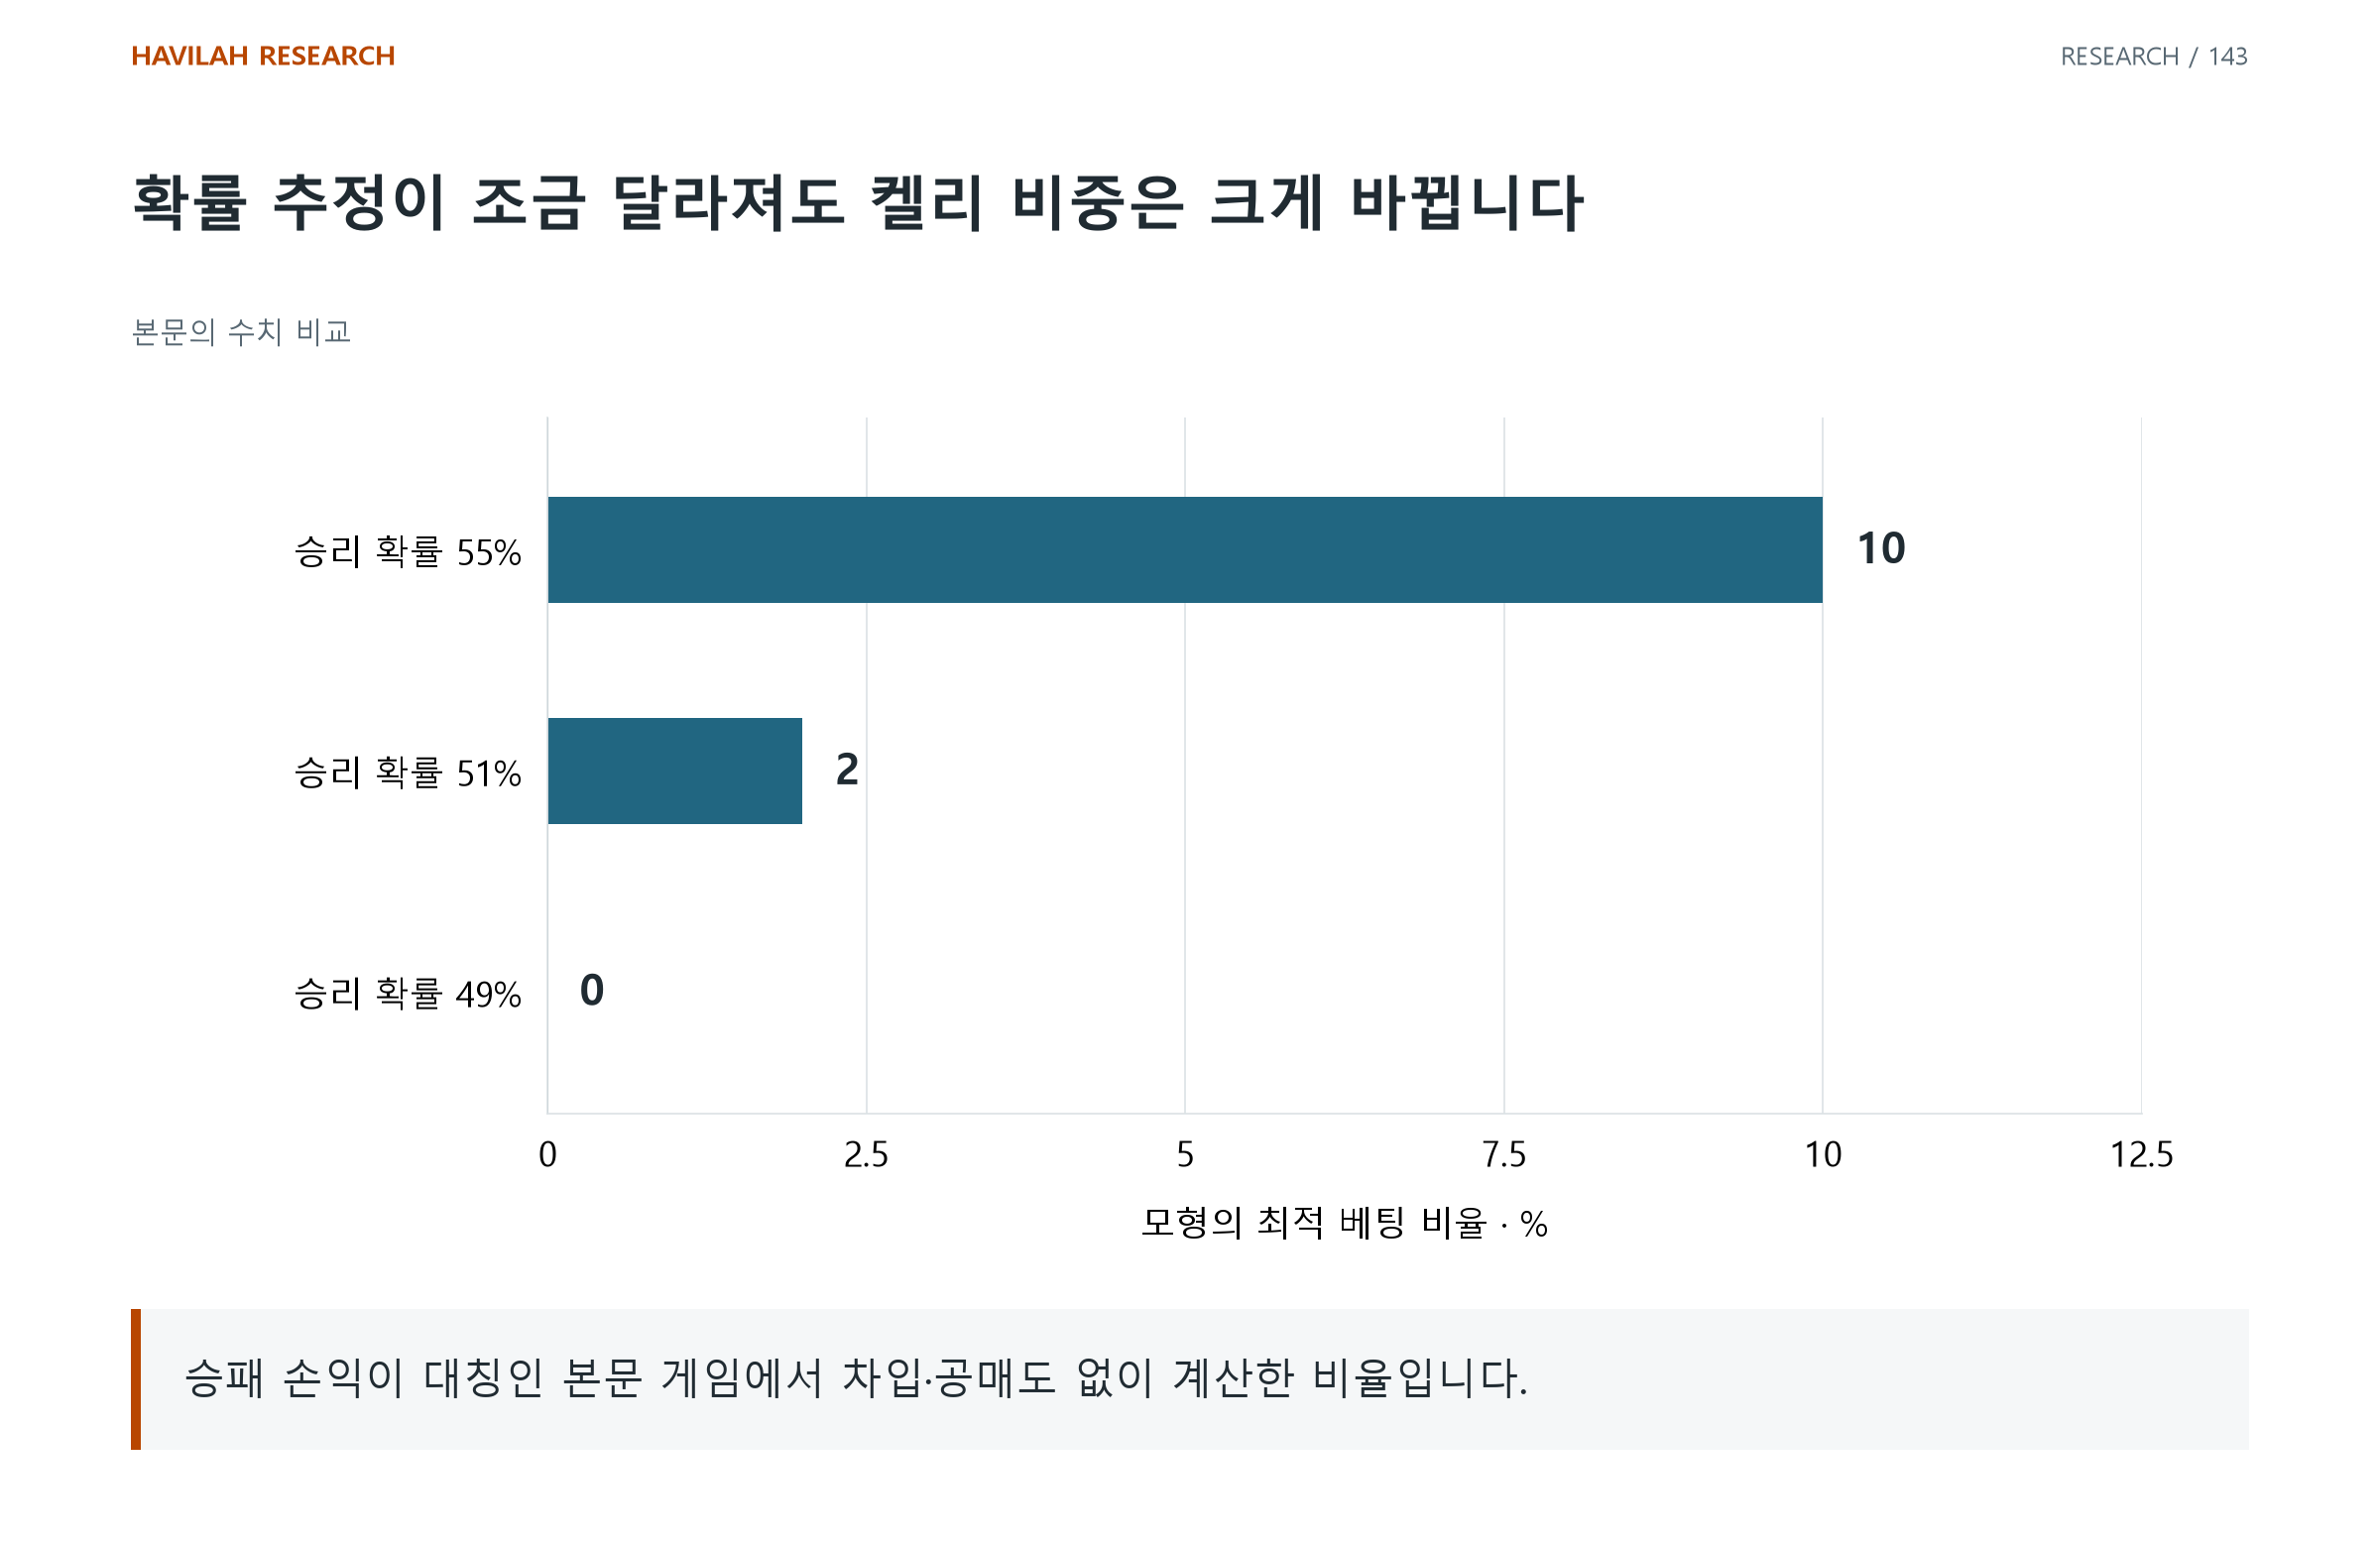
55%라는 추정으로 10%를 걸었지만 실제 확률이 49%라면 그 비율은 실제 우위를 반영한 선택이 아니다. 소수점까지 계산한 비중이 잘못 추정한 확률을 바로잡아 주지는 않는다. 작은 표본과 변화하는 시장에서는 입력값의 범위를 먼저 살핀다.
4. 실제 투자의 결과 분포와 자금 조건을 넣는다
실제 거래는 이익과 손실이 하나의 고정 크기로 끝나지 않을 수 있다. 큰 손실·가격 공백·거래 비용과 포지션 간 공통 노출을 고려해야 한다.
생활비 인출과 차입·강제청산도 단순 반복 게임의 바깥 조건이다. 독립된 기회라는 가정을 여러 종목에 반복 적용하면 같은 위험에 과도하게 배분할 수 있다.
5. 낮춘 비중에도 남은 위험을 확인한다
계산 비율의 일부만 사용하는 방식은 노출을 줄일 수 있지만, 나쁜 입력과 누락한 손실을 정확한 것으로 바꾸지는 않는다. 비율을 줄였다는 사실만으로 안전을 선언하지 않는다.
불리한 입력과 연속 손실, 자금 사용 시점에 따라 계좌가 어떻게 달라지는지 함께 평가한다. 켈리 사고에서 가져올 핵심은 우위와 규모를 연결하는 질문이며 불확실한 우위를 확실한 숫자로 포장하는 일은 아니다.
적용해 볼 질문
무엇을 최적화하며 어떤 손익·독립성·비용 가정을 사용했는가?
추정 확률을 불리하게 바꾸어도 배분의 근거가 유지되는가?
계좌의 공통 노출·인출·차입과 큰 손실을 별도로 확인했는가?