
기업공개(IPO)의 공모 규모가 크다는 소식을 보면 회사가 그 돈을 전부 사업에 쓸 수 있을 것처럼 느껴진다. 하지만 새 주식을 발행하는 물량과 기존 주주가 파는 물량이 섞여 있으면 돈의 수령자는 달라진다.
공모에 배정받는 투자와 상장 후 시장에서 사는 투자도 가격·기회·조건이 같지 않다. IPO를 평가할 때는 흥행의 크기보다 자금과 주식이 어디로 이동하는지 먼저 확인해야 한다.
IPO의 공모 규모·회사 유입 자금·내 매입 가격과 매도 조건을 각각 읽는다.
1. 신규 발행과 구주 매각을 구분한다
회사가 새 주식을 발행해 받는 돈과 기존 주주가 자신의 주식을 팔아 받는 돈은 다르다. 공모의 구성과 비용을 확인해야 회사가 실제로 확보할 자금을 계산할 수 있다.
주당 10으로 신규 20주와 구주 10주를 공모하는 가상 사례를 보자. 비용은 생략한다.
공모 구성 | 총액 | 돈을 받는 대상 |
|---|---|---|
새로 발행하는 20주 | 200 | 회사 |
기존 주주가 파는 10주 | 100 | 해당 기존 주주 |
합계 30주 | 300 | 수령 대상이 서로 다름 |
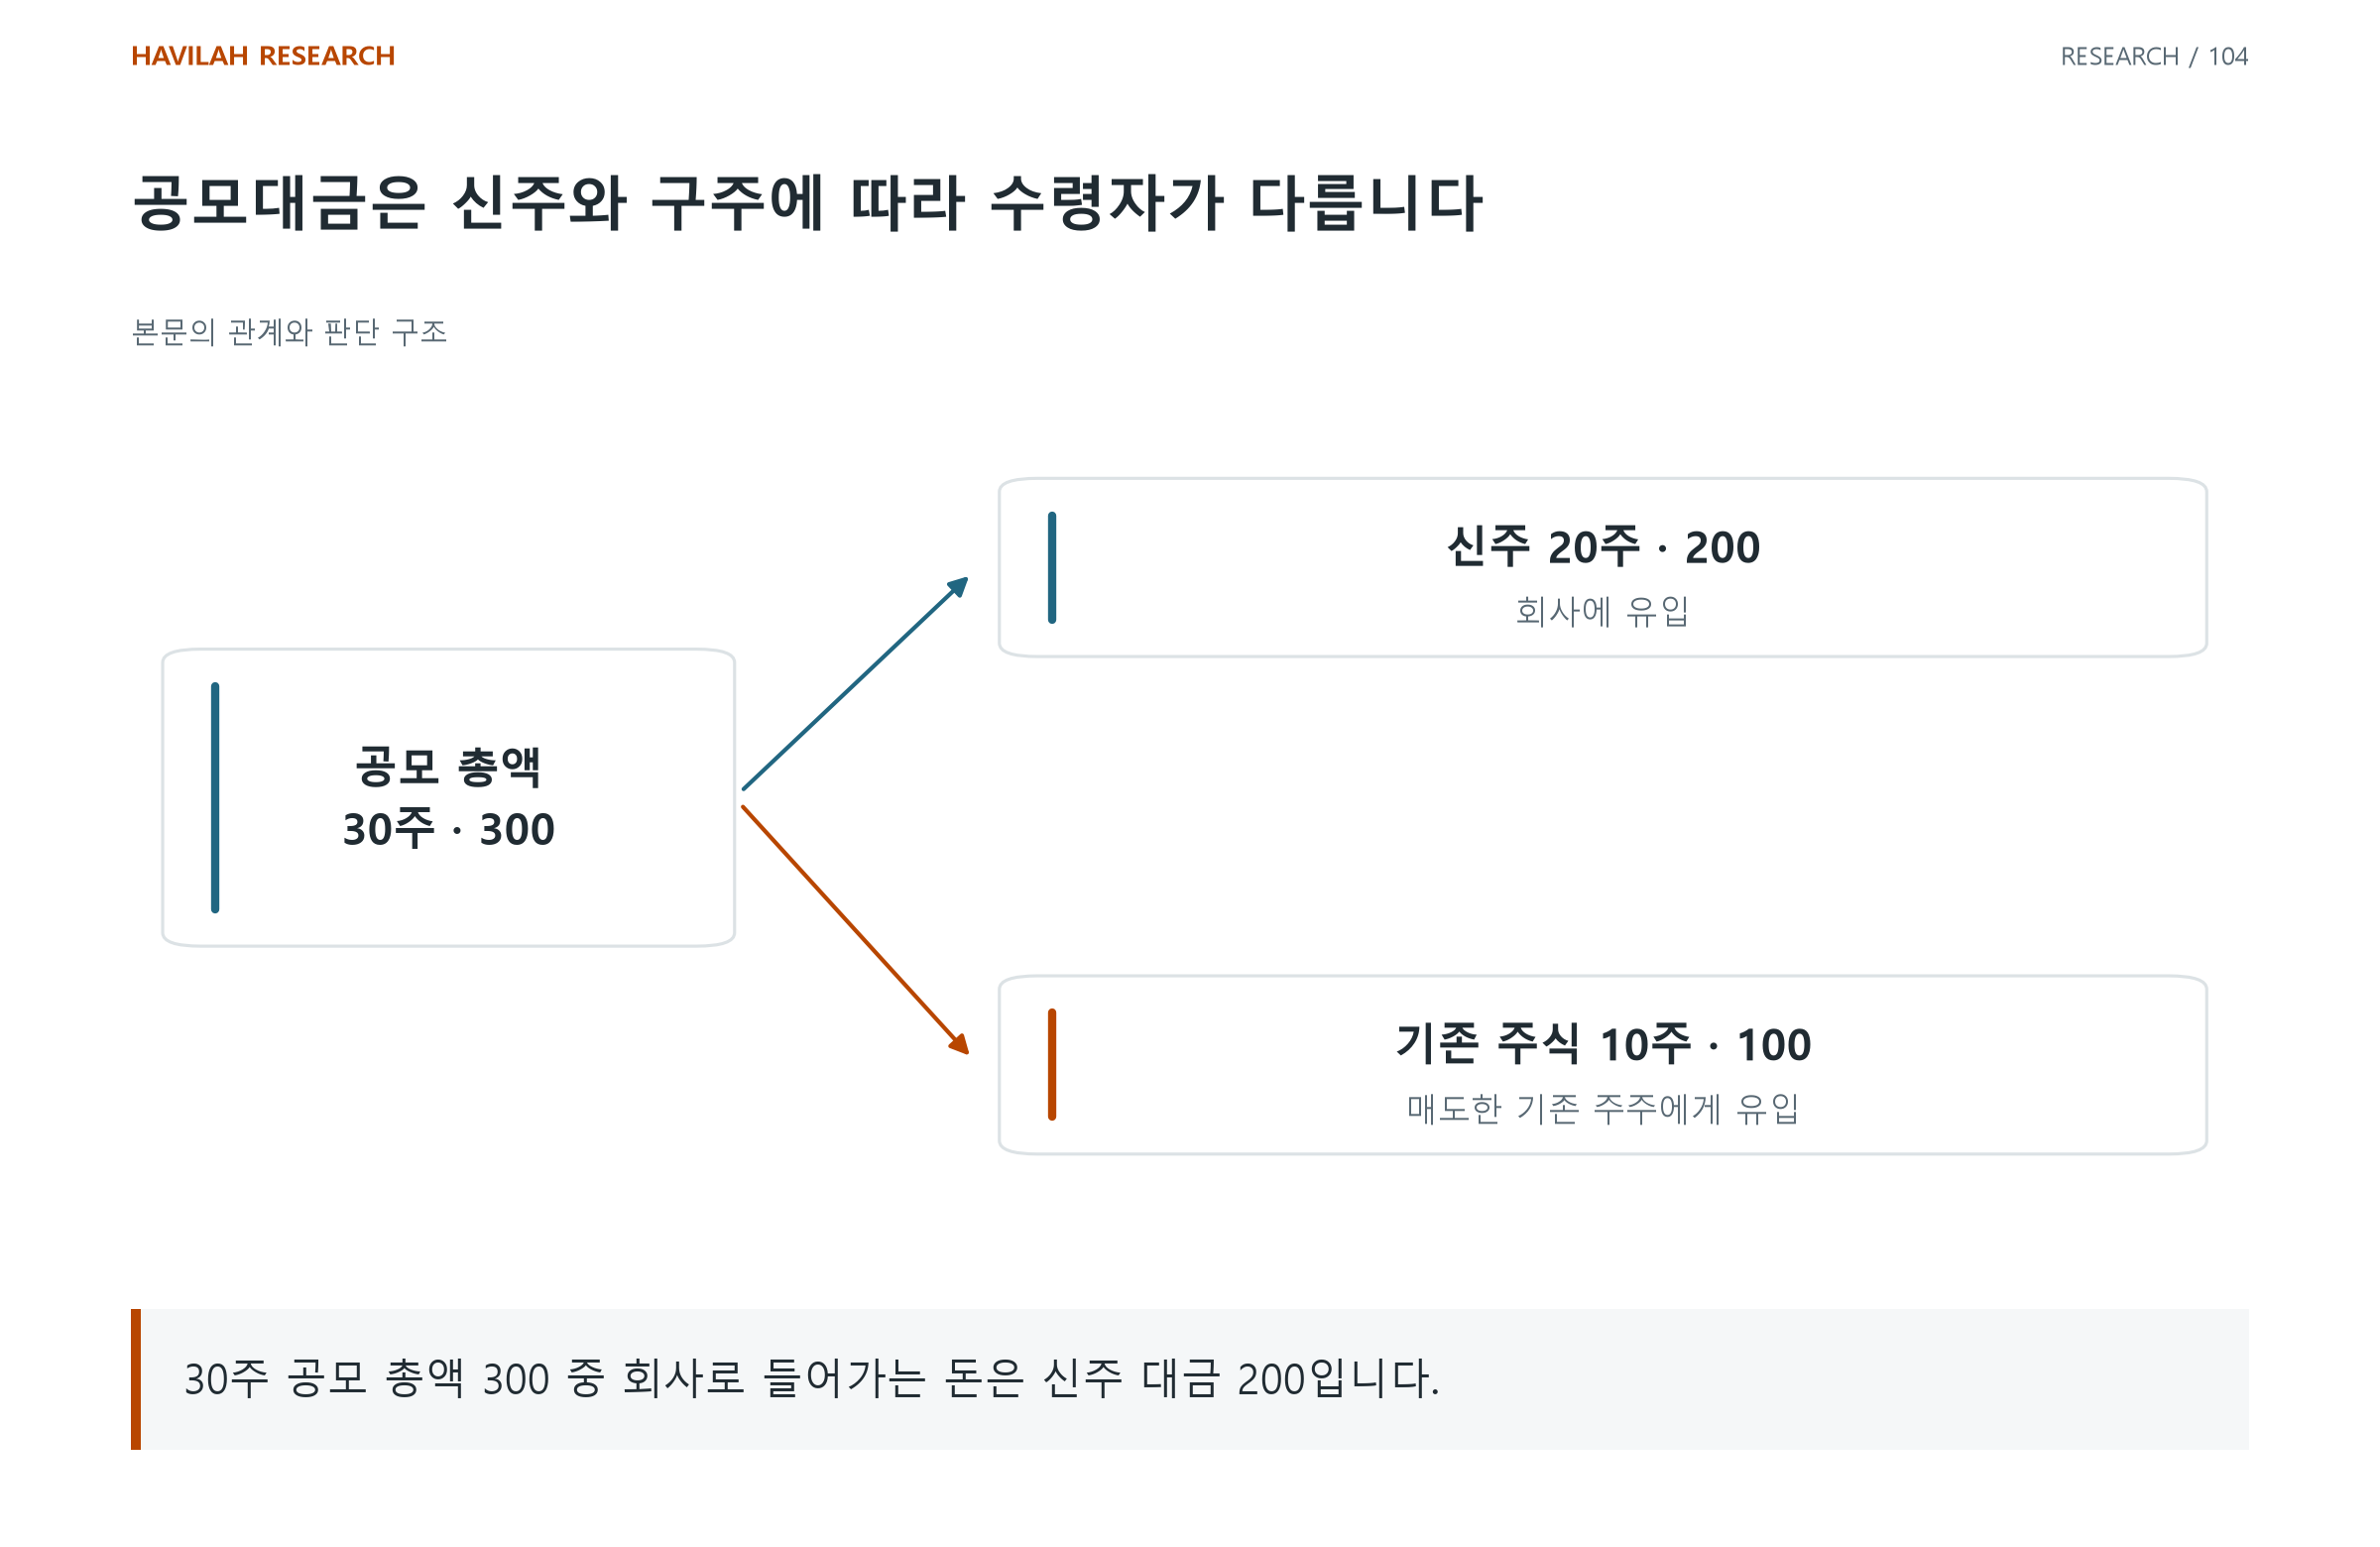
회사에 들어가는 돈은 이 예시에서 200이다. 구주 매각이 있다는 사실만으로 나쁜 공모라고 판정하지 않고 비중·목적·남은 지분과 사업 조건을 확인한다.
2. 공모 배정과 상장 후 매수를 나눈다
공모 가격에 배정받은 사람의 첫날 수익과 상장 뒤 다른 가격에 산 사람의 결과는 다를 수 있다. 같은 종목에 투자했어도 출발 가격과 실제 받을 수량이 같지 않다.
미국 SEC의 IPO 안내는 공모 참여와 이후 공개시장의 매수를 구분한다. 이 자료의 제도 설명은 미국에 관한 것이다. 상장 첫날의 상승률을 내가 얻을 수익률처럼 쓰지 않는다.
3. 매도 제한의 대상과 근거를 읽는다
기존 주주의 계약상 락업과 법적 제한, 자신의 배정 상품·플랫폼의 참여 조건을 나눈다. 이름이 비슷해도 적용 대상과 예외·기간·효과가 다를 수 있다.
누가 언제 어느 물량을 팔 수 있는지와 내가 팔 때 적용될 조건을 실제 공모 문서와 거래 조건에서 확인한다. 매도 제한의 기간과 수수료는 이용하는 브로커의 현재 조건으로 확인한다.
4. 잠재 유통 물량과 실제 매도를 구분한다
제한 해제로 팔 수 있는 주식이 늘어나는 것과 그 수량이 모두 즉시 매도되는 것은 다르다. 소유자의 선택·남은 제한·실제 주문과 시장 수요를 함께 봐야 한다.
반대로 해제 일정이 있다고 모든 부담이 이미 사라진 것도 아니다. 팔 수 있는 조건의 변화와 실제 거래, 가격의 반응을 서로 다른 단계로 기록한다. 날짜만으로 상승이나 하락을 확정하지 않는다.
5. 사업에 들어간 돈의 사용과 결과를 추적한다
공모 문서의 자금 사용 계획을 실제 집행과 연결한다. 투자·운전자금·차입 상환 등이 앞으로의 현금과 주주 권리에 어떤 영향을 주는지 확인한다.
경쟁률·인지도·배정의 희소성은 사업 수익과 현재 가격을 대신하지 못한다. 신규 발행과 지분 변화, 사업의 검증 조건까지 연결해야 흥행 이후에도 평가를 이어 갈 수 있다.
적용해 볼 질문
공모 총액 중 회사에 들어가는 자금과 구주 매각 대금은 얼마인가?
내가 실제 매수할 가격·수량·매도 조건을 확인했는가?
유통 가능 물량을 실제 매도량처럼 취급하고 있지는 않은가?