
매도한 뒤 수익률과 느낀 점을 적는 일지는 유용하다. 그러나 손실이 날 때마다 같은 다짐을 반복한다면, 기록이 다음 판단에 들어가는 방식도 바꿔 볼 필요가 있다.
투자일지는 거래 이후의 기억만 담는 문서가 될 수도 있고, 거래 전에 정한 질문을 보유 중에도 유지하게 하는 도구가 될 수도 있다. 차이는 언제 무엇을 적느냐에 있다.
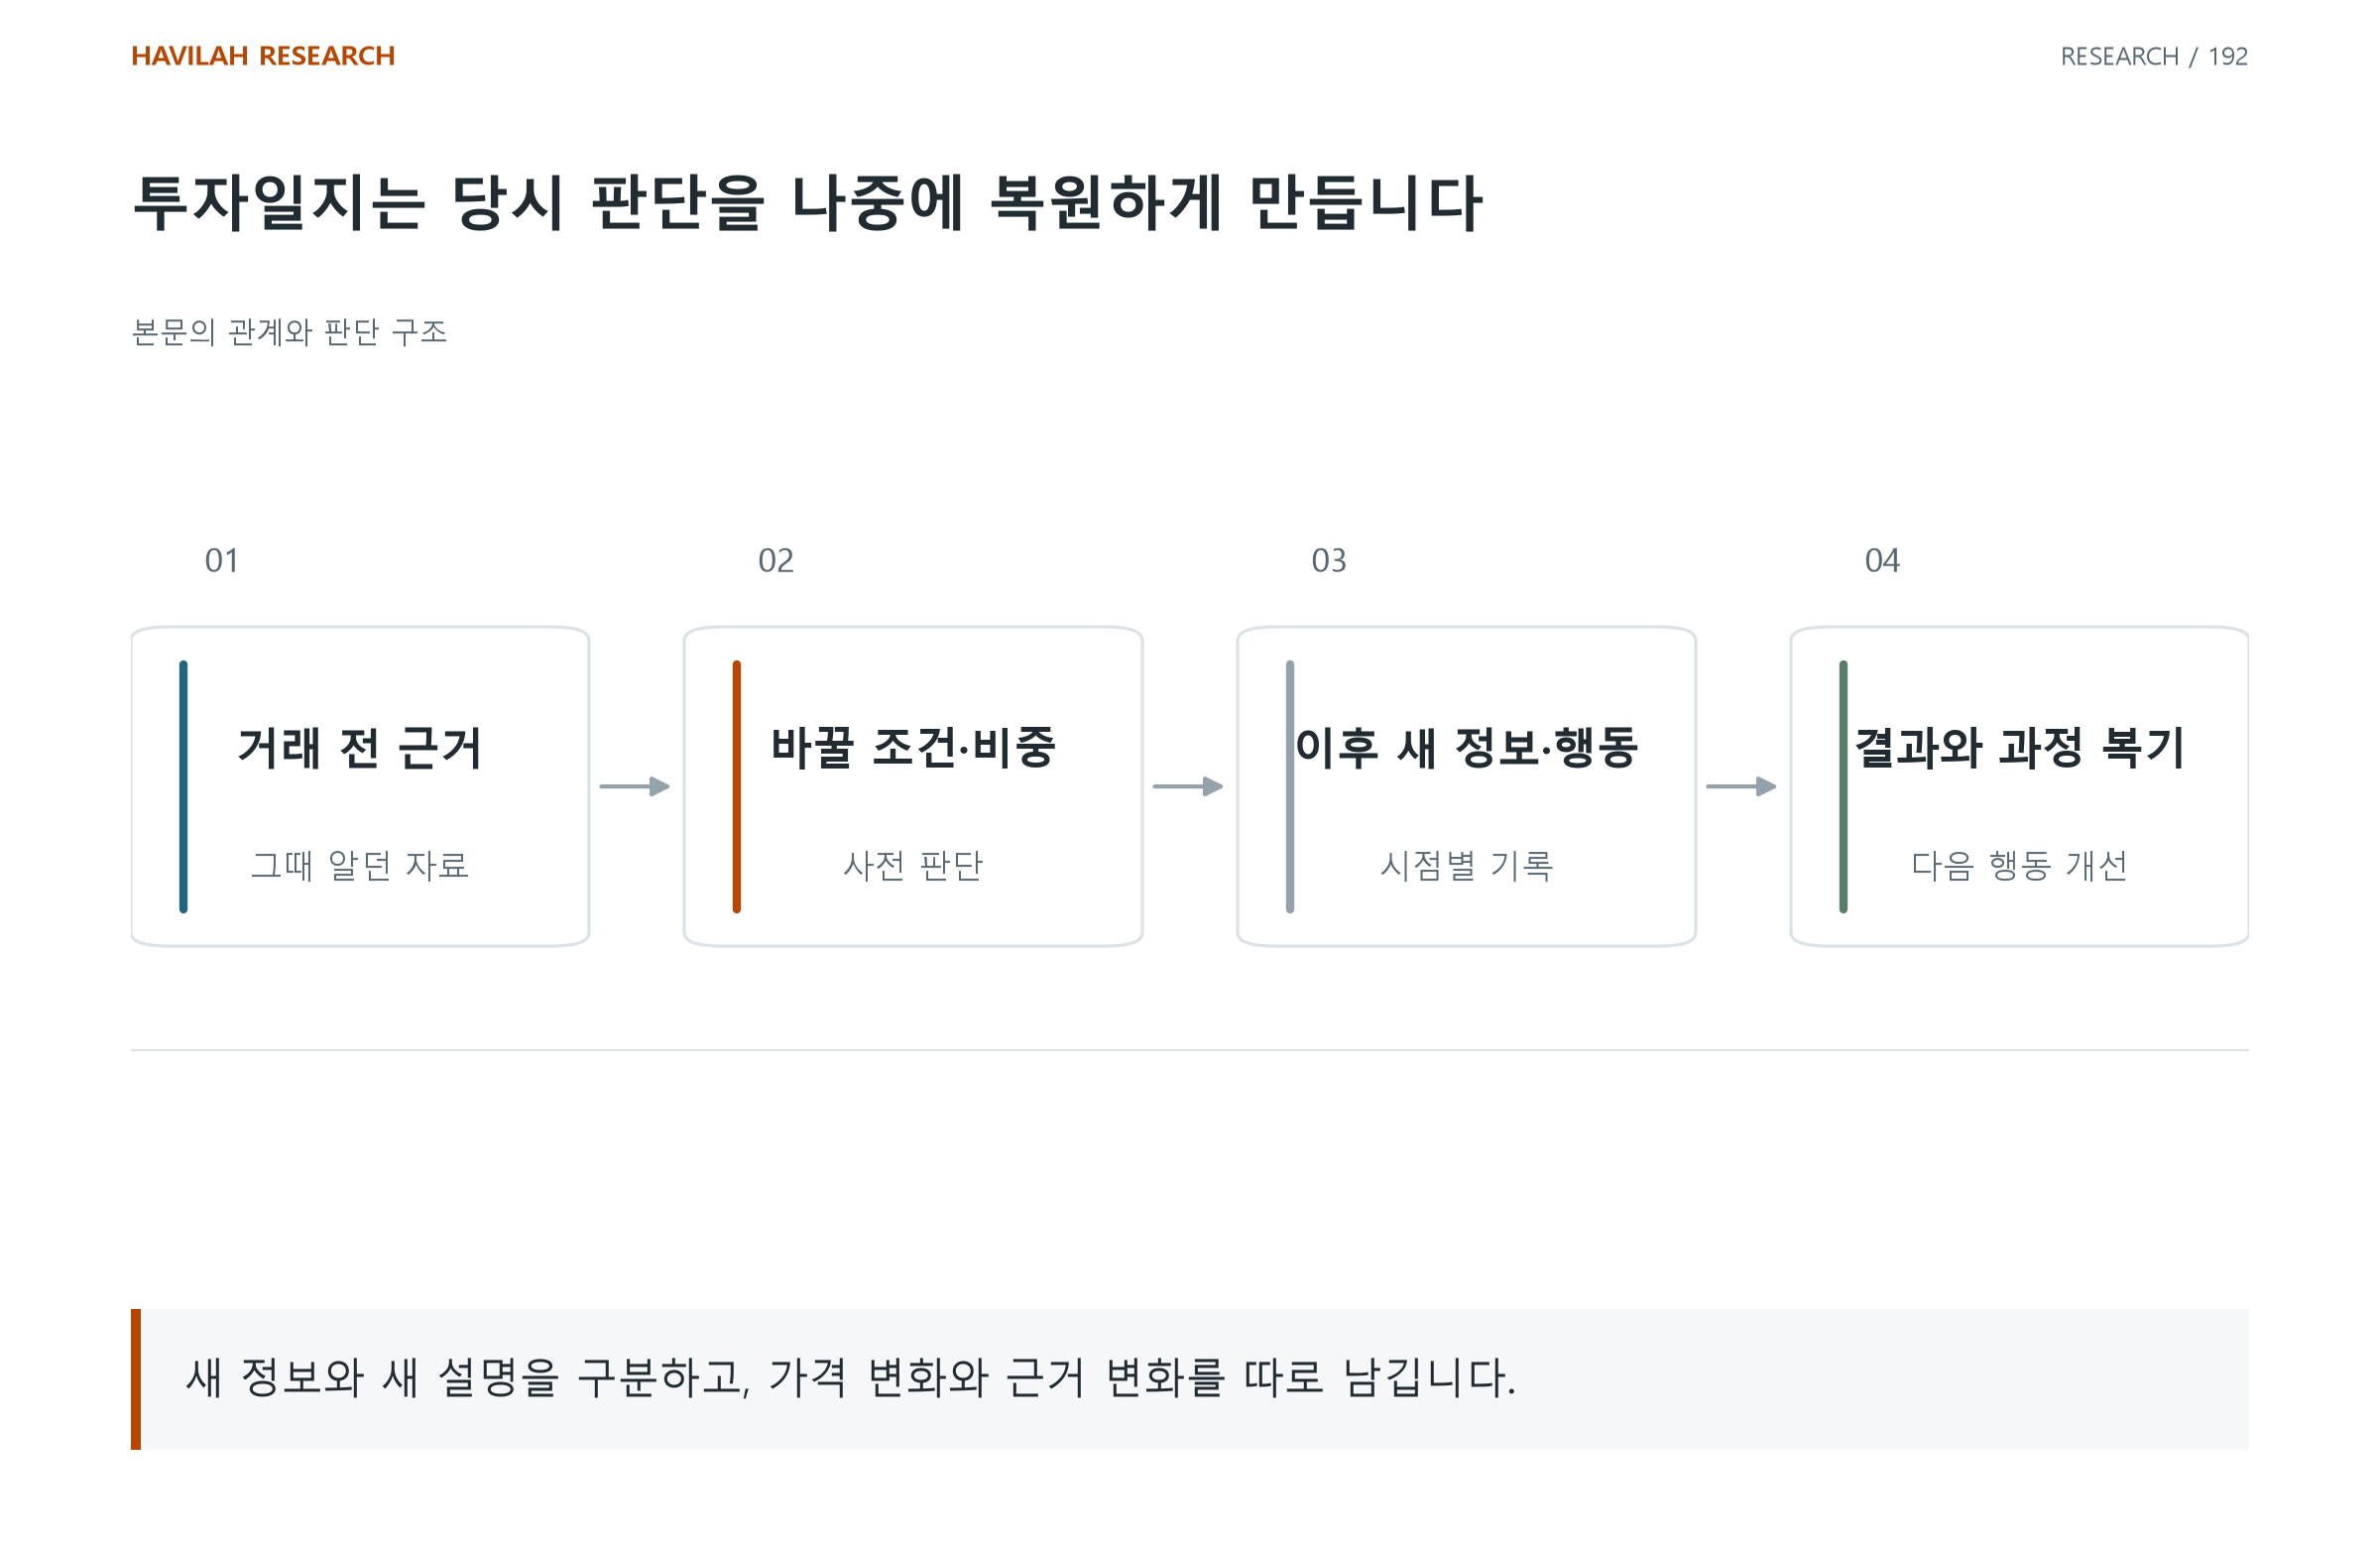
일지의 중요한 기능은 결과를 설명하는 것보다 당시의 판단 기준을 나중에도 복원할 수 있게 하는 것이다.
1. 거래 전에 확인할 증거를 남긴다
왜 보유하는지, 가격이 어떤 기대를 담고 있는지, 어떤 자료가 그 판단을 바꿀지를 적는다. 기업의 성장을 기대한다면 고객 확보와 매출 전환 중 무엇을 먼저 확인해야 하는지도 나눈다.
좋은 기업이라는 표현만 남으면 보유 이유가 무엇이든 흡수할 수 있다. 확인할 자료와 예상 시점을 구체적으로 적어야 판단이 바뀌는 지점을 찾을 수 있다.
가상 기록이라면 “다음 분기 공시에서 신규 고객의 확정 주문을 확인한다. 아직 확인하지 못했다. 주문 대신 평가용 샘플만 늘면 매출 전환 시점을 다시 추정한다”라고 쓸 수 있다. 날짜와 공시 링크를 덧붙이면 다음 분기에 같은 질문으로 돌아올 수 있다.
2. 새로운 정보와 새로운 설명을 구분한다
가상 예시로 처음에는 고객 주문을 핵심 근거로 들었다고 하자. 주문이 확인되지 않자 큰 시장 규모를 이유로 보유를 이어 간다면, 현재 논리는 처음 논리와 다르다.
새로운 논리가 타당할 수는 있다. 다만 처음 요구한 증거가 충족되지 않았다는 사실과 새 판단을 따로 기록한다. 가설을 수정한 날짜를 지우면 학습이 아니라 과거 선택의 방어가 되기 쉽다.
3. 가격 변화와 근거 변화를 다른 칸에 둔다
가격 상승으로 비중이 커진 것과 기업 전망이 좋아진 것은 다르다. 둘을 같은 변화로 적으면 주가가 올랐다는 사실이 추가 투자 근거를 대신할 수 있다.
반대로 손실이 났다고 모든 원자료가 나빠진 것도 아니다. 새로운 사실, 해석 변경, 가격과 계좌 노출의 변화를 나누어 기록하면 각각의 대응 이유를 설명할 수 있다.
4. 결과와 과정의 평가를 함께 남긴다
수익이 났더라도 확인하지 않은 정보에 큰돈을 걸었을 수 있다. 손실이 났더라도 당시 근거와 자금 조건에 맞게 제한한 거래였을 수 있다.
한 번의 손익으로 과정의 질을 확정하지 않는다. 거래가 반복될수록 기준을 지킨 경우와 임의로 바꾼 경우의 결과를 비교하고, 규칙 자체가 적절했는지도 별도로 검토한다.
5. 다음 기록에서 바꿀 행동을 하나 정한다
기회를 놓칠까 조급해지는 마음을 조심하자는 다짐보다, 다음 거래 전에 어떤 자료를 확인하고 어떤 조건에서 비중을 바꾸지 않을지 적는다. 확인할 수 없는 자료는 빈칸으로 남겨 둔다.
좋은 일지는 투자자를 항상 침착한 사람으로 가정하지 않고, 흔들린 순간의 기준 변경을 드러낸다. 과거 기록을 보존해야 이후의 설명과 처음 판단을 같은 자리에서 비교할 수 있다.