
경영진이 자기 회사의 주식을 샀다는 소식은 눈에 띈다. 하지만 보유 주식이 늘어났다는 사실만으로 개인 자금을 투입한 매수였는지, 현재 가격에 관한 판단이었는지는 알 수 없다.
거래 공시를 읽을 때는 취득 방식과 거래 조건을 확인하고 그다음 사업 자료에 연결한다. 내부자의 행동은 조사할 단서가 될 수 있지만 내가 살 가격과 위험을 대신 결정해 주지는 않는다.
보유 증가·자금 투입·경영진의 의도·투자자의 미래 수익을 구분한다.
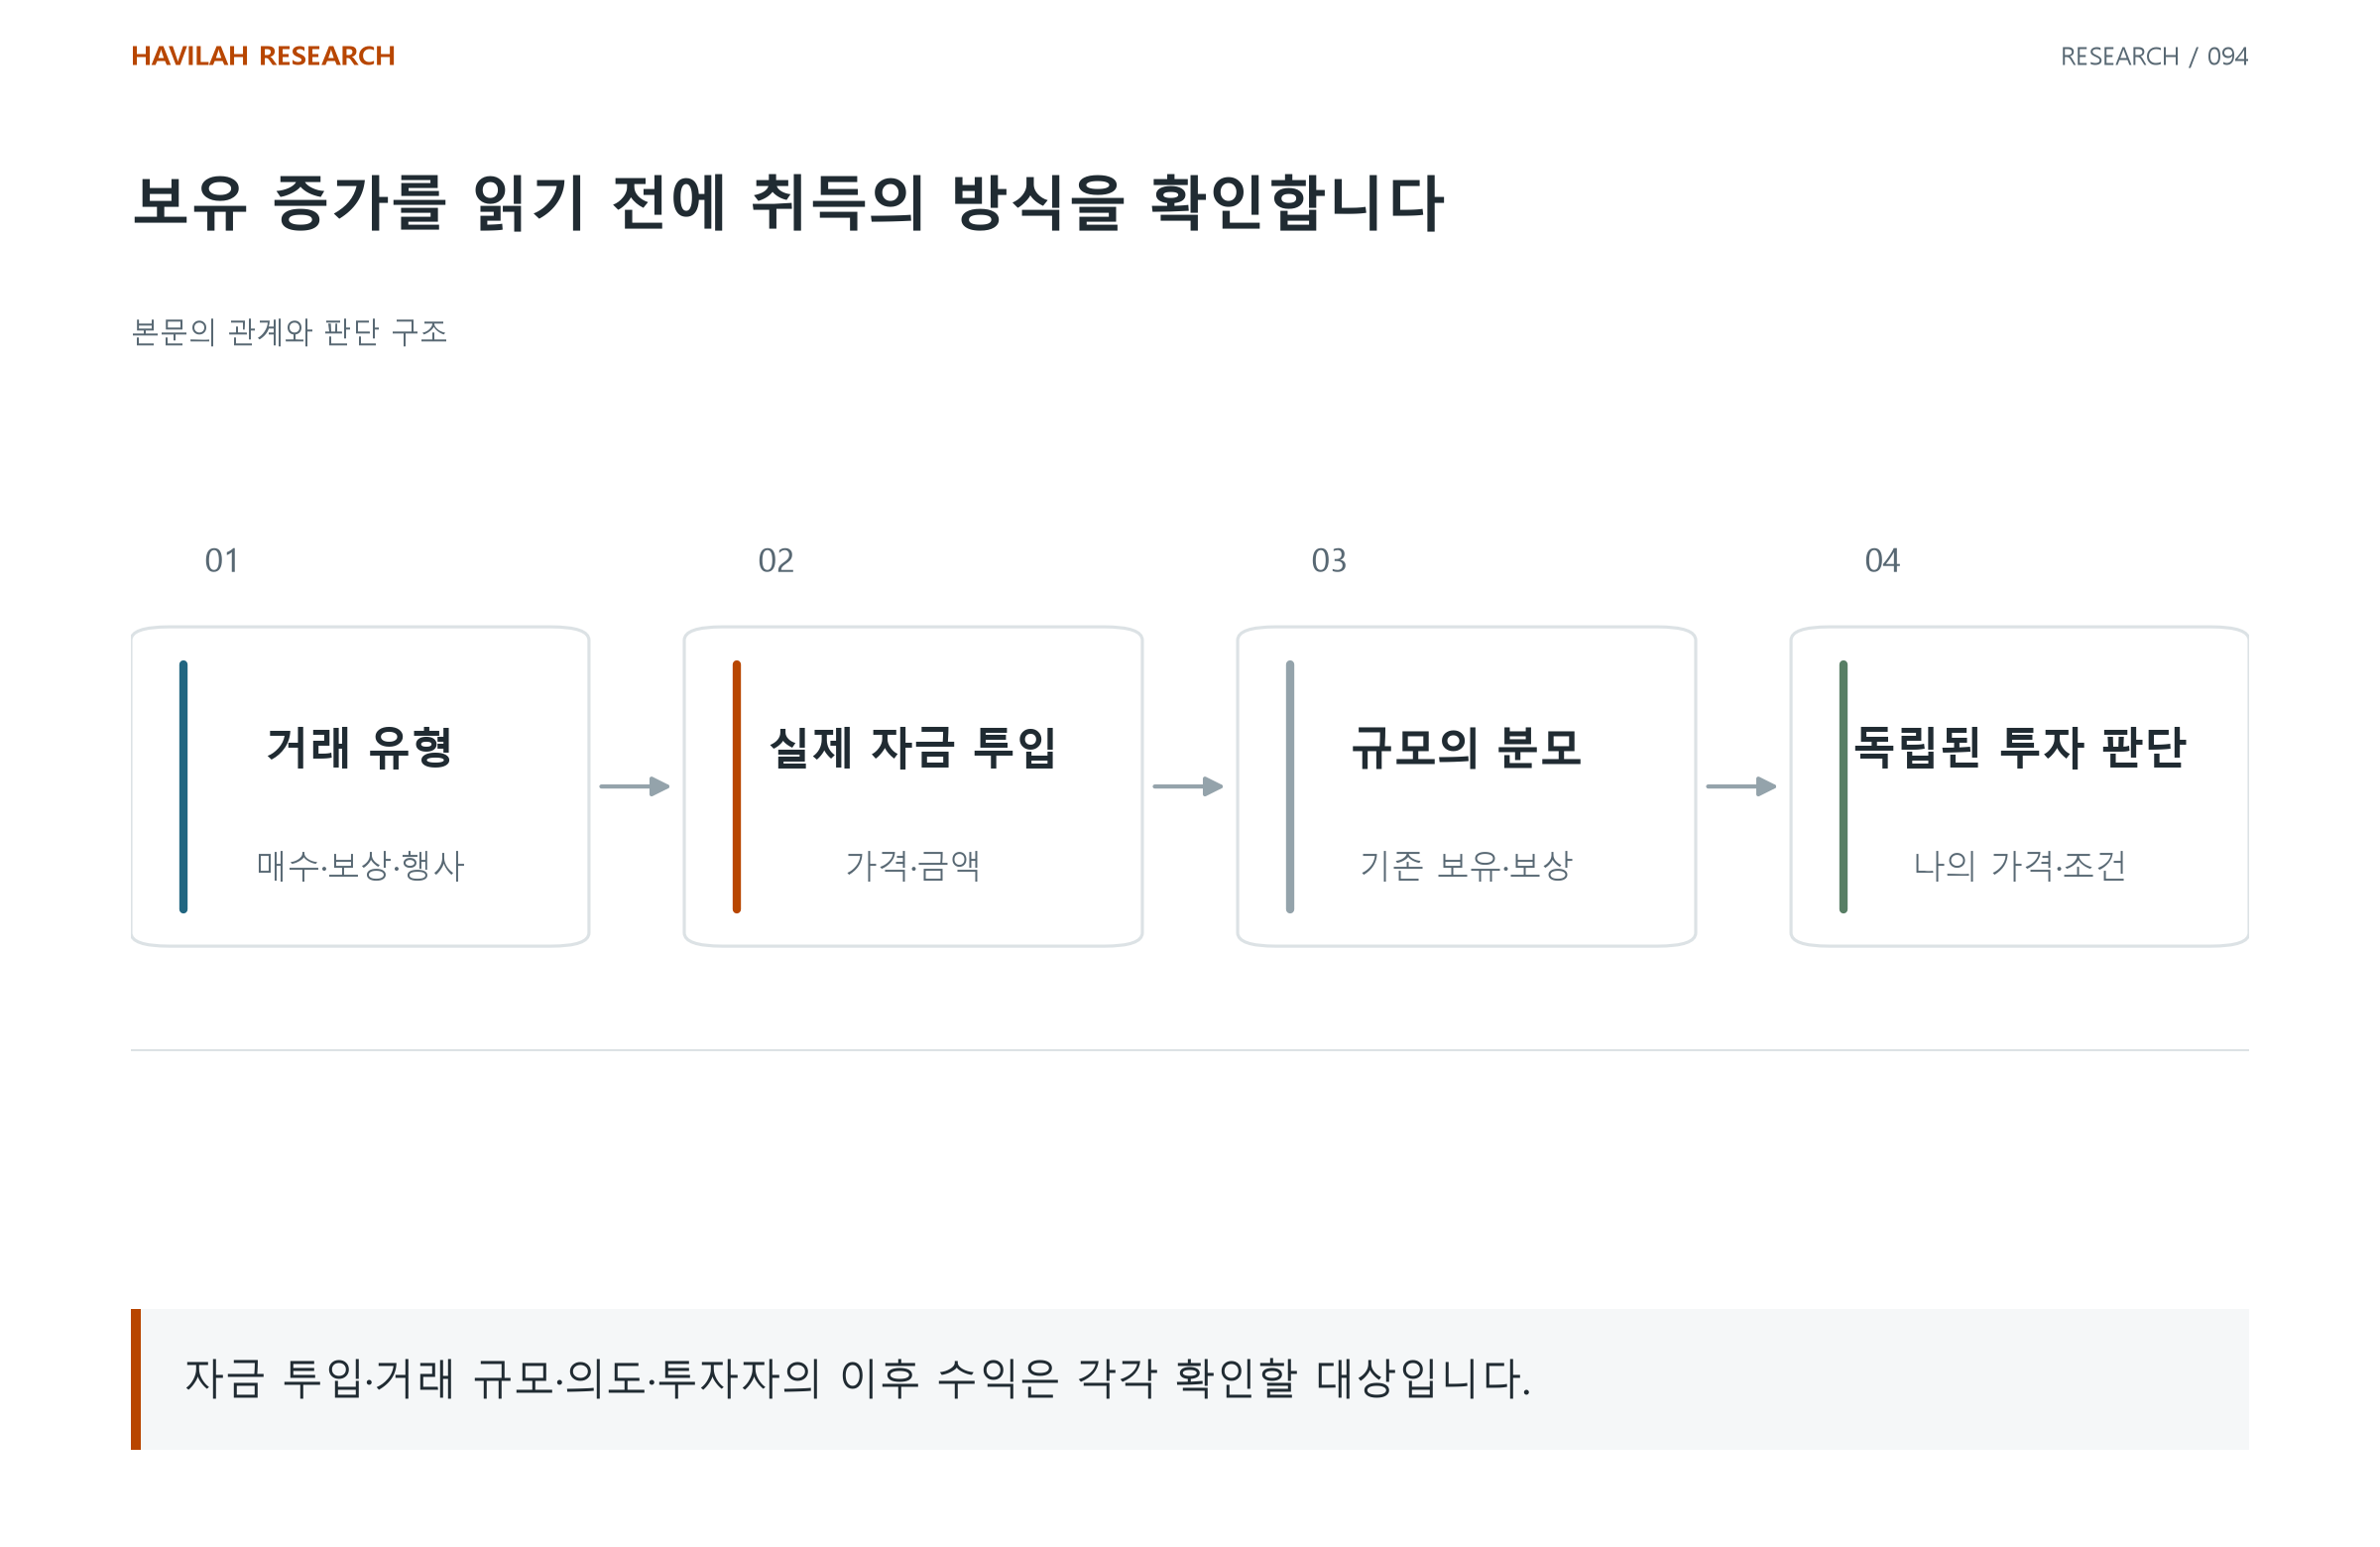
1. 취득의 방식부터 확인한다
장내 매수, 회사의 보상 부여, 옵션 행사 등은 주식 보유를 늘리는 방식이 서로 다르다. 보유 증가분을 전부 같은 종류의 매수로 합치면 실제 행동을 잘못 읽을 수 있다.
미국 공시를 다루는 SEC의 Forms 3·4·5 안내는 거래 코드와 보고 항목을 설명한다. 예를 들어 P는 거래소나 다른 사람에게서의 매수, A는 회사로부터의 보상 등 취득을 나타낸다. P 코드라는 사실만으로 모든 거래를 장내 매수라고 부르지도 않는다. 다른 시장의 제도에는 해당 시장의 원본 안내를 사용한다.
가상 공시에서 보유량이 1,000주 늘었더라도 500주는 P 코드의 매수, 나머지 500주는 A 코드의 보상 부여일 수 있다. 이를 ‘개인 돈으로 1,000주 매수’라고 요약하면 거래 종류가 섞인다. 매수에 투입한 금액도 P 행의 수량과 가격·주석으로 따로 확인해야 하며, A 행의 취득을 같은 현금 지출로 가정하지 않는다.
2. 제목 대신 거래 행과 주석을 읽는다
누가 어떤 증권을 언제, 얼마에, 얼마나 취득했는지 확인한다. 직접·간접 소유의 표시와 주석, 같은 공시에 포함된 다른 거래도 함께 본다. 주식과 주식 관련 권리가 같은 종류인지도 확인해야 한다.
거래일과 공개일은 구분해 기록한다. 이미 일어난 거래를 늦게 알았을 수 있고, 이후 보유량이 달라졌을 수도 있다. 한 장의 공시를 현재 전체 포지션이라고 가정하지 않는다.
3. 금액이 크다는 판단의 분모를 적는다
취득한 주식의 수와 지급한 금액, 기존 보유 대비 증가분은 각각 다른 정보다. 큰 금액이라는 표현만으로 그 사람이 개인 자산의 얼마나 큰 부분을 투자했는지 알 수는 없다.
같은 시기의 여러 임원 매수도 유용한 단서일 수 있다. 다만 공통 일정이나 거래 조건이 있는지 확인하고, 관측된 건수를 서로 완전히 독립된 판단의 수처럼 해석하지 않는다. 알려지지 않은 개인 자산이나 동기는 추정으로 표시한다.
4. 관측된 거래와 의도에 관한 해석을 나눈다
원본 공시는 거래를 확인하는 자료다. ‘가격이 싸다고 봤다’거나 ‘다음 실적을 확신한다’는 설명은 추가적인 해석이다. 임원의 거래만으로 미래의 실적·주가를 확정할 수 없다.
실적·현금흐름·부채·희석과 공개된 사업 조건을 따로 검토한다. 매수 사실을 이유로 반대 자료를 무시하거나 모든 위험이 해소되었다고 판단하지 않는다. 거래가 확인되었다는 정도와 투자 논리가 검증되었다는 정도는 다르다.
5. 나의 가격과 실행 조건으로 돌아온다
공시를 읽은 뒤에는 처음 주장한 날짜, 실제 거래 조건, 내가 확인한 원본과 남은 질문을 기록한다. 매수자의 가격과 지금 시장가격이 다를 수도 있다.
백테스트 신호로 사용할 때도 그 공시를 알 수 있었던 시점과 대상 선정 기준, 전체 표본을 남긴다. 나중에 잘된 내부자 매수 사례만 골라 신호의 능력이라고 부르지 않는다. 실제 거래 판단에서는 나의 투자 기간·노출·남은 자금과 현재 평가가격을 다시 확인한다.
적용 질문
확인한 보유 증가는 어떤 방식의 취득이며, 원본 거래 코드와 주석은 무엇인가?
거래일·공개일과 내가 자료를 확인한 시점이 구분되어 있는가?
‘의미 있는 금액’이라고 판단한 분모를 실제로 알고 있는가?
내부자의 의도에 관한 추정과 확인된 거래 사실을 나누었는가?
현재 가격과 사업 위험을 공시와 별개로 검토했는가?