
대표 지수의 변동성이 낮으면 주식 전체가 덜 흔들린다고 느끼기 쉽다. 그러나 기업마다 크게 움직이면서 서로의 움직임을 상쇄하면 지수는 상대적으로 조용할 수 있다. 지수의 변동과 개별 종목의 변동은 서로 다른 대상을 측정한다.
이를 이해하려면 종목별 흔들림뿐 아니라 비중과 함께 움직이는 관계를 보아야 한다. 변동성을 종목별 수치의 단순 평균으로 계산하면 포트폴리오의 위험을 놓칠 수 있다.
포트폴리오의 변동성은 종목별 변동성과 보유 비중, 종목 사이의 관계가 함께 결정한다.
1. 가중 수익률과 가중 변동성을 나눈다
같은 기간의 포트폴리오 수익률은 시작 비중으로 개별 수익률을 가중한 값이다. 비용·입출금과 재조정이 없는 단순 조건에서 그렇다. 변동성은 그 수익률의 분산을 계산한 뒤 제곱근을 취한다.
종목의 변동성을 같은 비중으로 평균하는 방식과는 다르다. 두 종목을 더하면 각자의 분산뿐 아니라 함께 움직이는 정도를 나타내는 공분산 항도 들어가기 때문이다.
개별 종목이 얼마나 흔들리는가와 그 흔들림이 같은 순간에 같은 방향인가를 따로 본다. 변동성은 방향의 확신이나 최대 손실을 뜻하지도 않는다.
2. 같은 종목 변동성으로 다른 계좌가 만들어진다
가상 모형에서 같은 한 기간의 두 종목 수익률 표준편차가 각각 20%이고, 시작 비중은 절반씩이라고 하자. 평균은 모두 0이며 비용·차입·입출금은 없다. 두 종목 사이의 관계만 바꾼다.
이 가상 모형의 상관 | 두 종목의 관계 | 포트폴리오 표준편차 |
|---|---|---|
+1 | 두 수익률이 완전히 함께 움직임 | 20% |
0 | 공분산이 0 | 약 14.14% |
−1 | 두 수익률이 완전히 반대로 움직임 | 0% |
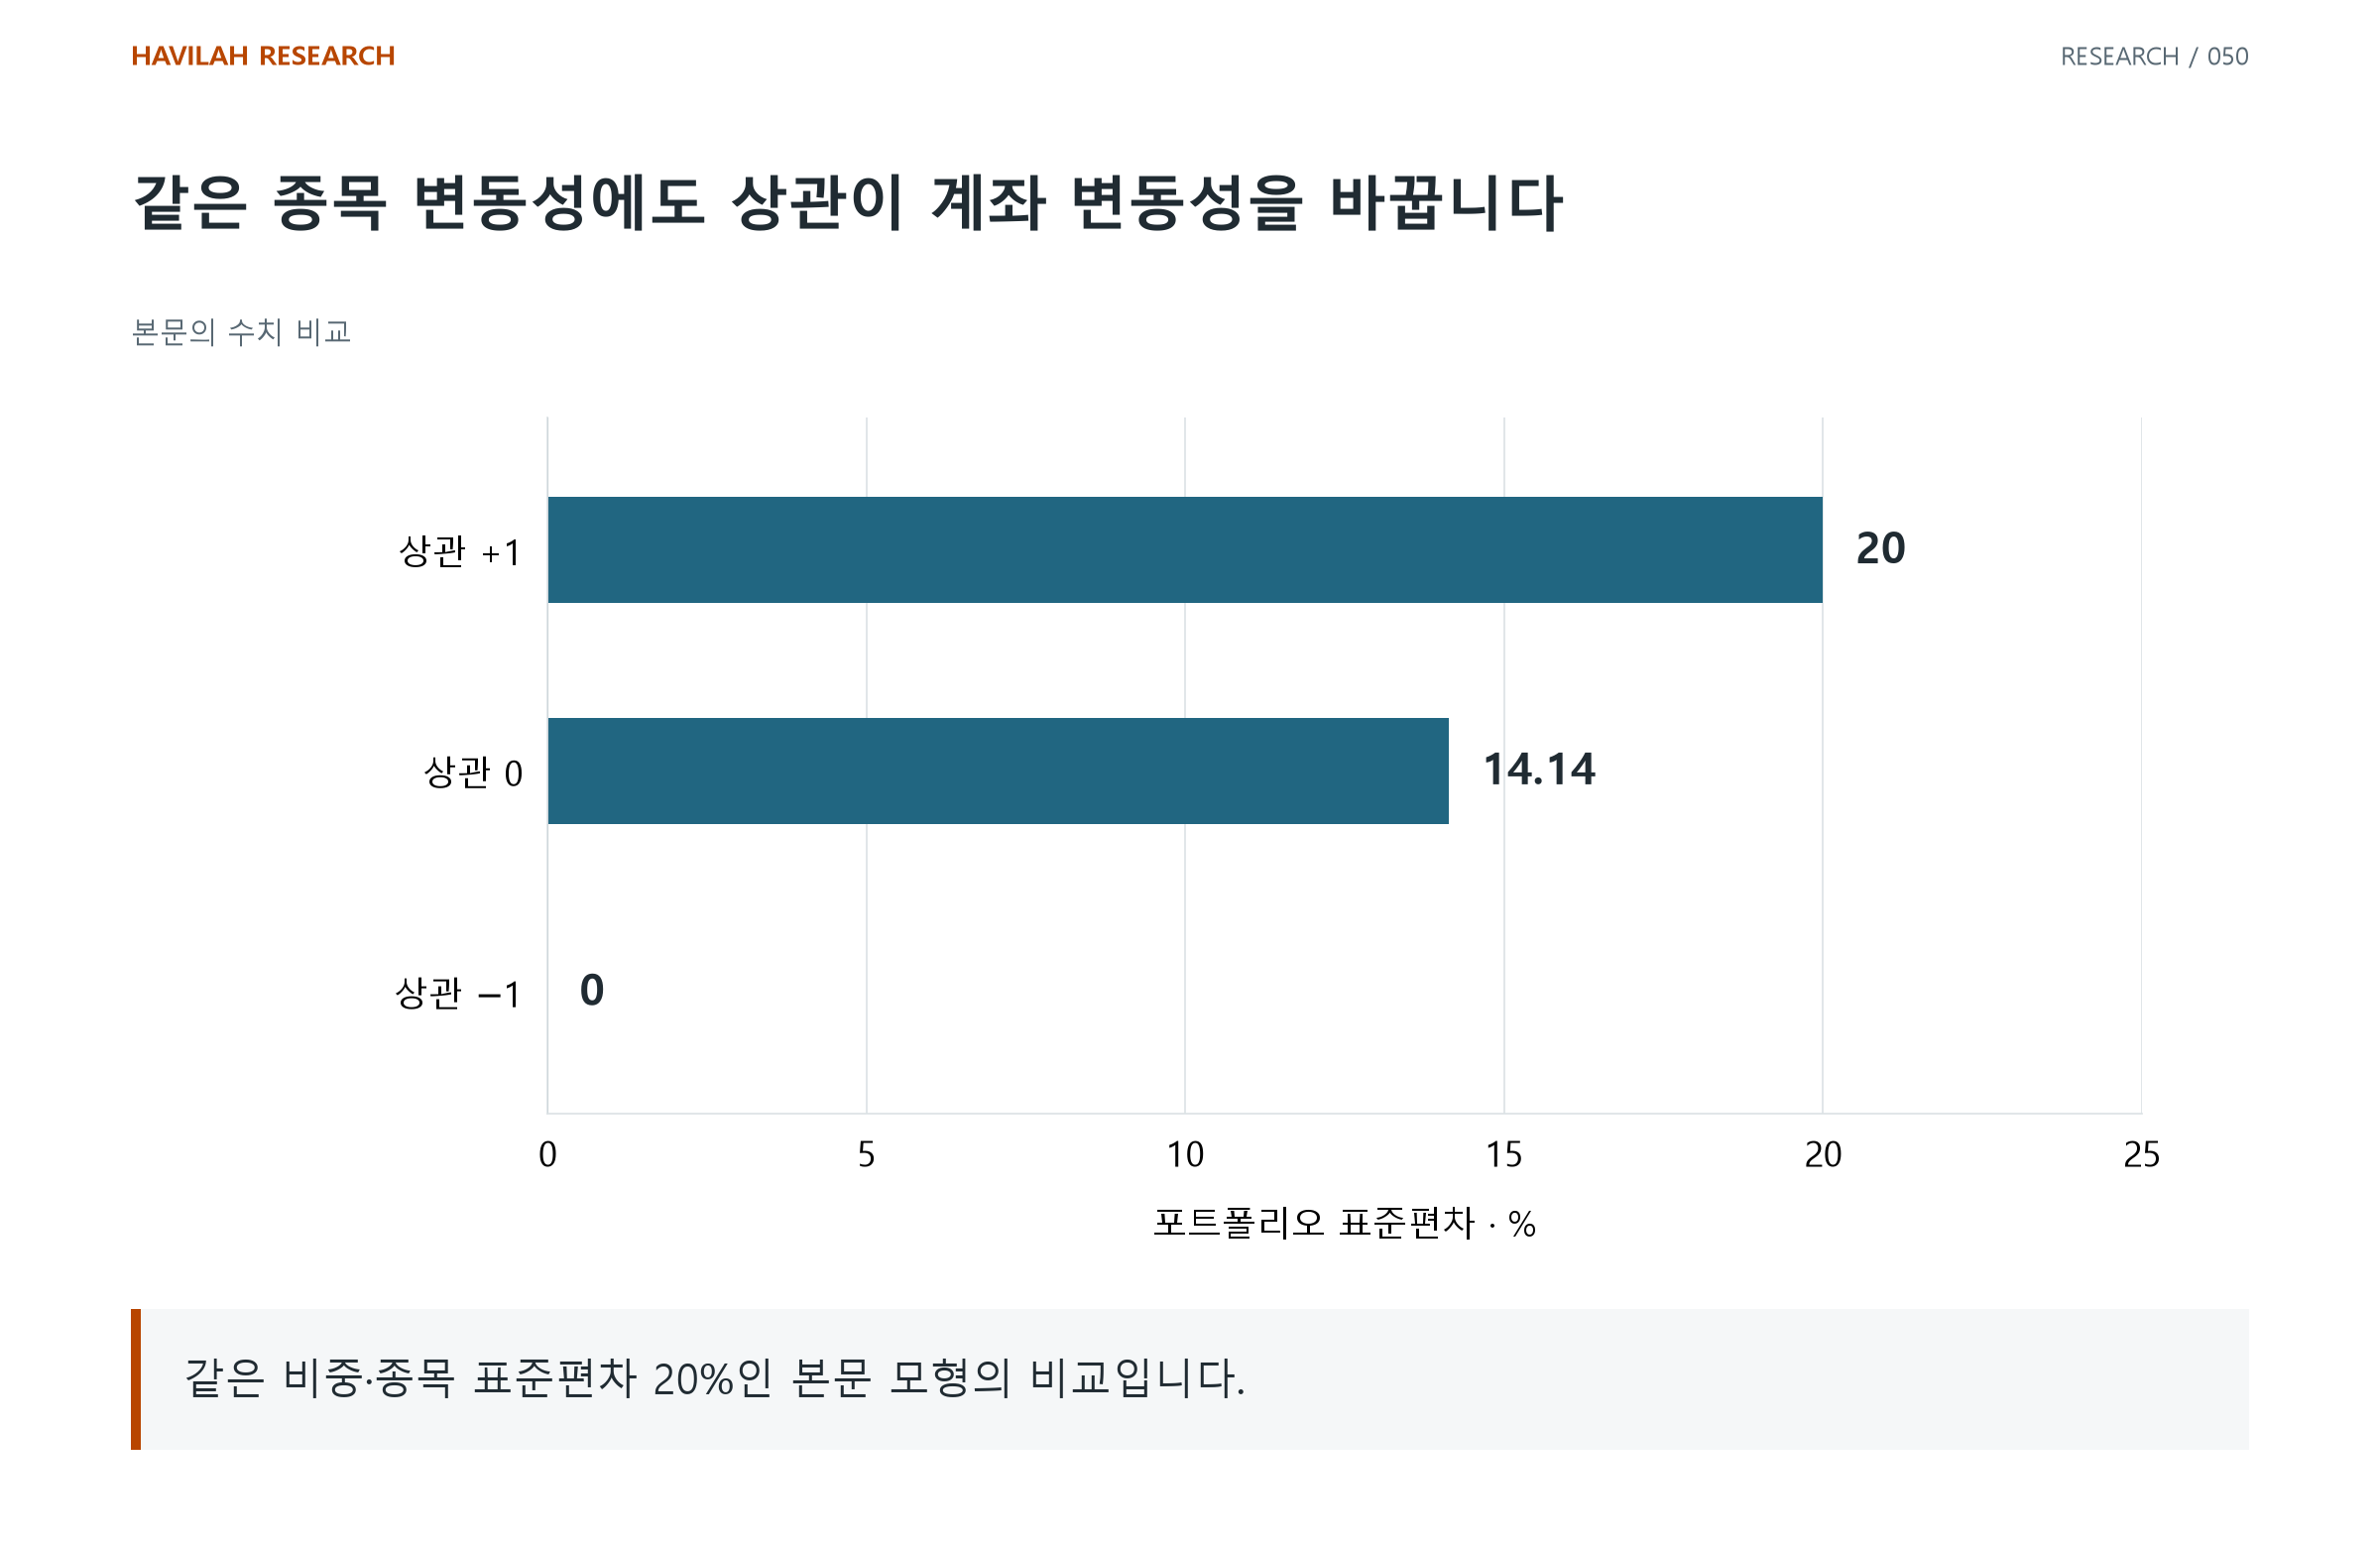
계산한 분산은 0.5² × 0.2² + 0.5² × 0.2² + 2 × 0.5 × 0.5 × 상관 × 0.2 × 0.2다. 값은 각각 0.04·0.02·0이다. 이 가상의 분포에서 직접 가능한 수익률들을 합산해도 같은 결과를 얻는다.
마지막 0%는 완벽히 상쇄되도록 만든 모형의 결과다. 실제 시장에서 무위험한 두 종목 조합을 찾았다는 뜻은 아니다. 같은 반대 관계에서도 비중을 80%·20%로 바꾸면 포트폴리오 표준편차는 12%가 된다. 낮은 상관과 실제 계좌의 비중을 함께 확인해야 한다.
3. 지수 이름보다 무엇을 계산했는지 읽는다
Cboe의 VIXEQ·DSPX 설명은 지수 옵션에서 얻는 변동성과 개별 종목 옵션에서 얻는 변동성을 구분한다. VIXEQ는 대상 종목들의 옵션 가격에서 계산한 분산을 비중으로 합친 뒤 변동성 값으로 바꾼다. 포트폴리오 수익률의 표준편차를 계산한 값과 같은 개념이 아니다.
표준편차 10%와 30%를 절반씩 산술평균하면 20%다. 반면 분산을 절반씩 평균한 뒤 제곱근을 취하면 약 22.36%다. 이 단순 비교도 ‘평균 변동성’이라는 말에 계산 방법이 필요함을 보여 준다. 특정 지수의 실제 값이나 산출 절차를 재현한 것은 아니다.
Cboe는 DSPX를 지수·개별 종목 옵션 가격에서 계산한 앞으로 30일의 종목별 움직임 차이에 관한 내재 지표로 설명한다. 과거 수익률로 계산한 실현 변동성과 구분해야 한다. 두 변동성 수치를 그냥 뺀 값을 공식 분산지수나 상관계수로 사용하지 않는다.
4. 종목별 차이가 크다는 관찰을 선별 능력으로 바꾸지 않는다
종목 사이 결과가 크게 벌어지면 어떤 종목을 골랐는지가 중요해질 수 있다. 하지만 그 차이가 크다는 사실은 자신이 유리한 쪽을 사전에 고를 수 있다는 증거가 아니다.
옵션 가격에서 얻는 내재 지표도 미래에 실제로 발생할 표준편차나 하락 확률의 확정값은 아니다. 표본·가격에 반영된 위험 보상·산출 조건을 함께 읽는다. 한 지표가 높은 것과 그 지표를 거래해 이익을 얻는 것은 별도 검증의 문제다.
지수의 조용함을 자신의 계좌 안정으로, 종목 간 차이를 자신의 투자 실력으로 옮기지 않는다. 집중된 계좌에는 지수에서 상쇄된 종목별 변동이 그대로 남을 수 있다.
5. 비교의 기준과 실제 비중을 기록한다
변동성 지표를 비교할 때 다음을 확인한다.
지수 자체인가, 구성 종목들의 통계인가, 내 계좌인가.
관측 기간·시간 단위·통화·대상 종목과 비중이 같은가.
표준편차를 평균했는가, 분산을 합산했는가.
과거 실현 값인가, 옵션 가격에 내재한 값인가.
실제 보유 비중과 불리한 시기의 공통 움직임을 점검했는가.
자료 누락과 동시 가격의 기준도 확인한다. 서로 다른 시간에 갱신되는 가격을 그대로 합치면 관계를 잘못 측정할 수 있다. 과거에 낮았던 공분산이 앞으로도 같다는 가정도 별도로 검토한다.
위험을 읽는 데 필요한 것은 변동성 숫자 하나보다 그 숫자를 만든 대상·비중·관계의 설명이다. 이를 실제 계좌에 연결해야 지수가 보여 주지 않는 위험의 위치가 드러난다.