
지수의 주가수익비율(PER)이 과거 평균보다 높으면 시장이 비싸졌다고 느끼기 쉽다. 그러나 같은 이름의 지수라도 지금 담고 있는 기업과 비중은 오래전과 다를 수 있다.
비교해야 할 것은 숫자의 높이만이 아니다. 어떤 가격과 이익을 합쳤고, 그 안에서 어떤 기업의 몫이 커졌는지 확인해야 과거 평균의 의미를 읽을 수 있다.
지수의 과거 평균은 과거에 담긴 기업과 비중까지 포함한 결과다. 같은 이름이 같은 사업 구성을 보장하지는 않는다.
1. 지수의 PER이 어떻게 계산됐는지 확인한다
기업별 PER을 단순히 평균하면 지수의 PER이 된다고 가정하지 않는다. 산출 방식에는 적용한 주식 수·비중·통화·이익의 범위와 자료 누락 처리 등이 들어간다.
MSCI의 2024년 Fundamental Data Methodology는 구성 증권의 가격과 이익에 주식 수·편입 계수 등을 적용해 지수 평가비율을 계산하는 방식을 설명한다. 개별 배수의 산술평균과는 계산이 다르다.
자료를 비교할 때는 과거 실적 PER인지 선행 PER인지부터 맞춘다. 적자와 이익 자료가 없는 기업을 어떻게 다루는지, 어떤 이익 조정을 썼는지도 확인한다. 같은 PER이라는 이름으로 다른 산식을 비교할 수 있다.
2. 기업별 배수가 같아도 바구니의 PER은 달라진다
A기업의 PER은 10배, B기업은 40배로 고정한 가상 사례를 보자. 두 기업 모두 이익이 양수이고 같은 기간·통화·이익 정의를 쓴다. 합계 시장가치가 각각 100인 두 바구니에서 보유 비중만 다르게 정한다.
가상 바구니 | A의 시장가치 | B의 시장가치 | 대응하는 이익 합계 | 합계 시장가치 ÷ 이익 |
|---|---|---|---|---|
A를 많이 담은 바구니 | 80 | 20 | 80 ÷ 10 + 20 ÷ 40 = 8.5 | 약 11.8배 |
B를 많이 담은 바구니 | 20 | 80 | 20 ÷ 10 + 80 ÷ 40 = 4 | 25배 |
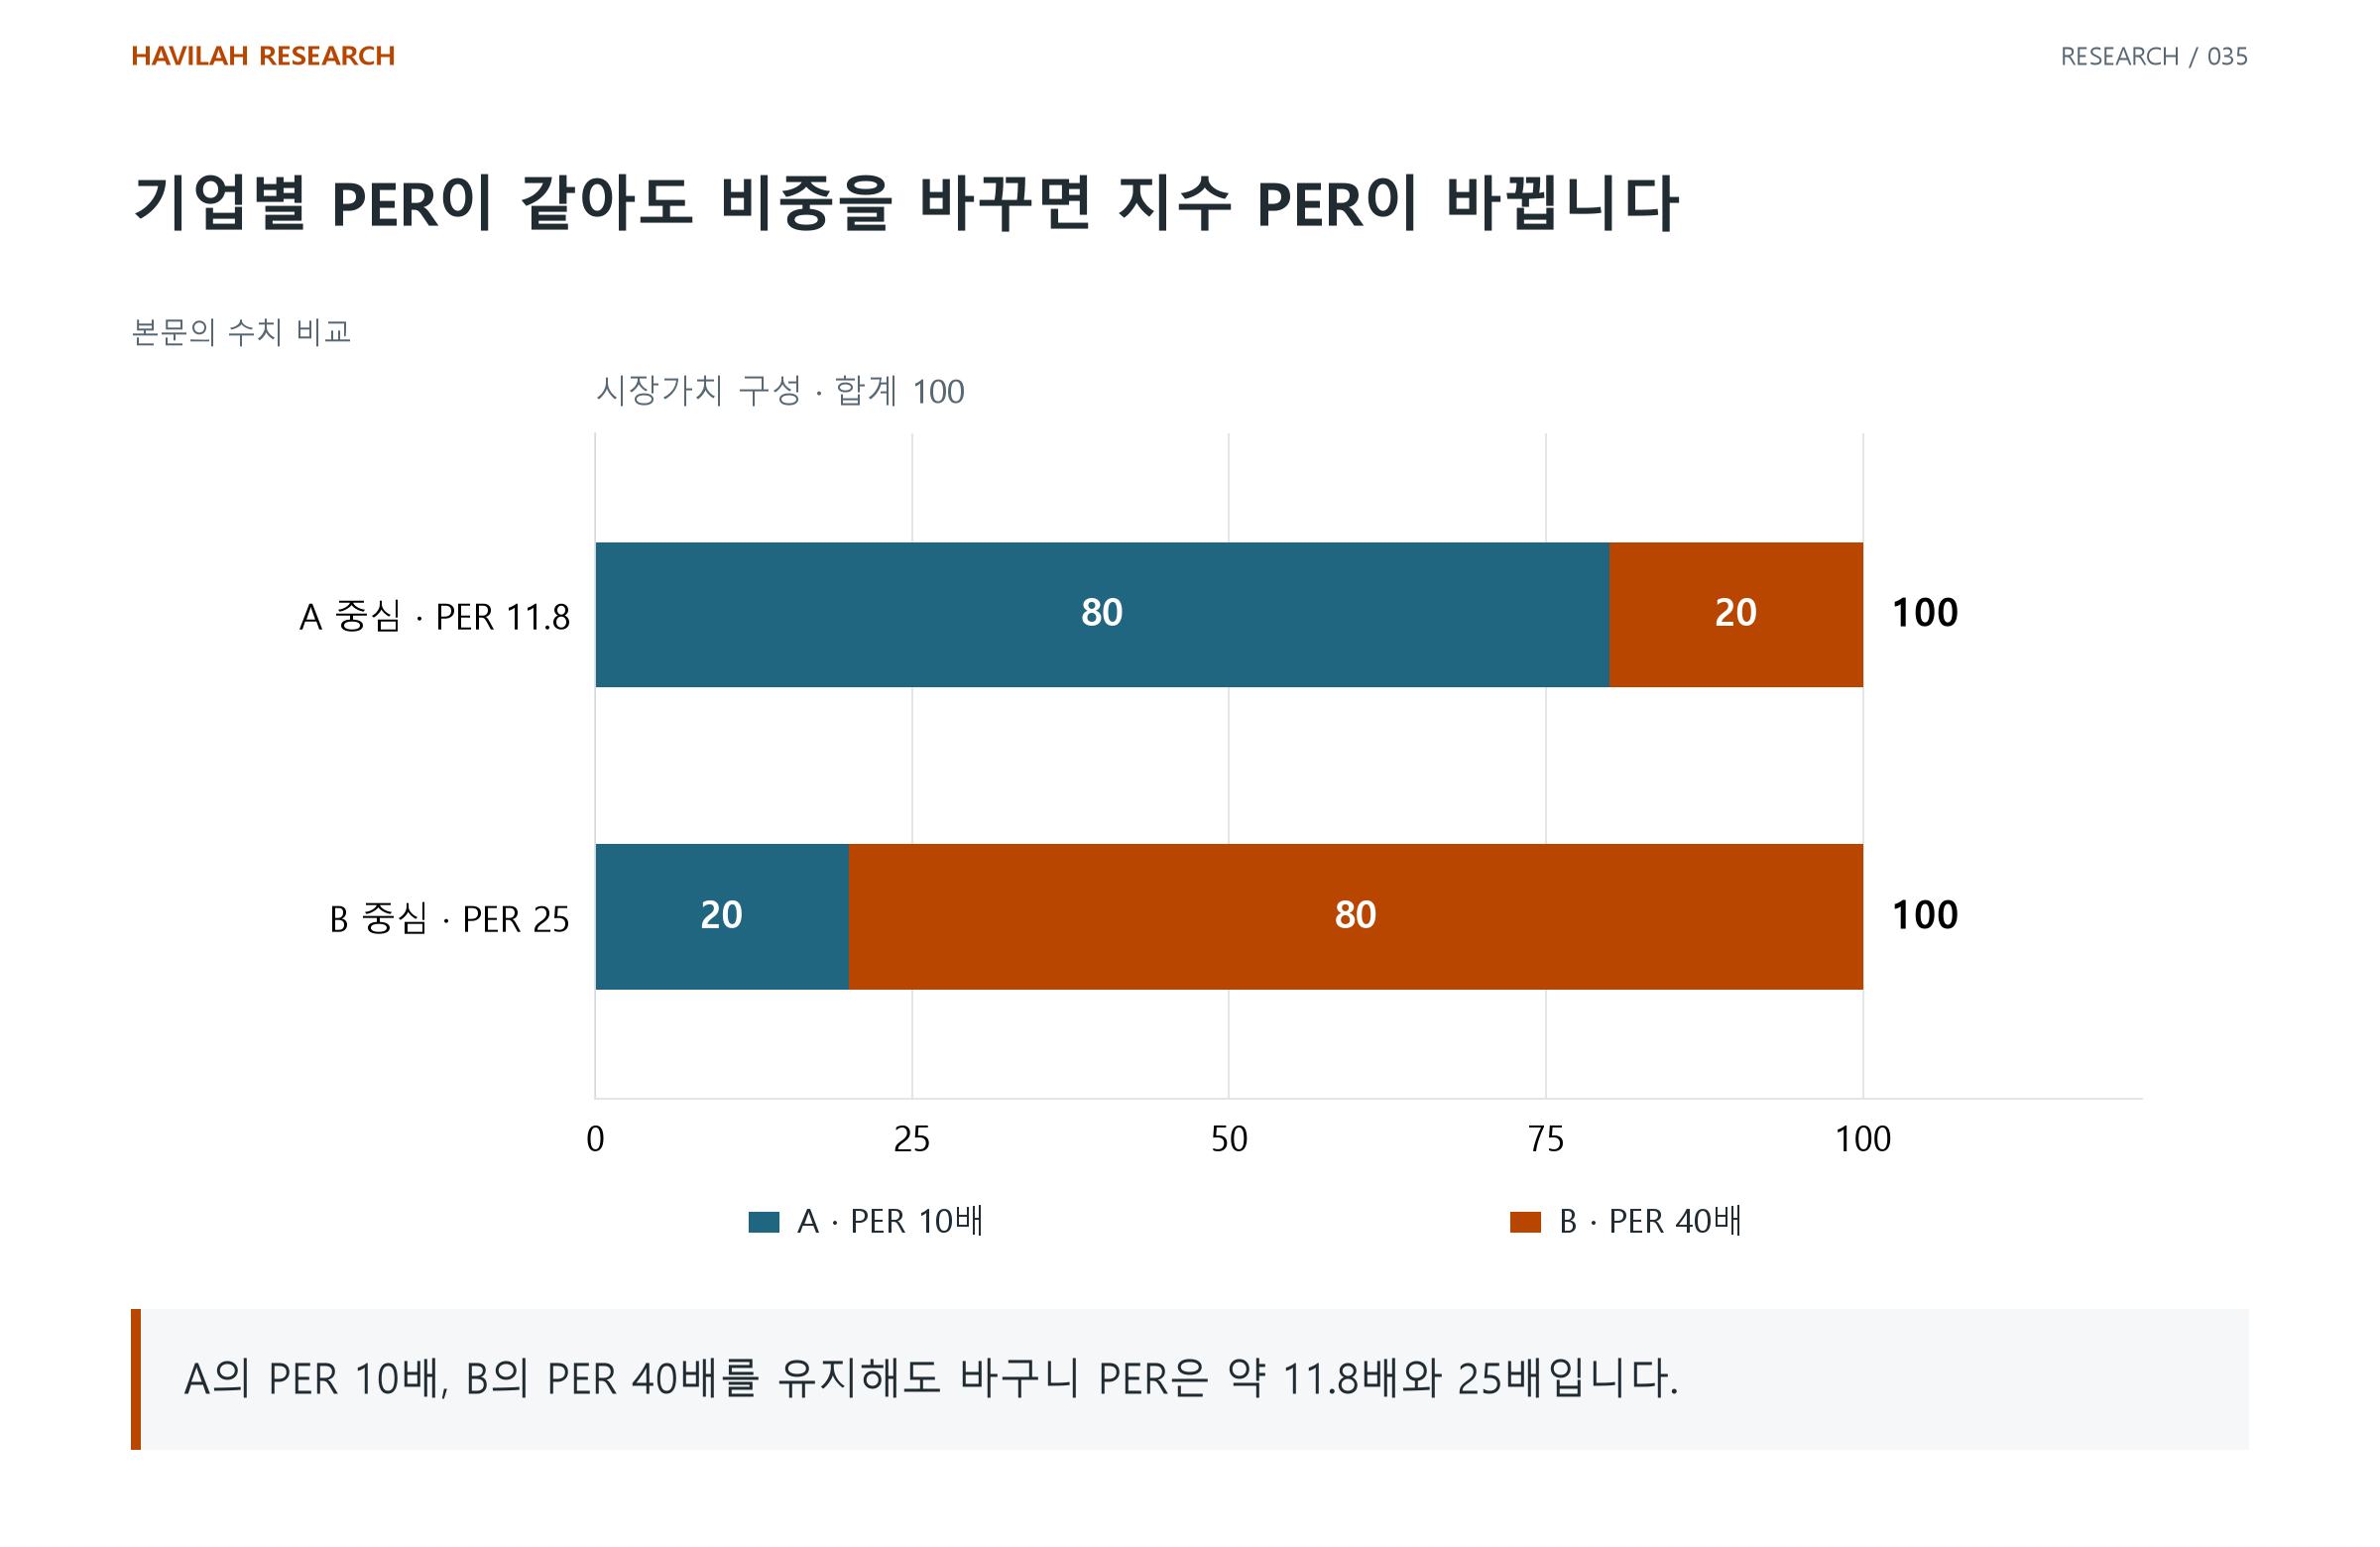
기업별 배수는 달라지지 않았다. 높은 배수의 기업을 많이 담았기 때문에 바구니의 PER이 높아졌다. 이는 비중이 다른 두 가상 바구니의 비교이며, 실제 지수의 가격 상승률을 계산한 예시는 아니다.
지수 PER의 변화에는 기업별 가격·이익 변화와 구성 변화가 함께 들어갈 수 있다. 합계 숫자만 보면 어느 효과가 컸는지 알기 어렵다.
3. 과거와 현재를 같은 질문으로 비교한다
업종·주요 기업의 비중이 얼마나 달라졌는지, 기업별 배수와 이익률은 어떻게 바뀌었는지 살핀다. 같은 업종 안에서도 사업과 이익의 질이 다를 수 있으므로 업종 이름만 맞춰 비교를 끝내지 않는다.
현재 비중을 과거에 적용한 비교는 구성 효과를 살펴볼 한 가지 방법이다. 다만 그 계산은 가정에 따른 재구성이다. 오늘 살아남은 기업만 과거로 보내거나 당시 없던 이익 전망을 넣으면 실제 과거의 판단 자료와 달라진다.
전체 지수의 과거 평균, 비슷한 구성의 비교, 주요 기업의 개별 평가를 나란히 놓는다. 조정한 숫자 하나를 새로운 정답으로 삼지 않는다.
4. 구성이 달라졌다는 설명은 높은 가격의 정당화가 아니다
성장 기업의 비중이 커졌다면 더 높은 배수를 설명할 가설은 생긴다. 그 가설이 맞으려면 기대한 성장의 크기·기간·재투자 비용과 주주에게 남을 현금도 확인해야 한다.
비슷한 성장 동력에 의존하는 기업이 많아졌다면 이익 전망이 함께 바뀔 위험도 있다. 높은 평균 배수를 설명하는 구성 변화가 동시에 집중 위험을 키울 수 있다.
‘과거와 다른 지수다’라는 말은 비교를 더 정밀하게 할 이유이지, 지금 가격을 받아들일 이유의 전부는 아니다.
5. 평가표에 숫자의 정의와 구성의 날짜를 붙인다
지수명·구성 기준일·PER 산식·이익 대상 기간·실적 또는 추정 여부를 먼저 적는다. 그다음 주요 기업과 업종의 비중, 과거 평균의 기간, 달라진 사업 조건을 함께 남긴다.
마지막에는 이익 전망이 낮아지거나 높은 배수의 기업 비중이 바뀌었을 때 전체 숫자가 어떻게 변할지 본다. 구성의 차이를 이해한 뒤에도 가격과 미래 현금의 관계를 평가하는 일은 남는다.
과거 평균은 출발점으로 쓴다. 현재의 가격을 판단하려면 지금 지수가 담고 있는 사업과 그 이익의 조건까지 읽어야 한다.