
지주사의 보유 지분가치를 더해 보니 주식 가격보다 훨씬 크면 저평가처럼 보인다. 그러나 보유 자산의 가치와 지주사 주주가 실제로 받을 몫 사이에는 부채·세금·유지 비용과 경영진의 자금 배분이 들어 있다.
할인율을 계산하는 일은 유용한 출발점이다. 그 숫자가 정확히 무엇을 비교하며 어떤 조건에서 바뀔지를 함께 읽어야 한다.
보유 자산이 비싸졌다는 사실과 지주사 주주에게 돌아올 가치가 늘었다는 판단을 연결해야 한다.
1. NAV의 범위와 평가 기준을 맞춘다
설명용으로 보유 지분과 다른 자산, 현금에서 부채 등을 차감한 순자산가치를 NAV라고 하자. 실제 분석에서는 상장·비상장 지분의 평가 방법과 지주사 자체 사업, 비용의 포함 범위를 밝혀야 한다.
보유 지분의 가치는 지분율만큼 계산한다. 연결 재무제표의 전체 사업 가치에 같은 자회사 지분가치를 다시 더하면 중복 계산이 될 수 있다. 순부채와 현금도 같은 범위에서 한 번씩 처리한다.
2. 할인율 변화와 자산가치 변화를 나눈다
가상 NAV가 100이고 시가총액이 40이면 NAV 대비 할인율은 60%다. NAV가 그대로인데 할인율이 40%가 되면 시가총액은 60이 되어 50% 오른다.
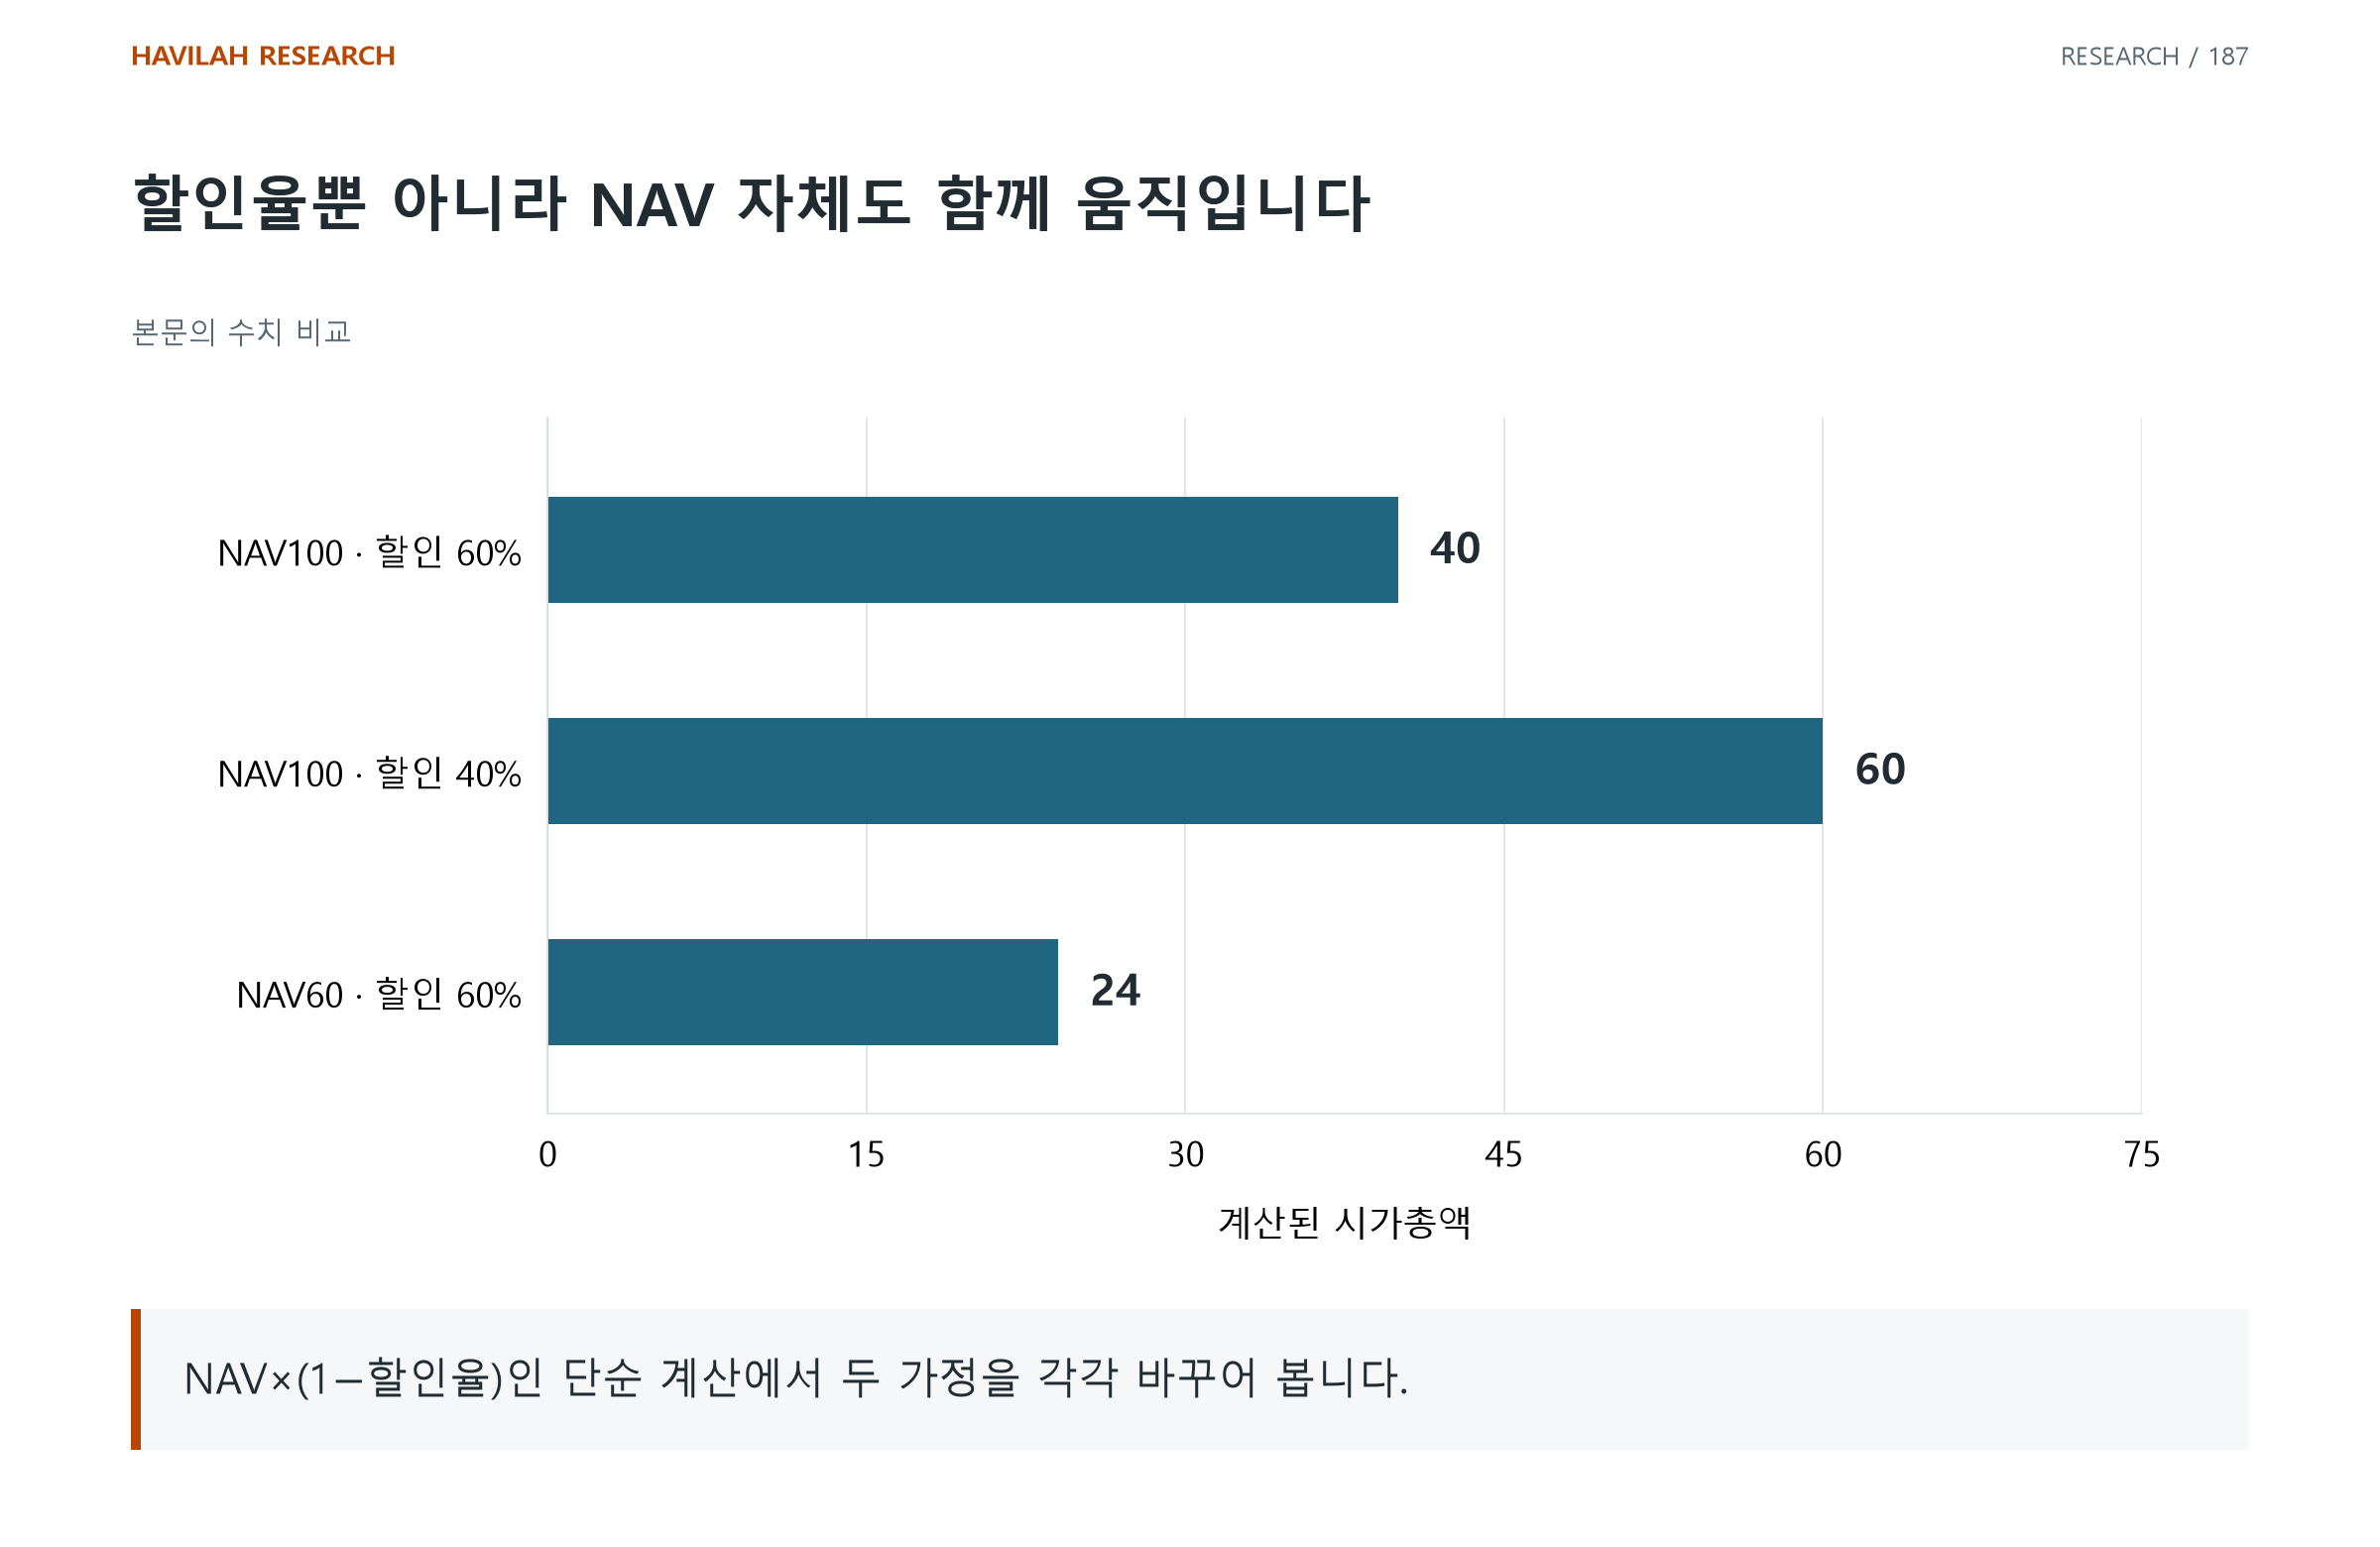
반대로 할인율이 그대로 60%인데 NAV가 60으로 줄면 시가총액은 24다. 이 예시는 가격을 설명하는 단순 계산이며 실제 주가가 그 공식대로 움직인다는 예측은 아니다.
3. 지분가치가 현금으로 이어질 조건을 본다
자회사 가치가 커져도 지주사가 배당을 받거나 지분을 처분할 수 있는지, 받은 현금을 어떻게 사용할지가 중요하다. 지주사의 부채 상환이나 신규 투자에 쓰이면 주주 환원과는 다른 경로다.
자산 목록의 가치와 주주에게 배분할 수 있는 현금을 같은 숫자로 취급하지 않는다. 매각에 따른 세금과 거래 제약, 유지 비용도 확인한다.
4. 할인에는 사라지지 않을 이유가 있을 수 있다
자금 배분의 불확실성, 자산에 대한 통제권과 주주의 권리, 복잡한 구조 등은 시장 가격에 영향을 줄 수 있다. 큰 할인율을 언젠가 반드시 닫힐 틈으로 가정하지 않는다.
자산가치가 확인되었다는 사실과 할인 축소의 근거를 나누어 적는다. 발표한 환원 정책이 실제 현금 배분으로 이어졌는지도 따로 추적한다.
5. 두 가지 가정을 동시에 흔들어 본다
보유 자산가치가 변하는 경우와 할인율이 변하는 경우를 각각 계산한다. 현금의 경로가 예상과 다를 때도 확인할 질문을 남긴다.
지주사의 가격을 읽는 일은 싸 보이는 비율을 찾는 데서 끝나지 않고, 보유 가치가 주주의 몫이 될 조건을 조사하는 일이다. 직접 차입이 없는 경우에도 두 변수가 함께 불리해질 수 있음을 살핀다.