
과거에 가장 많이 오른 자산을 확인하면 다음에도 비슷한 선택을 할 수 있을 것처럼 느껴진다. 그러나 결과를 이미 알고 고른 자산과 당시 정보로 선택한 자산은 다른 과정이다.
지난 최고 수익은 역사를 이해하는 자료가 될 수 있다. 앞으로의 선택을 평가하려면 그때 무엇을 알고 무엇을 후보로 보았으며 어떤 규칙으로 행동했을지를 따로 살펴야 한다.
과거 최고 수익의 재현은 그 자산을 아는 일이 아니라, 결과를 모를 때의 선택 과정을 재현하는 일이다.
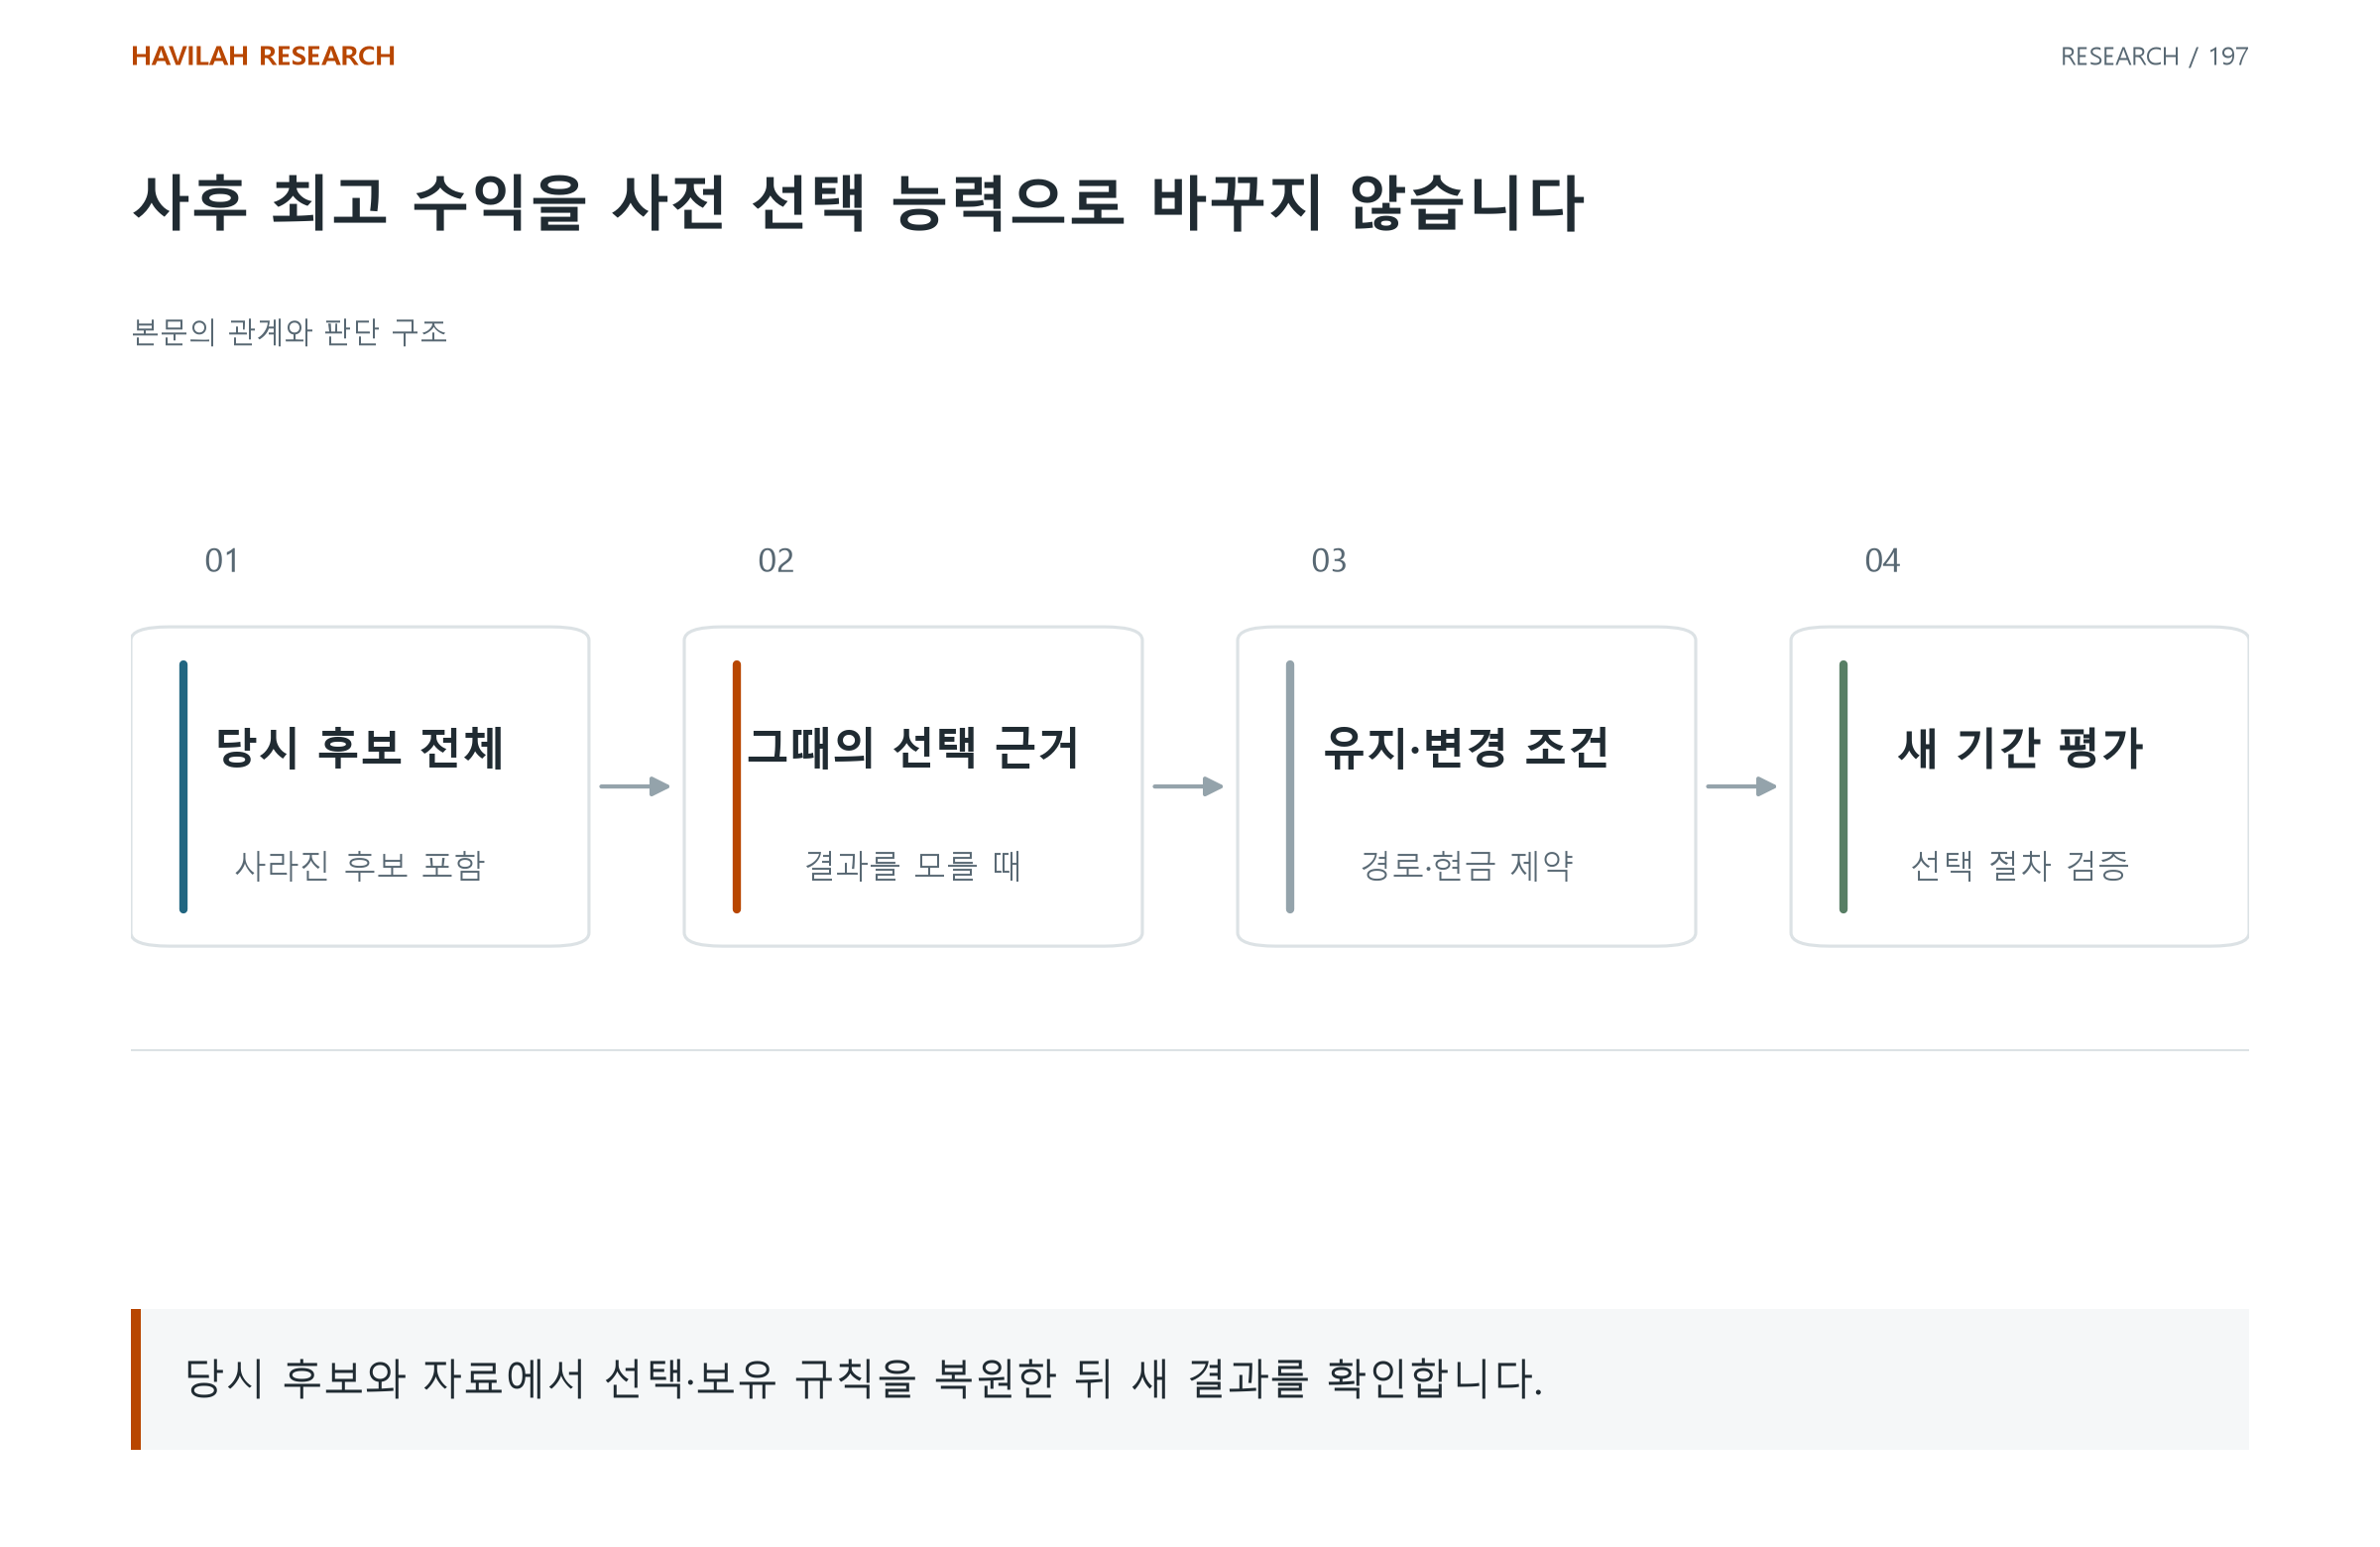
1. 선택 시점의 후보를 복원한다
성공한 기업만 남겨 놓으면 당시에도 그 기업이 뚜렷한 답이었던 것처럼 보인다. 실패·상장폐지·거래 불가가 된 후보와 그때 이용할 수 있었던 정보도 함께 봐야 한다.
현재 완성된 기업의 사업 구조나 수정된 재무자료를 과거 판단에 넣지 않는다. 당시 자료를 확보하지 못했다면 무엇을 재현하지 못했는지 표시한다.
2. 매수 이유와 유지 이유를 나눈다
좋은 자산을 발견했다고 최종 고점까지 보유할 수 있었던 것은 아니다. 중간 손실, 다른 기회, 자금 필요와 가설의 변화 속에서 매번 선택해야 한다.
가상 예시로 최종 수익이 큰 자산도 중간에 깊은 하락과 긴 대기가 있었다면, 어떤 규칙으로 보유를 이어 갈 것인지 설명해야 한다. 최종 수익률이 그 규칙을 대신하지 않는다.
3. 성공 사례를 보고 만든 규칙은 새로 평가한다
성공한 자산의 공통점을 찾은 뒤 그 자산에 다시 적용하면 과거를 잘 설명할 수 있다. 하지만 그 공통점이 실패한 후보에도 많았다면 선택 기준으로는 약할 수 있다.
성공 사례에서 만든 가설은 성공 사례 밖에서 확인해야 한다. 고른 후보뿐 아니라 조건에 맞았으나 실패한 후보까지 포함하고, 규칙을 만든 뒤의 자료에서 평가한다.
4. 자산의 수익과 실제 행동의 수익을 구분한다
처음부터 끝까지 보유한 자산의 수익과 실제 입출금·거래·비용을 반영한 계좌의 수익은 다를 수 있다. 투자자가 그 경로를 유지할 자금과 시간을 가졌는지도 중요하다.
사후 최상의 진입과 청산을 합친 결과를 반복 가능한 성과로 표시하지 않는다. 진입·보유·종료 각각에 당시 실행할 조건이 있어야 한다.
5. 놓친 기회를 다음 규칙의 질문으로 바꾼다
왜 그 후보를 몰랐는지, 자료는 알았지만 어떤 조건 때문에 선택하지 않았는지 적는다. 결과가 좋았다는 이유만으로 당시의 합리적인 제약을 모두 실수로 바꾸지 않는다.
후회를 줄이는 방법은 다음 승자를 확신하는 데 있지 않고, 다음 선택의 기준과 검토 과정을 개선하는 데 있다. 과거를 고르는 능력보다 미래의 불확실한 후보를 같은 기준으로 평가하는 능력을 남겨야 한다.