
가격이 크게 움직이는 자산은 높은 수익 기회를 주는 것처럼 보인다. 하지만 크게 움직인다는 사실은 이익과 손실 양쪽을 설명할 뿐, 현재 가격에서 어느 쪽이 더 유리한지 알려 주지는 않는다.
위험을 많이 부담하면 그만큼 보상받는다는 문장을 모든 개별 자산에 적용하면 안 된다. 어떤 위험이며 이미 가격에 어떻게 반영되어 있는지가 중요하다.
높은 위험은 높은 수익을 요구할 이유가 될 수 있지만, 실제로 높은 수익을 얻는다는 보장은 아니다.
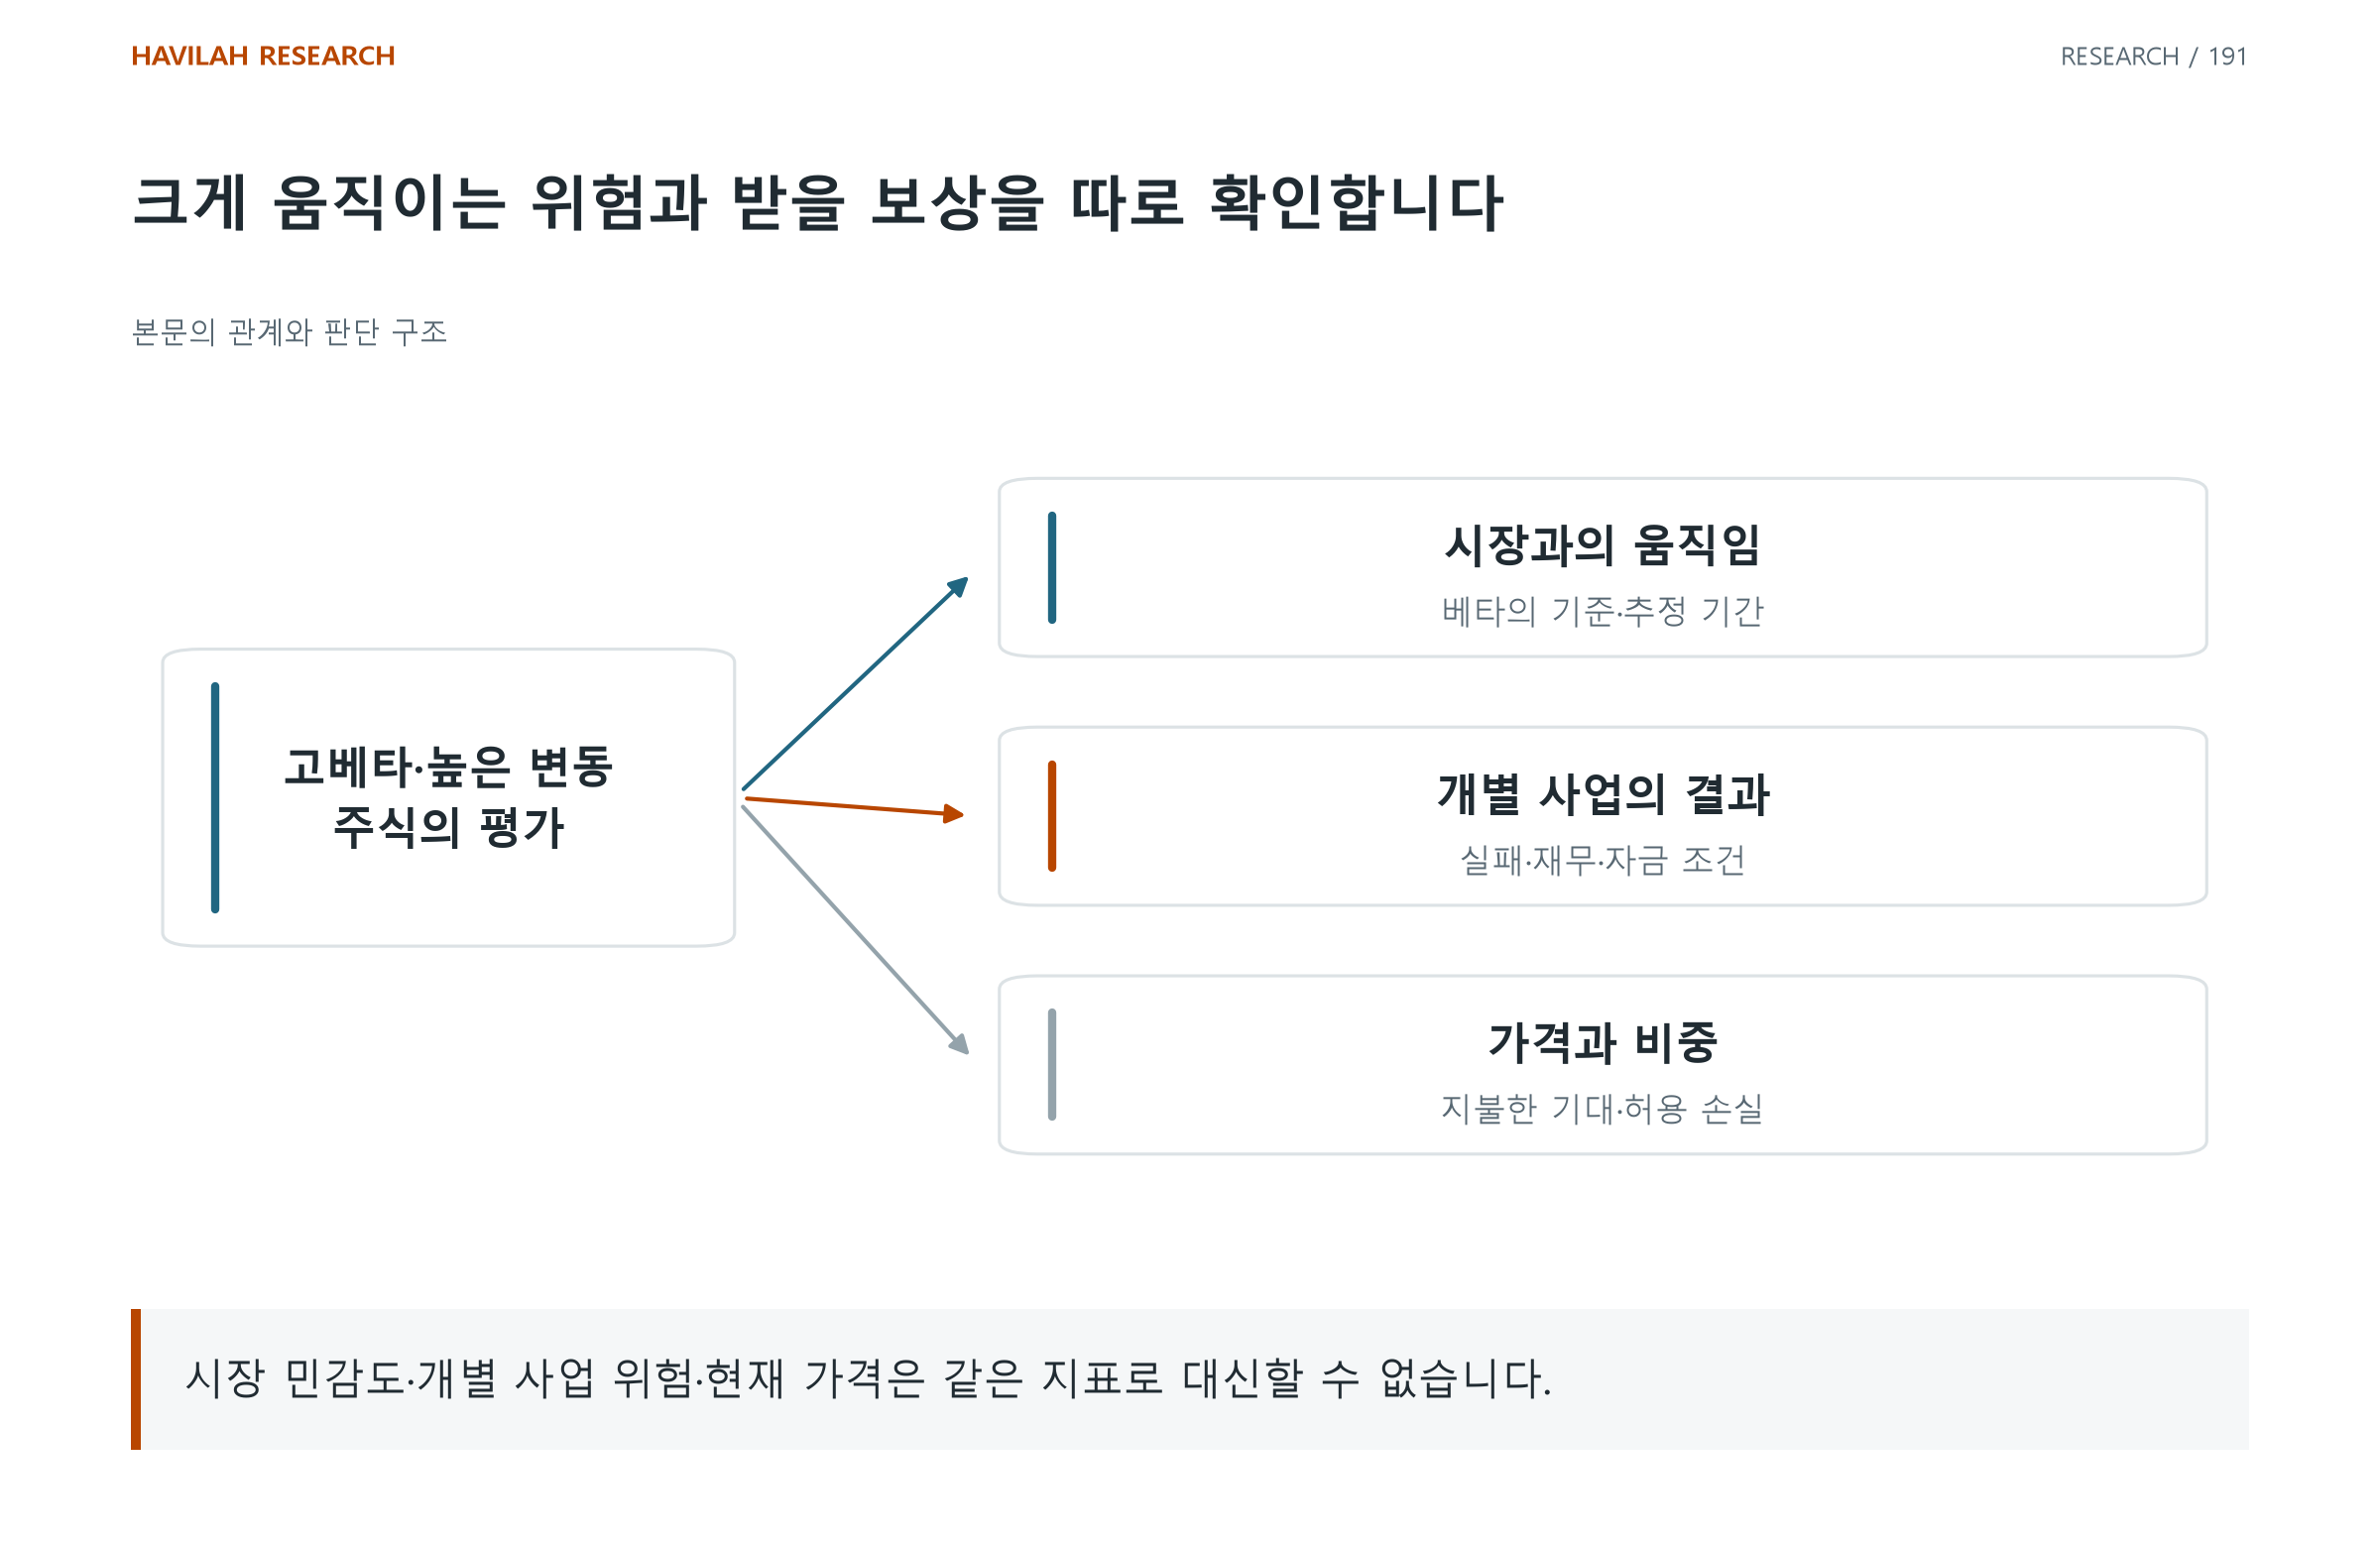
1. 베타와 변동성을 나눈다
베타는 특정 비교 시장의 수익률 변화에 자산 수익률이 얼마나 민감하게 반응했는지를 과거 자료로 추정한 값이다. 변동성은 자산 자체의 수익률이 흔들린 정도다. 둘은 관련될 수 있지만 같은 숫자가 아니다.
베타가 높다고 시장이 오르는 매일 정확한 배수로 오르는 것도 아니다. 비교 지수·관찰 기간·수익률 간격을 바꾸면 추정값도 달라질 수 있다.
2. 개별 사업의 실패는 자동으로 보상받지 않는다
한 고객에 대한 의존, 자금 부족, 기술 실패와 반복 희석은 기업의 결과를 바꿀 수 있다. 이런 위험이 크다는 이유만으로 현재 가격이 충분히 싸다고 판단할 수는 없다.
사업이 현금을 만들 조건과 그 전에 필요한 자금부터 확인한다. 큰 가격 변동은 사업 근거를 대신하는 정보가 아니다.
3. 위험과 보상의 단순한 관계에도 조건이 있다
Frazzini와 Pedersen의 Betting Against Beta 연구는 차입 제약 등을 고려하며 높은 베타와 위험조정 수익의 관계를 분석한다. 위험이 큰 자산이 항상 더 유리하다는 단순한 결론을 경계할 연구다.
그 결과가 지금의 모든 고베타 종목이 나쁘다거나 저베타 종목을 사면 된다는 뜻은 아니다. 연구의 표본·구성·비용과 개인의 실제 포지션은 구분해야 한다.
4. 상승 가능성과 지불할 가격을 따로 읽는다
큰 성장이 가능하더라도 많은 사람이 이미 그 가능성에 높은 가격을 지불했다면 남은 수익의 조건은 엄격해진다. 성공 시 얼마나 커질지만 보고 실패 가능성과 자금 조달을 빼지 않는다.
같은 기업도 가격이 달라지면 기대한 보상의 조건이 달라진다. 최근에 크게 올랐거나 내렸다는 사실 하나로 현재 가격의 매력을 확정할 수 없다.
5. 큰 움직임을 비중의 정당화로 쓰지 않는다
관찰한 베타와 낙폭이 어떤 기간의 값인지, 기업의 실패가 계좌에 주는 영향과 필요한 자금을 확인한다. 미래에는 관찰 범위를 넘는 변화도 가능하다.
투자 근거는 많이 움직인다는 설명에서 끝나지 않고 그 위험을 감수할 만큼 가격과 사업 조건이 유리한가로 이어져야 한다. 변동성은 기회의 크기와 함께 자본을 잃을 경로도 보여 준다.