
시장 전체에 투자하는 ETF, 성장주 ETF, AI ETF를 하나씩 샀다. 상품 이름은 서로 다르지만 세 상품이 같은 기업을 많이 담고 있다면 내 돈도 그 기업에 모인다.
분산이 얼마나 됐는지 확인하려면 ETF 안의 보유 종목까지 펼쳐 봐야 한다.
ETF 개수보다 각 상품 속 종목이 내 계좌에서 차지하는 비중을 계산한다.
1. 겹친 종목의 개수와 투자 금액은 다르다
미국 증권거래위원회는 여러 펀드를 보유하더라도 주요 보유 종목을 확인해 원하는 분산을 얻었는지 점검하도록 설명한다. 특히 특정 산업에 집중한 ETF는 그 상품 하나만으로 충분히 분산됐다고 보기 어렵다. SEC의 분산 투자 안내
같은 기업이 두 ETF에 있다고 해서 중복이 무조건 나쁜 것은 아니다. 그 기업의 비중을 의도적으로 늘렸을 수도 있다. 반대로 공통 종목이 적어도 하나의 대형 종목에 많은 돈을 넣었다면 집중도가 높을 수 있다.
따라서 질문은 “몇 종목이 겹치는가?”에서 한 단계 더 나아가야 한다. “그 종목에 내 돈이 합계 얼마 들어가 있는가?”가 계좌를 점검하는 데 더 직접적인 질문이다.
2. ETF 내부 비중에 계좌 배분을 곱한다
세 ETF에 합계 1,000만 원을 보유한 가상 사례를 보자. 아래 상품과 기업은 계산을 위한 예시이며 실제 ETF의 현재 구성은 아니다. 같은 시점의 평가액을 사용하고, ETF 가격과 순자산가치가 같다고 가정한다.
상품 | 계좌 평가액 | 가 기업 내부 비중 | 가 기업에 해당하는 금액 |
|---|---|---|---|
A: 시장 전체 ETF | 500만 원 | 6% | 30만 원 |
B: 성장주 ETF | 300만 원 | 10% | 30만 원 |
C: AI ETF | 200만 원 | 15% | 30만 원 |
합계 | 1,000만 원 | — | 90만 원 |
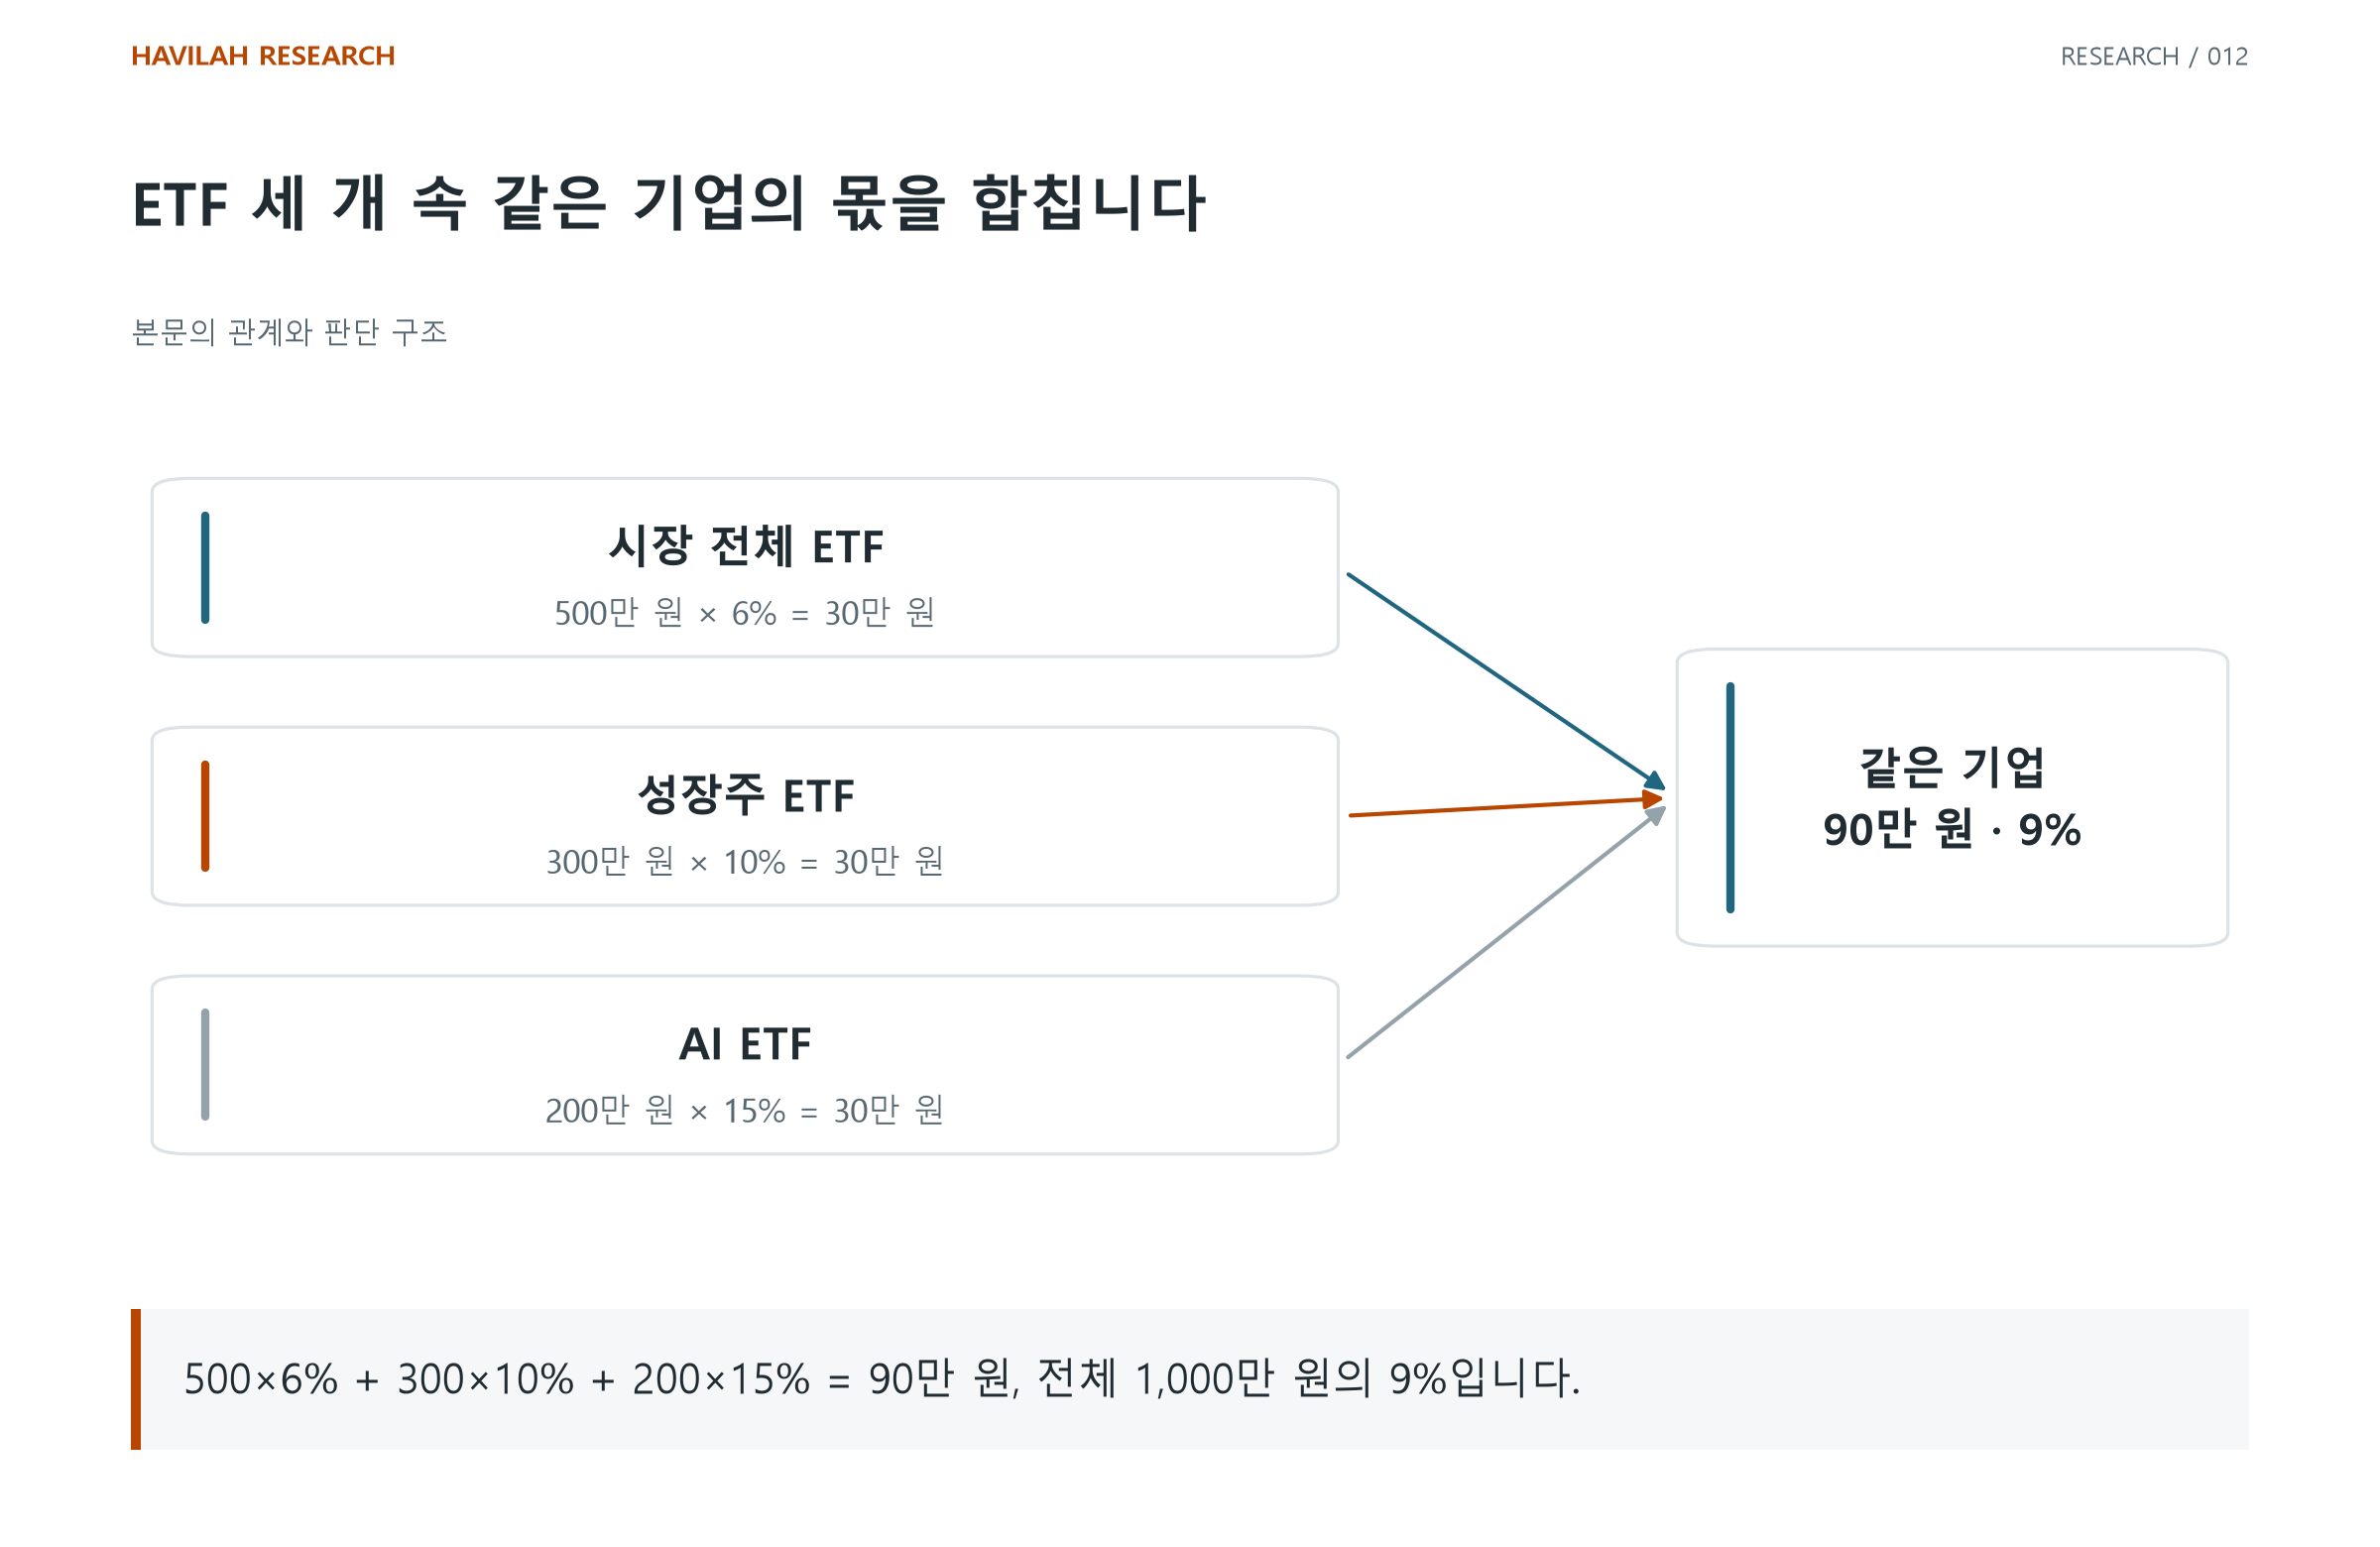
가 기업은 A에서는 작은 비중이고 C에서는 큰 비중이다. 하지만 계좌에 담은 ETF 금액이 달라 각각 30만 원씩 기여한다. 합계 90만 원이므로 계좌 전체에서 가 기업 비중은 9%다. 나 기업의 내부 비중이 A·B·C에서 각각 4%·8%·5%라면, 해당 금액은 20만·24만·10만 원이다. 합계 54만 원으로 계좌의 5.4%다. 두 기업을 합하면 14.4%, 나머지 보유분은 85.6%다.
계산식은 간단하다. 각 ETF의 계좌 비중과 그 안의 종목 비중을 곱한 뒤, 모든 ETF의 값을 더한다. 가 기업은 50%×6% + 30%×10% + 20%×15% = 9%다. 6%, 10%, 15%를 그냥 더한 31%는 내 계좌 비중이 아니다.
이 방식은 보통주를 직접 담는 일반 ETF의 구성 비중을 살펴보는 데 적합하다. 실제 적용에서는 ETF 가격과 순자산가치의 차이, 보유 자료와 계좌 평가 시점의 차이 때문에 근사값이 될 수 있다.
3. 상위 10개만으로는 전체 계좌를 복원할 수 없다
운용사 상품 페이지에서 보유 내역의 기준일과 전체 파일을 먼저 찾는다. 예를 들어 iShares IVV의 보유 내역은 전체 CSV를 제공하고 종목명, 시장가치, 비중 같은 항목을 설명한다. Global X AIQ의 보유 내역도 상위 종목 표와 전체 CSV를 구분하고, 보유 종목이 바뀔 수 있음을 명시한다.
파일에는 ETF명, 보유 기준일, 종목 식별자, 종목명, 내부 비중을 남긴다. 조회한 날짜와 보유 기준일은 별도 칸에 적는다. 서로 다른 기준일의 자료를 합쳤다면 같은 날의 정확한 계좌 구성이라고 부를 수 없다.
상위 목록에 없는 종목은 비중이 0이라는 뜻이 아니다. 전체 파일을 받지 못했다면 확인한 비중과 확인하지 못한 비중을 나눠 적는다. 상위 10개의 합계가 40%라고 해서 그 40%를 다시 100%로 환산하면, 원래 ETF 전체에서 차지하던 비중이 부풀려진다.
같은 회사의 다른 종류 주식도 주의해야 한다. 개별 증권을 비교할 때는 식별자를 구분하되, 기업 집중도를 볼 때는 그 회사의 주식들을 합산한다. 이름이 비슷하다는 이유만으로 합치거나, 종목 코드가 다르다는 이유만으로 서로 다른 기업이라고 판단하지 않는다.
4. 직접 보유와 상품 구조까지 확인한다
앞의 계좌에 가 기업 주식을 직접 100만 원 더 샀다고 하자. 추가 자금을 넣었으므로 계좌 총액은 1,100만 원이 된다. ETF를 통해 보유한 90만 원과 직접 보유한 100만 원을 합치면 190만 원, 전체 비중은 약 17.3%다. 직접 보유분만 본 9.1%로는 집중도를 놓친다.
현금도 계좌 전체 비중을 구할 때 분모에 넣는다. 주식 투자금 안의 비중을 따로 보고 싶다면 분모를 바꿨다는 사실을 표시한다. 서로 다른 분모의 숫자를 비교하면 집중도가 줄었는지 판단하기 어렵다.
ETF가 다른 ETF를 담고 있다면 그 안의 구성까지 펼쳐 봐야 한다. 같은 금액을 바깥 ETF와 안쪽 ETF 양쪽에 더해 이중 계산하지 않는다. 파생상품으로 노출을 만드는 ETF는 계약이 대표하는 투자 규모까지 확인해야 하므로 현물 보유 비중만 곱하는 방식으로 끝낼 수 없다.
IVV 운용사 설명에도 현금 등을 보완하기 위한 주가지수 선물 사용 가능성이 나온다. 상품 이름보다 실제 보유 자산과 계산에 쓴 비중의 의미를 확인해야 하는 이유다. 여기서 구한 종목 비중만으로 환율이나 산업 전체의 위험까지 측정한 것은 아니다.
5. 추가 매수 전에 달라지는 종목 비중을 본다
처음 사례에서 A의 100만 원을 C로 옮기는 가상 상황을 보자. 총액은 그대로이고, 비용과 가격 변동은 없다고 가정한다. 가 기업에 해당하는 금액은 A에서 6만 원 줄고 C에서 15만 원 늘어난다. 합계가 90만 원에서 99만 원으로 바뀌어 계좌 비중은 9%에서 9.9%가 된다.
ETF는 여전히 세 개다. 하지만 가 기업 비중은 0.9%포인트 늘었다. “테마 ETF를 조금 더 샀다”는 선택이 특정 기업에 얼마를 더 배분한 것인지 이렇게 확인할 수 있다.
다음 매수 전에 가장 큰 종목 다섯 개의 합산 비중을 적어 보자. 그 비중이 의도한 수준인지, 직접 보유 주식까지 넣었는지, 아직 펼쳐 보지 못한 자산이 있는지 확인한다. 중복을 모두 없애는 것보다 내가 선택한 집중도를 아는 것이 먼저다.