
기업의 환경·사회·지배구조(ESG) 등급을 보면 좋은 회사인지 나쁜 회사인지 한 번에 판단하고 싶어진다. 그러나 점수의 의미는 평가자가 어떤 목적과 범위로 무엇을 측정했는지에 달려 있다.
투자에 사용할 때에도 등급과 가격, 자신의 투자 조건을 연결해야 한다. 하나의 종합 점수가 모든 판단을 대신하는 것은 아니다.
ESG 등급의 해석은 평가 목적·범위·측정·가중치와 실제 투자 결정을 구분하는 데서 시작한다.
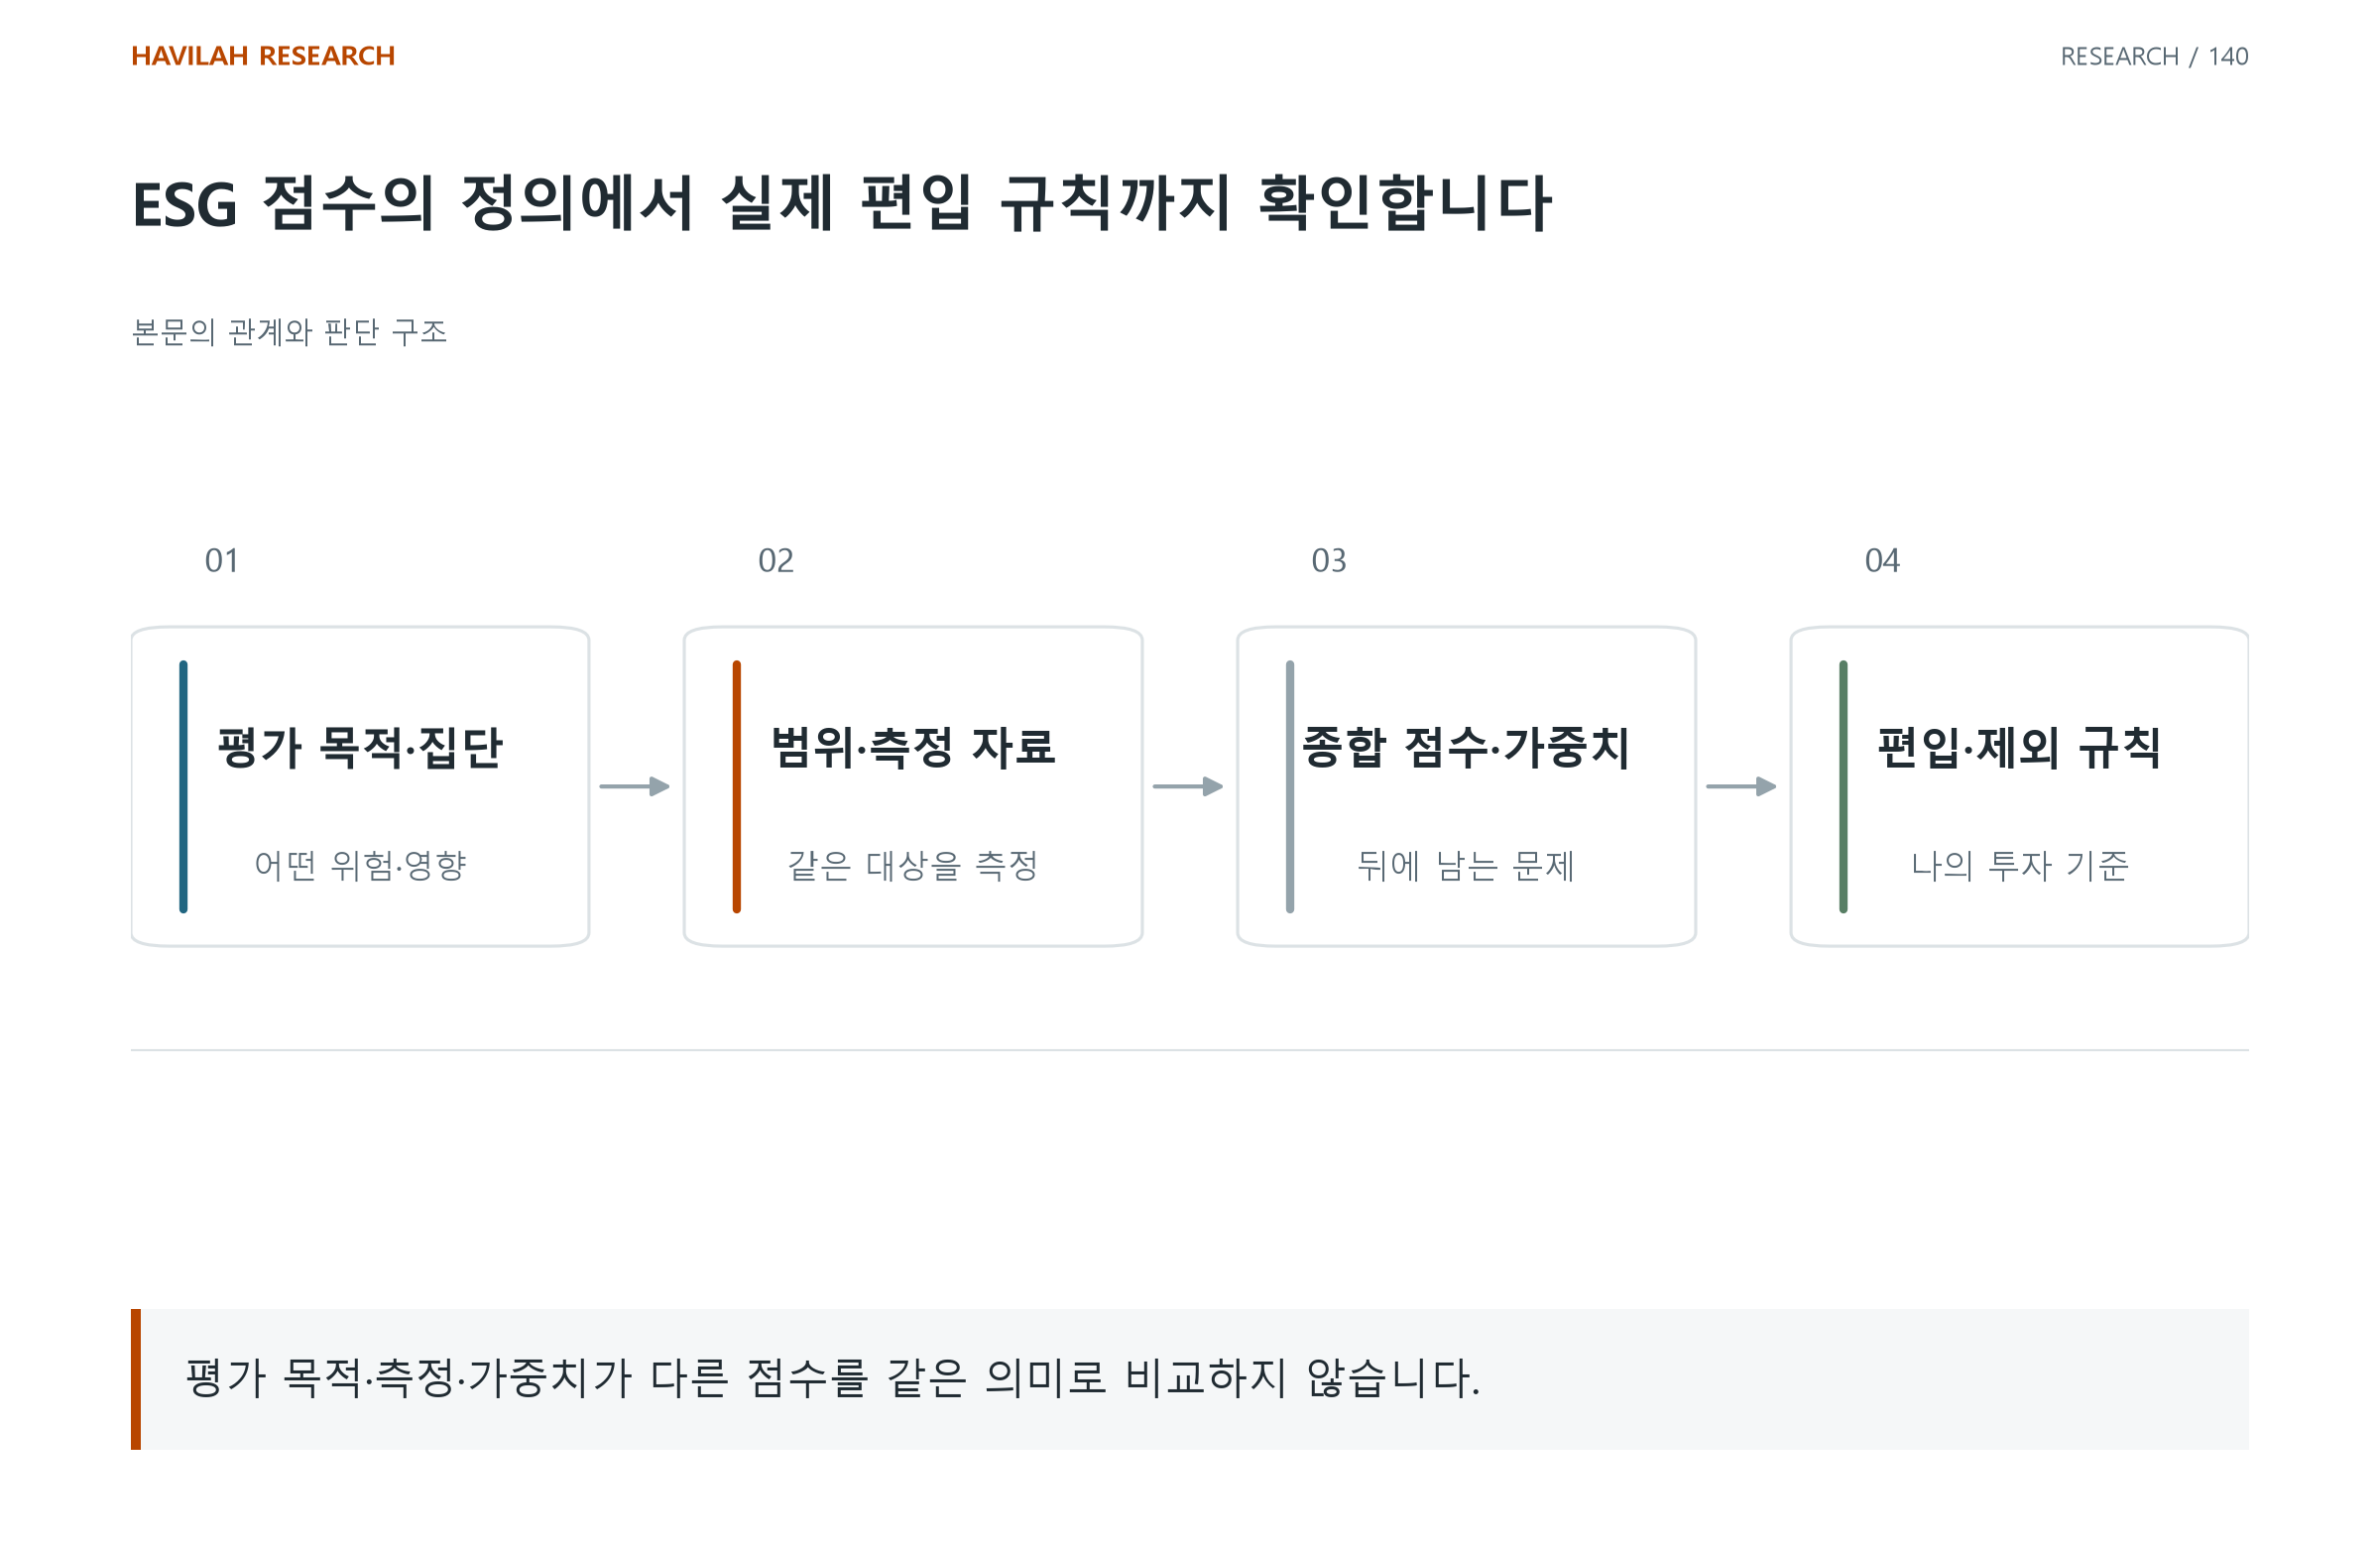
1. 평가 목적과 비교 집단을 확인한다
기업이 사회에 미치는 영향과 환경·사회·지배구조 문제가 기업 재무에 주는 위험은 서로 다른 질문이다. 평가 상품마다 어느 쪽을 어떤 방식으로 다루는지 확인한다.
MSCI의 ESG Ratings 설명은 재무적으로 중요한 위험·기회의 관리와 동종 산업 내 상대 평가를 설명한다. 해당 상품의 점수를 모든 회사에 대한 절대적인 도덕성 순위로 읽지 않는다.
2. 같은 이름의 점수도 측정 방식이 다를 수 있다
어떤 항목을 포함하는지, 같은 항목을 어떤 자료로 측정하는지, 종합할 때 얼마의 비중을 주는지 나눈다. 점수 차이가 어디에서 생겼는지 알아야 활용할 수 있다.
MIT의 Aggregate Confusion 연구는 평가기관 사이의 차이를 범위·측정·가중치로 구분한다. 여러 점수를 평균 내기 전에 같은 대상을 같은 방식으로 측정했는지 확인한다. 다른 목적의 점수를 합치면 해석이 더 흐려질 수 있다.
3. 종합 점수 뒤의 실제 문제를 읽는다
주주 권리와 이사회, 노동·안전과 환경 등 어떤 항목이 등급에 영향을 주었는지 본다. 해당 문제가 기업의 비용·매출·자금조달과 어떤 경로로 연결되는지 확인한다.
좋은 사업 성과가 주주 권리의 약점을 없애 주거나 낮은 등급이 사업의 모든 강점을 지우는 것은 아니다. 사업과 보유 증권의 권리를 함께 읽어야 한다.
4. 등급과 주가 방향을 같은 신호로 두지 않는다
평가한 위험과 현재 주가에 반영된 기대는 다르다. 위험이 있어도 가격과 다른 조건에 따라 투자 결과가 달라질 수 있고, 높은 등급에도 사업·가격 위험은 남을 수 있다.
등급을 읽었다는 사실과 그 위험이 어떤 가격에 반영되었는지 확인했다는 사실을 구분한다. 점수 변경 하나가 언제나 같은 주가 반응을 만든다고 가정하지 않는다.
가상으로 독자는 특정 업종을 제외하려 하지만 펀드는 각 업종 안에서 ESG 점수가 높은 기업을 고르는 방식일 수 있다. 그러면 등급이 높은 펀드여도 그 업종을 보유할 수 있다. 점수의 높낮이를 더 살피기 전에 투자설명서의 제외 규칙과 실제 보유 목록을 확인해야 한다.
5. 자신의 기준과 실제 편입 규칙을 연결한다
투자 목적이 특정 위험 관리인지 가치 기준의 준수인지 명확히 적는다. 펀드나 지수의 편입·제외는 해당 상품의 실제 규칙에서 확인하고 ESG 등급만으로 추정하지 않는다.
평가 날짜와 방법론 변경, 사용 자료의 빈칸도 남긴다. 좋은 활용은 종합 점수의 권위에 기대기보다 그 점수가 보여 주는 위험과 자신의 결정을 연결하는 것이다.
적용해 볼 질문
이 점수는 무엇을 누구와 비교해 평가하는가?
기관 간 차이가 범위·자료·가중치 중 어디에서 생기는가?
실제 사업 위험·주주 권리·가격과 자신의 투자 기준을 나누어 보았는가?