
재무제표에서 기본 주당손익과 희석 주당손익이 같으면, 앞으로 발행될 주식도 없다고 생각하기 쉽다. 그러나 적자를 내는 회사에서는 주식으로 바뀔 수 있는 권리가 남아 있어도 두 숫자가 같을 수 있다.
그 이유를 이해하려면 지난 기간의 주당 성과를 계산하는 주식 수와 앞으로 계약에 따라 발행될 수 있는 주식 수를 나누어 읽어야 한다.
희석 EPS가 기본 EPS와 같다는 사실만으로 미래의 주식 수 증가를 배제할 수 없다.
1. 주식 수의 기준일부터 확인한다
EPS는 보통주 한 주에 해당하는 이익이나 손실이다. IFRS의 IAS 33에서는 기본 EPS를 보통주주에게 귀속되는 손익과 기간 가중평균 유통보통주 수로 계산한다. IFRS Foundation의 IAS 33 설명
기간 중 새 주식이 발행되면, 그 주식이 존재한 기간을 반영한다. 그래서 연말 유통주식 수와 한 해의 EPS 분모는 다를 수 있다.
희석 EPS는 여기에 해당 기간의 성과를 희석시키는 잠재 보통주의 효과를 반영한다. 전환사채처럼 분자에 해당하는 손익도 조정해야 하는 증권이 있으므로, 모든 계약을 주식 수에 단순 합산하는 방식으로 계산할 수는 없다. IAS 33 문단 19~20·31~36
자료에 ‘완전희석 주식 수’가 나오면 무엇을 포함한 값인지 확인하자. 보고 EPS의 분모인지, 특정 날짜에 계약을 모두 행사한다고 가정한 수량인지에 따라 답하는 질문이 달라진다.
2. 적자에서는 분모를 늘리면 손실이 작아 보인다
가상의 회사에 기간 내내 보통주 1,000주가 유통되고, 계속영업에서 보통주주에게 귀속되는 손실이 10,000원이라고 하자. 중단영업은 없고 잠재 주식 때문에 손익 분자가 바뀌지도 않는 조건이다.
기본 주당손실은 −10원이다. 계산상 추가 주식 100주를 넣으면 −10,000원 ÷ 1,100주 ≈ −9.09원이 된다. 주당손실의 크기가 오히려 줄어든다.
IAS 33은 이런 효과를 반희석으로 보아 희석 EPS 계산에서 제외한다. 이 가정의 보고 주당손실은 기본·희석 모두 −10원이다. 제외된 것은 해당 기간의 계산 효과이며, 권리가 소멸했다는 뜻은 아니다. IAS 33 문단 41~43
판정의 기준은 계속영업 손익이다. 중단영업 때문에 총손익만 적자인 경우도 있으므로, ‘순손실이면 잠재 주식을 전부 제외한다’고 외우면 틀릴 수 있다. 증권별로 따로 판정하는 조건도 확인해야 한다.
3. 실제 공시에서는 제외된 권리의 주석을 따라간다
영국 Oxford Nanopore의 2025년 연결재무제표는 계속영업 기본·희석 주당손실을 모두 −15.1펜스로 보고했다. 주석 13은 직원 옵션이 반희석이어서 계산에서 제외됐지만, 미래에는 EPS를 희석시킬 수 있다고 설명한다.
확인 위치 | 2025년 보고 내용 | 숫자의 기준 |
|---|---|---|
주석 13 | EPS 분모 960,989,097주 | 한 해의 가중평균 |
주석 24 | 미행사 옵션 약 2,670만 개 | 2025년 12월 31일 잔량 |
이 두 숫자를 그대로 더해 새 EPS 분모를 만들면 기간 평균과 기말 계약 잔량을 섞게 된다. 옵션별 행사가격과 조건도 빠진다. 같은 보고서에 두 EPS가 같은 이유와 남은 권리가 함께 담겨 있다. 2025 연차보고서 주석 13·24, 인쇄 177·185쪽
이 사례는 과거 보고기간의 회계 처리를 보여 준다. 현재 주식 수나 회사 가치, 향후 행사 규모를 추정하는 숫자로 사용하지 않는다.
4. 흑자여도 옵션 200개가 EPS 분모에 200주로 들어가지는 않는다
앞선 가상 회사에 옵션 200개가 있다고 하자. 옵션 한 개로 한 주를 현금 50원에 받을 수 있고, 기간 평균 주가는 100원이다. 옵션은 기간 전체에 존재하며 권리가 확정됐고, 미래 근무 조건이나 다른 증권은 없다.
전부 행사하면 회사로 들어올 현금은 200개 × 50원 = 10,000원이다. 희석 EPS 계산에서는 이 현금으로 평균 주가에 살 수 있는 100주를 차감하는 것과 같은 효과를 반영한다. 따라서 추가 분모는 200주 − 100주 = 100주다. 이는 실제 자사주 매입을 뜻하지 않는 계산 가정이다. IAS 33 문단 45~47A
같은 가상 계약을 놓고 묻는 질문 | 주식 수 또는 계산 |
|---|---|
해당 기간 이익이 10,000원이라면? | 기본 EPS 10원, 희석 EPS 약 9.09원 |
해당 기간 손실이 10,000원이라면? | 반희석 효과를 제외해 두 EPS 모두 −10원 |
미래에 200개를 전부 현금 행사하고 회사가 자사주를 사지 않는다면? | 유통주식 1,200주, 행사 현금 유입 10,000원 |
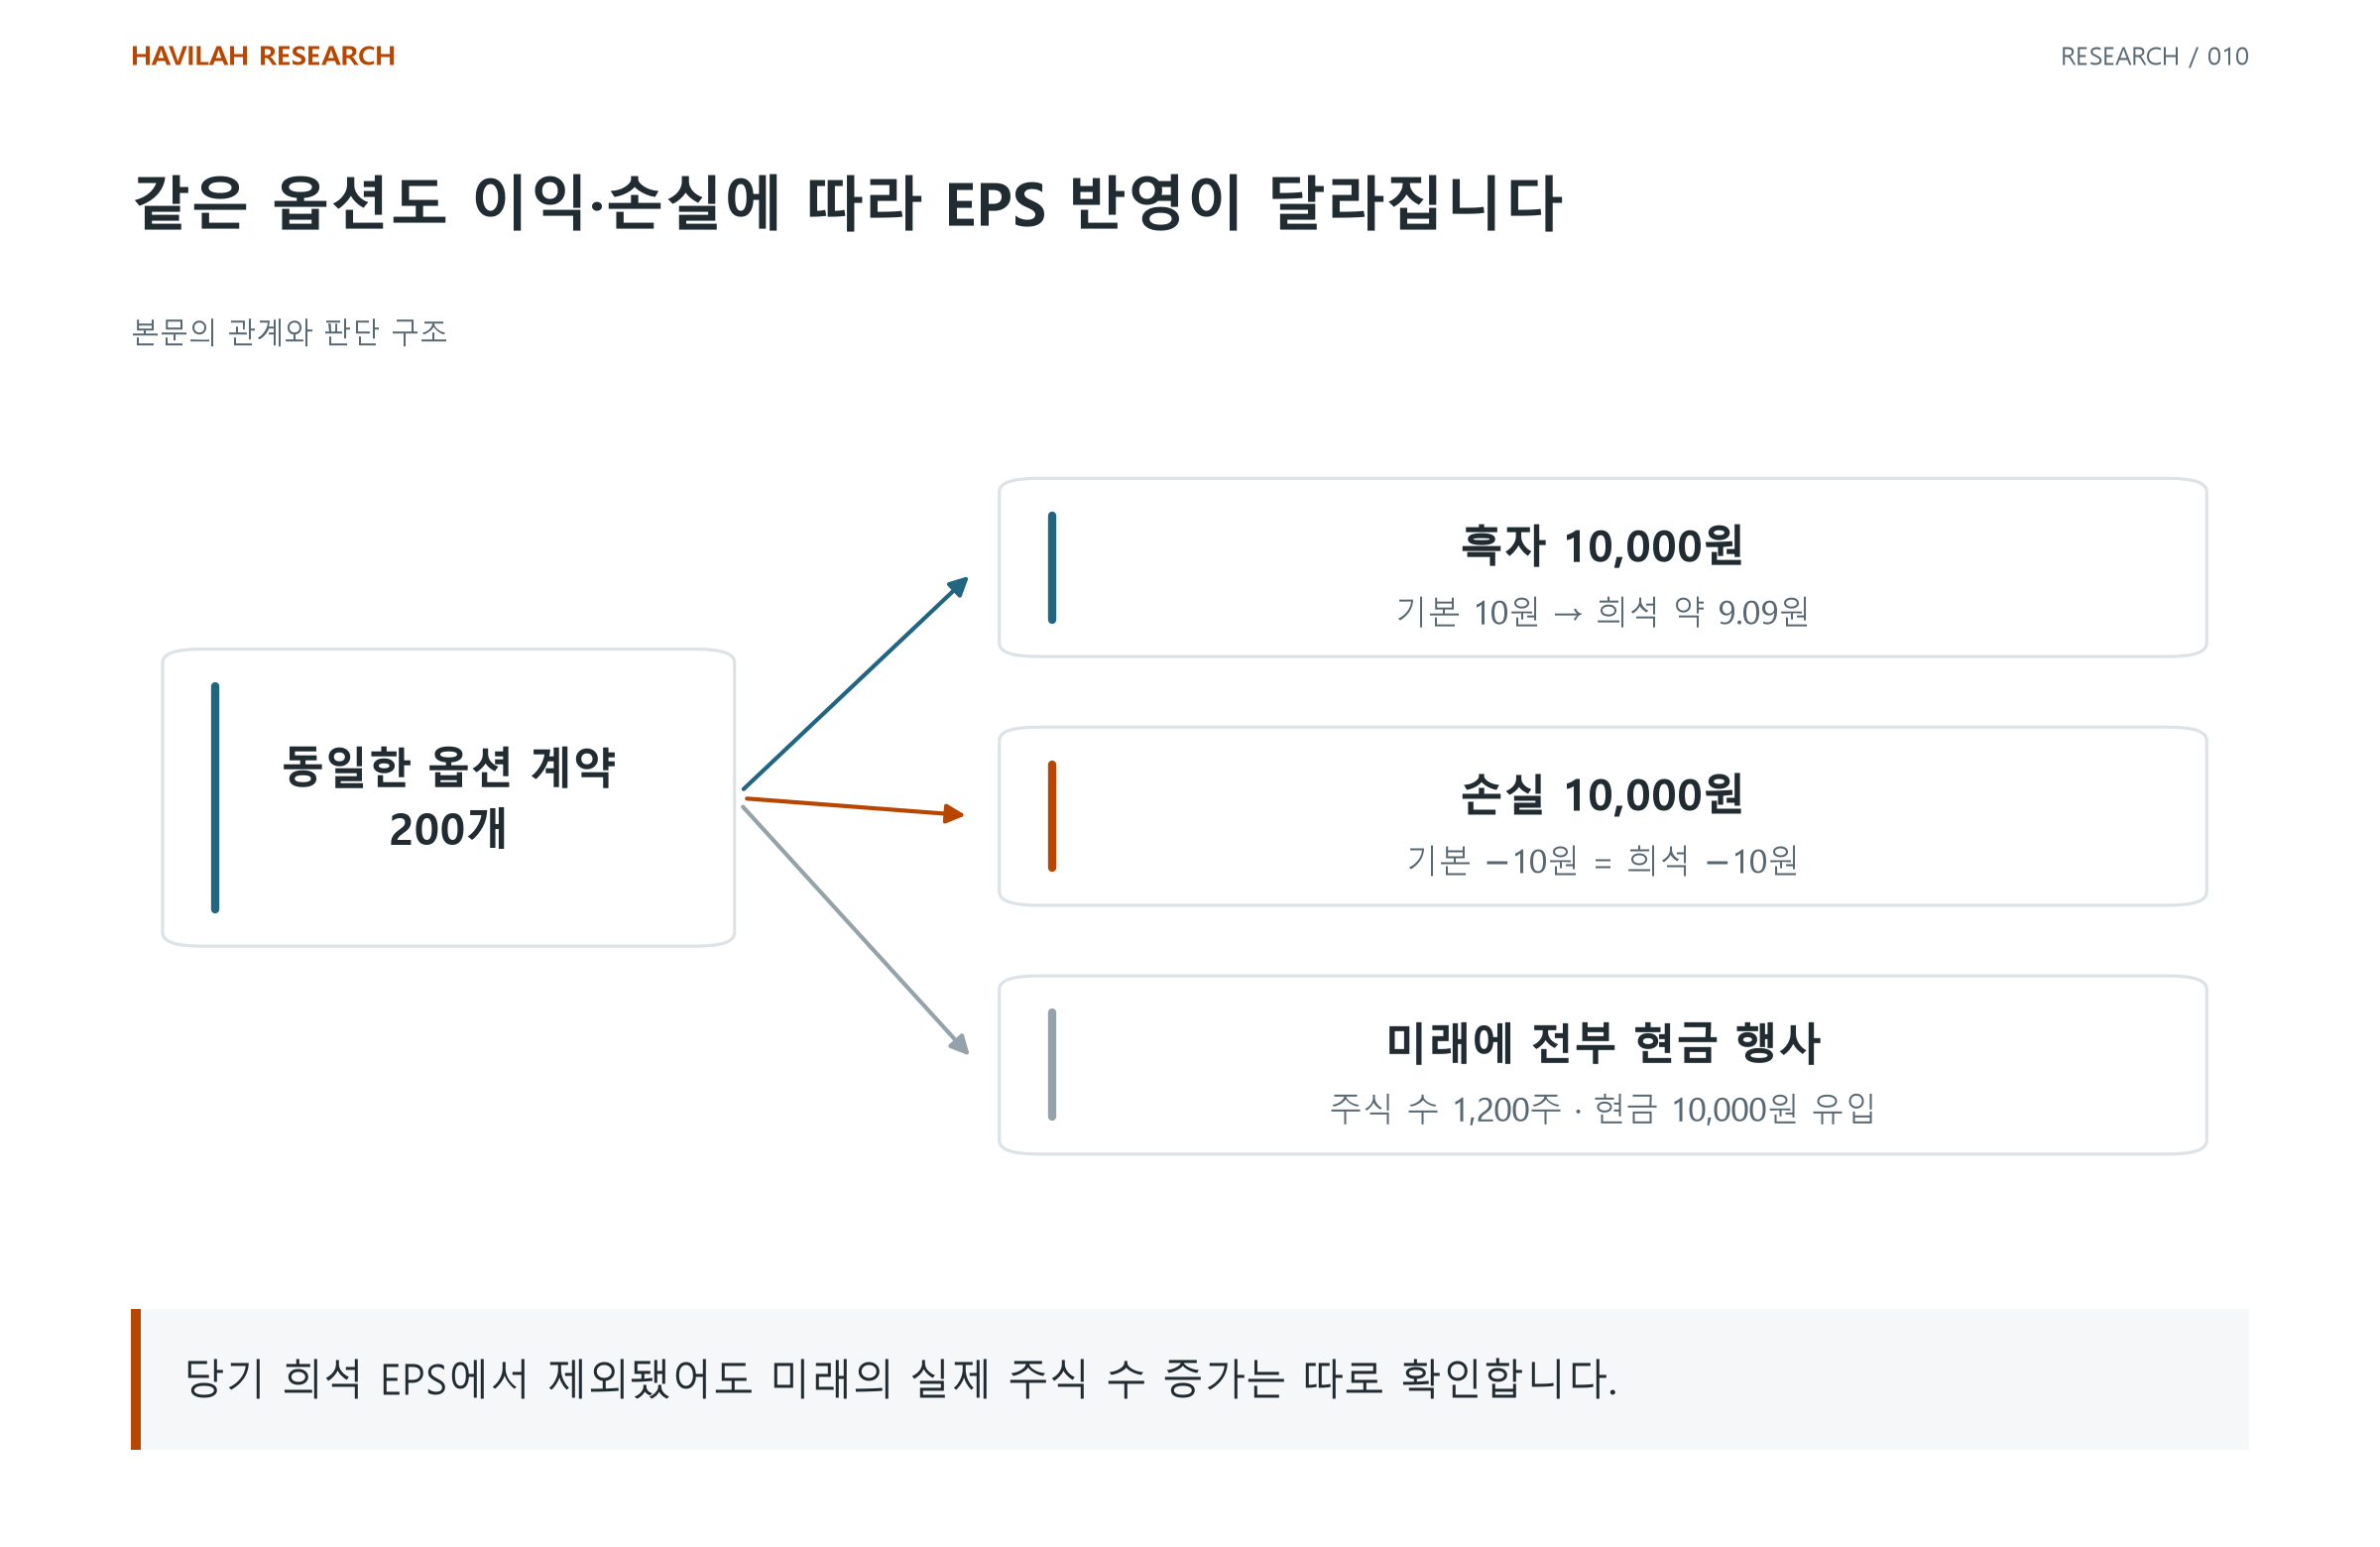
마지막 행은 미래의 단순 발행 시나리오다. 새 현금이 만들어 낼 손익과 발행 시점을 모형화하지 않았으므로 미래 EPS 예측은 아니다. 보고 분모가 1,100주여도 실제 계약상 발행 가능 주식은 200주일 수 있다.
5. 두 EPS의 간격보다 빠진 항목을 읽는다
공시에서 기본·희석 EPS가 같다면, 우선 주당손익 주석의 분자·분모 조정표와 제외된 잠재 보통주 설명을 찾자. IAS 33은 반희석 때문에 제외됐지만 미래에 희석을 일으킬 수 있는 증권의 공시도 요구한다. IAS 33 문단 70
표시 자릿수의 반올림 때문에 두 EPS가 같아 보일 수도 있다. 화면에 보이는 차이만으로 추가 주식 수를 역산하지 말고, 계약 주석에서 세 가지를 적자.
언제, 어떤 조건에서 몇 주가 발행될 수 있는가? EPS 분모에 이미 들어간 효과와 따로 기록한다.
행사·전환 때 회사에 얼마의 현금이 들어오는가? 옵션과 전환사채를 같은 현금 조달로 취급하지 않는다.
내가 비교한 숫자는 기간 평균인가, 특정 날짜의 잔량인가? 이미 발행된 주식과 아직 남은 권리를 중복 합산하지 않는다.
이 표를 채우면 같은 EPS가 ‘남은 권리가 없음’을 뜻하는지, ‘이번 기간 계산에서 제외됨’을 뜻하는지 구분할 수 있다. 그 이후에야 늘어날 주식과 유입될 자금이 주주의 몫을 어떻게 바꿀지 살펴볼 수 있다.