
50% 오른 뒤 50% 내리면 원금으로 돌아온다고 생각하기 쉽다. 실제로 100은 150이 되었다가 75가 된다. 두 수익률의 산술 평균은 0%지만 자산은 25% 줄었다.
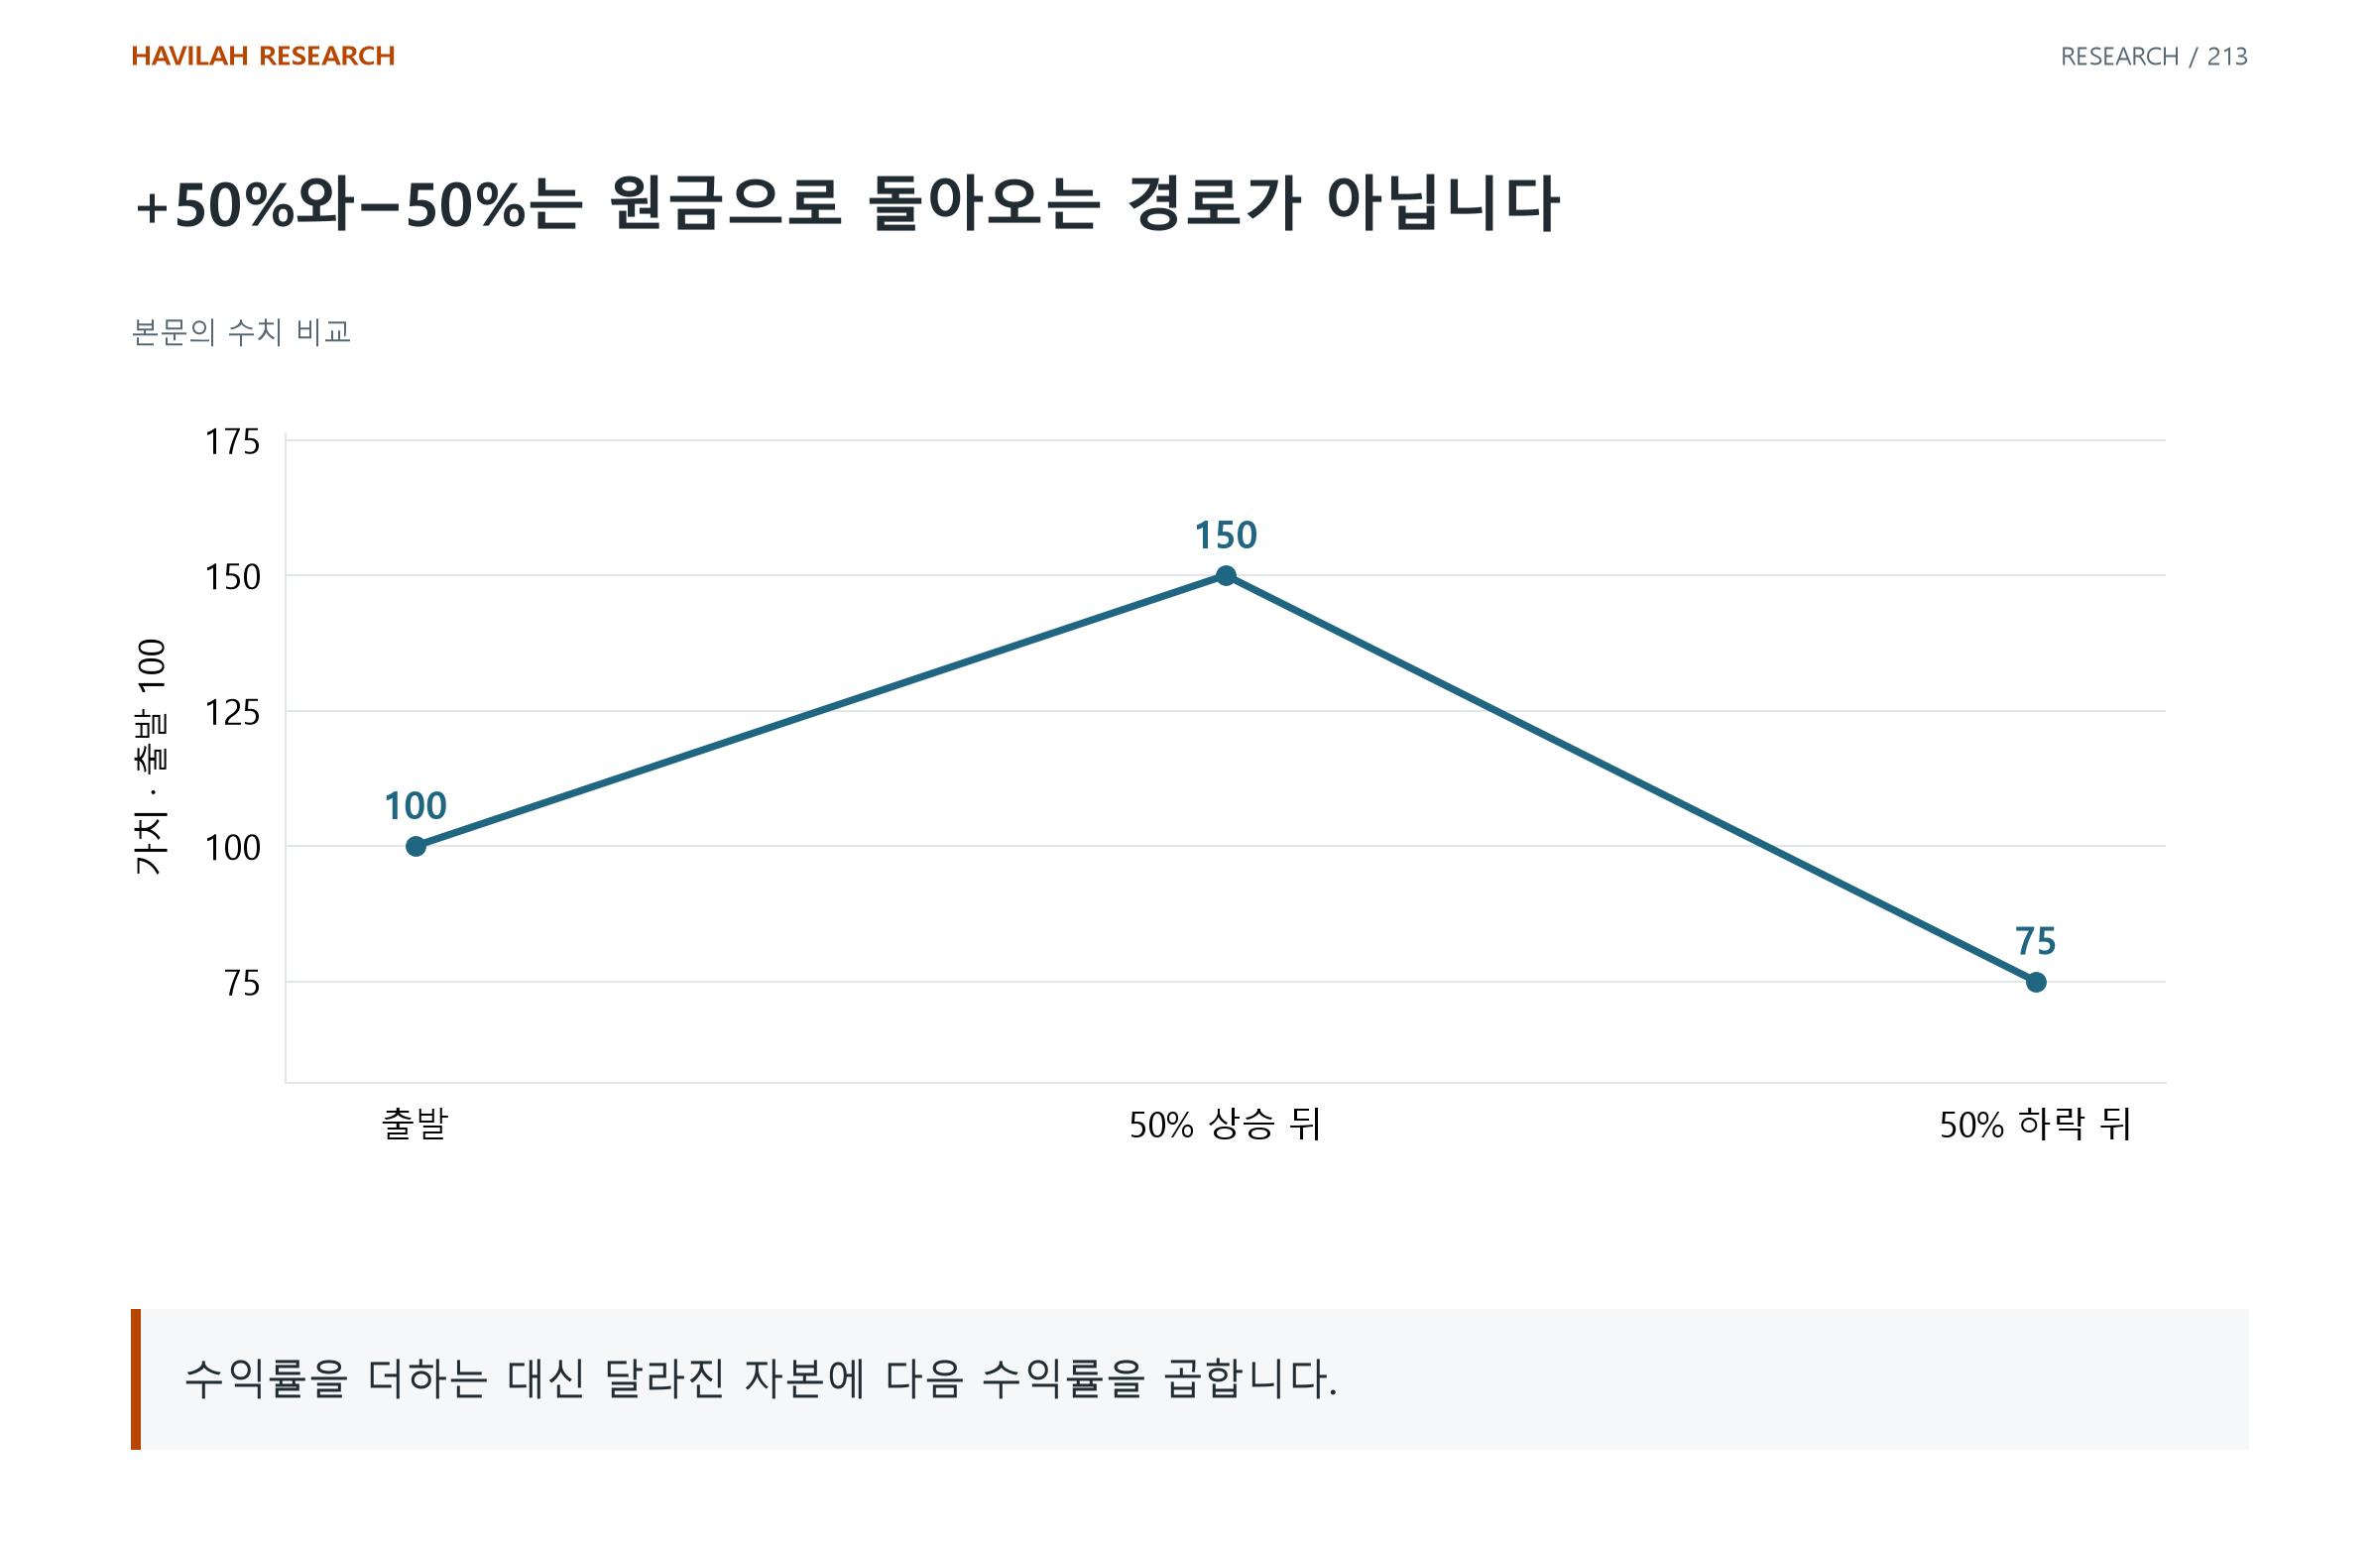
투자는 매번 같은 원금으로 다시 시작하지 않는다. 앞선 결과가 다음 수익률을 곱할 금액을 바꾸기 때문에, 평균 수익률만으로 자산의 경로를 읽으면 중요한 부분을 놓친다.
복리는 수익률을 더하는 과정이 아니라, 달라진 자본에 다음 수익률을 곱하는 과정이다.
1. 손실을 회복하는 데 필요한 비율은 더 크다
100에서 20%를 잃으면 80이 남는다. 다시 100이 되려면 남은 80에서 25%를 벌어야 한다. 50% 손실이면 회복에 필요한 수익률은 100%다.
입출금과 비용이 없다는 가정에서 손실률을 L이라고 할 때 필요한 회복률은 L ÷ (1 − L)이다. 이때 L에는 20%를 0.2처럼 소수로 넣는다. 이것은 회복이 얼마나 어려운지 설명하는 계산이며 앞으로 실제로 회복한다는 예측은 아니다.
2. 평균이 같아도 최종 자산은 다를 수 있다
가상 경로 A가 두 기간 모두 +5%라면 100은 110.25가 된다. 경로 B가 +30%, −20%라면 104가 된다. 둘의 기간 수익률 산술 평균은 같지만 최종 자산은 다르다.
자산의 성장을 비교하려면 수익률의 곱과 평가 기간을 확인해야 한다. 다만 고정된 수익률들의 순서만 바꾸고 입출금·규칙 변경이 없다면 최종 곱은 같다. 순서가 최종 자산을 바꾸는 경우에는 입출금이나 노출 조정 같은 추가 조건을 설명해야 한다.
3. 레버리지는 자본 경로를 더 거칠게 만들 수 있다
같은 수익률에 더 큰 노출을 얹으면 손실도 확대된다. 손실 뒤 남은 자본이 줄어들고 담보가 부족해지면, 원래 계획한 노출을 유지하지 못할 수 있다.
기대수익을 키우는 것과 오래 반복할 수 있는 자본 구조를 만드는 것은 별개의 문제다. 특정 배수가 누구에게나 최적이라는 결론은 수익의 분포·비용·자금 조건을 확인하지 않고 내릴 수 없다.
4. 낙폭과 회복 기간을 함께 읽는다
같은 최대낙폭도 짧게 회복한 경우와 오래 회복하지 못한 경우의 부담이 다르다. 생활비 인출이나 만기가 있는 자금이라면 낮아진 자산을 기다릴 시간도 제한된다.
과거 최대낙폭은 관찰한 기간의 결과다. 미래 손실의 상한으로 사용하지 않는다. 손실률과 함께 저점 이후 필요한 현금, 회복까지 버틸 기간, 추가 위험을 감당할 여지를 확인한다.
5. 높은 연평균 숫자를 보기 전에 묻는다
입출금은 어떻게 처리했는가. 중간에 남은 자본은 얼마였는가. 그때도 같은 규칙과 노출을 유지할 수 있었는가. 아직 회복하지 못한 기간은 있는가를 본다.
복리의 이점은 반복할 자본과 시간이 남아 있을 때 의미가 있다. 최종 숫자와 함께 그 숫자까지 가는 동안 필요한 자금 조건을 읽어야 한다.