
열 개의 종목을 보유하면 한 종목보다 분산되어 있다고 느끼기 쉽다. 하지만 모두 같은 고객의 설비투자에 의존하거나 비슷한 자금 조달 환경에 민감하다면, 이름은 달라도 위험의 원인은 겹칠 수 있다.
분산을 이해하려면 목록의 길이보다 무엇이 각각의 이익과 가격을 움직이는지 살펴야 한다. 계좌의 모양과 실제 노출이 다를 수 있기 때문이다.
분산의 첫 질문은 몇 개를 샀는가보다, 같은 변화가 몇 개를 동시에 흔드는가다.
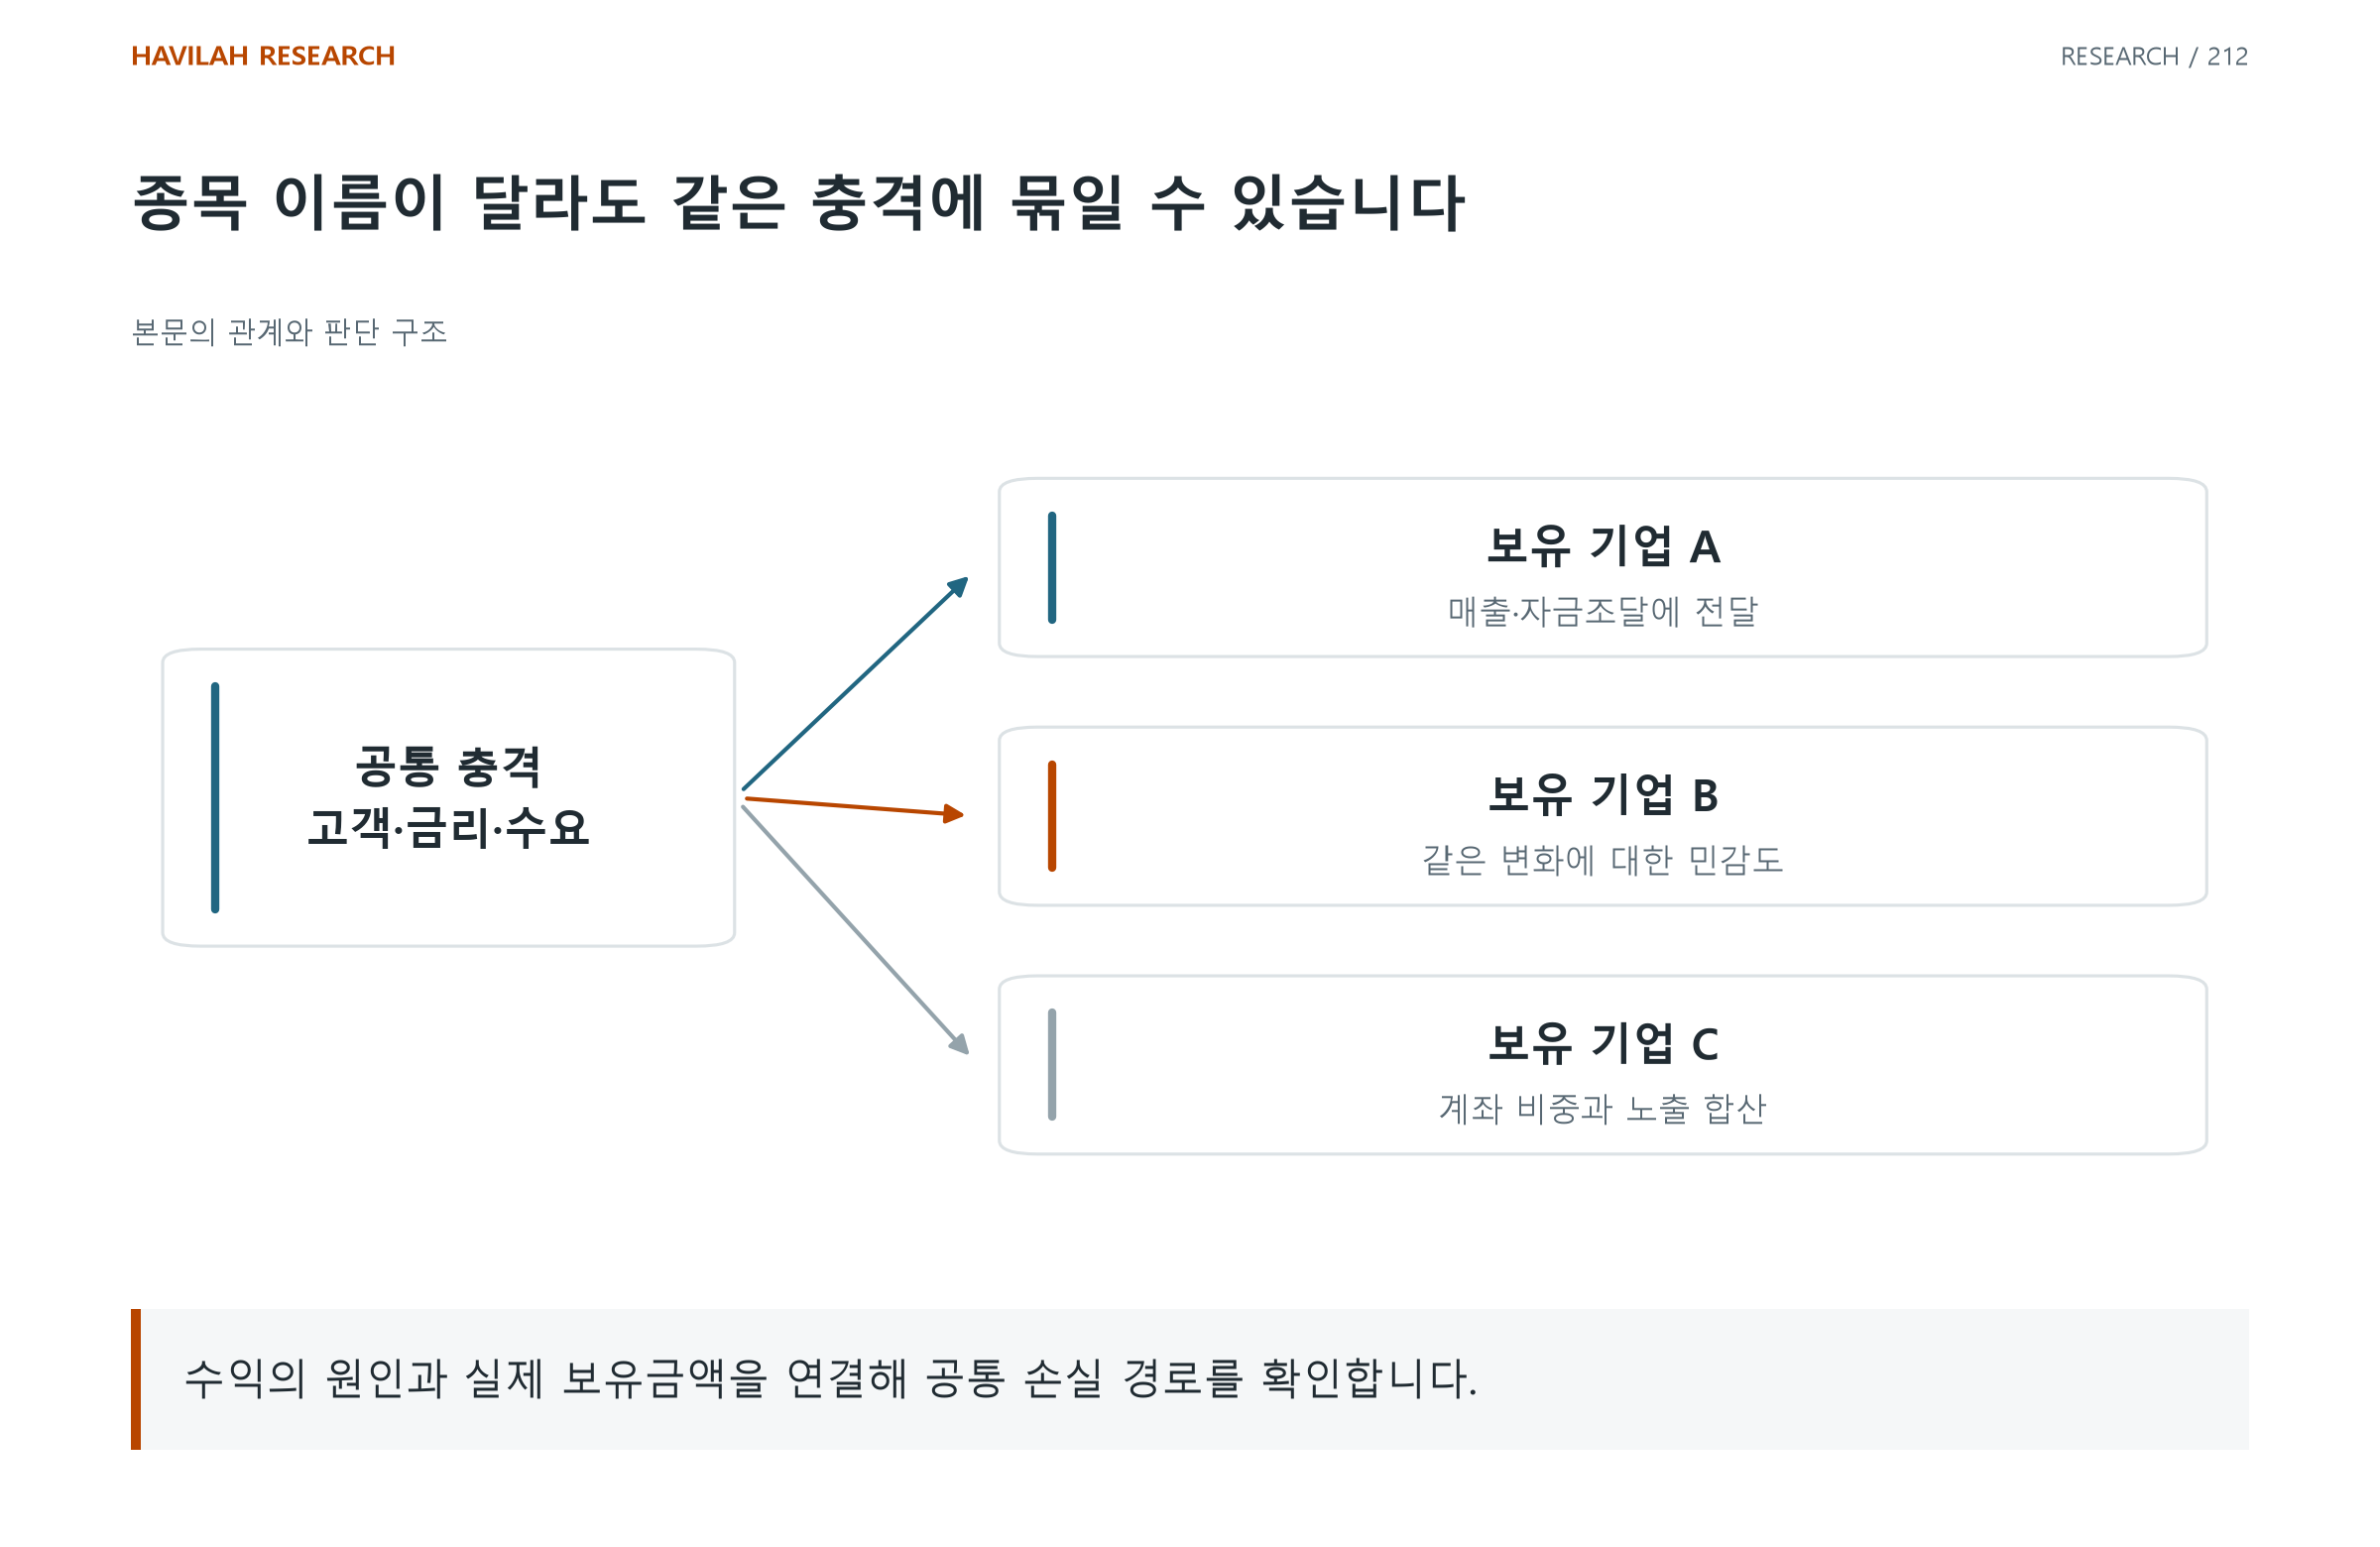
1. 기업 이름을 지우고 수익의 원인을 적는다
고객 수요, 원재료 가격, 금리, 환율, 규제와 자금 조달 조건을 써 본다. 서로 다른 업종이어도 같은 요인에 유리하거나 불리할 수 있다.
가상 예시로, 장비 업체·부품 업체·인프라 업체가 모두 한 종류의 설비 확대를 기대하며 평가받고 있다고 하자. 세 사업은 다르지만 설비투자가 지연되면 기대가 함께 낮아질 수 있다. 기업별 분석과 공통 노출 분석을 둘 다 해야 하는 이유다.
2. 보유 비중과 실제 노출을 구분한다
각 상품에 같은 금액을 넣었다고 위험이 같아지는 것은 아니다. 현금, 일반 주식, 레버리지 상품은 가격 변화와 손실 구조가 다르다. ETF와 직접 보유 종목에 같은 기업이 겹칠 수도 있다.
계좌의 보유 금액뿐 아니라 기초자산과 차입·파생 노출을 확인한다. 생활과 사업의 현금흐름까지 같은 산업에 묶여 있다면 투자 계좌 밖의 집중도도 검토할 수 있다.
3. 과거 상관관계는 원인을 함께 읽는다
평소 서로 다르게 움직였다는 관찰은 유용하지만 미래의 독립성을 보장하지 않는다. 자금이 급하게 필요한 상황에서는 원래 다른 이유로 보유한 자산도 함께 매도될 수 있다.
상관관계 숫자가 낮았다는 사실과 위기에서 손실 원인이 다르다는 판단은 같지 않다. 어떤 기간·통화·수익률 간격으로 계산했는지, 손실 구간에도 같은 관계였는지 확인한다.
4. 분산의 효과와 한계를 같이 둔다
분산은 특정 자산에 집중된 위험을 줄이는 데 도움이 될 수 있지만 전체 시장의 손실을 없애지는 못한다. 자산 배분과 투자 기간·위험 감수 능력의 관계는 Investor.gov의 자산 배분 설명에서도 함께 다룬다.
종목을 늘릴수록 조사와 변경 사항을 확인할 부담도 늘어난다. 이해하지 못한 자산을 추가한 뒤 분산되었다고 안심하면 위험의 위치를 알기 더 어려워진다.
5. 공통 충격 하나를 골라 계좌를 읽는다
금리 상승, 수요 지연, 거래 중단처럼 구체적인 변화 하나를 놓고 어떤 보유 자산이 함께 영향을 받을지 적는다. 그때 손실뿐 아니라 사용할 현금과 자금 회수 시점도 본다.
좋은 분산은 이름이 다양한 계좌보다 손실의 원인과 감당할 자금 조건을 설명할 수 있는 계좌에 가깝다. 특정 종목 수를 정답으로 두기 전에 겹친 위험부터 확인한다.