
사업이 성장하는데도 기존 주주가 기대한 결과를 얻지 못할 수 있다. 성장에 필요한 돈을 어떻게 조달했는지에 따라, 늘어난 사업의 가치를 나누는 주식 수도 함께 늘어나기 때문이다.
공시의 낯선 단어를 위험 신호로 외우기 전에 한 가지 질문으로 연결해 보자. 이번 거래는 회사에 얼마의 자금을 넣고, 기존 주주의 몫을 어떻게 바꾸는가.
기업의 성장은 자금 조달 조건을 통과한 뒤에야 주당 가치의 성장으로 연결된다.
1. 주식 수가 늘어난 뒤의 그림을 그린다
현재 주식 수만 보면 잠재적으로 발행될 주식을 놓칠 수 있다. 전환사채처럼 보통주로 전환될 수 있는 증권은 계약 조건에 따라 앞으로 주식 수를 바꾼다. SEC의 전환증권 설명
예를 들어 주식 100주 중 10주를 가진 투자자는 10%를 소유한다. 그 투자자의 주식은 그대로인데 회사가 25주를 새로 발행하면 지분은 8%가 된다. 이것은 소유 비율만 보여 주는 가상 예시다. 발행 대금이 회사로 들어오는 효과를 제외했으므로 주가가 반드시 같은 비율로 떨어진다는 계산은 아니다.
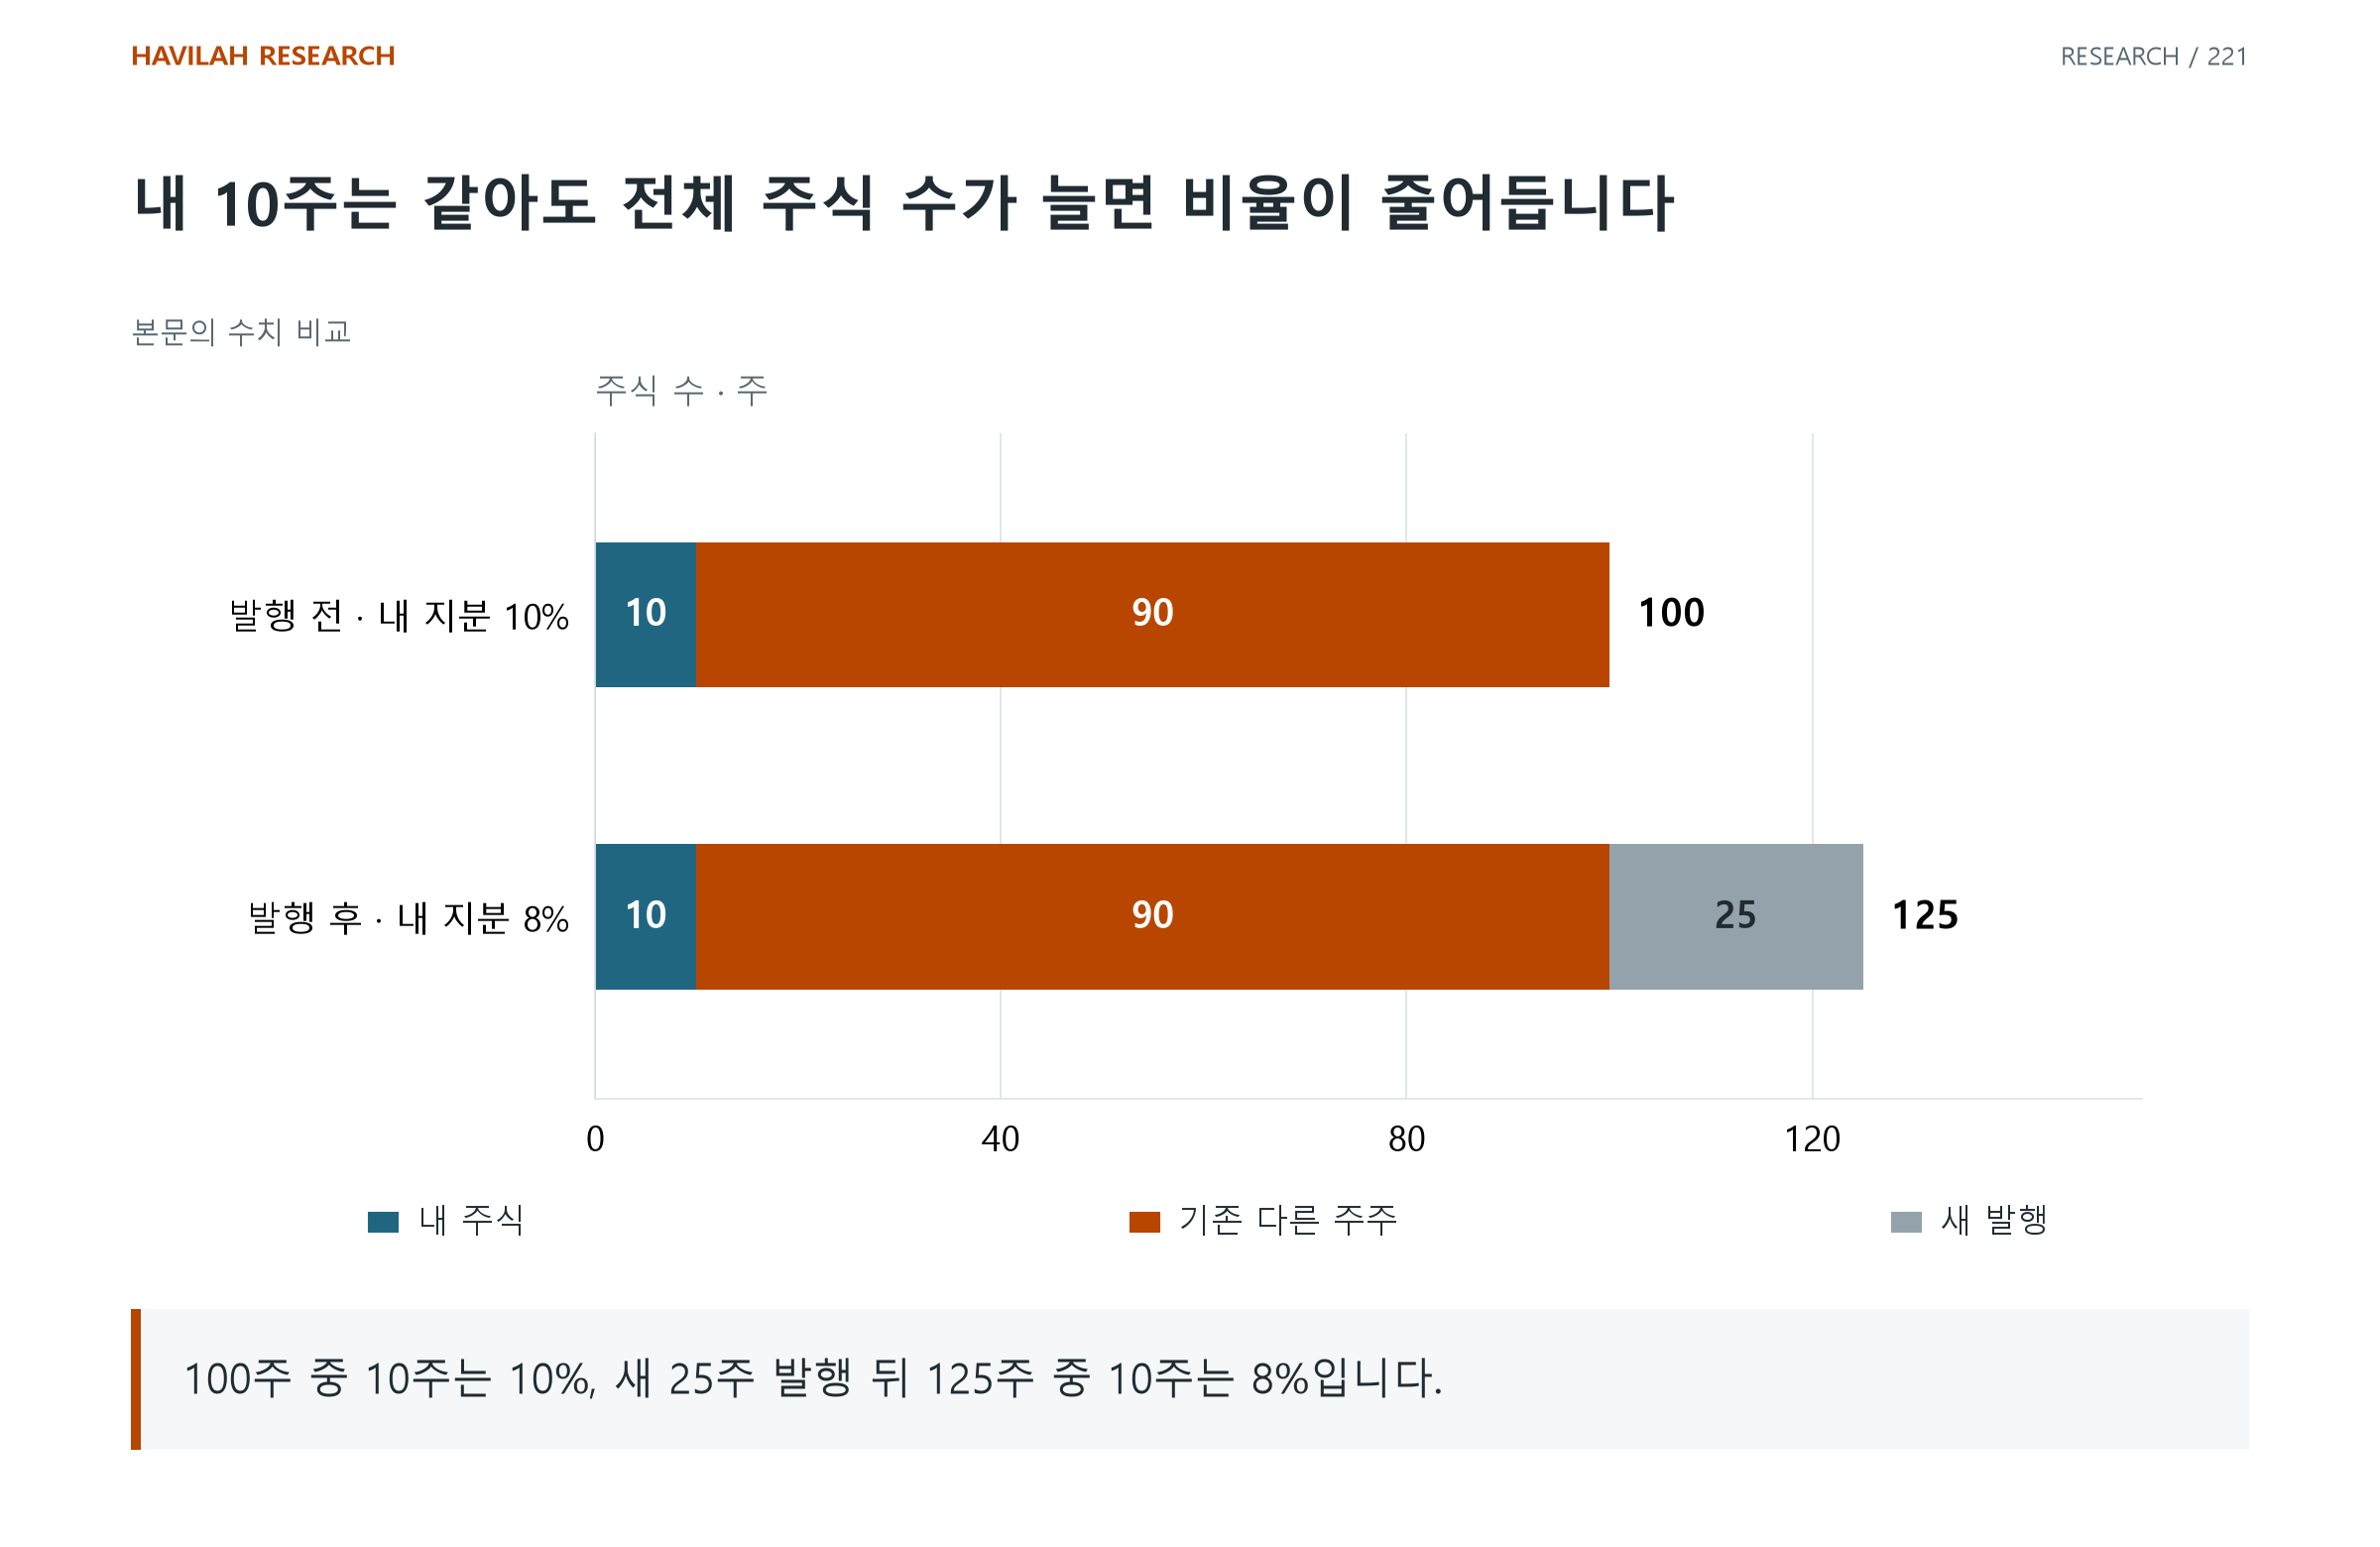
희석은 주식 수의 증가와 함께, 들어온 자금이 만들어 낼 가치를 비교해야 평가할 수 있다. 조달한 돈으로 사업의 가치가 충분히 커진다면 주당 가치가 개선될 여지도 있다. 반대로 돈을 계속 쓰면서 성과가 늦어지면 추가 조달이 반복될 수 있다.
2. 발행 가능성과 실제 발행을 구분한다
공시에는 자금을 조달할 수 있는 준비, 이미 계약한 조달, 실제 발행한 주식, 기존 보유자의 매각이 서로 다른 형태로 등장한다. 제목에 큰 금액이 적혀 있다는 이유만으로 그 전부가 오늘 새로 발행된 주식이라고 읽으면 해석이 어긋난다.
문서를 읽을 때는 무엇을 할 수 있게 되었는지, 무엇을 하기로 약속했는지, 무엇이 실제로 완료되었는지를 나누어 적자. 자금이 회사로 들어오는 거래인지, 기존 보유자에게 돌아가는 거래인지도 확인한다.
낯선 용어의 번역만으로 판단을 끝내지 말자. 발행 방식의 이름보다 가격, 수량, 대상, 기한과 계약 조건이 주주의 경제적 결과를 더 구체적으로 설명한다.
3. 같은 전환사채도 조건이 다르다
전환사채라는 단어만 보고 모든 계약을 같은 위험으로 취급할 수는 없다. 전환가격이 고정되어 있는지, 주가에 따라 바뀌는지, 조정의 한도와 조건이 있는지를 읽어야 한다.
SEC는 시장가격에 연동되는 일부 전환 구조에서 주가가 내려갈수록 발행할 주식 수가 늘어날 수 있다는 위험을 설명한다. 모든 전환사채가 그런 구조라는 뜻은 아니다. 해당 계약의 전환 공식과 제한 조건을 확인해야 한다. SEC: 전환 조건과 희석 위험
공시에서 중요한 것은 위험한 단어의 개수보다, 나쁜 상황에서 계약이 어떻게 작동하는가다. 현재 주가에서 가능한 주식 수와 주가가 하락했을 때 가능한 주식 수를 따로 계산하면 계약의 방향이 보인다.
4. 현금이 필요한 시점과 성과가 나는 시점을 연결한다
기업이 의미 있는 매출과 현금흐름을 만들기 전에 현금이 부족해진다면, 성장 가능성만으로 조달 문제를 해결할 수 없다. 부채 만기, 예정된 설비투자와 운영비를 함께 살펴봐야 한다.
보유 현금을 최근의 현금 소진액으로 나누는 계산은 출발점으로 쓸 수 있다. 하지만 비용과 투자 규모가 바뀌면 실제로 버틸 수 있는 기간도 달라진다. 사용이 제한된 현금, 일회성 지출과 예정된 상환을 포함하는지도 확인하자.
좋은 질문은 “이 회사가 성장할까”에서 한 단계 더 간다. “그 성장을 확인하기 전까지 얼마가 더 필요하며, 그 돈을 어떤 조건으로 조달할 수 있을까.” 사업 전망과 자본 구조를 함께 읽어야 하는 지점이다.
5. 공시를 읽고 다섯 칸을 채운다
실제 회사로 들어오는 순자금과 사용 목적.
현재 주식 수와 조건별 추가 발행 가능 수량.
발행·전환 가격이 정해지는 방식.
조달 없이 현금이 필요한 주요 시점.
그 전에 사업에서 확인되어야 할 성과.
AI에게는 이 다섯 칸을 공시의 해당 문단과 함께 추출하도록 요청할 수 있다. 최종 숫자와 계약 해석은 원문으로 대조한다. 정보가 없으면 빈칸으로 남기는 것이, 그럴듯한 추정으로 계약 조건을 채우는 것보다 낫다.