
기초자산이 몇 달 동안 10% 올랐으니 2배 상품은 20% 올랐을 것이라고 생각하기 쉽다. 일일 목표 배수를 가진 상품에서는 그 계산이 일반적으로 성립하지 않는다.
하루마다 달라진 자산에 다음 수익률이 적용되기 때문이다. 최종 방향뿐 아니라 중간 경로와 비용을 읽어야 상품의 결과를 이해할 수 있다.
일일 목표 배수와 보유 기간의 누적 수익률 배수는 다른 개념이다.
1. 상품이 어떤 기간의 배수를 목표로 하는지 본다
일일 재설정 레버리지 ETF는 보통 하루 수익률의 목표 배수를 추구한다. 하루보다 긴 기간의 결과가 단순 배수와 크게 달라질 수 있다는 점은 SEC의 레버리지 ETF 안내에서 설명한다.
구체적인 상품의 목표 기간과 운용 방식은 그 상품 설명서로 확인해야 한다. 같은 레버리지라는 이름만으로 모든 구조가 같다고 가정하지 않는다.
2. 제자리로 돌아온 가상 경로를 계산한다
비용과 추적 차이 없이 목표 일일 배수가 정확히 실현된다고 가정하자. 기초자산이 100에서 하루 +10%로 110이 된 뒤, 다음 날 정확히 1/11, 약 9.09% 하락하면 다시 100이다.
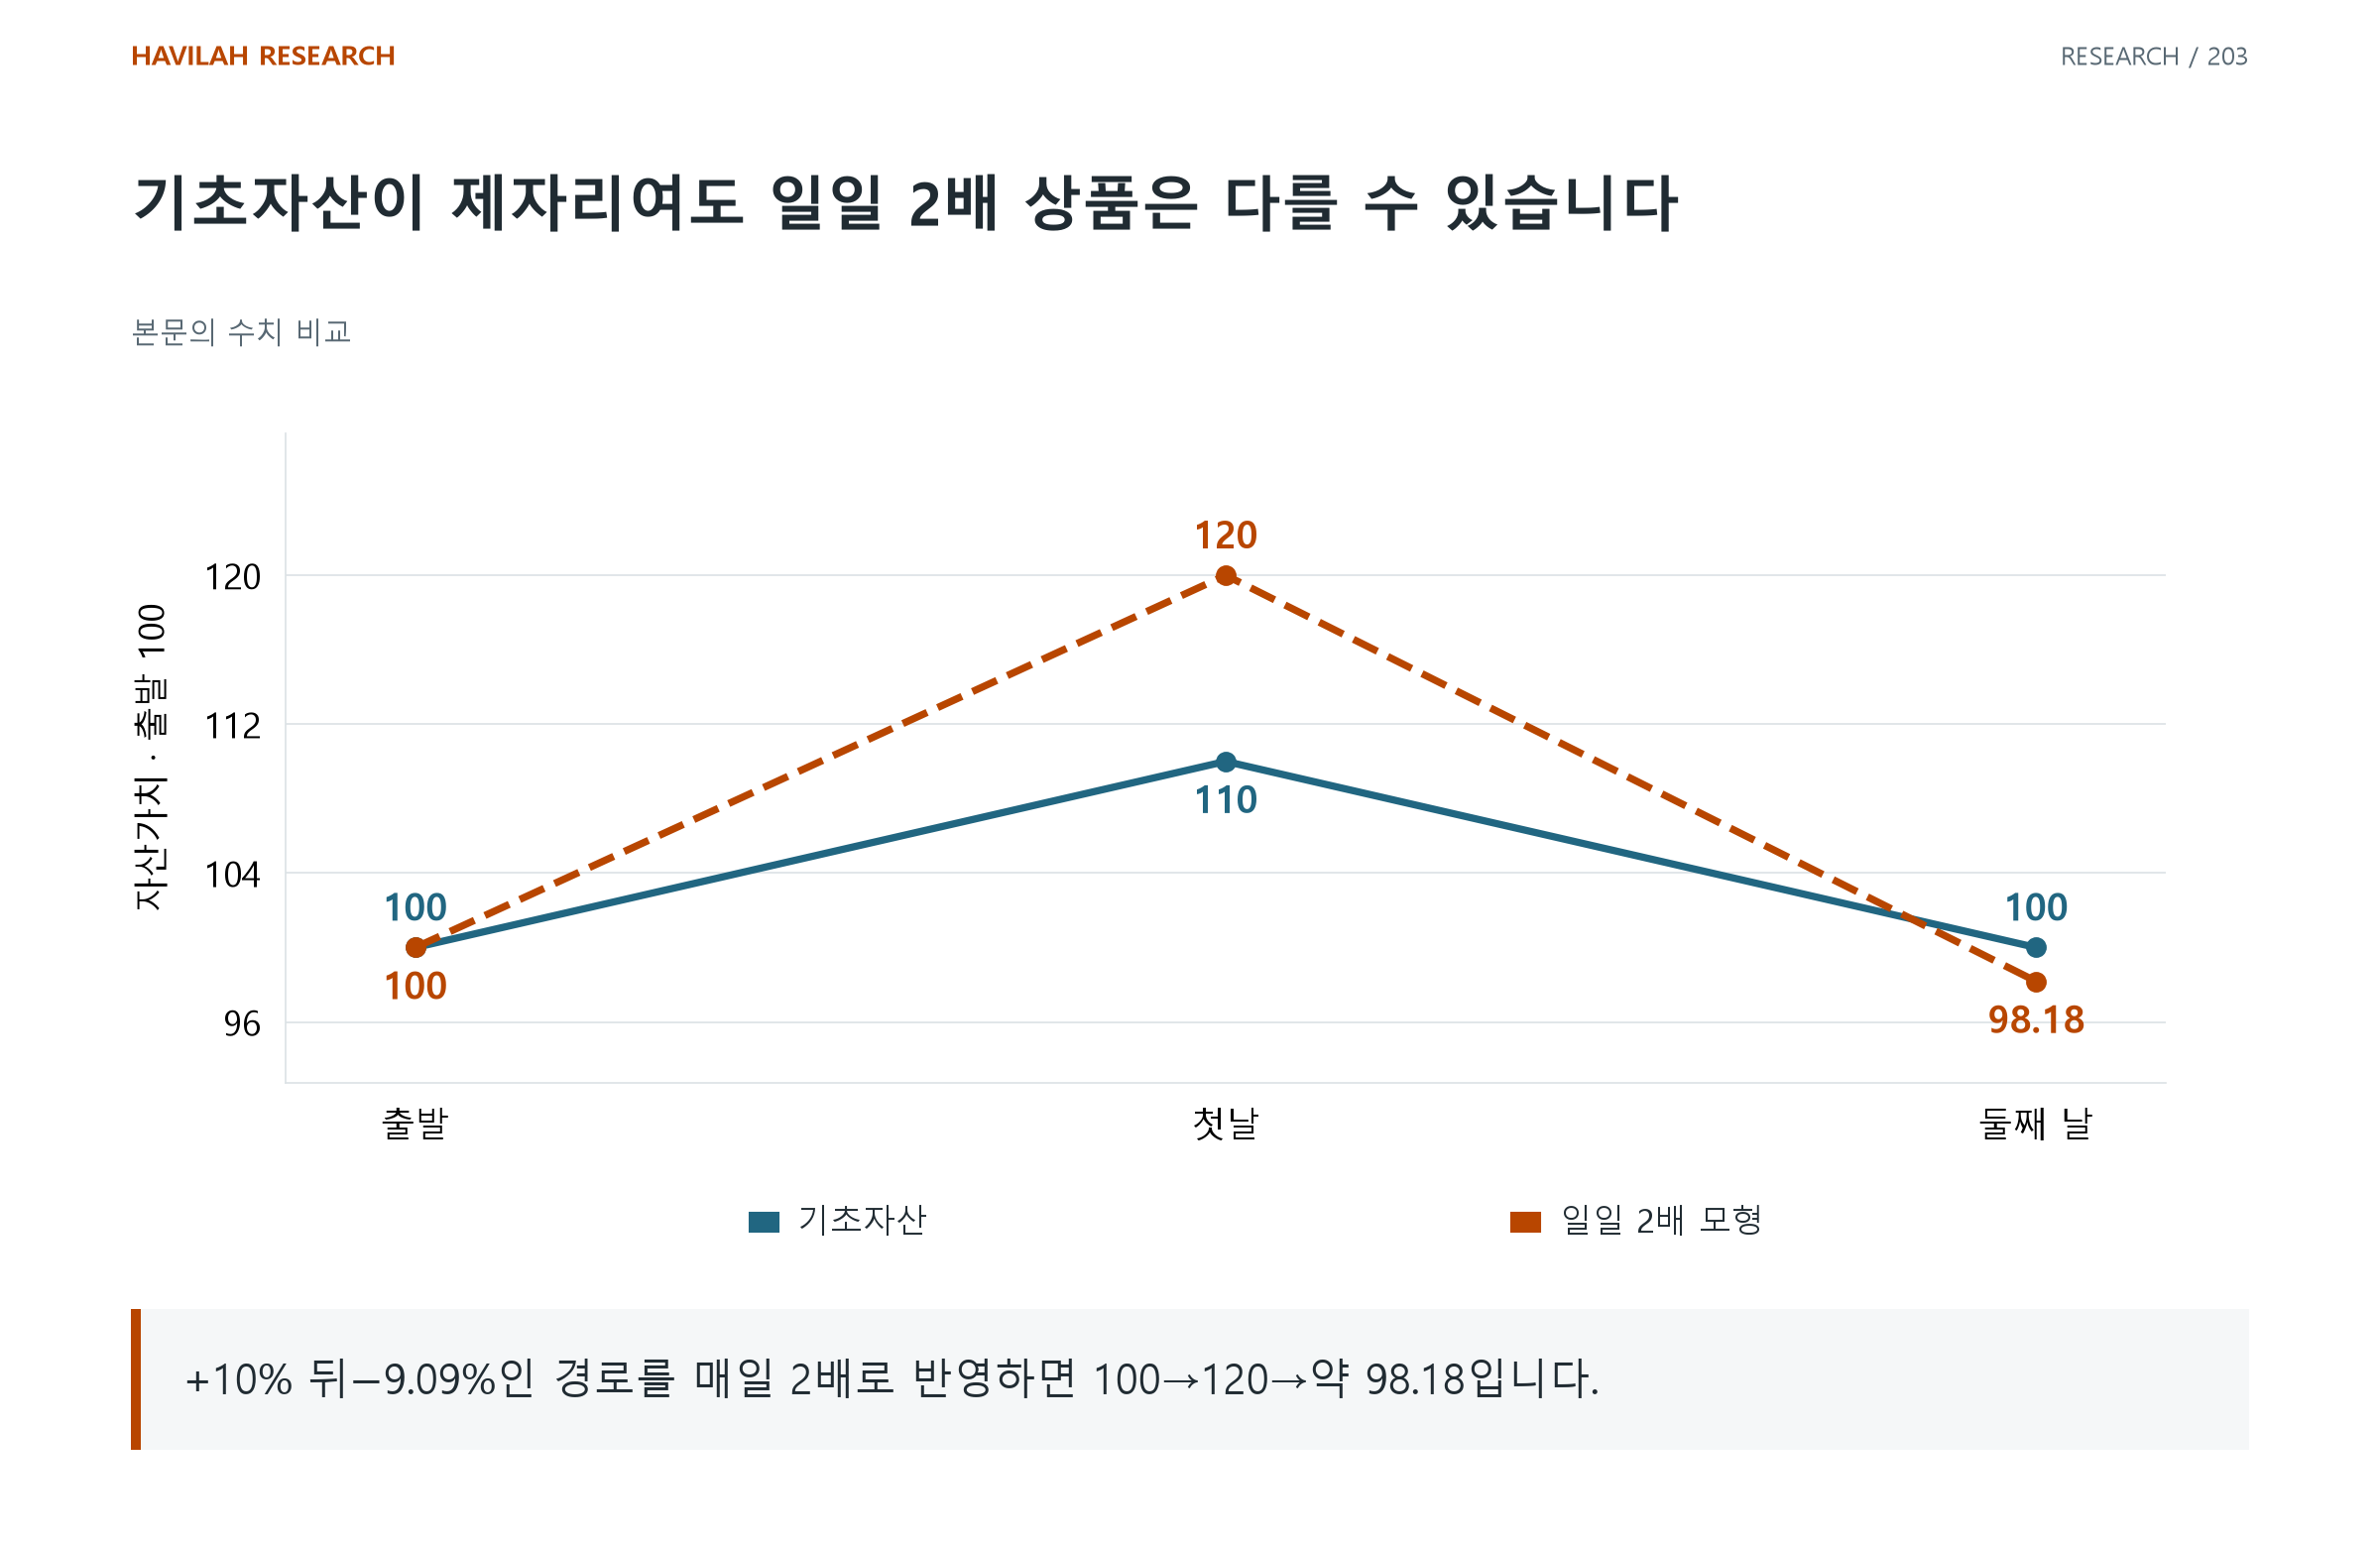
2배 일일 상품은 100 → 120 → 약 98.18이 된다. 기초자산은 제자리지만 상품은 약 1.82% 손실이다. 매일의 수익률을 두 배로 만든 뒤 곱한 결과와 전체 기간의 0%를 두 배로 만든 결과가 다르다.
3. 같은 방향의 경로에서는 반대 차이도 생긴다
같은 가정에서 기초자산이 이틀 연속 +10%이면 100은 121이 된다. 2배 일일 상품은 100 → 120 → 144다. 기초자산 누적 +21%의 단순 두 배인 +42%보다 높다.
복리의 경로 효과를 무조건 손실이 쌓이는 현상으로 설명하면 실제 구조를 놓친다. 지속된 방향과 교차하는 움직임에서 결과가 달라질 수 있다. 실제 상품에는 비용·추적 차이와 운용 조건이 추가된다.
4. 전망과 유지할 자금 조건을 나눈다
장기적으로 오른다는 전망이 맞아도 중간 손실이나 생활비·상환에 필요한 현금 때문에 보유를 유지하지 못할 수 있다. 집중된 기초자산에서는 개별 사건의 영향도 따로 봐야 한다.
특정 배수가 항상 최적이라는 결론은 자료·기간·비용·위험 한도에 따라 달라진다. 과거의 유리한 배수를 개인의 정답으로 옮기지 않는다.
5. 배수보다 구조를 먼저 확인한다
목표 기간, 재설정 방식, 기초자산, 비용, 기대한 보유 기간과 불리한 경로에서의 손실을 확인한다. 상품을 고른 이유와 종료·재검토 조건을 함께 적는다.
기초자산을 좋게 보는 판단과 특정 레버리지 상품을 특정 기간 보유하는 판단은 따로 검토해야 한다. 배수는 전망의 강도를 표시하는 숫자에 그치지 않고 자본의 경로를 바꾸는 구조다.