
정기적으로 현금이 들어오면 그 금액이 모두 새로 벌어들인 수익처럼 느껴질 수 있다. 하지만 분배한 현금과 자산 가치의 변화를 합쳐 보지 않으면 실제 결과를 알기 어렵다.
커버드콜의 현금 흐름도 옵션 프리미엄만 떼어 평가할 수 없다. 기초자산의 손익과 상승이 제한되는 조건을 함께 읽어야 한다.
분배율은 현금 지급의 비율이고, 총수익은 그 현금과 자산 가치 변화까지 포함한 결과다.
1. 기본 커버드콜의 교환을 이해한다
기초자산을 보유하면서 그 자산을 정해진 가격에 살 권리인 콜옵션을 매도하면 프리미엄을 받는다. 대신 일정 조건에서 상승 이익이 제한되고 기초자산의 하락 위험은 남는다. 기본 구조는 OIC의 커버드콜 설명을 참고할 수 있다.
옵션 프리미엄은 공짜 수익이 아니다. 옵션 매수자에게 권리를 제공하고 그 의무를 부담한 대가다.
2. 같은 만기의 가상 사례를 비교한다
기초자산을 100에 사고 행사가격 105의 콜을 매도해 프리미엄 3을 받았다고 하자. 배당·비용·세금 없이 만기까지의 기본 손익을 최초 주식 매입금액 100과 비교한다.
만기 기초자산 가격 | 주식만 보유한 손익 | 커버드콜 손익 |
|---|---|---|
80 | −20 | −17 |
100 | 0 | +3 |
110 | +10 | +8 |
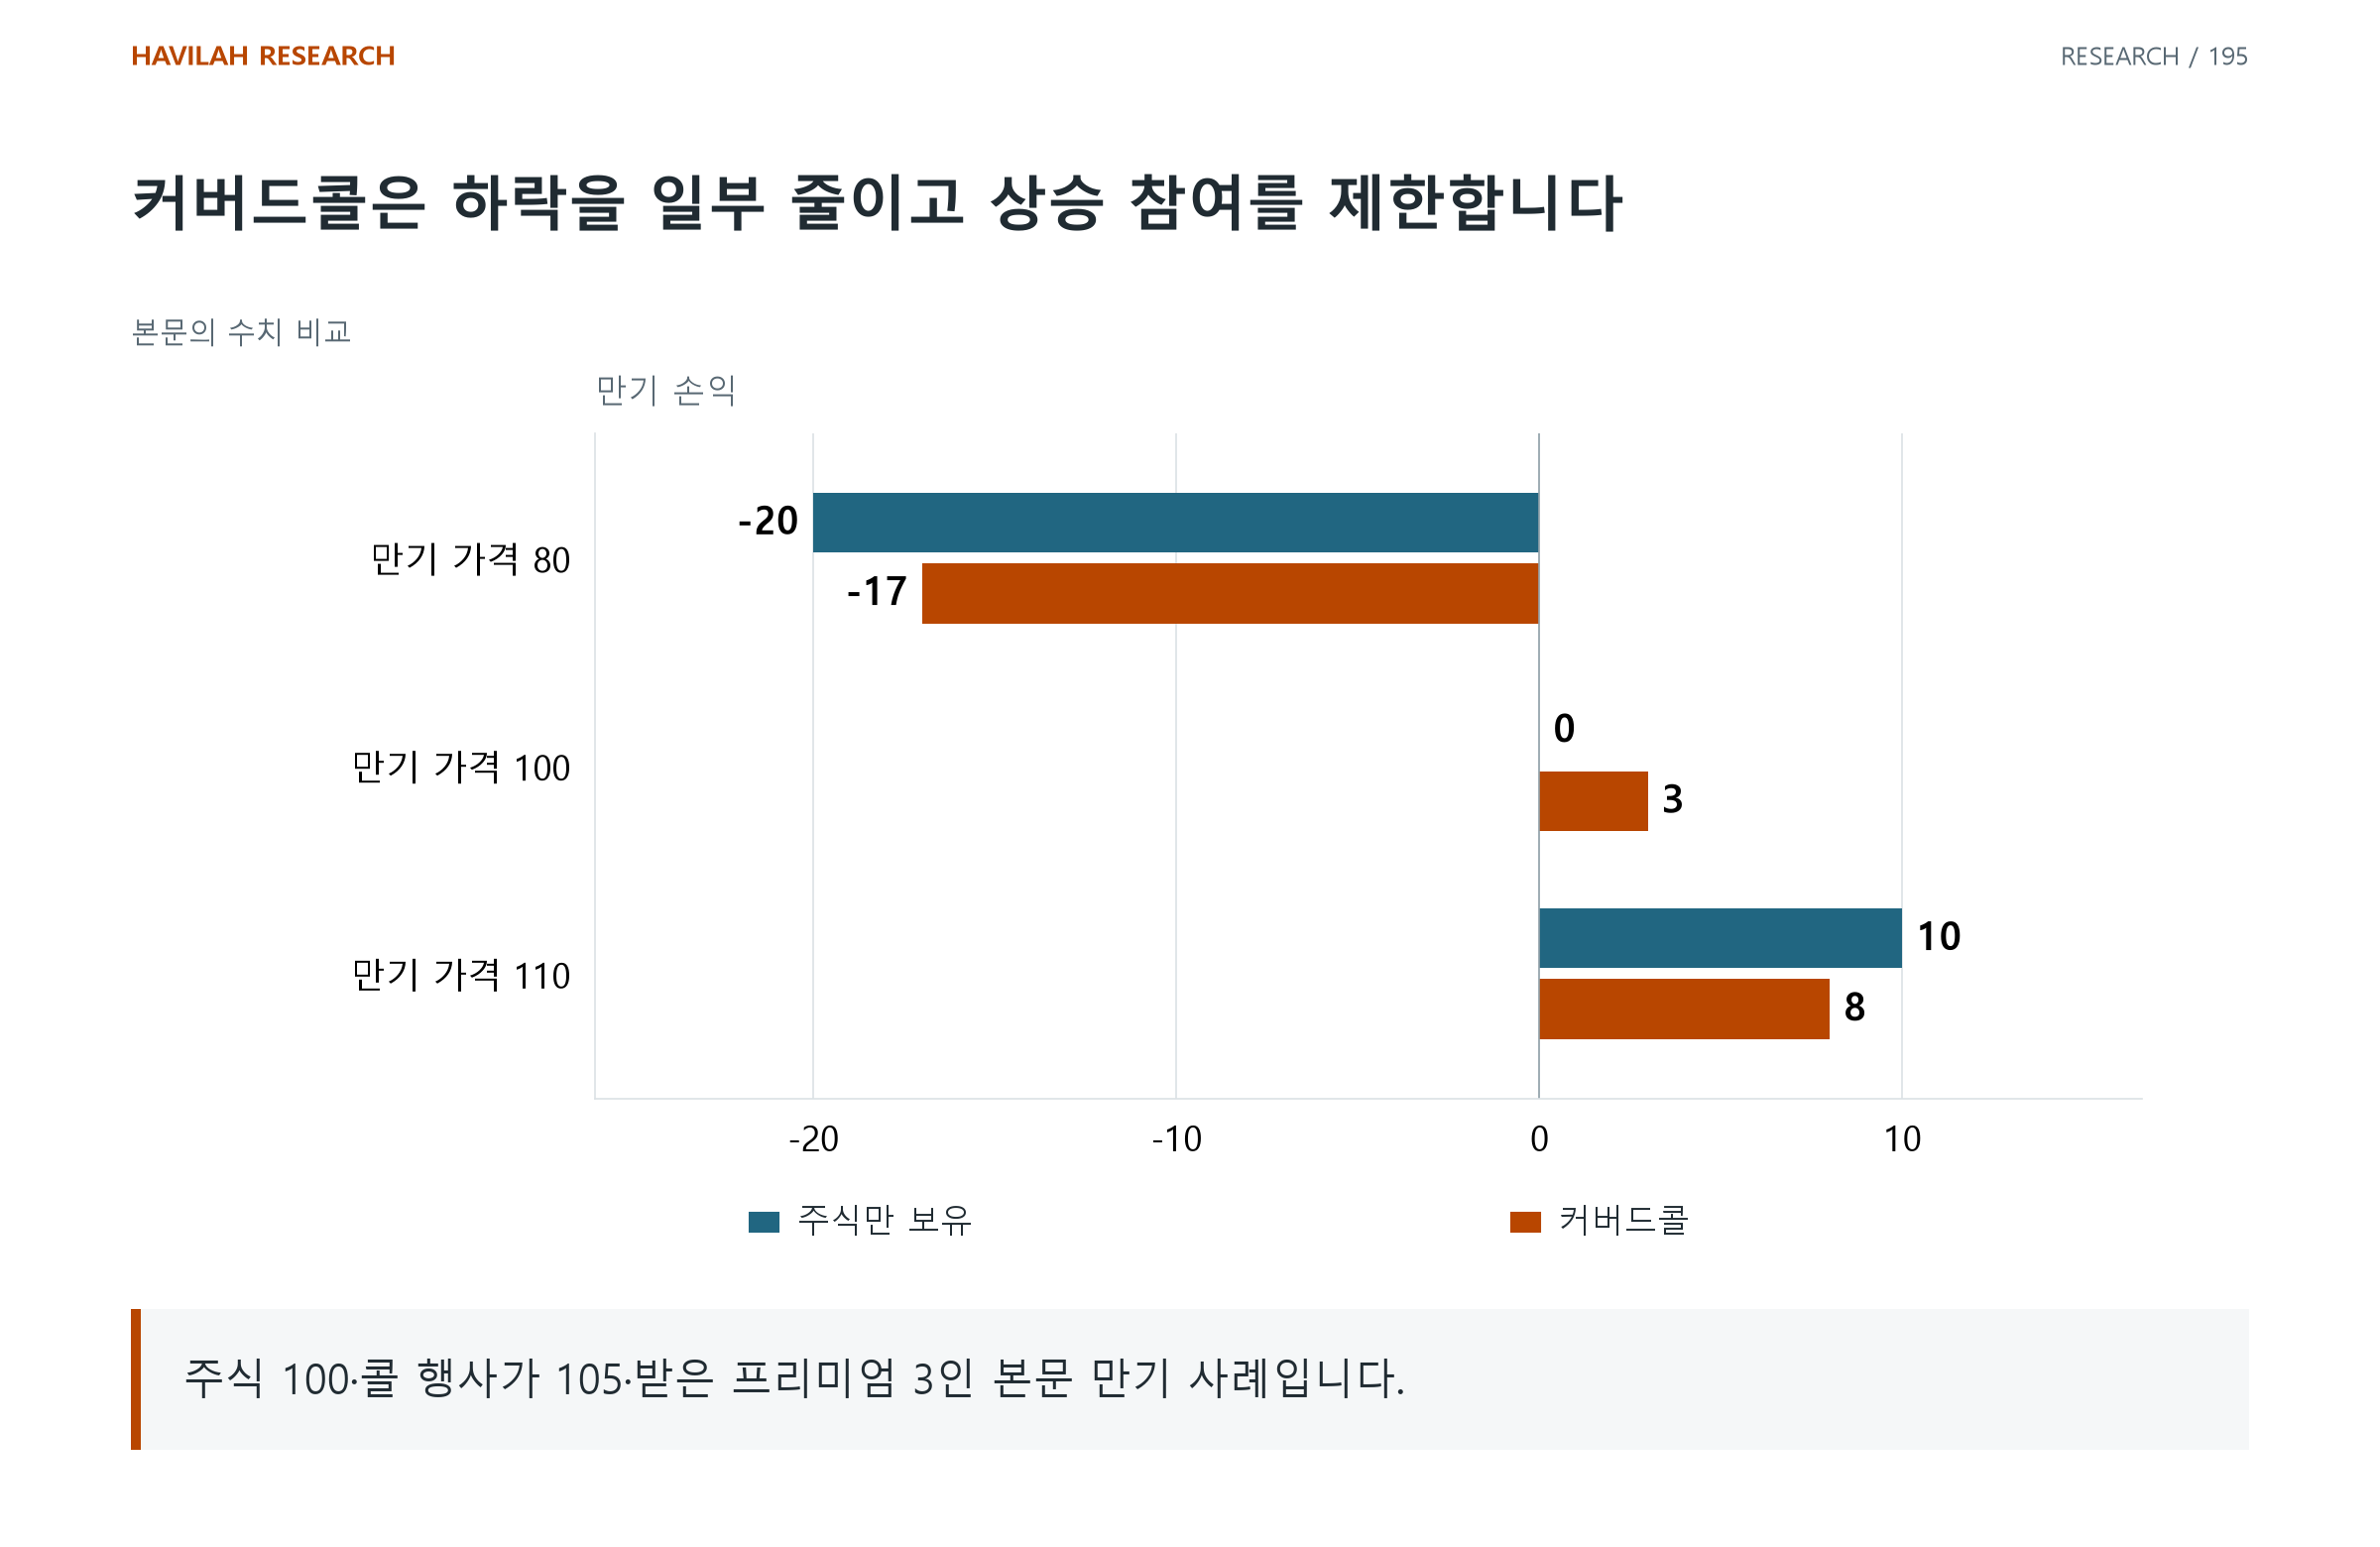
콜은 완전히 커버되어 있고 만기에 의무가 정산된다는 단순 예시다. 초기 순투자금액을 프리미엄 차감 후 97로 두면 수익률의 분모도 달라진다. 실제 펀드의 운용·분배 구조와 동일한 사례는 아니다.
3. 프리미엄이 하락을 없애지는 않는다
예시의 3은 하락 손실의 일부를 줄일 뿐이다. 큰 가격 하락에는 기초자산의 손실이 남고, 큰 상승에서는 정해진 행사가격 위의 이익을 모두 가져가지 못한다.
프리미엄이 큰가만 볼 것이 아니라 그 대가로 어떤 가격 경로의 이익을 넘겼는지 확인한다. 옵션 기간과 행사가격, 매도하는 비중에 따라 결과가 달라진다.
4. 실제 상품의 분배 재원을 확인한다
펀드의 분배금은 상품마다 정책과 재원이 다를 수 있다. 모두 옵션 프리미엄에서만 나온다고 가정하지 않고 설명서와 운용 보고를 확인한다.
분배 후 기준가 변화와 보유 기간 총수익을 함께 본다. 가상 펀드를 100에 사서 현금 12를 받고 기말 평가액이 90이라면, 받은 현금을 재투자하지 않고 별도 보유했을 때 합계는 102다. 세금·추가 입출금과 현금 이자를 제외한 기간 수익률은 2%이며 받은 현금의 비율 12%와 다르다. 비교할 때는 같은 통화·기간·분배 재투자 여부·비용과 세금 조건을 맞춰야 한다.
5. 현금 필요와 투자 성과를 따로 평가한다
정기적인 현금이 필요한 목적과 자산을 성장시키려는 목적을 먼저 적는다. 그 목적에 맞는 구조인지와 비용을 확인한 뒤 같은 위험의 대안과 비교한다.
현금을 받았다는 사실만으로 자산이 늘었다고 판단하지 않는다. 얼마나 받았는가와 함께 남은 자산 가치, 상승 제한과 하방 노출까지 읽어야 선택의 대가가 보인다.