
여러 위험을 하나의 점수로 묶으면 복잡한 상황을 빠르게 훑어볼 수 있다. 그러나 100점 척도가 붙었다고 점수를 곧바로 사건의 발생 확률로 읽을 수는 없다.
무엇을 입력하고 어떤 기준으로 환산했는지, 가중치와 경고 구간을 어떻게 정했는지부터 확인해야 한다. 같은 숫자도 구성 방식에 따라 다른 정보를 담는다.
위험 점수의 크기, 실제 사건의 확률과 계좌에서 취할 행동은 각각 근거가 필요한 판단이다.
1. 무엇의 위험을 어느 기간에 측정했는지 적는다
가격 하락·차환 실패·수요 둔화와 같은 사건은 서로 다르다. 특정 기업과 산업 전체, 내일과 여러 해의 위험을 한 표현으로 묶지 않는다.
평가자의 의견을 점수로 표시한 것인지, 관측 데이터를 환산한 지수인지, 정의한 사건의 확률을 추정하는 모형인지 구분한다. 목적이 다르면 검증할 방법과 사용할 범위도 달라진다.
2. 입력과 척도의 기준을 공개한다
OECD·JRC의 합성지표 지침은 여러 자료를 하나의 지표로 구성하는 방법과 해석을 다룬다. 투자 위험 점수에도 입력·정규화·가중치를 확인하는 관점으로 참고할 수 있다.
과거 표본의 최댓값을 100으로 둔 것과 발생 가능한 최악의 상태를 100으로 둔 것은 다르다. 기준 기간과 표본, 값이 범위를 넘었을 때의 처리와 자료 누락도 표시한다. 자료가 없다는 상태를 위험이 낮다는 상태로 바꾸지 않는다.
3. 같은 입력도 가중치에 따라 합계가 다르다
가상 두 지표의 점수가 각각 80과 20이라고 하자. 절반씩 반영하면 합계는 50이지만, 첫 지표에 80%·둘째에 20%를 주면 합계는 68이다. 입력은 그대로인데 요약 점수만 바뀌었다.
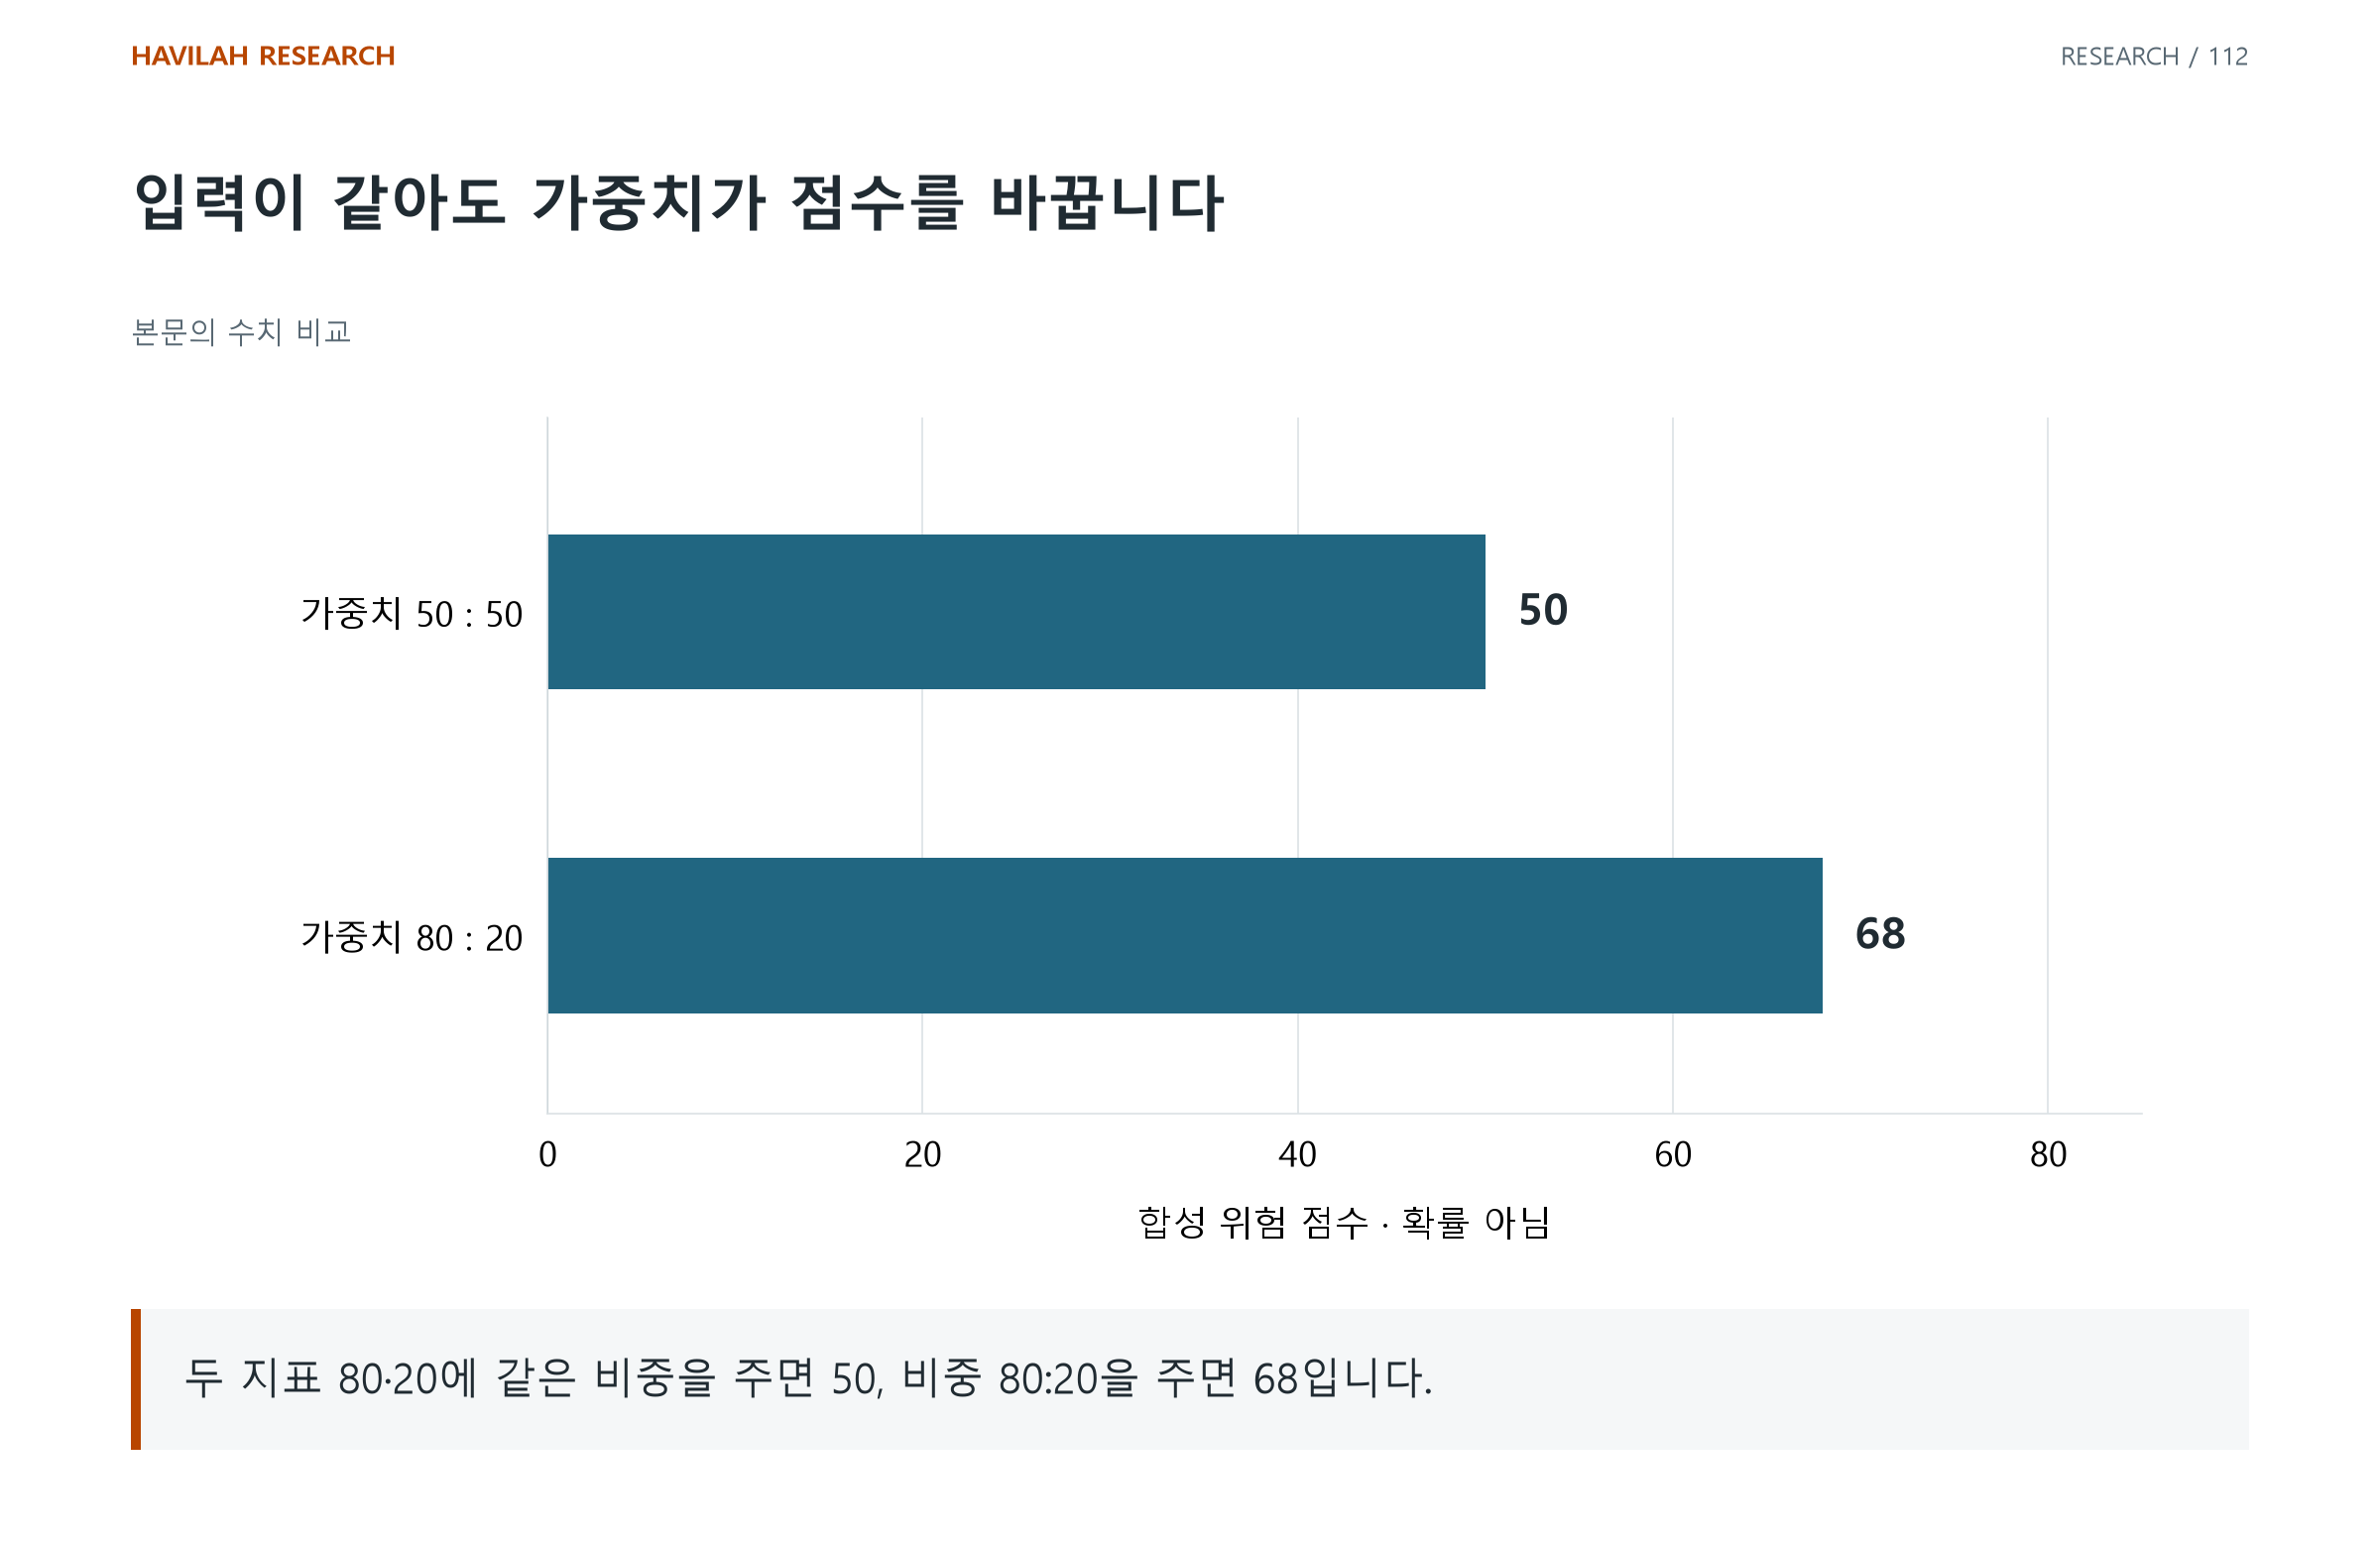
두 지표가 같은 근본 변수를 반복해서 반영했다면 그 위험이 중복 집계될 수도 있다. 가중치와 입력의 관계를 확인하고, 전체 점수 뒤의 개별 변화를 남겨야 어떤 위험이 변했는지 알 수 있다.
4. 확률을 주장하려면 사건과 관찰 결과로 보정한다
70점이라는 표시가 정의한 사건의 70% 확률이라는 뜻이라면, 같은 조건에서 낸 예측과 이후 결과로 그 해석을 검증해야 한다. 기간·대상·표본의 수와 불확실성이 필요하다.
단지 고위험이라는 의견을 수치화한 점수에 확률의 이름을 붙이지 않는다. 수치가 정밀하게 보이는 정도와 예측이 실제로 보정된 정도는 다르다. 자료가 부족하면 확률로 해석할 수 없다는 범위를 남긴다.
5. 경고 색상에서 매매로 넘어갈 조건을 확인한다
특정 임계값에 빨간색을 붙이는 선택은 경고 규칙이다. 그것을 보고 거래를 바꾸는 방식이 성과나 위험을 개선하는지는 또 다른 검증 대상이다.
어느 입력이 변했는지, 자신의 자산에 어떤 경로로 영향을 주는지와 필요한 추가 확인을 기록한다. 잘 만든 위험 점수는 결론을 자동으로 대신하기보다, 더 조사해야 할 조건을 드러내는 요약으로 사용할 수 있다. 변경한 기준과 해석의 한계를 보존한다.