
주식을 담보로 현금을 받으면 보유 주식을 팔지 않고 지출할 돈을 마련할 수 있다. 그러나 계좌에 현금이 들어왔다는 사실만으로 자산이 늘거나 투자수익이 실현된 것은 아니다.
차입은 현금과 부채를 함께 만든다. 이 둘을 같은 범위의 장부에 넣어야 쓸 수 있는 돈, 남은 재산과 상환 부담을 구분할 수 있다.
현금 유입의 출처를 먼저 적는다. 빌린 돈은 유동성을 늘리지만, 같은 금액의 상환 의무도 늘린다.
1. 현금이 들어온 사건을 종류별로 기록한다
자산 매각·배당·이자·외부 입금·차입은 모두 현금이 들어오는 사건이 될 수 있다. 그러나 투자손익을 계산할 때 같은 항목으로 처리하지 않는다.
매각대금 전부도 이익은 아니다. 매각대금과 해당 자산의 취득원가·비용을 구분한다. 평가이익과 실현손익, 순자산 변화를 어떤 기준으로 계산하는지 먼저 밝혀야 한다.
2. 가상 차입을 자산과 부채에 동시에 넣는다
주식 평가액 10,000만원, 현금과 부채가 각각 0인 사람이 3,000만원을 빌려 현금으로 보유한다고 가정한다. 이자·세금·수수료·다른 자산과 지출을 제외한 예시다.
항목 | 차입 전 | 차입 직후 | 이후 주식 가격만 30% 하락 |
|---|---|---|---|
주식 평가액 | 10,000만원 | 10,000만원 | 7,000만원 |
현금 | 0 | 3,000만원 | 3,000만원 |
자산 합계 | 10,000만원 | 13,000만원 | 10,000만원 |
차입 부채 | 0 | 3,000만원 | 3,000만원 |
위 항목의 순자산 | 10,000만원 | 10,000만원 | 7,000만원 |
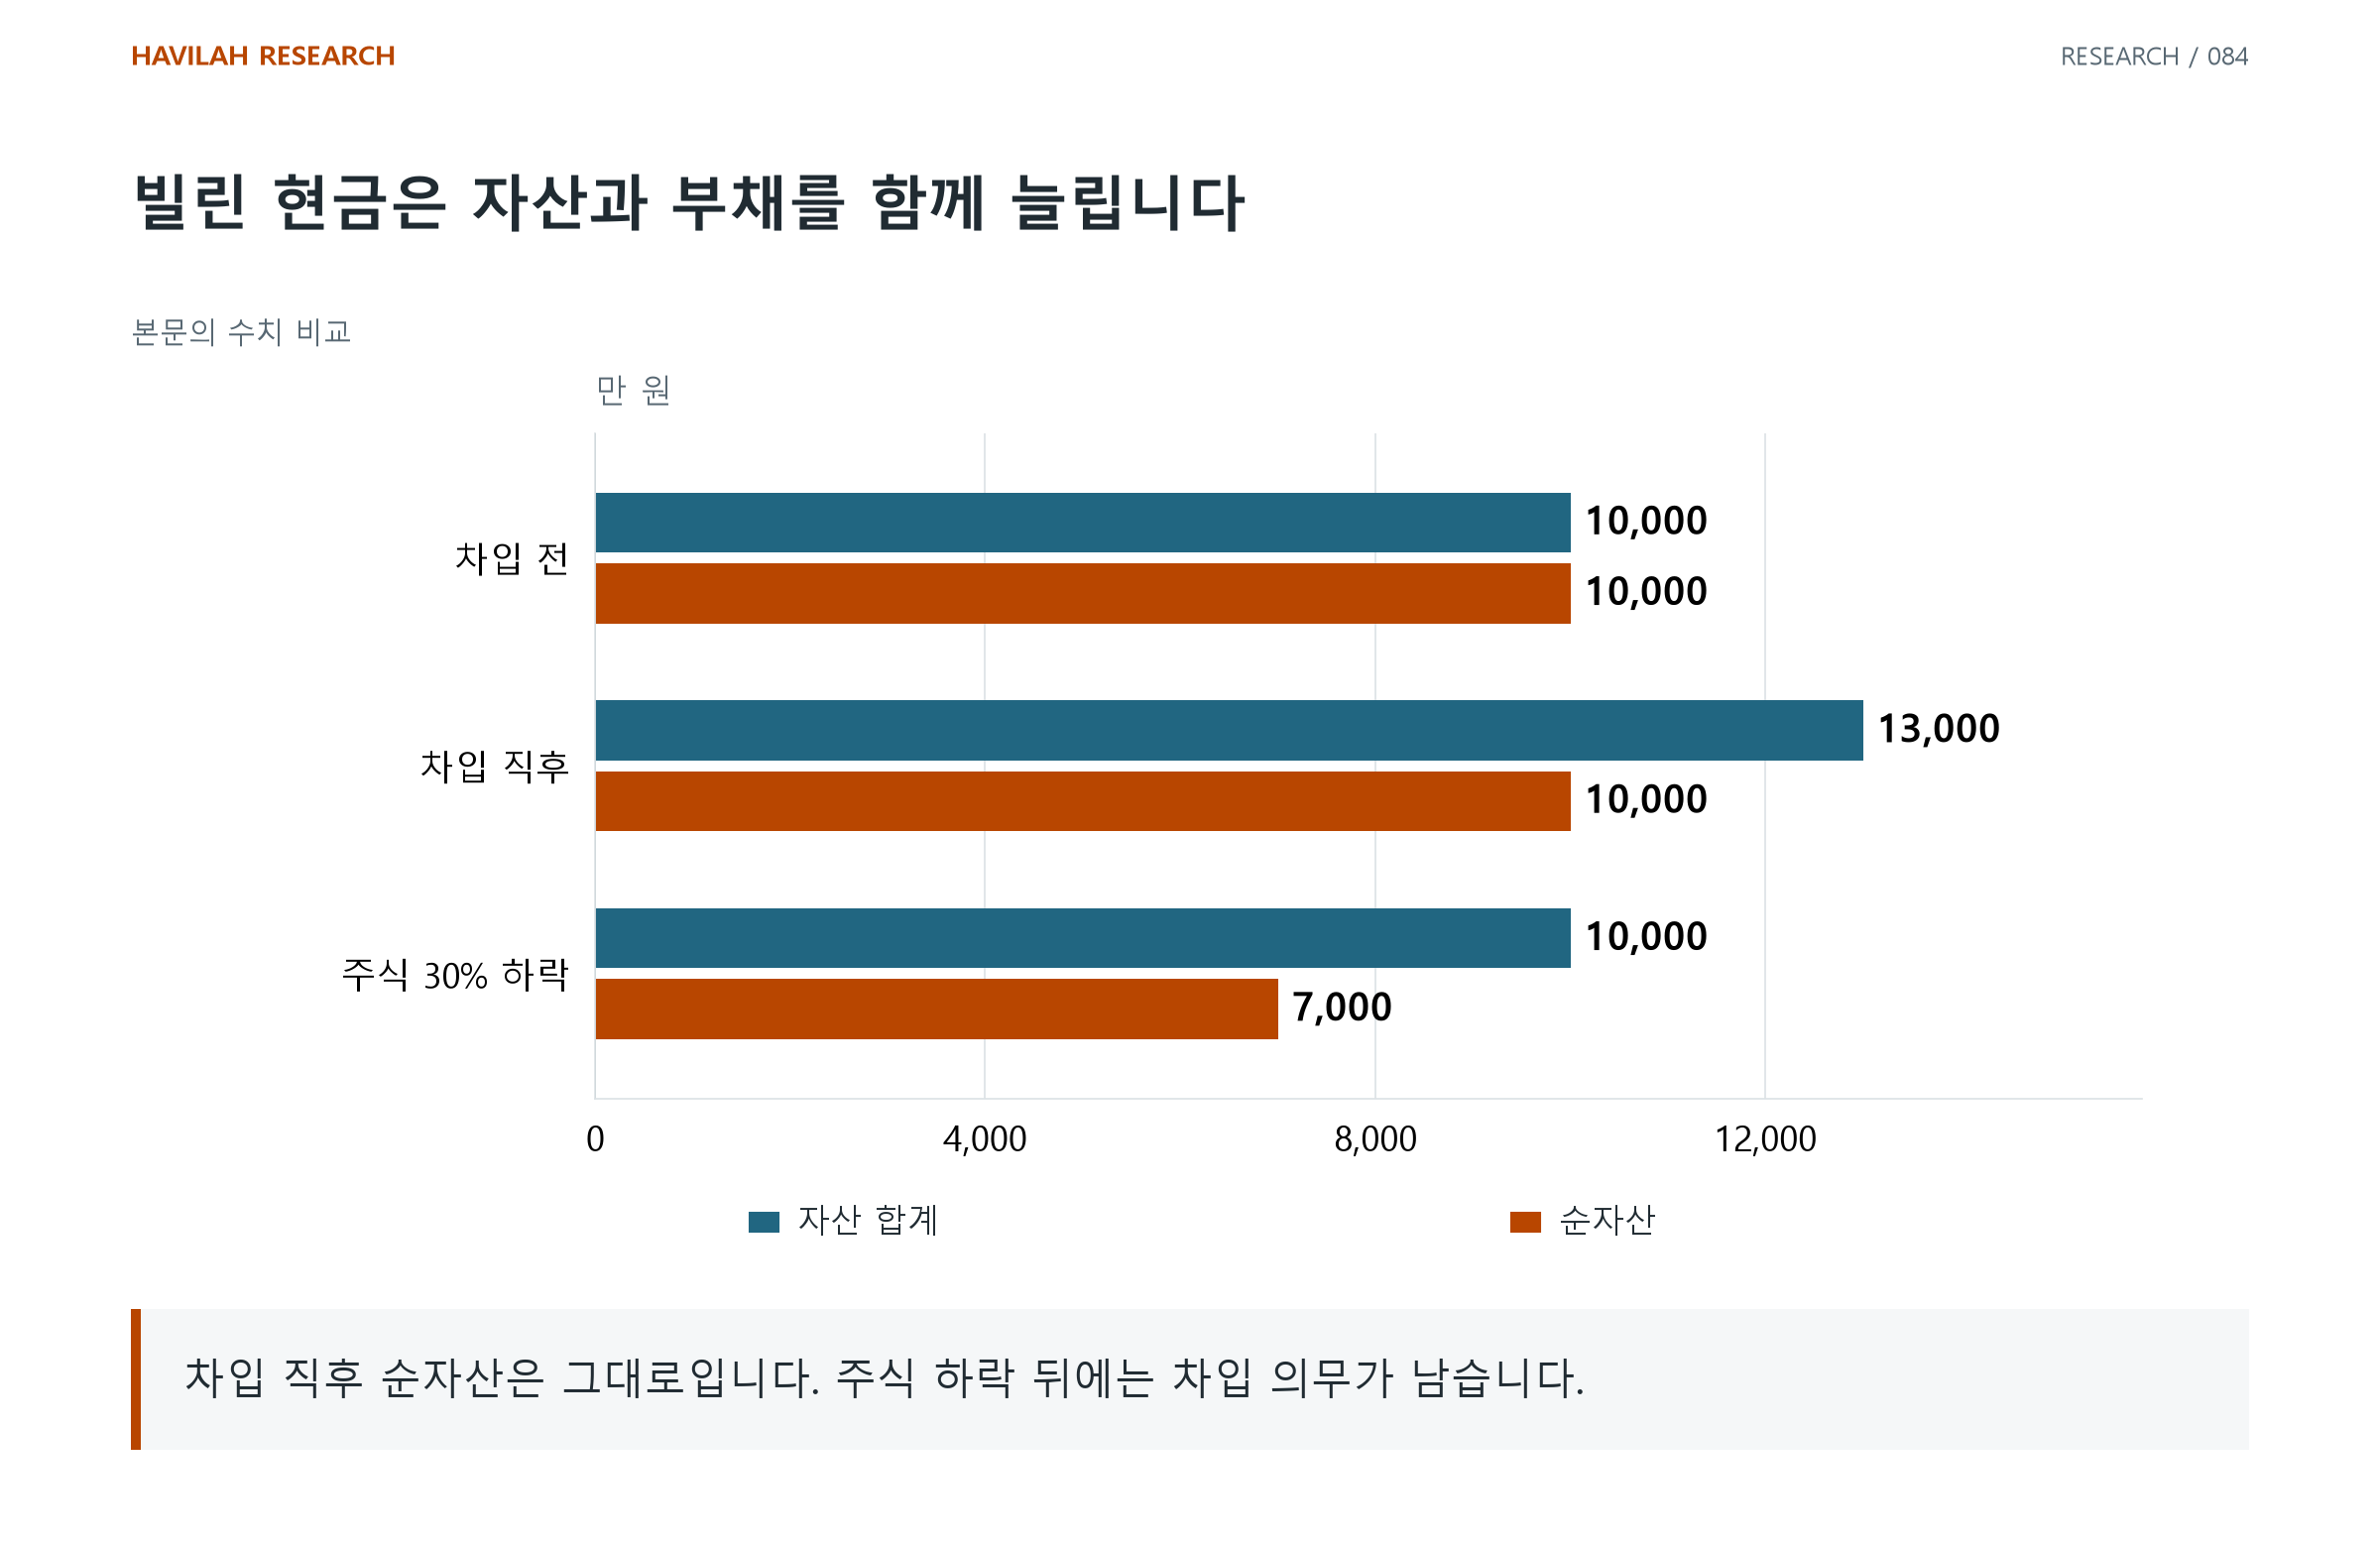
차입 직후에는 현금이 생겨도 순자산은 그대로다. 현금을 남겨 둔 상태에서 주식이 하락하면 자산 합계가 처음과 같아 보일 수 있지만, 부채를 뺀 순자산은 줄어 있다. 총자산·현금·순자산을 섞으면 손실과 차입의 효과를 놓친다.
3. 현금을 어디에 썼는지도 장부에 넣는다
대출금을 소비하면 현금은 줄고 부채는 남는다. 다른 자산을 사면 그 자산도 같은 평가 범위에 넣어야 한다. 지출을 전부 손실로 보거나 새로 산 자산을 빼고 순자산을 계산하면 비교가 어긋난다.
투자 계좌 밖에 대출과 현금을 두었다면 계좌 성과표만으로 개인 전체의 부채와 순자산을 설명할 수 없다. 계좌 수익률과 개인 재무 상태의 범위를 따로 표시한다.
4. 매각을 미룬 상태에도 담보와 상환 조건은 남는다
FINRA의 미국 증권담보 신용한도 설명은 담보 가치 하락에 따른 추가 담보·상환 요구와 매각 가능성을 다룬다. 미국의 SBLOC 설명을 모든 국가의 주식담보대출 조건이나 대출금 사용 가능 범위로 옮기지는 않는다.
실제 계약에서 인정 담보·평가 기준·금리·변경 권한·상환 요구와 처리 시간을 확인한다. 주가가 회복될 가능성과 그때까지 상환 요구를 감당할 수 있는지는 서로 다른 질문이다.
5. 현금 확보와 수익 실현을 별도로 평가한다
빌린 현금으로 자산 매각 시점을 늦출 수 있어도, 그 선택에는 이자와 담보·상환 위험이 따라온다. 세금의 발생과 이연 여부는 관할·거래·개인의 조건에 따라 별도로 확인할 사항이며, 차입을 곧바로 면세 수익으로 설명하지 않는다.
현금이 생겼는지, 투자로 얼마를 벌었는지, 빚을 뺀 재산이 얼마인지 세 질문에 각각 답한다. 그러면 유동성을 확보한 결정과 투자 성과를 같은 숫자로 평가하는 일을 줄일 수 있다.
담보대출을 받은 날의 자산과 부채를 같은 시점으로 적고, 담보 가격이 20% 하락한 경우를 다시 계산해 보자. 순자산 손실과 추가 현금 요구를 서로 다른 칸에 쓰면 감당할 조건이 구체적이 된다.