
가격이 거래량가중평균가격(VWAP) 아래로 내려가면 “오늘 들어온 사람이 모두 손실 중”이라고 말하기 쉽다. 이동평균선도 시장 참여자의 평균 매입단가처럼 설명되곤 한다. 하지만 거래 기록에서 계산한 평균과 지금 남아 있는 보유자의 취득단가는 다른 자료다.
차트를 쓸 때는 선의 이름보다 무엇을 평균냈는지 확인한다. 이 차이를 이해하면 지표로 관찰한 사실과 거기에 붙인 투자자의 이야기를 구분할 수 있다.
평균 거래가격은 거래가 일어난 가격을 요약한다. 누가 얼마에 사서 지금까지 보유하고 있는지는 그 숫자만으로 알 수 없다.
1. VWAP는 정해진 범위의 거래를 수량으로 가중한 가격이다
개별 체결을 사용하는 VWAP는 각 거래의 가격에 수량을 곱한 금액을 합한 뒤, 같은 범위의 거래 수량 합계로 나눈다. IBKR의 정의도 거래대금과 거래량의 비율로 설명한다.
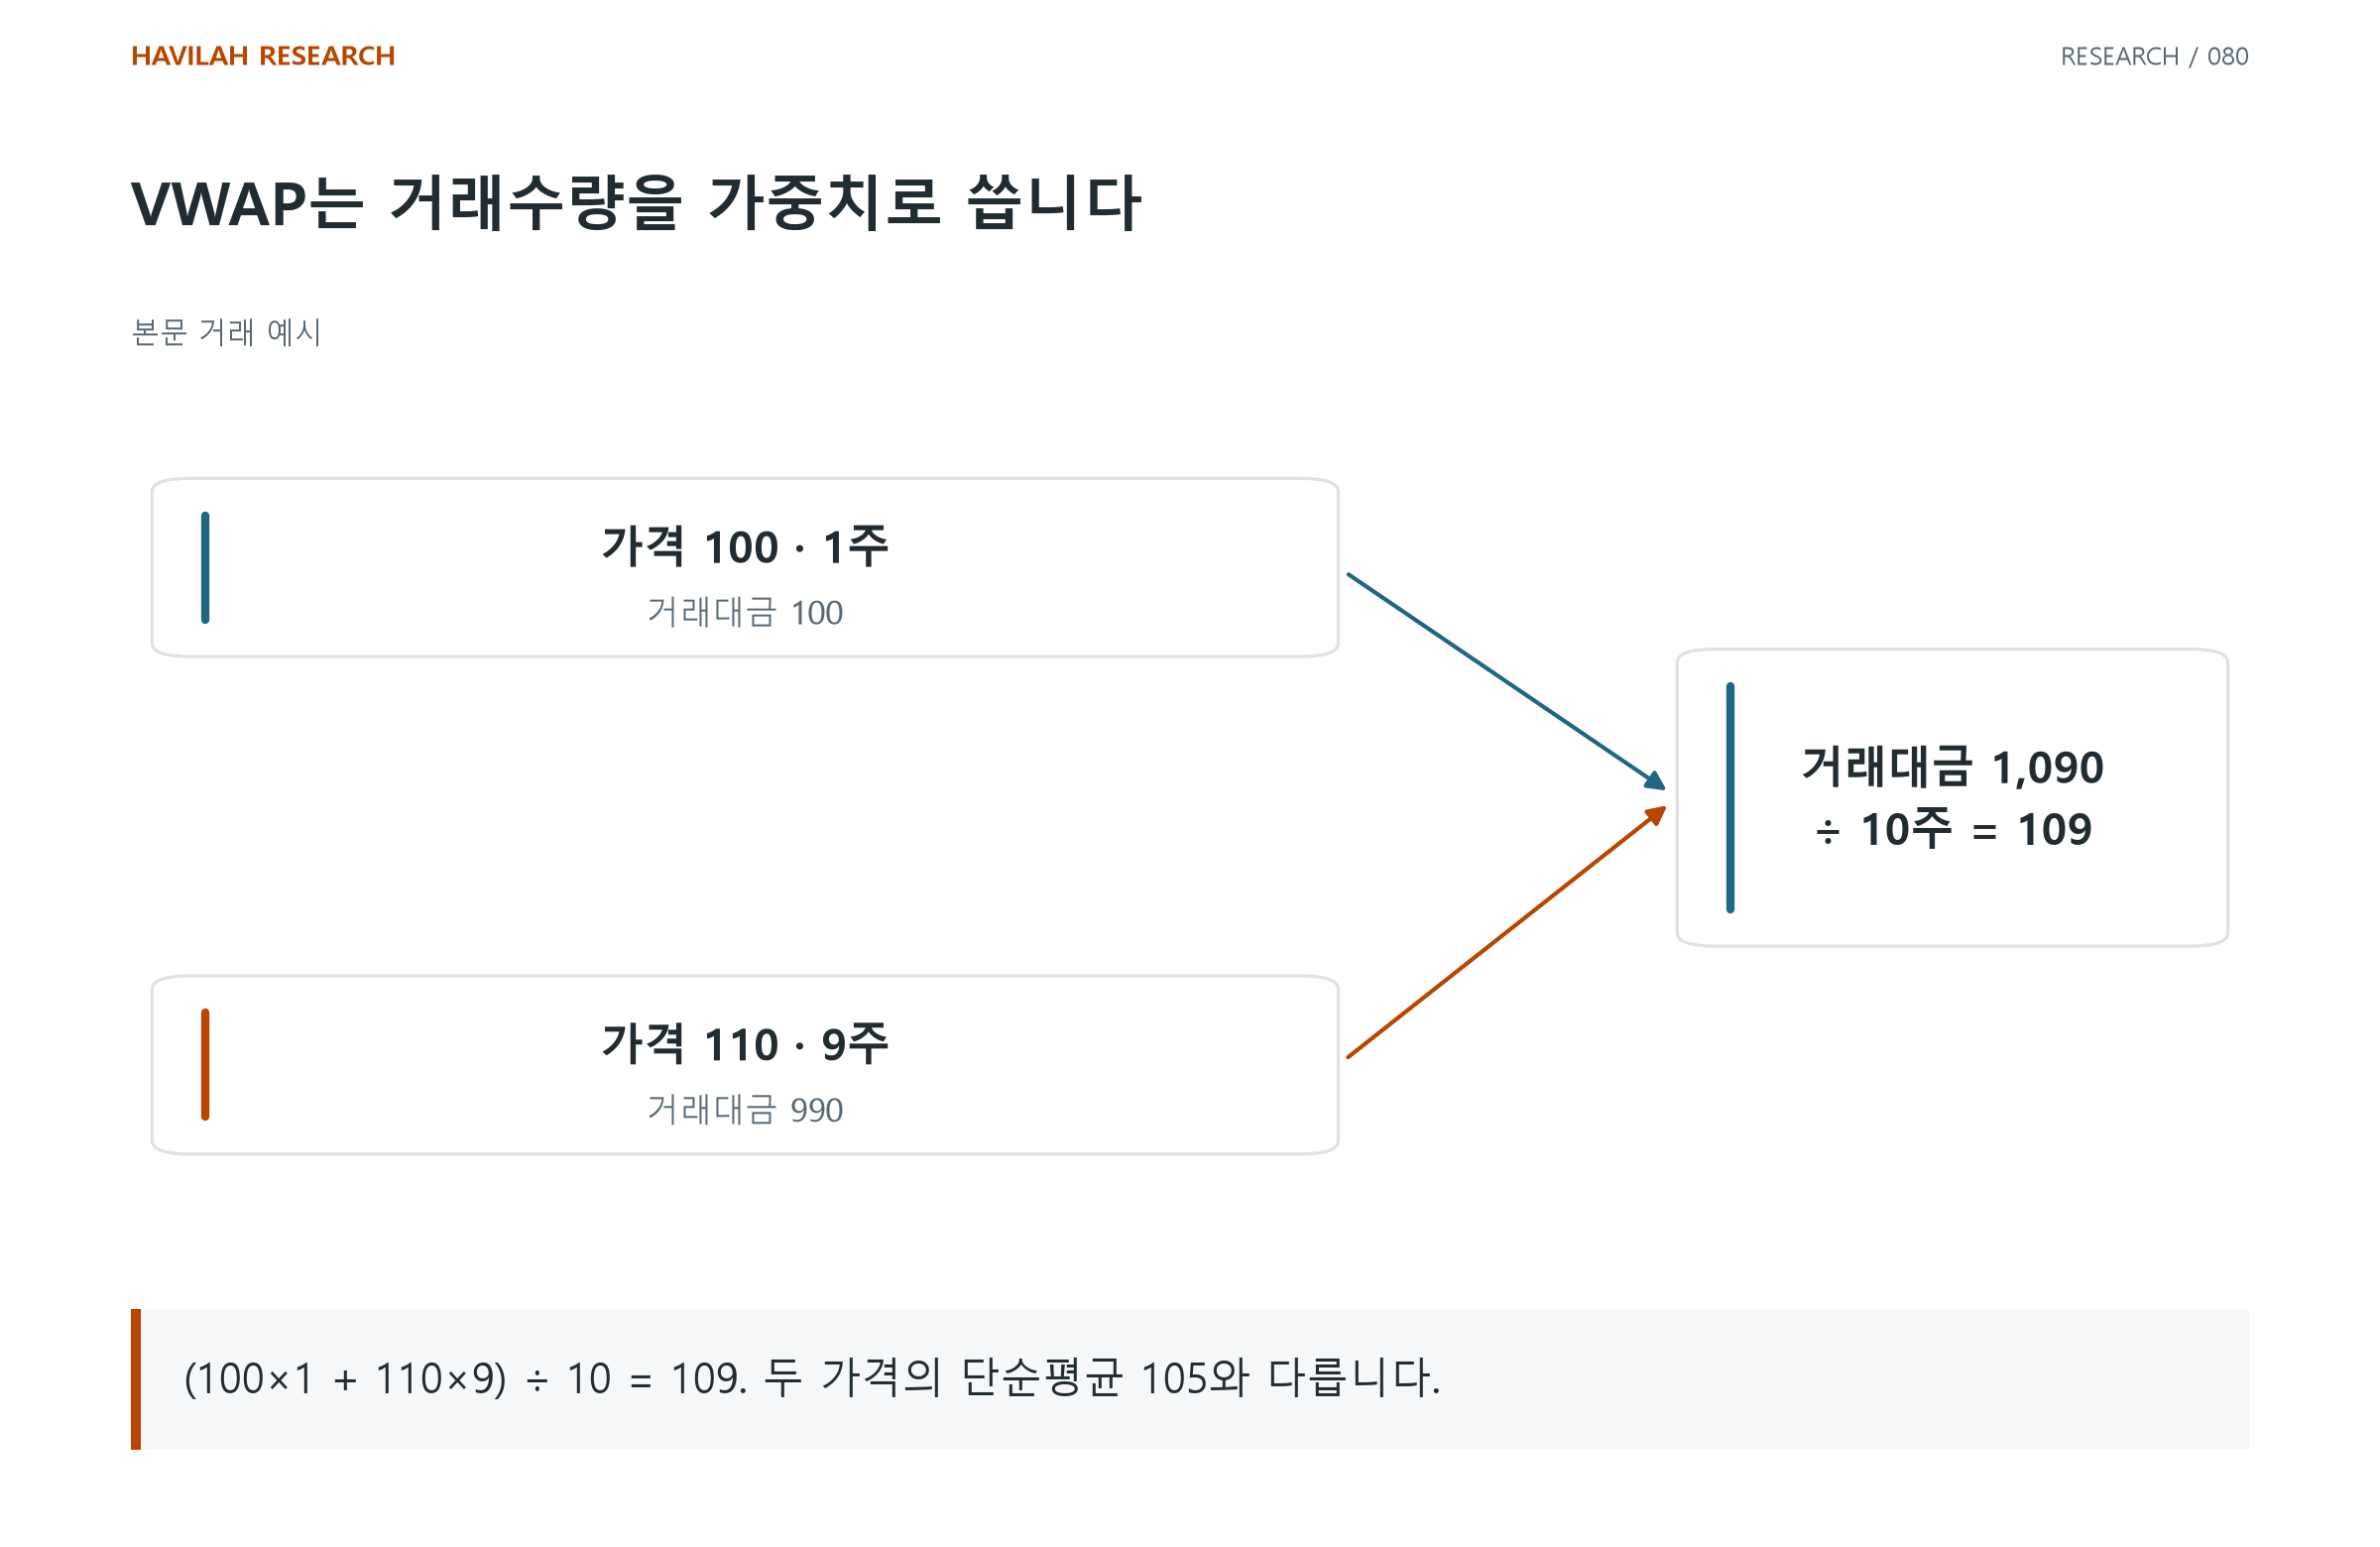
가상의 거래 두 건을 보자. 가격 100에 1주, 가격 110에 9주가 거래됐다면 거래대금은 1,090, 거래량은 10주다. VWAP는 109다. 두 체결가격을 같은 비중으로 평균낸 105와 다르다.
이 예제는 체결 두 건의 계산이다. 두 일자의 종가로 계산한 이동평균 예제가 아니다. 실제 지표에서는 거래소·세션·시작 시각·제외되는 거래와 데이터 정의도 확인한다.
2. 거래량에는 사고 다시 판 주식도 들어간다
같은 주식이 하루 동안 여러 번 거래될 수 있다. 장 초반 매수자가 이미 매도했을 수도 있고, 현재 보유자가 며칠 전에 샀을 수도 있다. 거래에는 매수자와 매도자가 함께 있지만 VWAP는 그들의 잔여 보유량을 추적하지 않는다.
따라서 현재 가격이 VWAP보다 낮다는 사실을 “현재 보유자 대부분이 손실”로 바꾸지 않는다. 평균보다 낮다는 말과 과반수가 손실이라는 말도 별개다. 수량 가중 평균은 사람 수의 중앙값이나 보유단가 분포가 아니다.
현재 보유자의 평균 취득단가를 구하려면 남아 있는 포지션과 그 포지션의 취득 내역이 필요하다. 공개 체결가격만으로 그 상태를 복원했다고 주장하지 않는다.
3. 이동평균은 선택한 가격 관측값의 평균이다
단순 이동평균은 정해진 개수의 가격 관측값을 같은 비중으로 평균낸다. 종가를 입력하면 종가의 평균이고, 다른 입력값을 선택하면 그 값의 평균이다. Fidelity의 SMA 설명에서도 지정 기간 가격의 평균으로 정의한다.
이 선은 가격 변화를 완만하게 보여 주는 데 쓸 수 있다. 그러나 거래 수량이나 실제 보유자의 매입 내역을 포함하지 않은 계산을 보유단가로 설명할 수는 없다.
가격이 선을 넘은 뒤 어떤 결과가 나오는지는 별도 검증 문제다. 지표의 정의가 정확하다고 해서 매수·매도 규칙의 성과까지 확인된 것은 아니다.
4. 하루가 끝난 뒤의 평균을 장중 판단에 넣지 않는다
오전에 판단할 때는 그 시각까지의 거래만 사용할 수 있다. 장 마감 후 계산한 최종 VWAP에는 오후 거래도 들어간다. 이를 오전 신호에 넣으면 당시 없던 정보를 사용하게 된다.
실시간 누적 VWAP, 하루 최종 VWAP, 특정 시점부터 시작한 VWAP는 범위가 다르다. 봉의 대표가격과 거래량으로 계산한 근사값도 개별 체결 전체를 사용한 값과 구별한다.
신호 시각·계산 범위·데이터 수신 시각을 함께 기록하면 같은 이름의 지표가 다른 결과를 내는 이유를 찾기 쉽다.
5. 체결 기준과 미래 수익의 근거를 따로 평가한다
VWAP는 정해진 기간의 체결가격을 비교하는 기준으로 쓸 수 있다. 매수 체결가격을 같은 범위의 VWAP와 비교하면 그 평균보다 싸게 샀는지 확인할 수 있다.
그 비교가 이후 상승을 증명하지는 않는다. 체결 비용·수수료·주문 때문에 생긴 가격 영향과 매수를 미뤘을 때의 기회비용도 따로 살핀다. 비교 기간을 결과에 맞춰 골랐다면 평가가 유리해질 수 있다.
지표를 버릴 필요는 없다. 무엇을 측정하는지 정확하게 설명하고, 그 관찰이 다음 의사결정에 실제로 기여하는지 확인하면 된다.
차트의 평균선 하나를 골라 가격·수량·기간·갱신 시각의 정의를 찾아 적어 보자. 그 정의에 보유자 정보가 없다면 현재 투자자들의 손익에 관한 결론도 따로 근거를 찾아야 한다.