
변동성이 큰 자산에 같은 금액을 투자하면 계좌가 더 크게 흔들릴 수 있다. 평균진정범위(ATR)는 최근 가격이 어느 정도의 범위를 움직였는지 살펴보는 데 쓰인다.
하지만 ATR 2와 ATR 2%는 다르다. 과거의 평균 범위를 계산한 숫자를 앞으로 감당할 최대 손실이나 지금 살 이유로 바꾸는 순간에는 별도의 가정이 필요하다.
ATR의 단위·기간·계산 방식을 확인한 뒤, 변동 폭과 투자 판단을 연결한다.
1. 가격 단위와 백분율을 나눈다
일반적인 ATR은 가격 차이를 평균한 값이라 가격과 같은 단위를 가진다. 서로 가격 수준이 다른 자산을 비교하려면 무엇을 기준으로 백분율로 바꾸었는지도 확인한다.
가상 자산 A의 가격이 100, ATR이 2이면 가격 대비 2%다. B의 가격이 20, ATR이 1이면 5%다. ATR의 절대 숫자가 작다는 이유만으로 B의 상대적인 움직임이 작다고 판단할 수 없다.
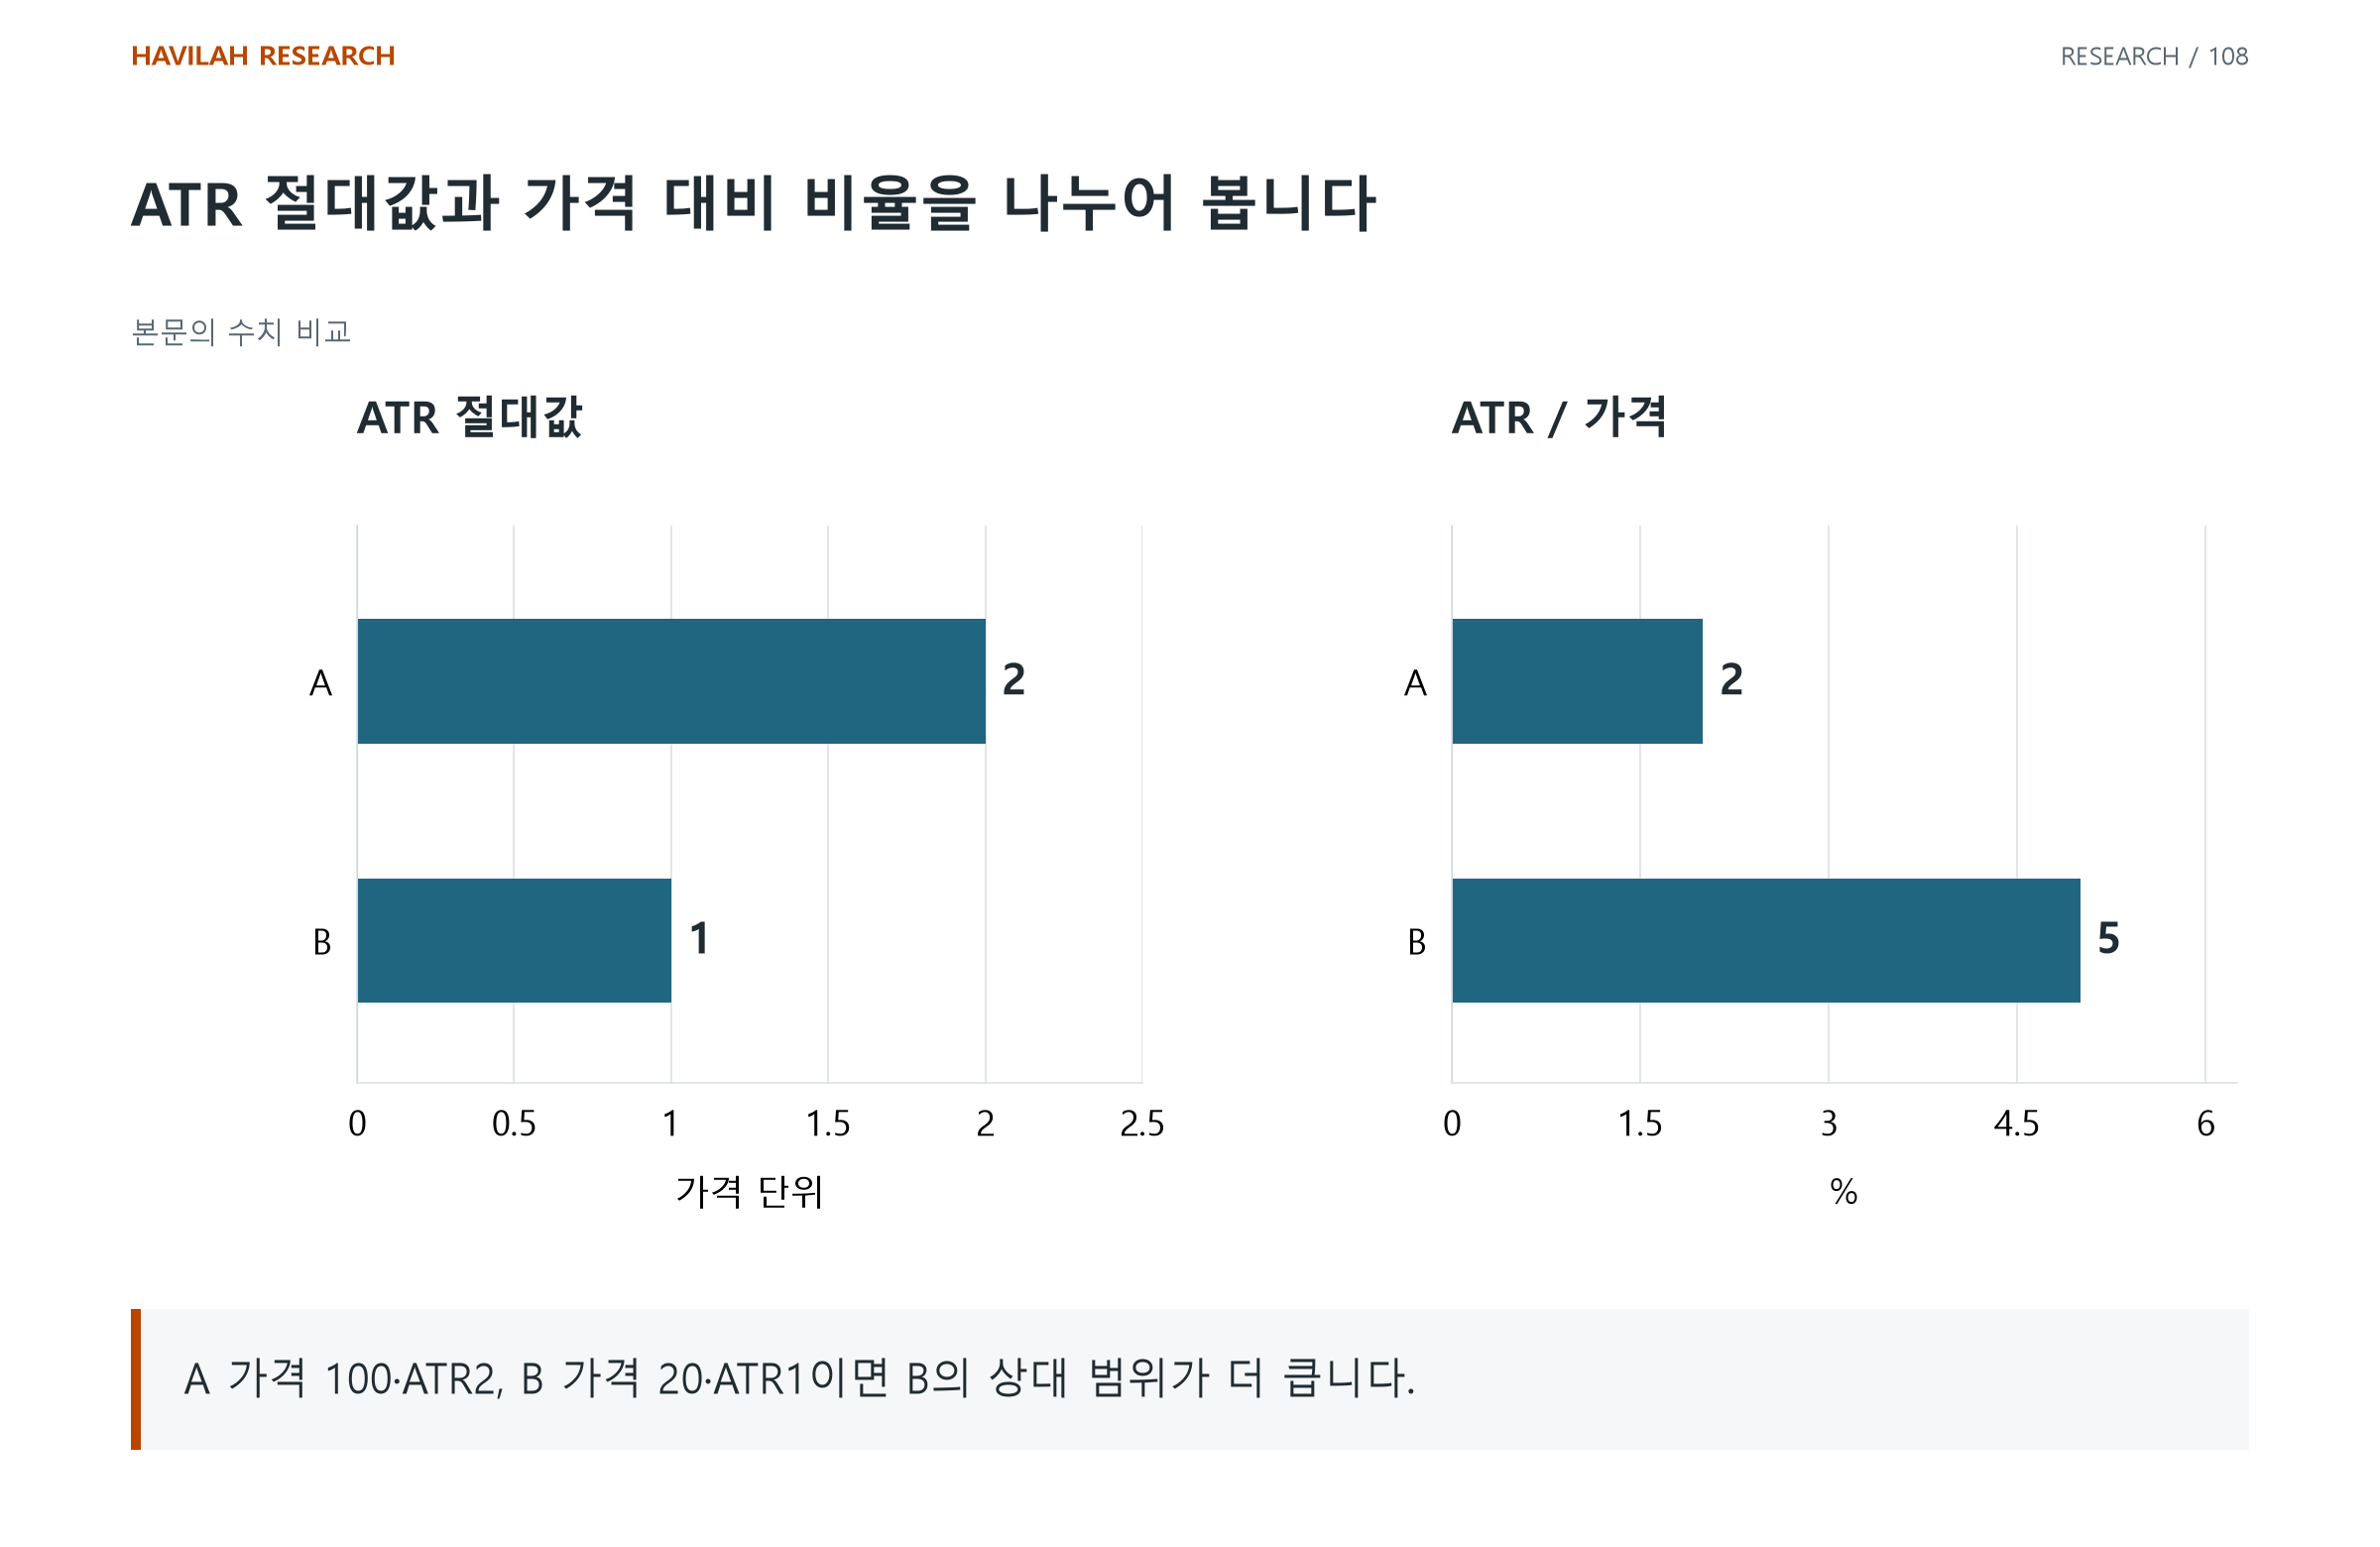
이 백분율은 ATR ÷ 해당 가격 × 100으로 만든 비교값이다. 기간·기준 가격이 다르면 같은 백분율도 같은 관측을 뜻하지 않는다.
2. 하루 고가와 저가 사이만 측정하지 않는다
진정범위는 고가와 저가의 차이, 고가와 이전 종가의 차이의 절댓값, 저가와 이전 종가의 차이의 절댓값 중 가장 큰 값으로 계산한다. 이전 종가와 벌어진 간격도 포함하기 위해서다.
이전 종가 100, 오늘 고가 97·저가 94라면 당일 고저 차이는 3이지만 진정범위는 6이다. Fidelity의 ATR 설명은 이 계산과 이전 ATR을 이용한 평활 방식을 제시한다. 이것은 개별 봉의 범위와 여러 봉의 평균을 구분할 근거다.
3. 같은 이름의 숫자가 같은 설정인지 확인한다
14개 일봉과 14개 시간봉은 다른 구간을 읽는다. 평활 방식·초기값·가격 조정·장중 갱신 여부도 표시값의 차이를 만들 수 있다.
비교하거나 전략에 사용할 때는 봉의 단위·관측 수·계산 방식과 신호를 확정하는 시점을 함께 적는다. 현재 진행 중인 봉의 숫자를 과거에 확정된 봉의 숫자와 같은 조건으로 비교하지 않는다.
4. 평균 변동 폭을 최대 손실로 읽지 않는다
ATR은 관측한 범위의 평균이지 미래 움직임의 상한이나 특정 조정 폭의 확률이 아니다. 가격이 이전 평균보다 훨씬 크게 움직이거나 주문이 예상 가격과 다르게 체결될 수 있다.
ATR에 맞춘 손절·비중 규칙을 만들 수는 있다. 그러나 배수·주문 방식·갭·비용과 실행 결과를 함께 검증해야 한다. 지표에 맞춘 계획 손실과 실제 손실은 달라질 수 있다.
5. 진입·청산·수량의 근거를 분리한다
낮은 ATR만으로 빠른 진입의 우위가 생기지는 않는다. 높은 ATR만으로 분할매수가 더 좋은 결과를 준다는 결론도 얻을 수 없다.
가격 방향을 판단할 근거와 허용할 계좌 노출, 가설·시간·현금·실행 조건에 따른 청산을 따로 기록한다. 변동 폭을 고려해 수량을 정했다면 그 규칙이 다른 기간에도 위험과 순성과를 개선했는지 확인한다.
적용해 볼 질문
ATR의 단위와 백분율을 만드는 기준 가격을 확인했는가?
같은 봉·기간·평활 방식으로 비교했는가?
과거 평균 범위를 미래 손실의 상한으로 쓰고 있지는 않은가?