
떨어진 자산을 더 사면 평균단가가 낮아진다. 오른 자산을 더 사면 평균단가는 높아진다. 이 숫자 변화만 보고 전자는 유리하고 후자는 불리하다고 판단하기 쉽다.
하지만 추가매수는 과거 거래의 숫자를 고치는 작업이 아니다. 현재 가격에서 새 자금을 같은 자산에 더 배분하는 결정이며, 이후의 손익도 그만큼 달라진다.
추가한 돈의 판단 근거와 전체 노출을 먼저 본다. 평균단가의 변화는 그 결정의 결과다.
1. 평균단가가 낮아져도 기존 손실은 사라지지 않는다
가상 예시로 10개를 100에 샀는데 가격이 80이 되었다고 하자. 손실은 200이다. 여기서 10개를 80에 더 사면 평균단가는 90이 되고 총 매입금액은 1,800이다.
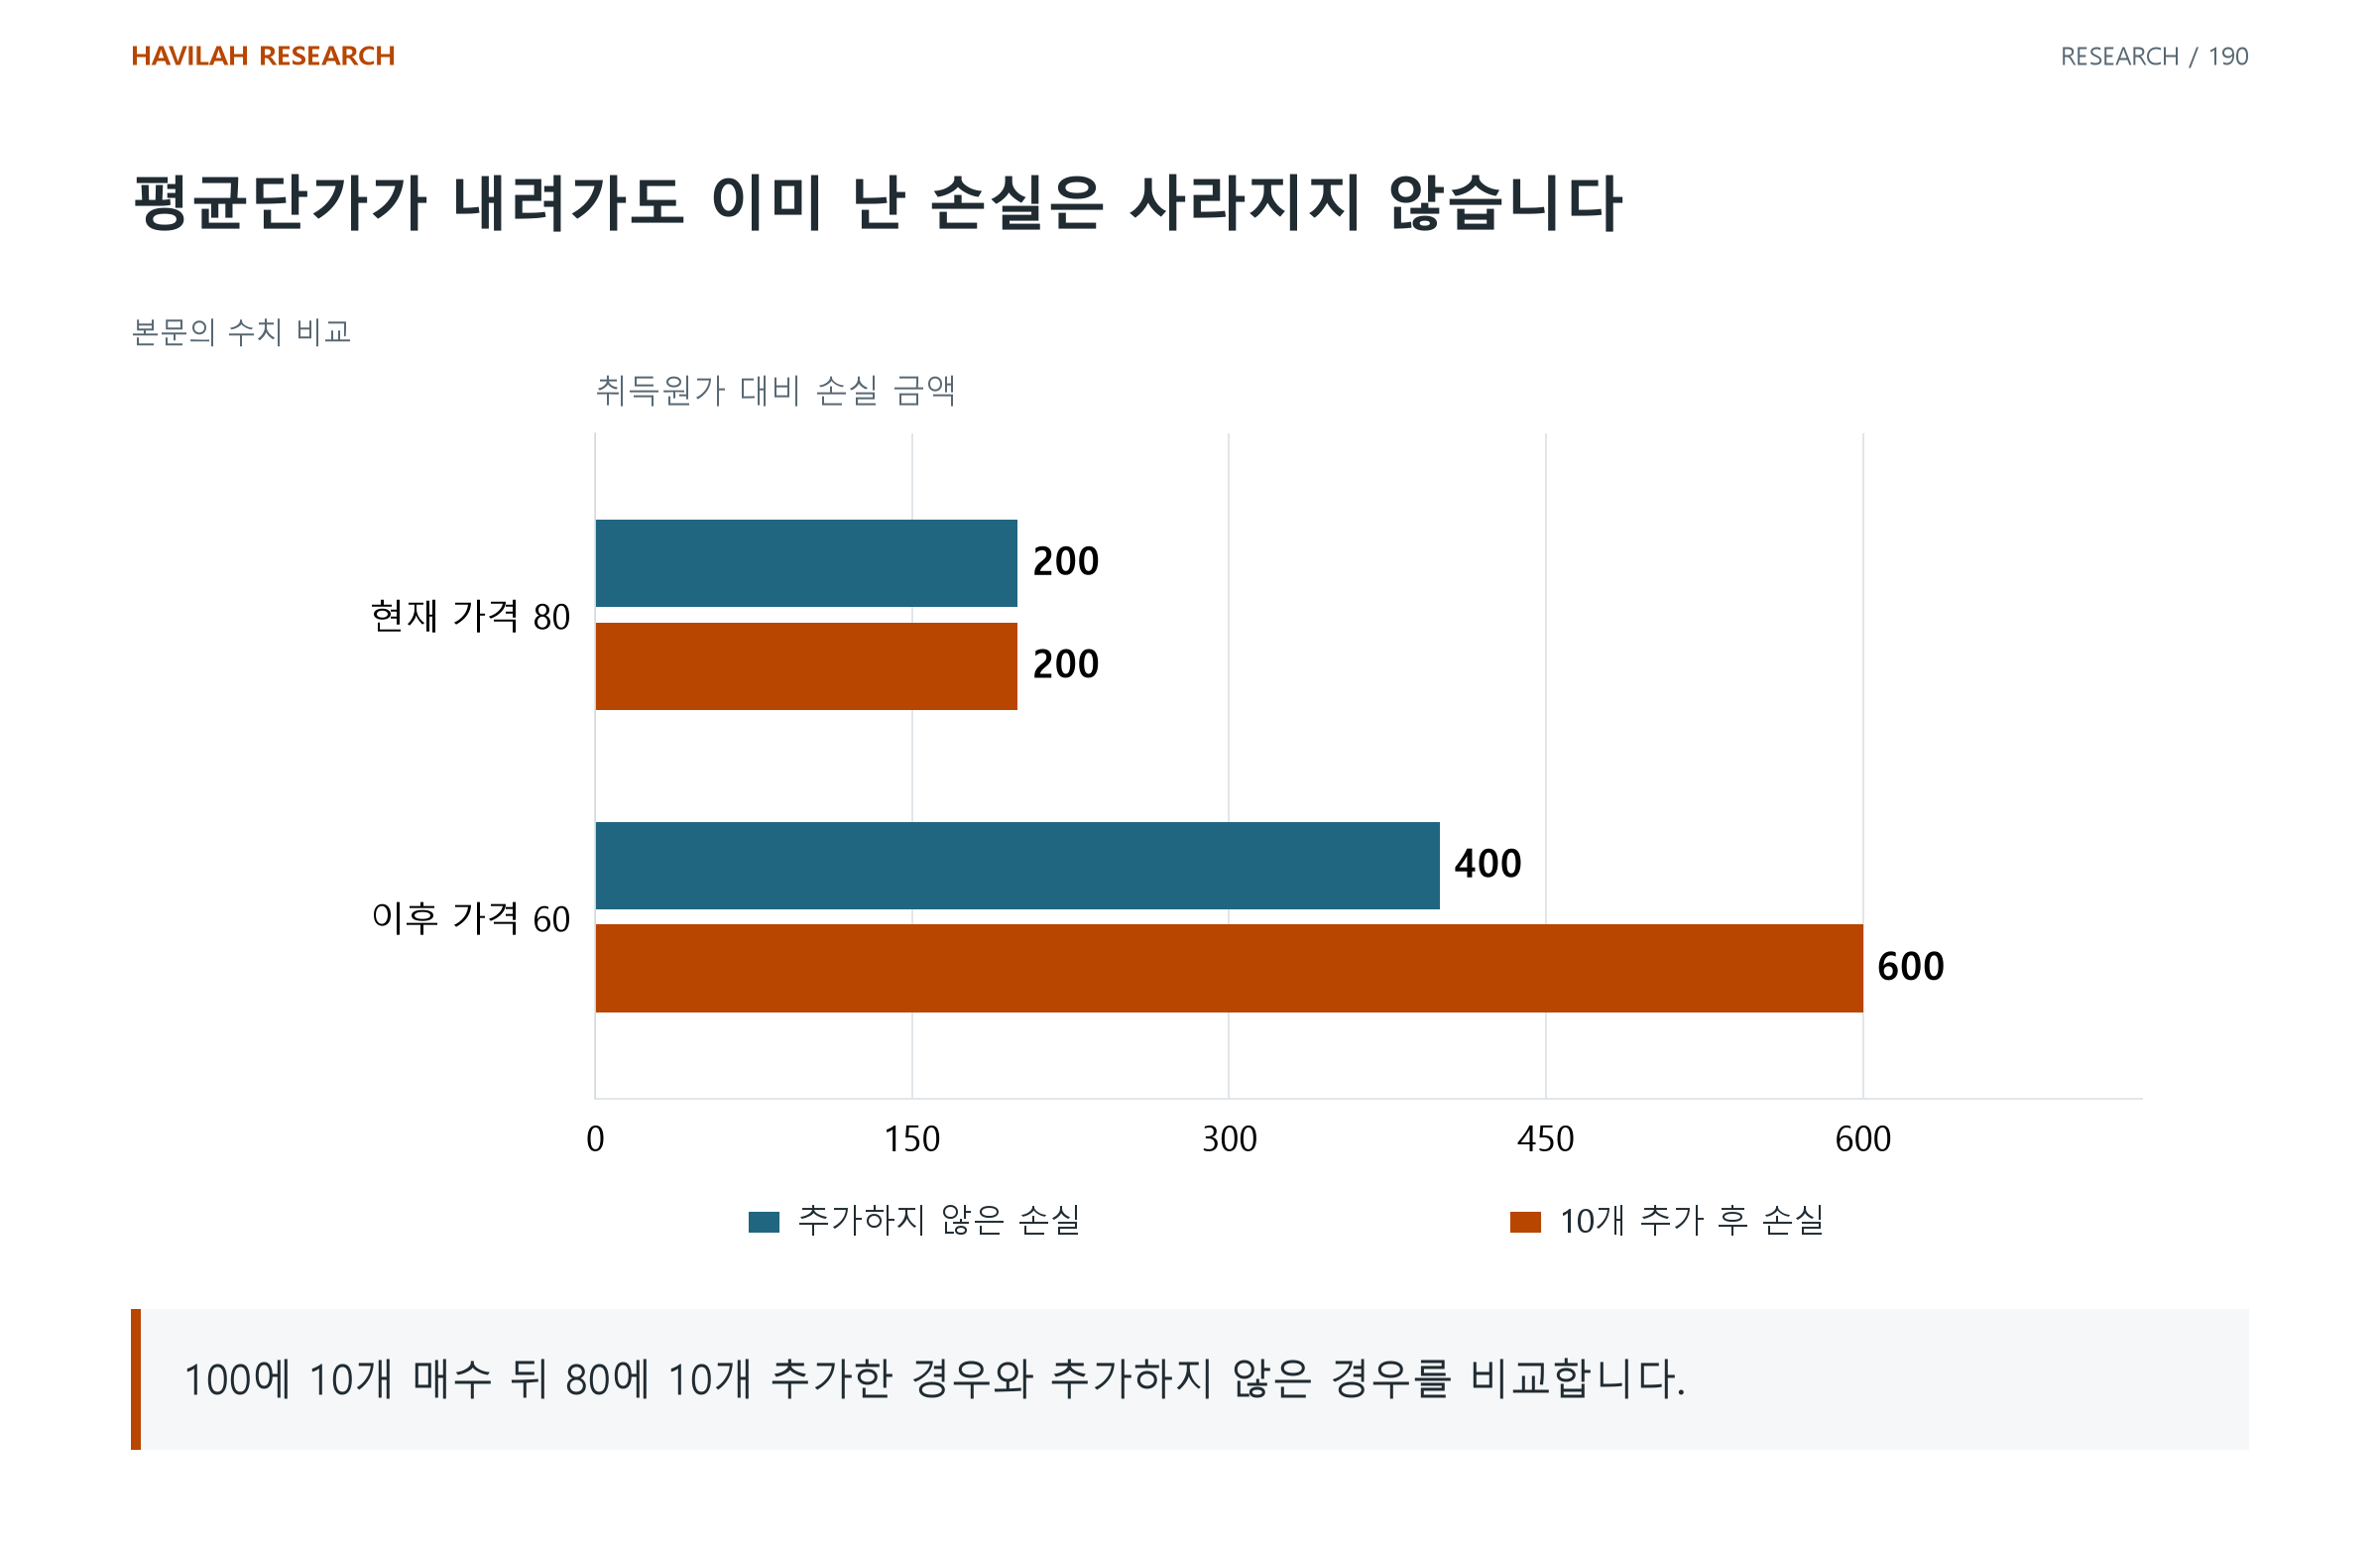
현재 평가액은 1,600이고 손실은 여전히 200이다. 비용 없는 단순 사례에서 손실률은 달라졌지만 이미 발생한 손실이 줄어든 것은 아니다.
2. 새 자금이 다음 손실에도 참여한다
같은 사례에서 가격이 60이 되면 20개의 평가액은 1,200, 총 손실은 600이다. 추가매수하지 않은 10개만 있었다면 손실은 400이다.
평균단가를 낮추는 효과와 투자금액을 늘리는 효과를 함께 계산해야 한다. 본전 가격이 가까워졌다는 느낌이 전체 자본의 위험을 가릴 수 있다.
3. 가격 변화와 근거 강화를 구분한다
내려갔다는 이유만으로 싼 것은 아니고, 올랐다는 이유만으로 판단이 확인된 것도 아니다. 현재 사업 전망과 가격에 담긴 기대를 다시 검토한다.
가격 기반 전략이라면 추가매수 조건도 사전에 정의한 규칙이어야 한다. 기업 분석에 따른 추가라면 주문·현금·경쟁력 등 어떤 새 자료가 판단을 강화했는지 기록한다.
4. 추가하기 전 전체 계좌의 한도를 본다
가격 상승으로 이미 비중이 커졌다면 새 매수는 노출을 더 집중시킨다. 하락 중 추가했다면 같은 실패 원인에 더 많은 자본이 묶일 수 있다.
최종 비중, 추가 후 남는 현금, 다른 자산과의 공통 위험과 중단 조건을 함께 확인한다. 물타기나 불타기라는 이름만으로 어느 방식이 항상 우월하다고 정하지 않는다.
5. 매수할 때마다 현재 시점의 판단을 남긴다
지금 처음 이 자산을 본다면 같은 금액을 넣을 이유가 있는지 묻는다. 과거 손실을 빨리 회복하고 싶다는 마음과 새 자료에 따른 판단을 나누어 적는다.
추가매수의 질은 평균단가를 얼마나 예쁘게 바꿨는가보다, 추가한 자본에 충분한 근거와 한도가 있었는가로 평가할 수 있다. 과거 거래를 방어하기 위한 새 거래가 되지 않도록 확인한다.