
자산 총액은 재무 상태를 파악하는 데 필요하다. 하지만 다음 달 지출을 치를 수 있는지는 자산의 가격과 별도로 확인해야 한다. 집과 장기 투자자산이 있어도 당장 사용할 잔고는 부족할 수 있다.
문제는 자산이 좋은지 나쁜지로만 나뉘지 않는다. 돈이 필요한 시점과 현금으로 바꿀 수 있는 시점이 맞는지가 중요하다.
자산의 크기와 지출 시점에 쓸 수 있는 현금은 서로 다른 질문이다.
1. 자산 목록에 사용 가능 시점을 붙인다
현금, 투자자산, 보증금과 기타 자산을 같은 합계에 넣더라도 각 항목의 사용 조건을 적는다. 매도·환매·계약 종료에 필요한 시간과 비용, 가격 변동 가능성을 확인한다.
매달 들어오는 소득도 이미 확보한 현금과 구분한다. 미래의 소득은 중단되거나 줄어들 수 있고 자산을 팔아야 들어오는 돈과도 다르다.
2. 지출에도 날짜와 불확실성을 표시한다
정기 생활비와 예정된 큰 지출, 아직 금액을 모르는 지출을 나누어 본다. 같은 총액이어도 다음 달에 몰리는 지출과 몇 년에 걸친 지출은 필요한 준비가 다르다.
확인할 항목 | 자산 쪽 질문 | 지출 쪽 질문 |
|---|---|---|
시점 | 언제 사용할 수 있는가 | 언제 지급해야 하는가 |
금액 | 매도 가격이 달라질 수 있는가 | 금액이 확정되었는가 |
조건 | 인출·처분에 제한이 있는가 | 미룰 수 있는가 |
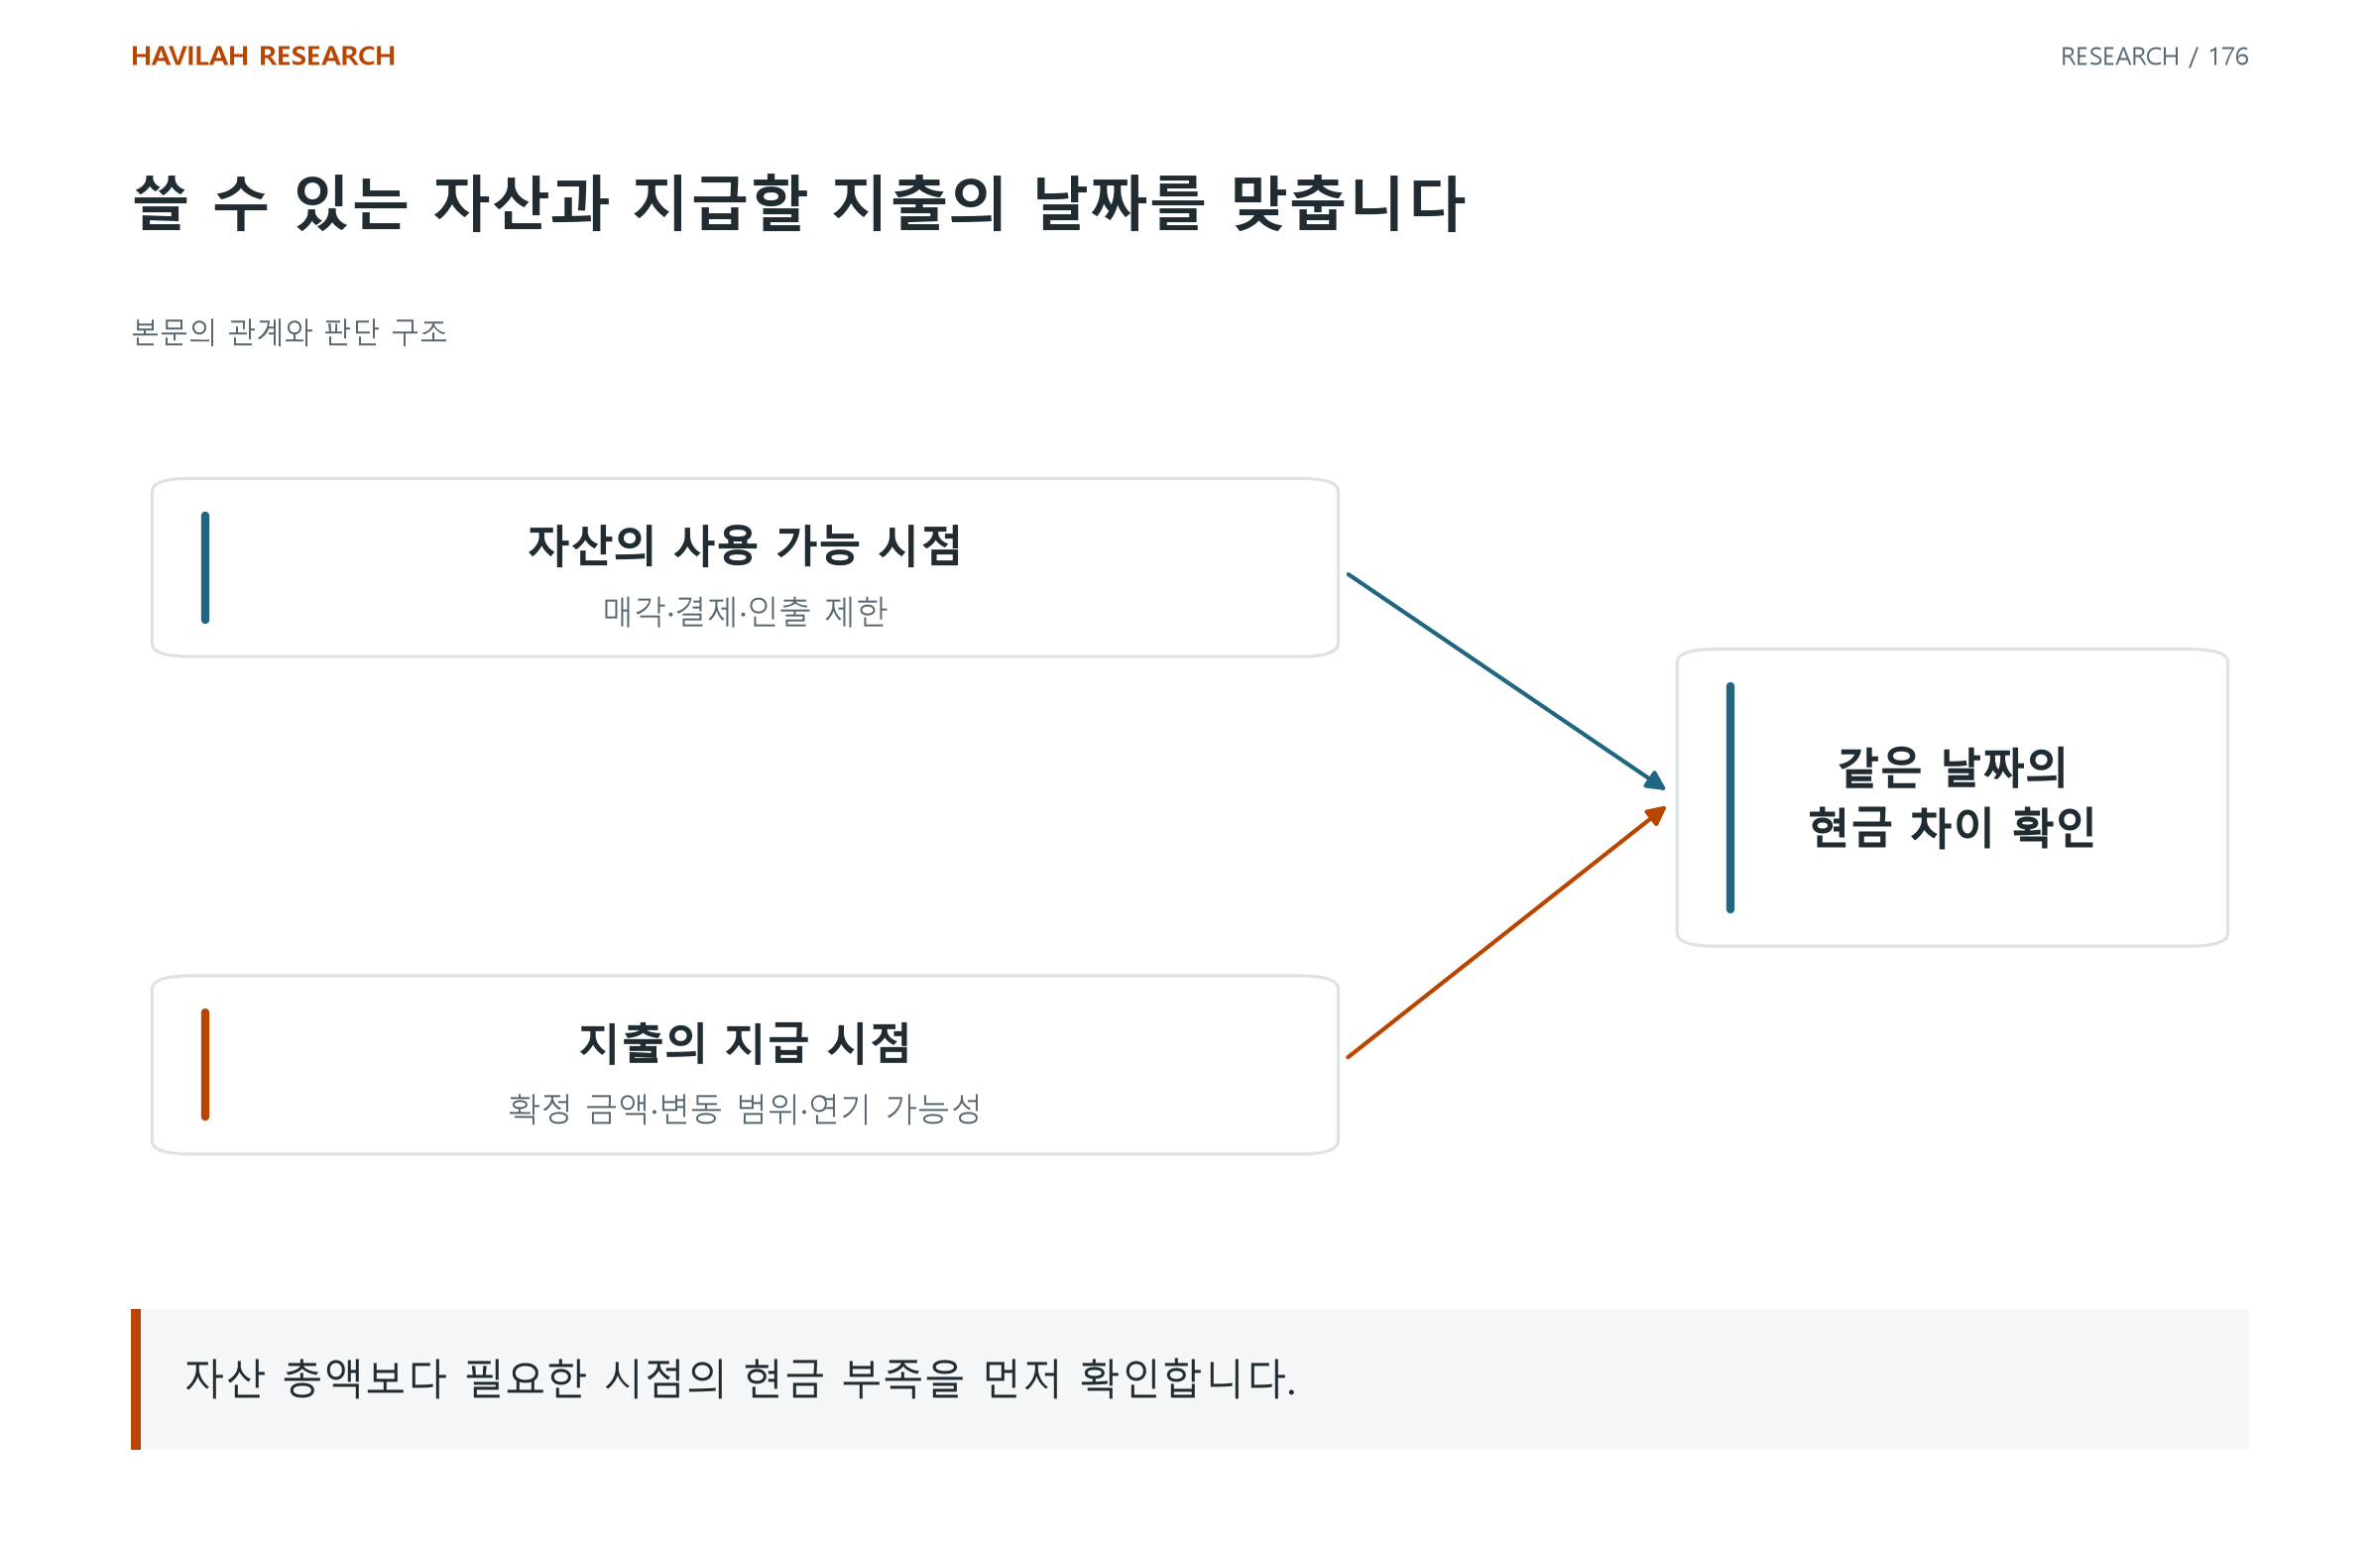
이 조건을 자산과 지출 양쪽에 적으면 지급일까지 현금을 확보할 수 있는지 확인하기 쉽다.
가령 지금 쓸 현금이 150만 원이고 다음 주에 300만 원을 내야 한다면 150만 원이 부족하다. 한 달 뒤 돌려받을 보증금이 1,000만 원이어도 그 날짜 전에는 부족분을 메우지 못한다. 다른 소득·차입·처분을 제외한 가상 사례다. 자산 합계보다 날짜별 현금 잔액을 먼저 계산해야 하는 이유다.
3. 급한 지출이 투자 기간을 줄일 수 있다
오래 보유하려던 자산도 생활비가 필요하면 일찍 팔아야 할 수 있다. 매도를 원하지 않는 시점에 현금화해야 한다면 처음 생각한 보유 전략과 실제 전략이 달라진다.
FINRA의 재정 곤란 대비 안내는 예상 밖 지출에 대비한 현금의 역할을 설명한다. 필요한 규모는 소득의 안정성·지출과 개인 상황을 함께 보고 정해야 한다.
투자 기간은 마음먹은 기간뿐 아니라 자금을 사용할 수 있는 기간에 제한된다. 급한 지출과 장기 투자금을 같은 잔고로 생각하지 않는다.
4. 평균적인 한 달만으로 판단하지 않는다
소득 중단, 큰 지출과 자산 가격 하락이 겹치는 경우를 가상으로 계산한다. 미래를 정확하게 맞히려는 계산보다 어떤 조건에서 현금이 먼저 부족해지는지 찾는 데 목적이 있다.
여러 자산을 팔 수 있다고 가정했다면 각각의 시간과 처분 비용도 반영한다. 대출 가능액을 확정된 현금처럼 넣지 않고 승인 조건과 상환 부담을 따로 확인한다.
5. 현금의 역할을 수익률과 함께 평가한다
현금은 장기 구매력 측면의 비용이 있을 수 있다. 동시에 정해진 지출을 처리하고 급한 매도를 줄이는 역할도 한다. 이 두 기능을 함께 읽는다.
현금이 적정한지는 낮은 수익률만 보고 결정하기 어렵다. 필요한 지급 능력을 확보한 뒤 장기적으로 운용할 수 있는 돈의 범위를 판단한다.
적용해 볼 질문
자산을 팔지 않고 예정된 지출을 처리할 수 있는 기간은 얼마인가?
소득 중단과 가격 하락이 겹치면 어떤 자산을 언제 처분해야 하는가?
투자금이라고 부르는 돈 중 이미 용도가 정해진 부분은 얼마인가?