
거래 플랫폼의 거래량이 늘면 사업도 같은 비율로 좋아졌다고 느끼기 쉽다. 그러나 이용자가 어떤 조건으로 거래했고 플랫폼에 얼마의 수익을 남겼는지에 따라 결과가 달라진다.
활동량과 실효 수수료율, 보상과 운영비를 연결해야 성장의 질을 평가할 수 있다. 큰 거래량은 분석의 출발점이며 마지막 숫자는 아니다.
거래 플랫폼은 거래량·실효 수수료·거래 구성과 순수익을 나누어 평가한다.
1. 거래량 집계의 범위를 확인한다
거래 건수와 금액, 현물과 파생상품의 기준은 다를 수 있다. 같은 거래를 어느 쪽에서 몇 번 집계했는지와 평가한 기간을 확인한다.
서로 다른 상품의 거래량을 이름만 같다는 이유로 비교하지 않는다. 거래량이 서비스 이용의 단서가 될 수 있어도 이용자 수와 고객의 자산·플랫폼에 남는 돈을 모두 보여 주지는 않는다.
2. 가상 거래량을 적용 수수료와 연결한다
단순한 가상 플랫폼에서 모든 거래에 같은 요율을 적용한다고 하자. 아래 요율과 금액은 실제 업체의 수수료나 현재 가격이 아닌 예시다.
항목 | 기간 A | 기간 B |
|---|---|---|
거래금액 | 1,000 | 2,000 |
적용 수수료율 | 0.1% | 0.03% |
예시 수수료 수익 | 1 | 0.6 |
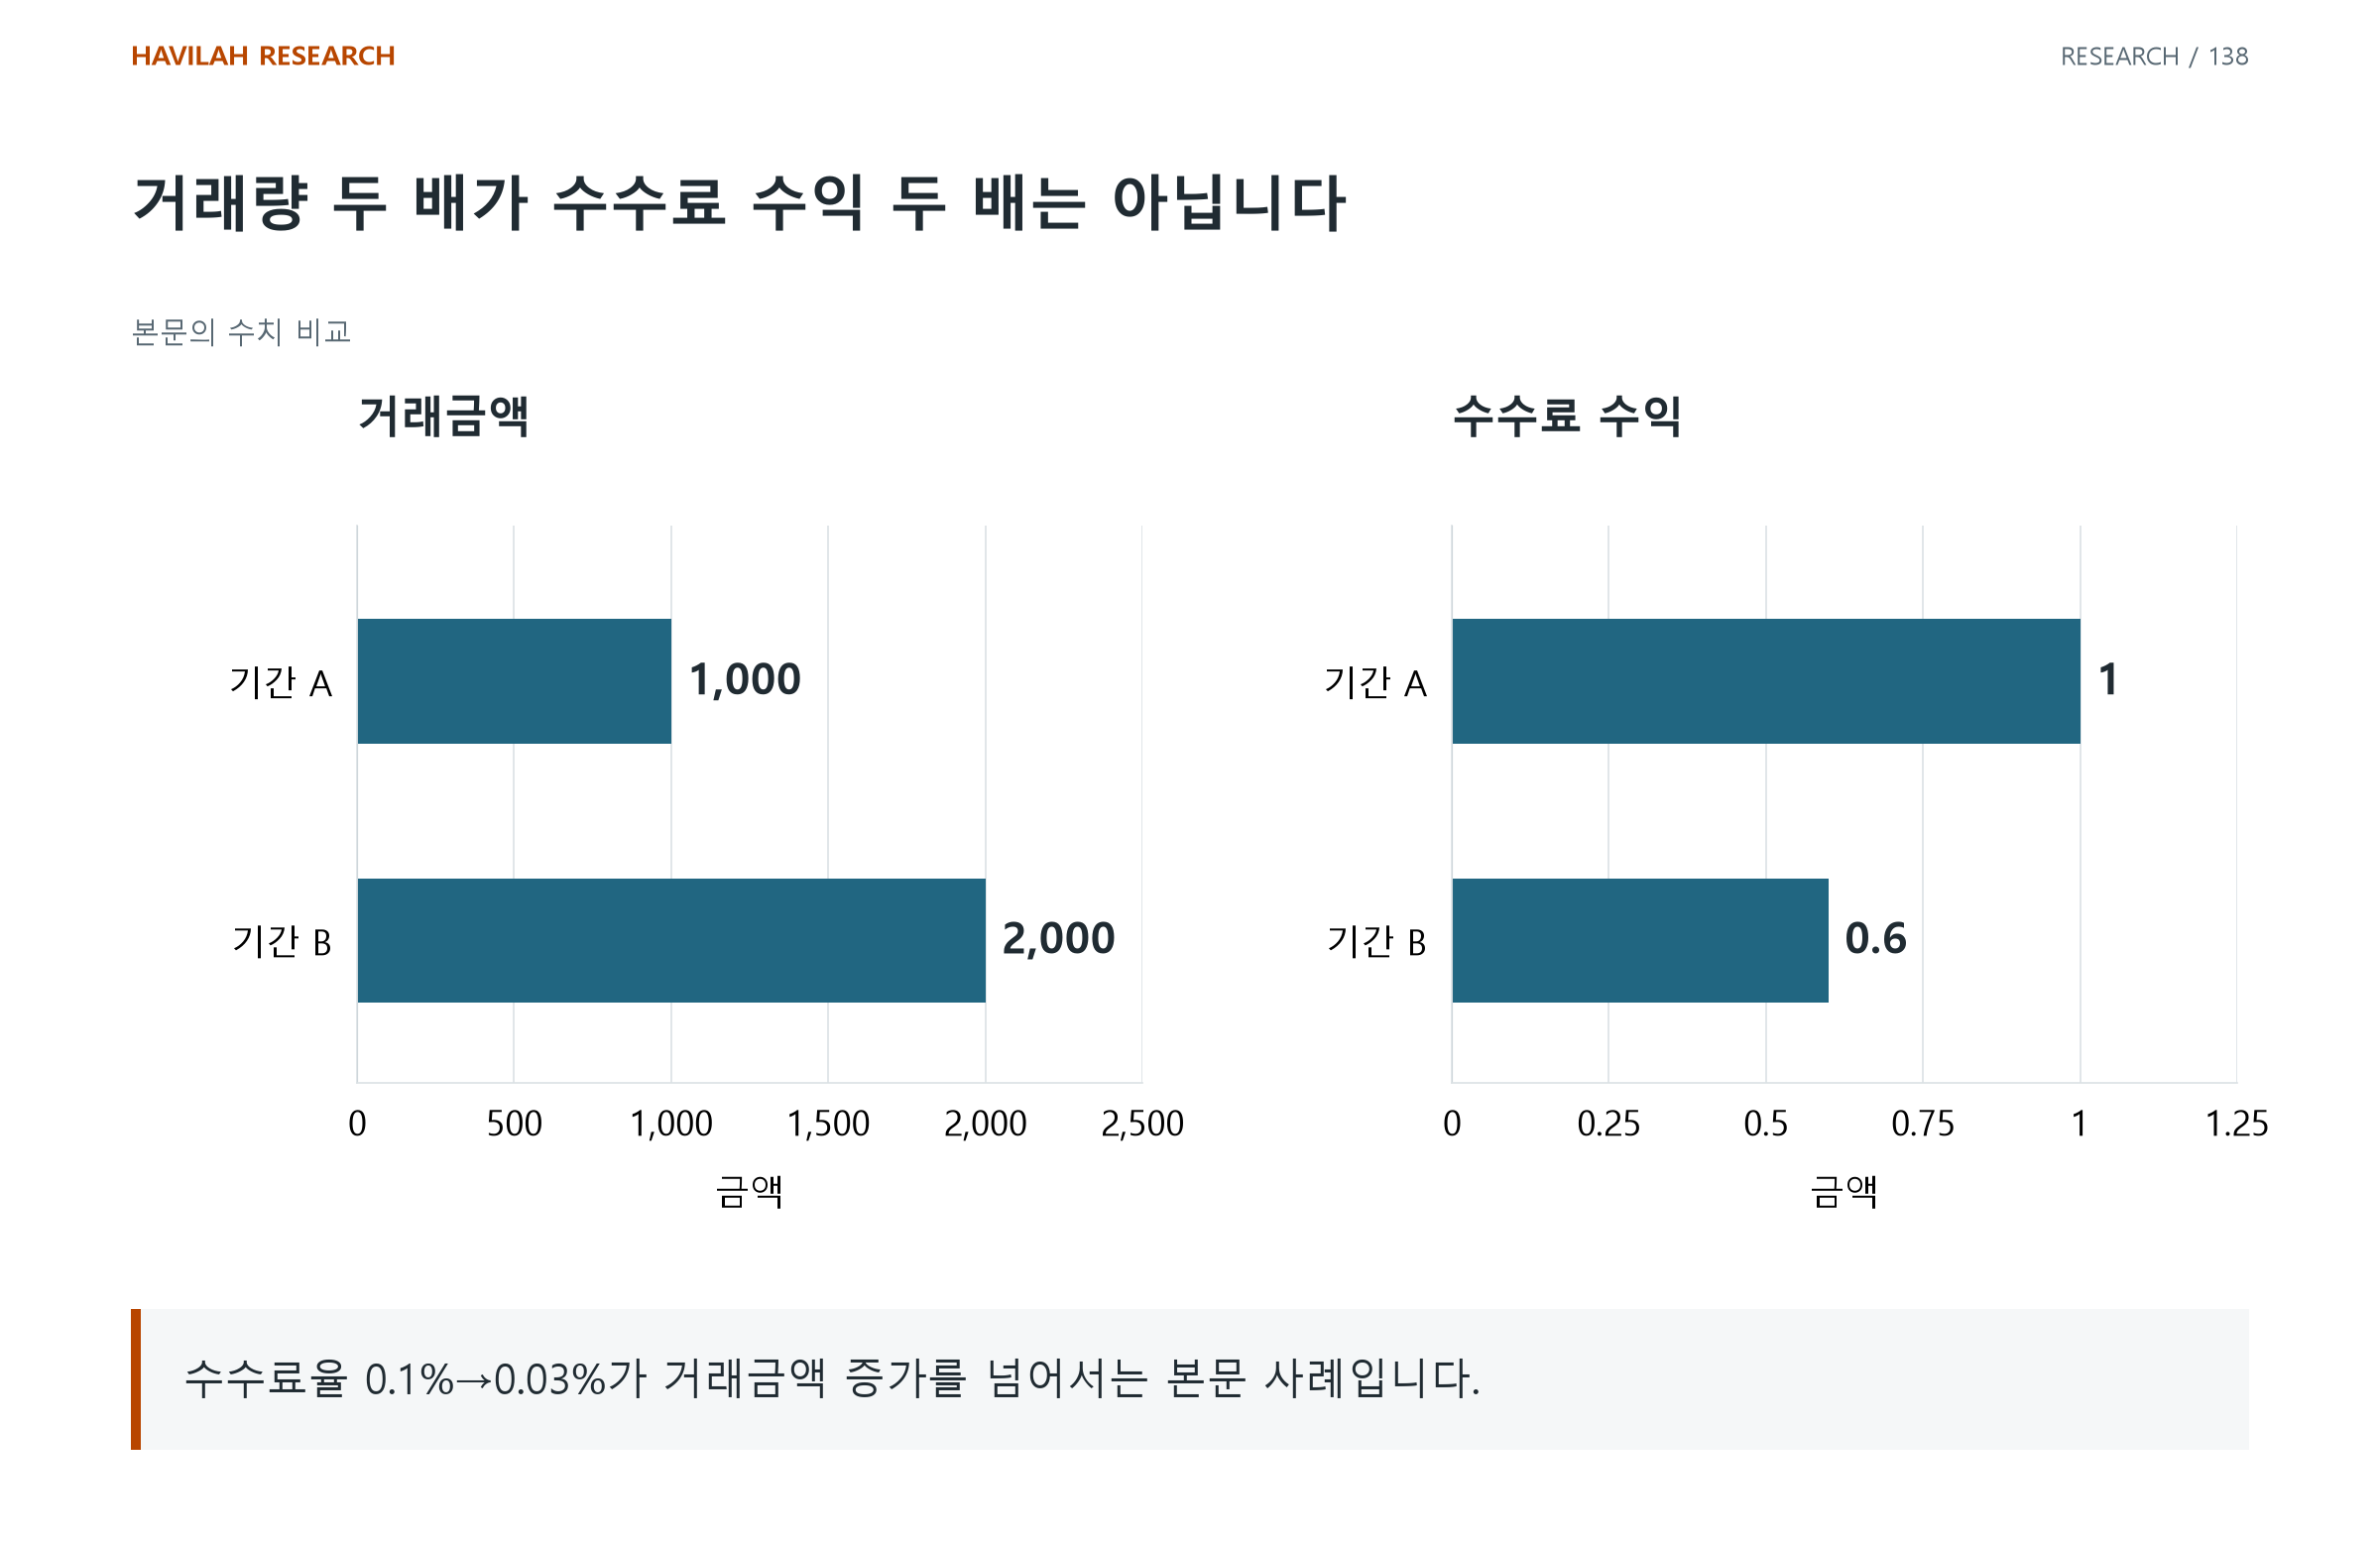
거래금액은 두 배지만 수수료 수익은 줄었다. 거래량의 증가율만으로 수익 증가율을 계산할 수 없다. 실제 분석에서는 상품과 고객별 요율·할인 및 회사의 수익 정의를 확인한다.
3. 거래 구성과 고객 유지의 조건을 본다
같은 총량이라도 수익 조건이 다른 고객·상품의 비중이 달라질 수 있다. 큰 고객의 유입과 이탈이 거래량·요율에 미치는 영향도 나누어 본다.
일시적인 보상과 행사로 늘어난 이용인지, 보상이 줄어도 필요한 기능 때문에 남는 이용인지 확인한다. 활동을 사는 데 쓴 비용을 빼고 성장의 기여를 평가해야 한다.
4. 수익을 유지하는 비용과 위험을 포함한다
보상·환급과 인프라·인력·보관·장애 대응 등 필요한 비용을 살핀다. 명칭이 수수료 매출이어도 어떤 비용을 상계하거나 별도 기록했는지 확인한다.
시장 변화에 따른 거래량과 고객 자금의 변화도 평가한다. 높은 활동량을 처리하는 능력과 그 활동에서 반복적으로 현금을 남기는 능력은 다른 분석 항목이다.
5. 사업 성과와 보유 자산의 결과를 나눈다
순수익이 좋아져도 그 결과가 주식·토큰·다른 계약의 보유자에게 어떻게 돌아오는지 확인해야 한다. 현재 가격과 공급·희석·분배 조건도 함께 본다.
거래 플랫폼의 가치는 총량의 크기보다 고객이 남기는 수익과 이를 유지할 조건에서 드러난다. 거래량의 성장과 경제적 가치의 성장을 같은 그래프로 두기 전에 그 사이의 계산을 남긴다.
적용해 볼 질문
거래량에 어떤 상품·집계 기준과 고객이 포함되어 있는가?
실효 수수료와 거래 구성을 반영했는가?
보상·운영비 이후의 현금과 보유자에게 돌아올 경로를 확인했는가?