
거래량이 늘거나 큰 체결이 보이면 기관이 들어왔다고 해석하기 쉽다. 하지만 거래가 있었다는 정보와 누가 어떤 목적으로 얼마만큼의 순포지션을 늘렸는지는 다른 정보다.
호가창과 체결 자료는 시장을 관찰하는 도구다. 그 도구가 어느 거래를 어떤 시점에 보여 주는지 알면 숫자보다 앞서 나가는 해석을 줄일 수 있다.
거래 자료의 해석은 관찰한 사실과 자료에 없는 투자자의 정체·목적을 구분하는 데서 시작한다.
1. 체결량과 순매수를 같은 숫자로 두지 않는다
한 체결에는 매수자와 매도자가 함께 있다. 거래량이 늘었다는 사실만으로 특정 집단이 보유량을 늘렸다고 확정할 수 없다.
주문을 적극적으로 체결한 쪽을 추정하는 자료도 투자자 신원과 모든 계좌의 잔고 변화를 알려 주지는 않는다. 사용한 분류 방법과 그 자료로 알 수 없는 부분을 함께 적는다.
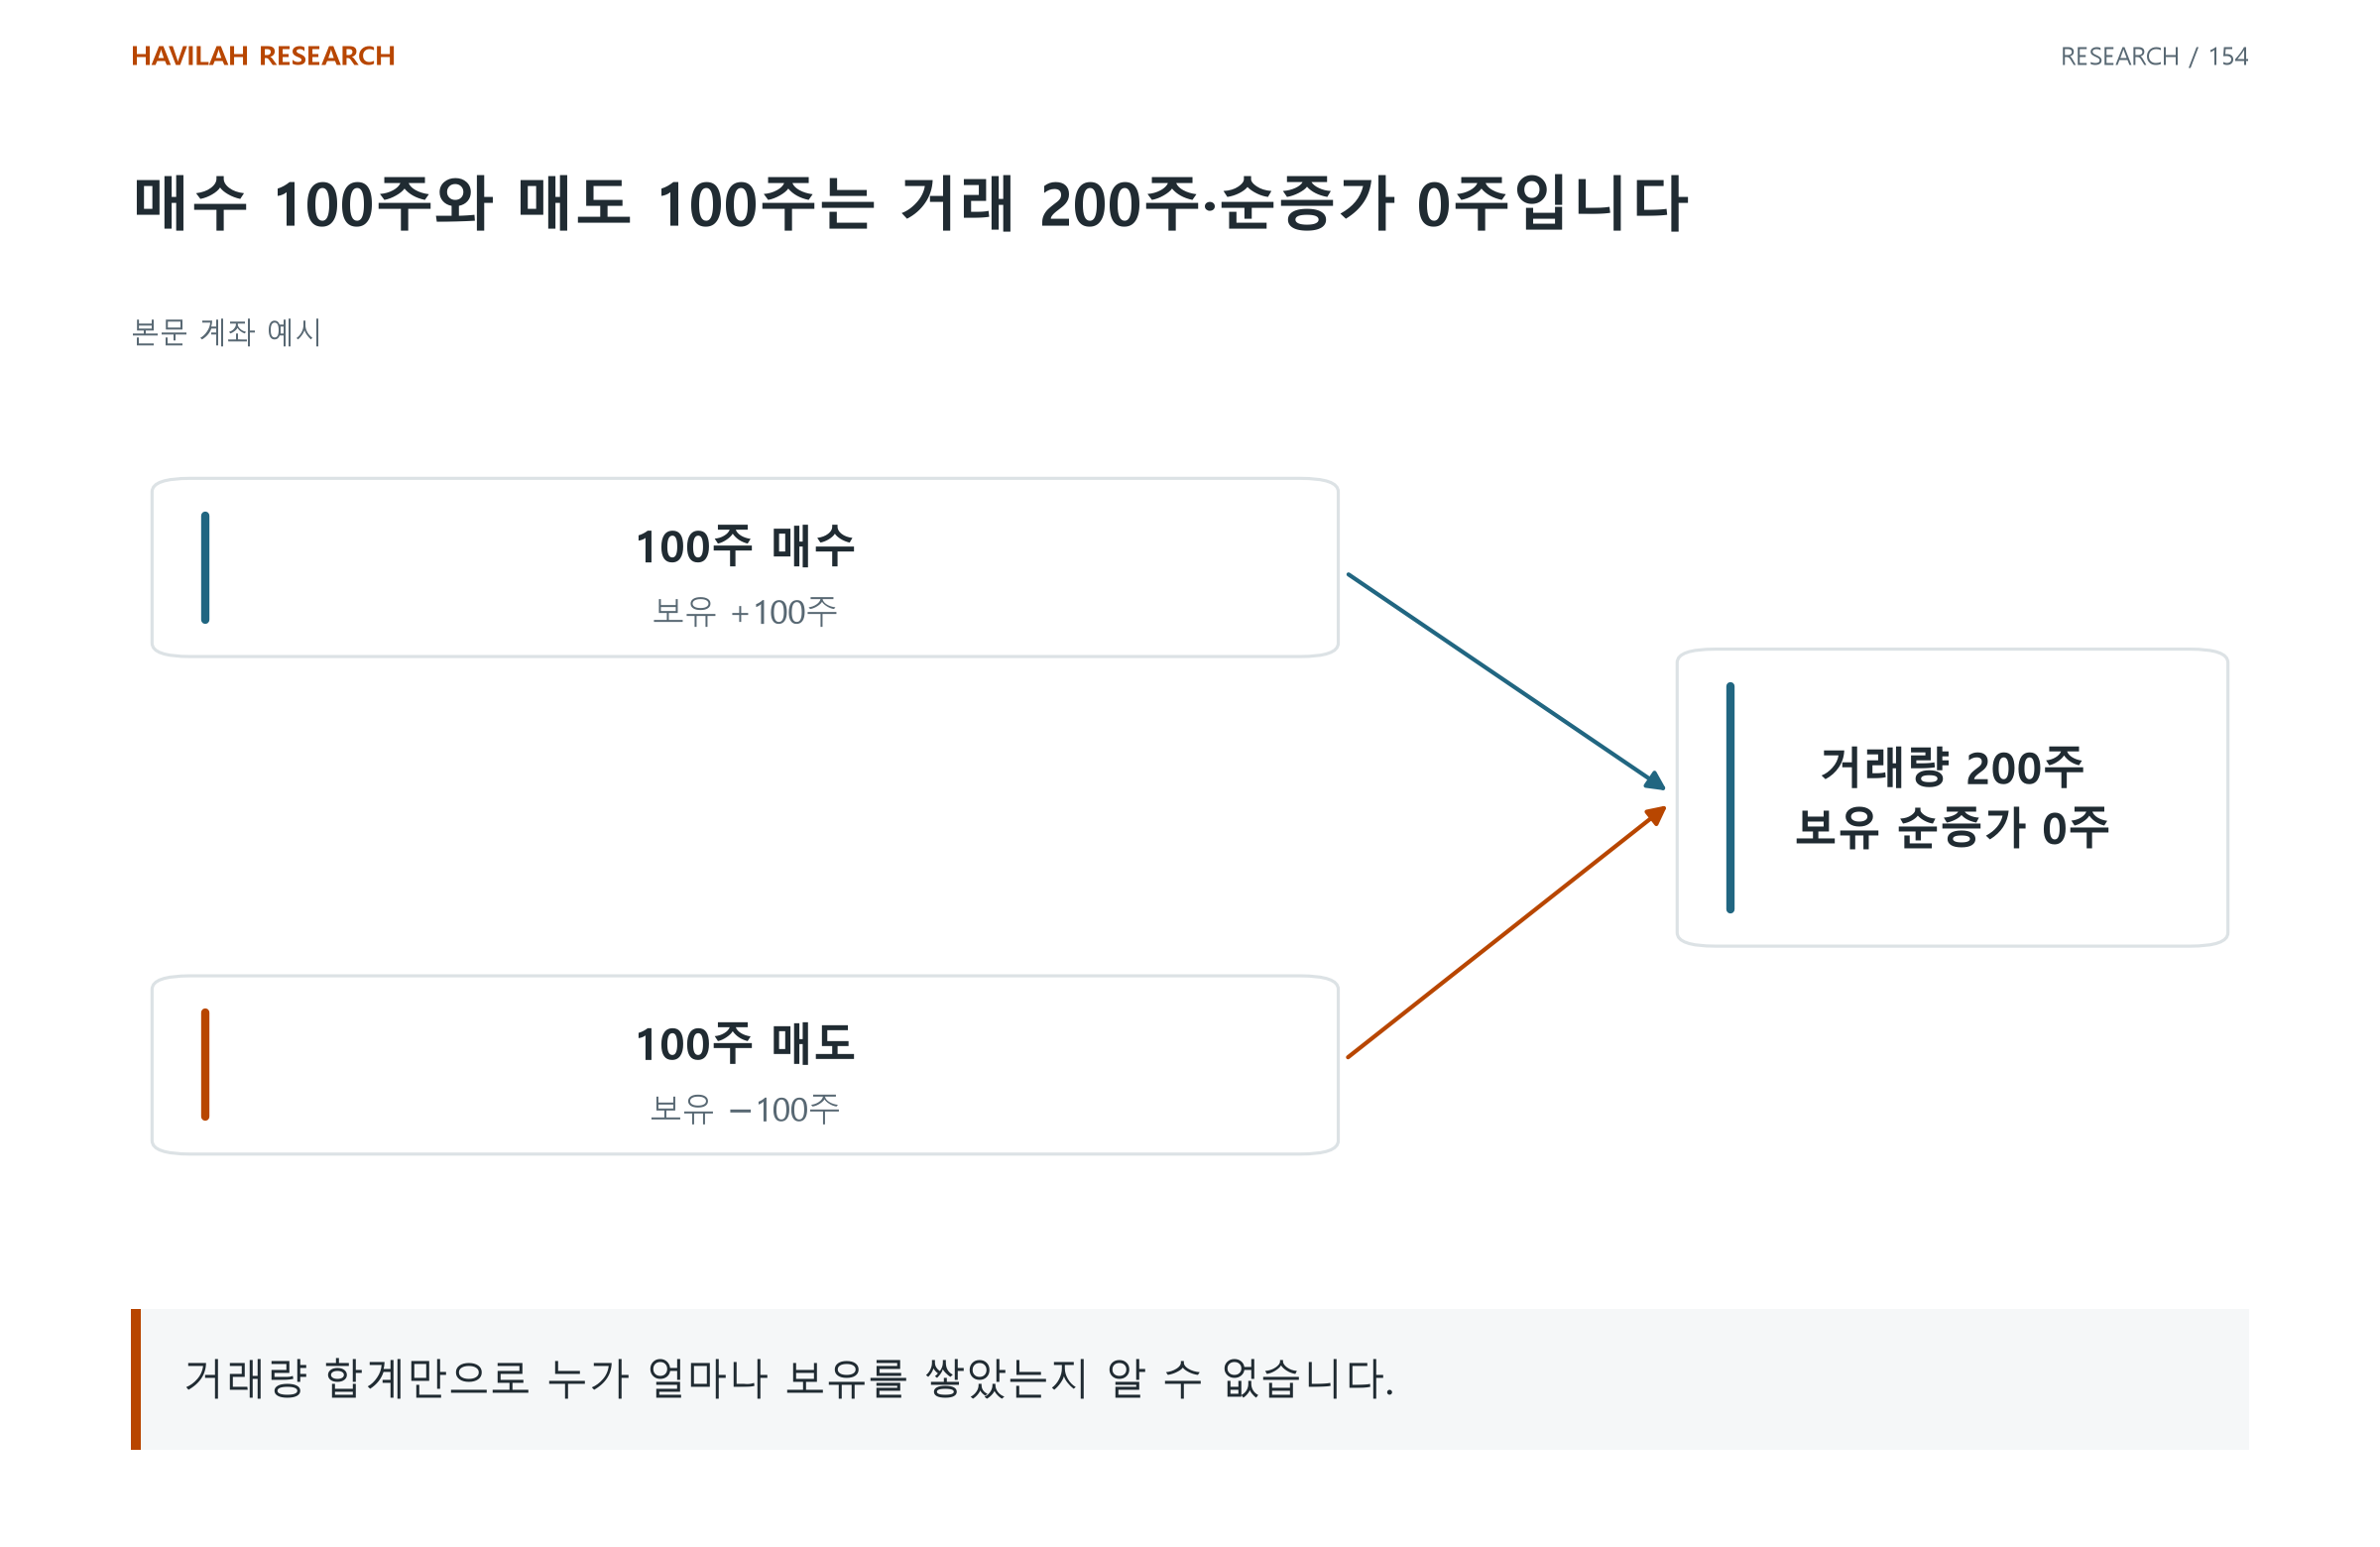
가령 한 계좌가 100주를 산 뒤 같은 날 100주를 모두 팔았다면 두 체결의 거래량 합계는 200주지만 그 계좌의 순보유 증가는 0주다. 실제 시장 자료라는 뜻이 아니라, 거래가 활발했다는 정보만으로 누가 얼마나 쌓았는지 알 수 없는 이유를 보여 주는 예다.
2. 주문이 지나간 경로를 구분한다
SEC의 주문 체결 설명은 거래소·시장조성자·전자 거래망과 증권사의 내부 체결 등 여러 주문 경로를 다룬다. 거래소 밖의 체결을 모두 같은 형태의 다크풀 거래라고 부르면 서로 다른 구조를 섞게 된다.
같은 종목의 주문도 다른 장소에서 체결될 수 있다. 한 화면에 보이는 표시 호가가 모든 거래 장소와 모든 잠재 주문을 대표한다고 가정하지 않는다. 현재 사용하는 데이터 상품의 범위를 확인해야 한다.
3. 집계 자료의 지연과 익명성을 확인한다
FINRA의 OTC 투명성 자료는 대체거래시스템(ATS)과 그 밖의 장외 거래를 집계하며 공개에 지연이 있음을 설명한다. 뒤늦게 공개된 집계와 지금 실행할 주문에 필요한 정보는 용도가 다르다.
이런 집계에서 특정 최종 투자자의 매수 의도를 바로 읽을 수 있는 것은 아니다. 공개 기관의 이름과 실제 주문을 낸 계좌의 신원도 구분한다.
4. 거래량과 현재 체결 가능한 수량을 나눈다
하루 동안 많은 수량이 거래되었어도 지금 원하는 가격에서 같은 수량을 처리할 수 있다는 뜻은 아니다. 체결이 누적된 시간과 현재 주문의 크기를 연결해 본다.
표시된 주문도 취소되거나 바뀔 수 있다. 실제 체결 가격·수량·지연과 당시 자료를 남겨야 실행 조건을 평가할 수 있다. 높은 거래량은 체결 가능성을 검토할 자료이며, 원하는 가격의 체결을 보장하는 약속은 아니다.
5. 자료의 범위 안에서 검증할 질문을 만든다
거래량 변화가 자신의 전략에 추가 정보를 주는지, 비용과 노출을 맞춘 비교로 확인한다. 설명에 기관·큰손 같은 이름을 붙였다는 이유로 예측력이 생기지는 않는다.
주문 경로에도 가격 개선이나 다른 실행 조건이 있을 수 있다. 장소의 이름만으로 좋고 나쁨을 결정하기보다 실제 체결 결과를 같은 기준에서 비교한다. 좋은 해석은 자료에 없는 이야기를 늘리는 것보다 무엇을 확인할 수 있는지 정확히 좁힌다.
적용해 볼 질문
내가 본 숫자는 체결량·주문량·특정 집단의 순매수 중 무엇인가?
포함된 거래 장소와 공개 지연, 투자자 식별의 한계를 확인했는가?
거래량 설명이 실제 전략의 비용 후 성과에 추가로 기여했는가?