
보유한 주식이 흔들리면 더 편안해 보이는 다른 종목으로 옮기고 싶어진다. 하지만 기존 자산이 부담스럽다는 이유와 새 자산이 지금 좋은 선택이라는 근거는 다르다.
갈아타기는 두 거래와 두 자산의 판단을 함께 바꾸는 결정이다. 팔고 나서 오른 주식만 기억하기보다 실제 선택한 대안과 계좌 조건을 연결해야 평가할 수 있다.
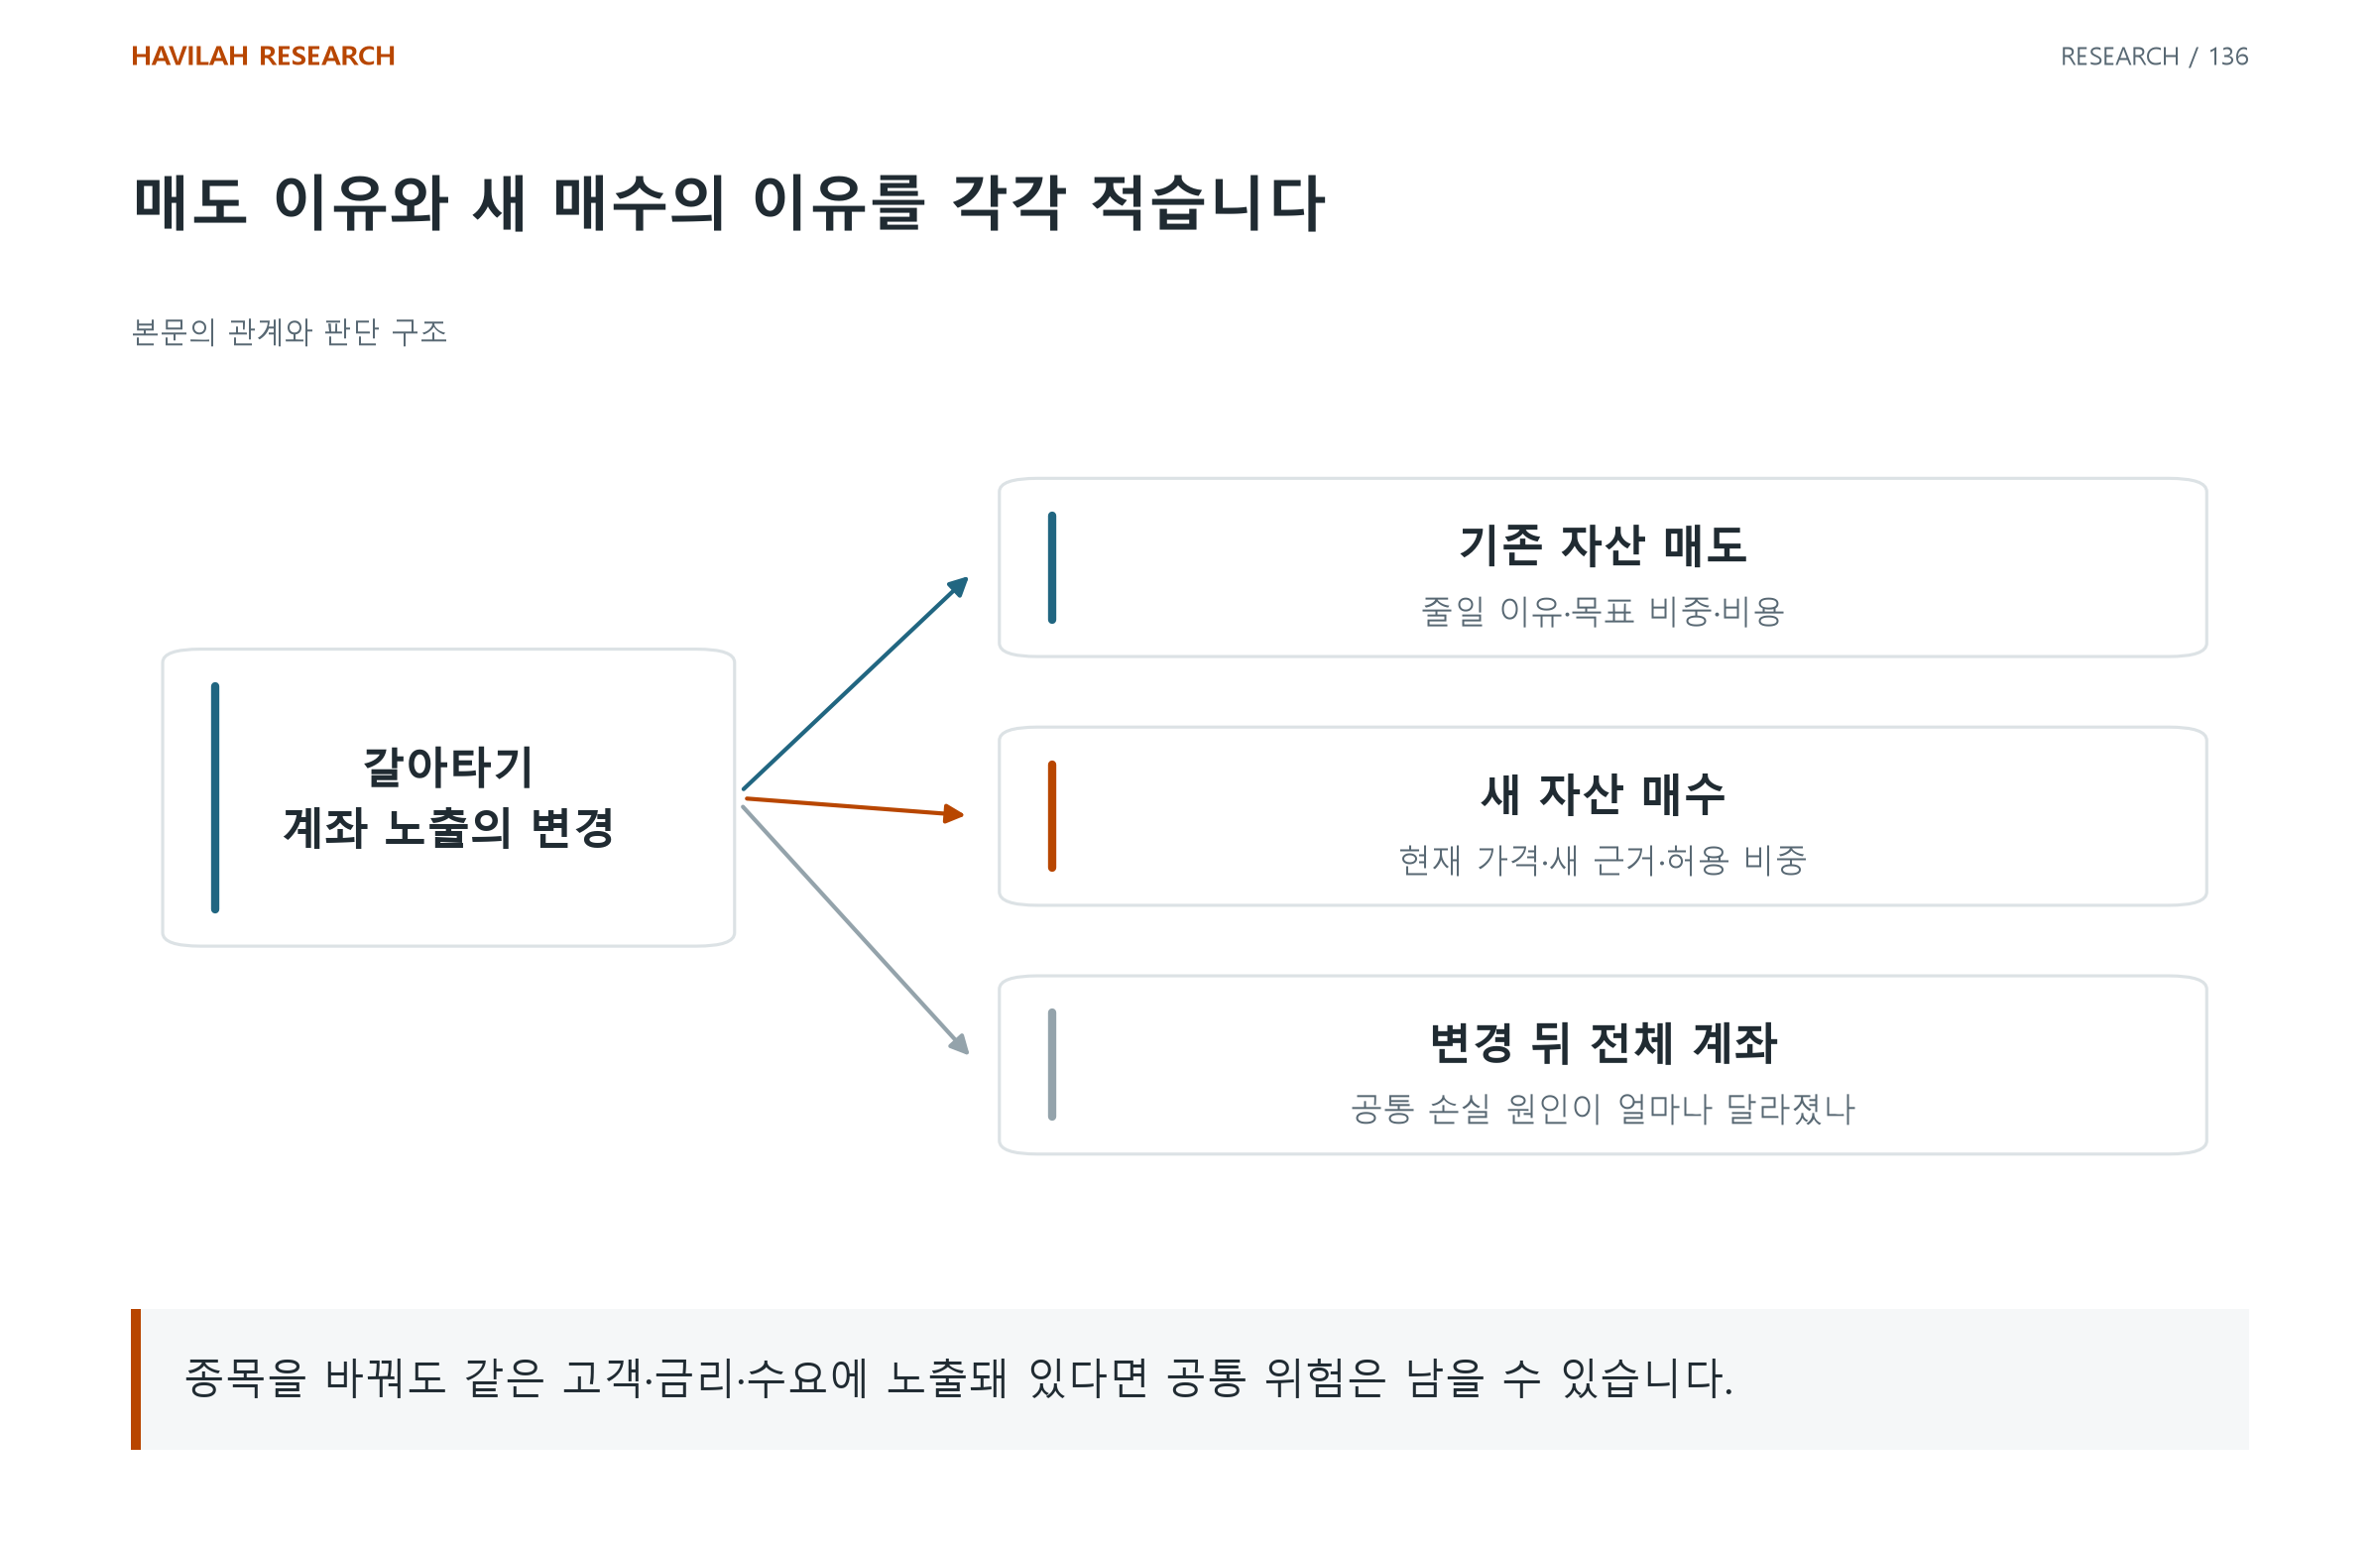
갈아타기의 판단에는 매도 이유·새 매수 근거·비용과 남은 계좌 노출을 따로 기록한다.
1. 기존 자산을 줄일 이유부터 적는다
사업 가정·가격·비중·현금 필요와 전략 규칙 중 무엇이 달라졌는지 확인한다. 어느 이유인지에 따라 새로 확보한 돈의 용도도 달라진다.
가설이 유지되어도 가격과 집중·지출 조건으로 줄일 수 있다. 반대로 단기 하락만으로 원래 없던 사업 문제를 만들어 내지 않는다. 모든 매도를 하나의 이유로 제한하지 않는다.
2. 새 자산을 독립된 투자로 평가한다
처음 보는 자산이라면 같은 돈을 넣을 이유가 있는지 확인한다. 기존 종목에서 벗어나고 싶다는 마음이 새 자산의 가격·사업·실행 조건을 대신하게 두지 않는다.
많이 하락했거나 덜 알려졌다는 사실만으로 싸다고 판정하지 않는다. 불편한 보유를 끝내는 데서 얻는 감정적 안도와 새 투자의 기대 결과를 나누어 본다.
3. 비교할 대안과 비용을 같게 맞춘다
기존 자산 유지, 일부 축소, 현금 보유와 다른 자산 매수를 각각의 대안으로 놓는다. 같은 기간과 자금에서 거래비용·세금·환전 등을 해당 조건에 맞게 확인한다.
《Selling Fast and Buying Slow》 연구는 기관투자자 표본에서 매수와 매도의 판단 방식 및 성과가 달랐음을 보여 준다. 이를 모든 투자자의 능력에 대한 결론으로 옮기지는 않는다. 개인의 갈아타기를 복기할 때도 판 자산의 이후 성과와 실제로 선택한 대안을 함께 놓고 평가한다.
예를 들어 A의 비중이 계좌의 40%여서 줄이려는 상황이라면, 매도 기록에는 ‘집중을 20%로 낮춘다’를 적을 수 있다. 남은 돈으로 B를 살 기록에는 B의 가격·사업 가정과 허용 비중을 따로 적는다. B도 A와 같은 고객에게 매출 대부분을 의존한다면, 종목을 바꾼 뒤에도 그 고객에 대한 위험은 크게 줄지 않을 수 있다. 가상의 점검 예이며 특정 매매를 권하는 조건은 아니다.
4. 계좌가 실제로 어떤 위험으로 옮겨 갔는지 본다
종목 이름이 달라도 같은 산업·고객·금리와 시장 위험에 노출될 수 있다. 변동을 피하려고 옮겼지만 다른 방식으로 더 큰 노출을 만든 것은 아닌지 확인한다.
새 자산의 유동성과 보유 기간, 실패 조건도 남긴다. 갈아타기의 결과는 두 종목의 단순 수익률 비교뿐 아니라 노출과 자금 제약의 변화에서 평가해야 한다.
5. 결과와 당시 판단의 질을 따로 복기한다
옮긴 뒤 원래 자산이 올랐다고 당시 결정이 항상 잘못된 것은 아니다. 당시 알 수 있던 정보와 계획한 위험·목적에 따라 평가하고 이후 정보는 별도로 기록한다.
반대로 새 자산의 수익만으로 부족한 근거와 과도한 노출을 정당화하지 않는다. 좋은 복기는 두 거래를 같은 사전 기준으로 되돌아보며 기억에 남은 한 장면으로 결정 전체를 평가하지 않는다.
적용해 볼 질문
매도 이유와 새 매수 근거를 각각 설명할 수 있는가?
유지·부분 축소·현금과 다른 대안을 같은 조건에서 비교했는가?
거래 뒤 계좌의 공통 노출과 자금 용도가 어떻게 바뀌었는가?