
블록체인에서 빠르게 주고받는 토큰이 특정 통화의 가치에 맞추어 움직일 수 있다. 그러나 목표 가격이 정해져 있다는 사실과 필요할 때 그 가격으로 현금을 돌려받는다는 사실은 다르다.
이 글은 법정통화 표시 준비자산을 보유하는 방식의 스테이블코인을 다룬다. 서로 다른 담보·알고리즘 구조까지 같은 설명으로 묶지 않고, 가격 목표 뒤에 있는 자산과 권리의 연결을 살펴본다.
지갑에 표시된 수량, 시장에서 팔 수 있는 가격, 발행사에 환매할 권리를 나누어야 안정성의 조건이 보인다.
1. 토큰을 보유하는 일과 발행사에 청구하는 일을 나눈다
기준 통화 1단위에 맞춘 가격 목표가 있다고 해도 모든 보유자가 같은 방법으로 직접 환매할 수 있는 것은 아니다. 이용 자격, 최소 금액, 비용과 처리시간은 해당 발행사의 약관과 적용 규정으로 확인한다.
거래소에서 다른 이용자에게 파는 경로와 발행사에 토큰을 돌려주고 통화를 받는 경로도 구별한다. 한 경로가 막혔을 때 다른 경로가 그대로 작동하는지, 중개자의 조건이 추가되는지 살핀다.
2. 준비금의 총액과 필요한 시점의 현금을 구분한다
준비자산이 발행액만큼 있다는 주장부터 기준일·평가 방법·자산 구성과 확인 범위를 읽는다. 현금, 단기채권과 다른 자산은 같은 속도와 가격으로 현금화되지 않을 수 있다.
BIS의 스테이블코인 논의는 준비자산의 질과 유동성, 스트레스 상황에서의 신속한 액면 환매를 연결한다. 자산의 장부상 크기와 환매 요청을 처리할 수 있는 유동성을 같은 조건으로 보지 않는다.
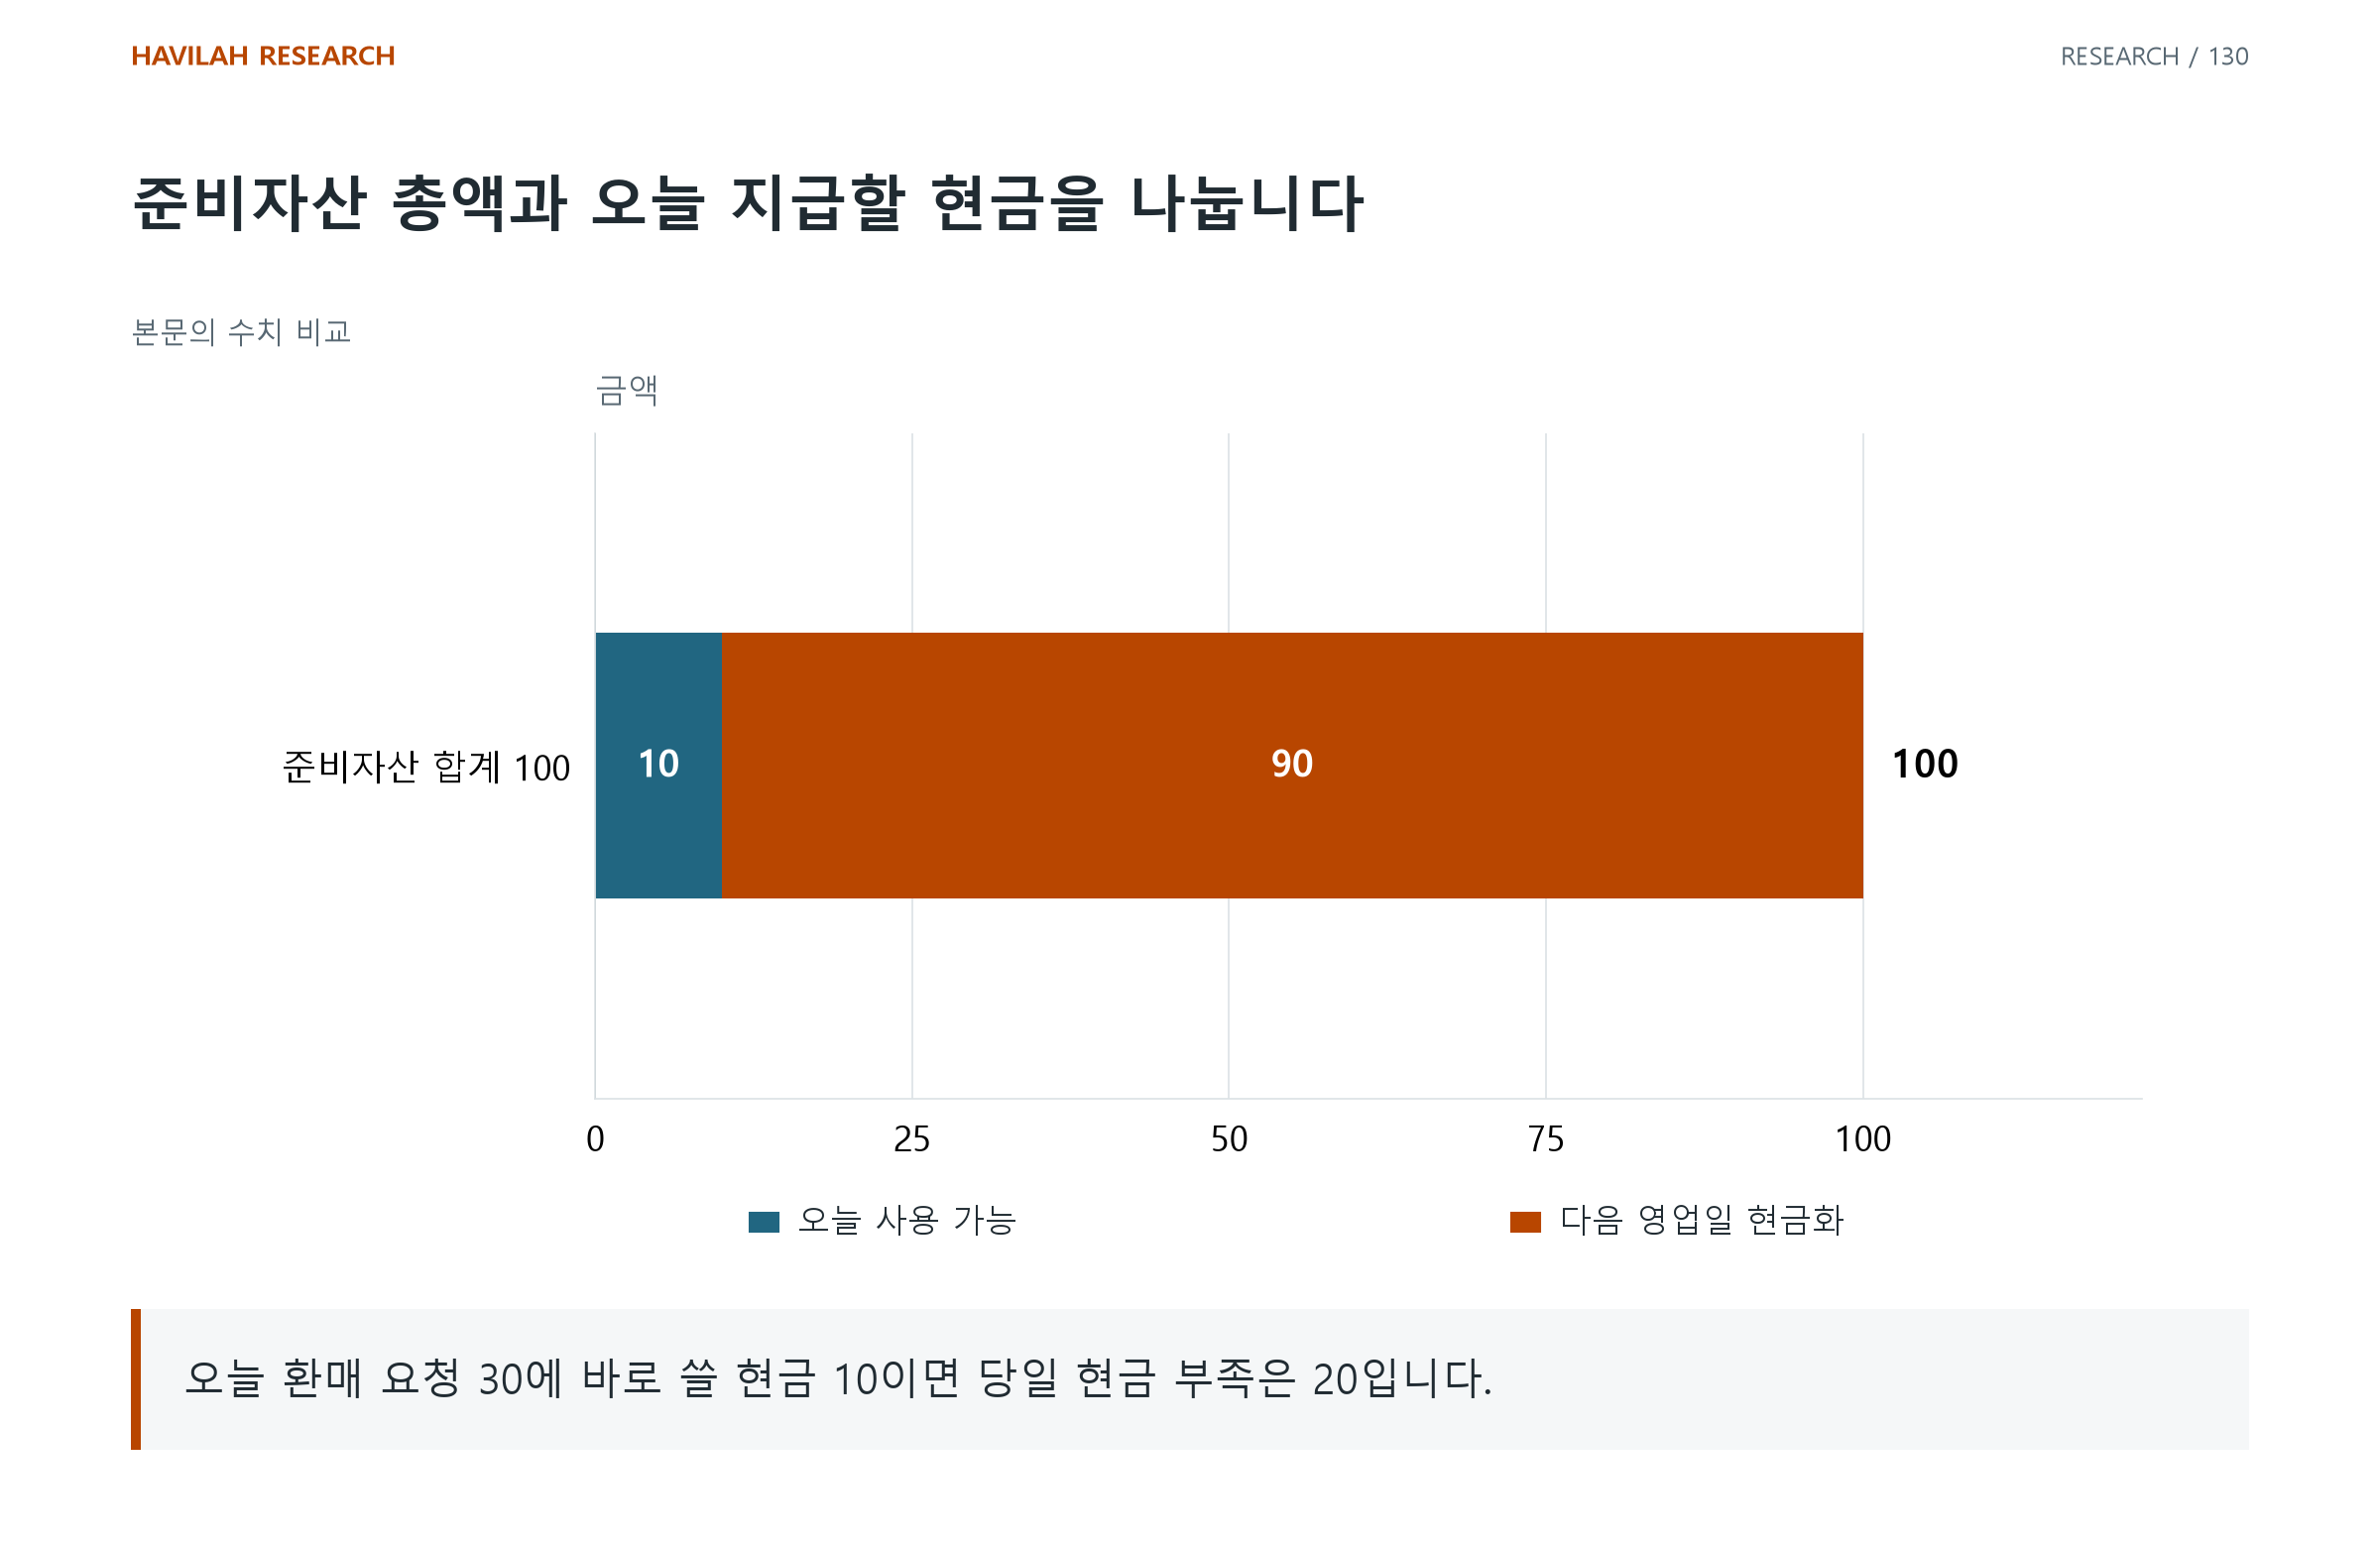
가상으로 발행액과 준비자산이 각각 100인데, 지금 사용할 수 있는 현금은 10이고 나머지 90은 다음 영업일에 현금화된다고 하자. 오늘 환매 요청 30이 몰리면 별도 조달이 없는 한 즉시 지급할 현금은 20 부족하다. 이 숫자만으로 준비자산에 손실이 났다고 결론 내릴 수는 없지만, 자산 총액만으로 당일 환매가 가능하다고 판단할 수도 없다.
3. 발행사의 이자수익과 보유자의 수익을 나눈다
준비자산에서 이자가 발생한다면 그 수익이 누구에게 귀속되는지 확인한다. 발행사의 수익이 증가했다고 토큰 보유자에게 같은 이자가 지급되는 것은 아니다. 보유자의 권리는 별도 약정에 달려 있다.
발행사 사업을 분석할 때도 발행액에 표시 금리를 곱한 금액을 순이익으로 쓰지 않는다. 운용 수익에서 비용과 제휴사 배분 등을 살펴야 한다. 금리·발행량·자산 구성이 함께 달라질 수 있으므로 특정 시점의 이익률을 그대로 연장하지 않는다.
4. 기준 가격 이탈의 원인과 대응 경로를 확인한다
시장 가격이 기준 가치에서 벗어나는 디페깅이 발생하면 준비자산 손실, 환매 지연, 거래소 유동성, 운영 장애나 신뢰 변화 등 다른 원인이 있을 수 있다. 가격 차이만으로 발행사의 지급불능을 확정하거나 쉽게 복원될 차익으로 단정하지 않는다.
환매가 실제로 가능한지, 이용자가 어떤 경로에 접근할 수 있는지, 그 경로의 시간·비용과 장애 조건을 확인한다. 표시 가격이 싼 것과 자신의 수량을 안전하게 회수할 수 있는 것은 다른 질문이다.
5. 결제의 편의와 금융의 의존 관계를 같이 적는다
토큰의 전송 경로, 발행사의 준비금 보관·운용, 환매와 통화로의 출구를 각각 그려 본다. 체인에서 전송할 수 있다는 사실만으로 발행사·수탁사·은행 등의 역할이 사라지는 것은 아니다.
스테이블코인을 평가할 때는 전송 속도뿐 아니라 무엇을 받을 권리가 있고, 누가 어떤 자산으로 그 권리를 이행하는지까지 확인한다. 기술의 형식과 금융의 책임을 연결하면 결제 수단의 편리함과 자금 회수의 위험을 함께 읽을 수 있다.