
한 제품에서 만든 기술을 여러 제품에 사용할 수 있다면 처음의 개발 투자를 더 넓은 판매에 연결할 수 있다. 그러나 같은 기술을 쓴다는 설명만으로 새 제품의 비용이 사라지는 것은 아니다.
공통으로 사용할 부분과 새로 만들거나 검증할 부분을 나누어야 한다. 전체 투자금을 회수하는 계산과 지금 새 제품을 추가하는 결정의 계산도 구분해야 한다.
재사용의 가치는 공유한 기술의 이름보다 실제로 줄인 추가 비용과 남은 검증에서 확인한다.
1. 공유할 수 있는 범위를 구체적으로 적는다
설계·코드·도구·제조 공정·데이터가 모두 같은 비율로 재사용되는 것은 아니다. 새 제품의 속도·정확도·환경·품질 조건이 다르면 수정과 검증이 필요할 수 있다.
이미 작동한 결과물의 버전과 확인한 조건을 남긴다. 공통 기술을 사용한다는 발표와 새로운 용도에서도 같은 조건으로 작동한다는 근거를 구분한다. 재사용 가능한 부분은 이름이 아니라 현재 파일·설계와 검증 범위로 확인한다.
2. 단순 평균 비용의 가정을 계산한다
가상 기술 개발에 1,000을 썼고 제품 A가 100개 팔렸다고 하자. 공통 개발비만 수량으로 나누면 개당 10이다. 제품 B도 100개 팔린다는 가정이 추가되면 같은 1,000을 200개로 나눈 값은 5가 된다.
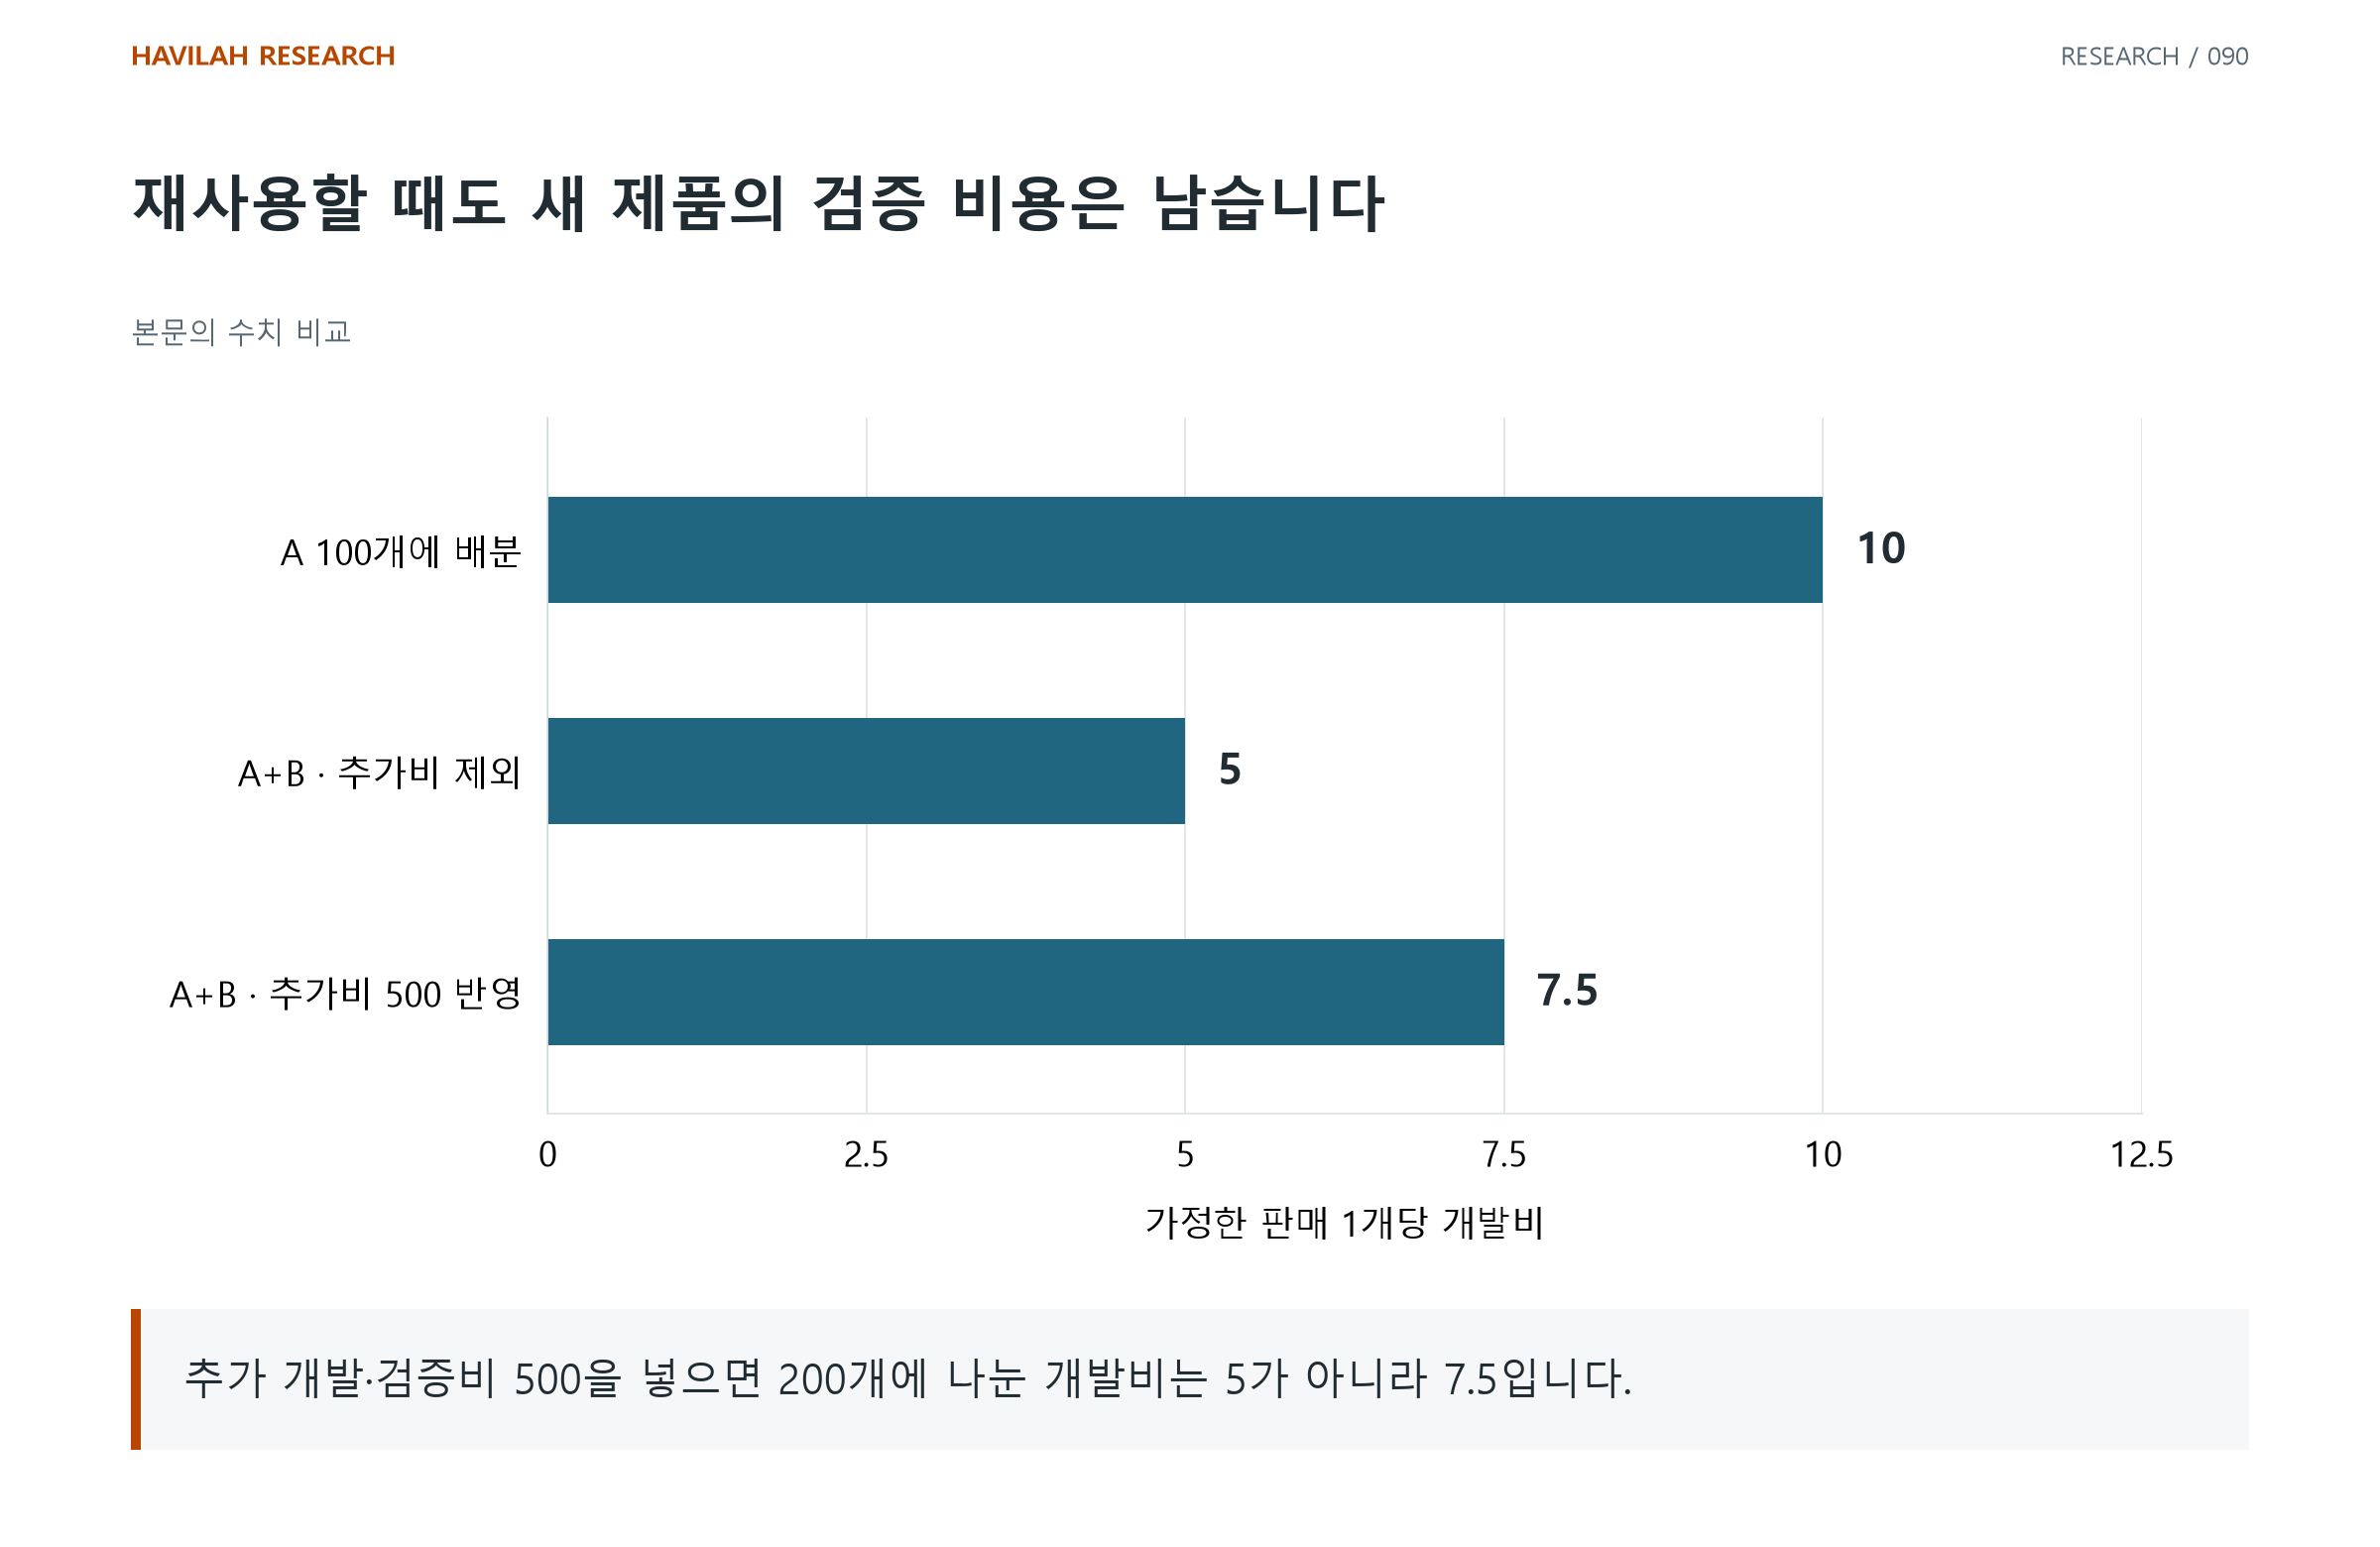
하지만 B에 맞추는 추가 개발·검증비 500이 필요하다면 총개발비는 1,500이다. 가정한 200개에 단순 배분한 값은 7.5다. 제조·판매·운영비와 시간가치는 모두 제외한 예시다.
5와 7.5의 차이는 재사용에 필요한 추가 비용의 포함 여부에서 나왔다. 100개씩 실제로 팔릴지도 아직 확인할 조건이다. 이 계산은 회계상 비용 인식이나 제품별 원가 배분 규칙을 제시하는 것이 아니다.
3. 전체 회수와 새로운 결정의 비용을 나눈다
전체 사업의 경제성을 평가할 때는 처음 개발부터 지금까지 투입한 자금과 앞으로의 현금을 연결한다. 이미 쓴 개발비가 회수되었는지도 여기에서 확인할 수 있다.
반면 새 제품을 지금 추가할지 결정할 때는 그 선택 때문에 앞으로 달라지는 개발·검증·제조·판매 현금과 시간을 본다. 이미 지출해 되돌릴 수 없는 비용을 다시 지불하는 돈처럼 넣지는 않는다. 그렇다고 공통 기술의 유지·교체와 추가 지원이 무료라고 가정하지도 않는다.
4. 제품마다 필요한 조건과 책임을 확인한다
다른 환경과 고객에게 판매하려면 인터페이스·시험·지원·품질 관리가 달라질 수 있다. 기존 기술을 수정하면서 원래 제품의 안정성에 영향이 생기는지도 확인한다.
인증이나 계약상 검증이 필요한 사업은 적용 조건과 일정의 원본을 확인한다. 한 제품에서 통과한 검증이 모든 새로운 용도의 승인이 되지는 않는다. 공유 범위가 넓어지면서 같은 오류나 공통 부품 의존이 여러 제품에 전달될 가능성도 평가한다.
5. 발표한 제품 수보다 실제 출하와 현금을 본다
여러 산업에 적용할 수 있다는 발표는 판매한 제품의 수와 다르다. 고객 검증·반복 주문·출하·가격·지원 비용이 어떻게 연결되는지 확인한다.
재사용이 개발 기간을 줄여도 이익은 판매 규모와 가격, 추가 비용에 따라 달라진다. 공통 플랫폼을 가진 기업의 우위는 실제 비용과 고객 결과로 검증할 가설이다. 기술 공유만으로 장기 승자나 투자 수익을 확정하지 않는다.
새 적용처 하나를 골라 그대로 쓸 수 있는 부분과 다시 개발·검증해야 하는 부분을 나눈다. 추가 비용과 그 제품에서 기대하는 판매량을 함께 적어, 재사용을 했다는 발표가 아니라 다음 투자금의 회수 조건을 비교해 보자.